
UBSCS et fonds de stabilisation de la BNS : réflexions tirées du passé
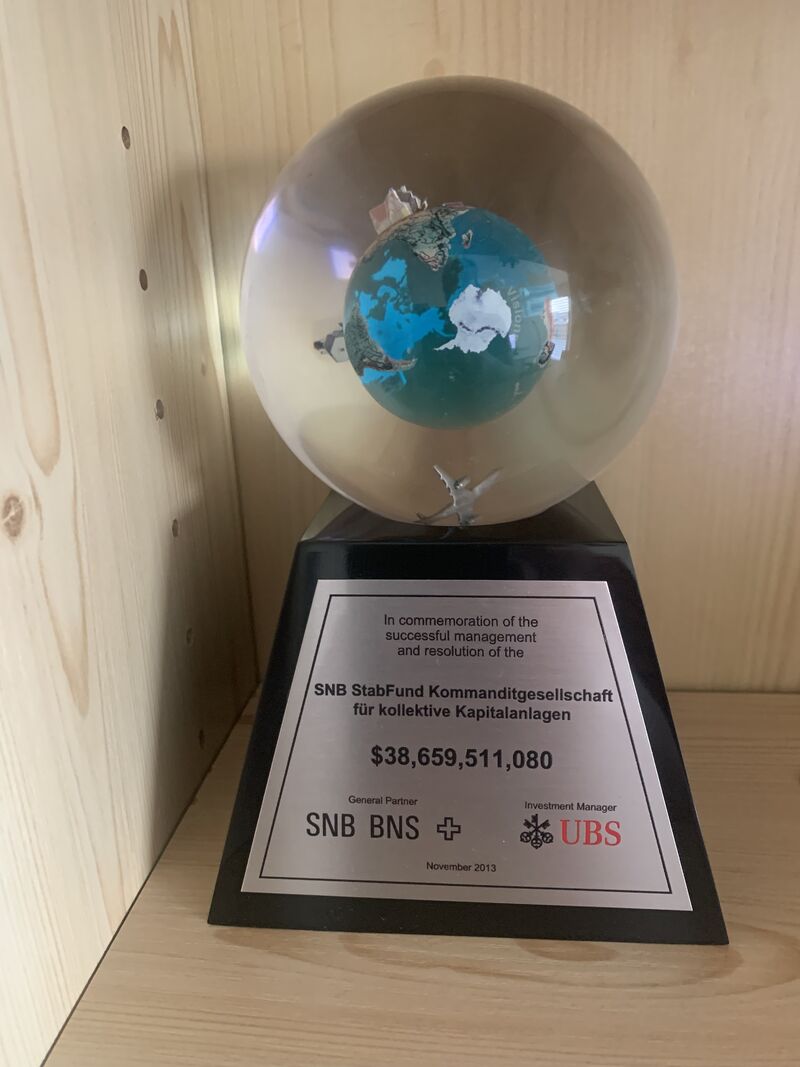
Ce blog n’a pas pour objet de commenter ce qui se passe autour des grandes banques suisses et de la BNS, et je laisse de toute façon l’évaluation politique à d’autres. Malheureusement, il faut désormais clairement parler d’un sauvetage, car des risques substantiels sont apparus pour les contribuables suisses. Il n’est pas certain que ces risques se matérialisent. J’aimerais revenir ici sur quelques aspects, sous l’angle du fonds de stabilisation de la BNS, dont la liquidation a été menée à bien, en espérant qu’ils n’aient pas déjà été abordés par d’autres.
Une situation de départ bien plus claire en 2008 qu’aujourd’hui
Nous distinguons deux situations de départ fondamentalement différentes. En 2008, la situation était claire. Les pertes sur les expositions aux prêts immobiliers avaient entraîné chez UBS des dépréciations et des corrections de valeur se chiffrant en dizaines de milliards au cours des trimestres précédant « Lehman Brothers ». Après la faillite de Lehman Brothers, on ignorait si de nouvelles pertes allaient survenir et faire fondre la couverture en fonds propres. Avec le transfert au fonds de stabilisation de 40 milliards de dollars d’actifs, principalement des prêts titrisés, et la recapitalisation d’UBS par la Confédération au moyen d’un emprunt à conversion obligatoire, le cœur des problèmes a été retiré de manière chirurgicale du bilan d’UBS. La transparence était assurée pour le public, et la Confédération et la BNS assumaient des risques clairement quantifiables. Les réactions politiques de l’époque étaient toutefois déjà très négatives. Elles se sont ensuite apaisées lorsque nous avons pu dégager un bénéfice élevé de 4 milliards avec le fonds de stabilisation.
La situation actuelle reste pour moi difficile à appréhender. Il y a quelques semaines, la situation de liquidité de Credit Suisse semblait bonne et sa capitalisation confortable. Les pertes des dernières semaines ne menaçaient pas CS, mais la banque voyait fondre son capital de confiance après « Greensill » et Archegos, en raison d’une direction générale et d’un conseil d’administration peu convaincants. Lorsque la situation des banques régionales américaines s’est détériorée, beaucoup ont vu en CS « le prochain domino à tomber ». C’est probablement ce qui a déclenché une panique bancaire accrue.
Sans une action résolue au cours du week-end, la situation se serait massivement détériorée le lundi, car de nombreuses banques étrangères auraient cessé de traiter avec elle. La pression de l’étranger sur la Suisse était énorme. Tout le monde était nerveux et voulait une solution. La situation était différente en octobre 2008. À l’époque, des problèmes importants étaient observés au Royaume-Uni et aux États-Unis. Cette fois, en revanche, c’est malheureusement une banque suisse en particulier qui s’est trouvée au centre de la nervosité internationale.
La crise de confiance actuelle ne pouvait être résolue ni par du capital ni par des liquidités
Comme le problème résidait dans la confiance envers la direction et la culture de la banque, des lignes de liquidité plus importantes ou une recapitalisation n’auraient probablement pas suffi. Il fallait une rupture. Avec la vente forcée à UBS, c’est l’option la plus simple qui a été choisie. L’autre option aurait été une nationalisation temporaire, ou laisser le processus TBTF suivre son cours. Dans ce cas, à l’instar du fonds de stabilisation de la BNS, il aurait fallu nommer une direction loyale envers la Confédération et la BNS, agissant dans l’intérêt des contribuables et minimisant ainsi les risques pour la BNS ou la Confédération. L’objectif aurait été de vendre des parties de CS à différents acteurs en Suisse et de rechercher la meilleure solution possible du point de vue du système financier suisse et de la concurrence.
Le StabFund était conçu de manière à ce que celui qui porte le risque dispose aussi du pouvoir de décision en matière de gestion. C’est exactement ce que nous avons fait à l’époque avec le fonds de stabilisation. Pendant 6,5 ans, nous avons pris chaque décision de gestion d’actifs dans le but de minimiser les risques pour les contribuables suisses et pour la BNS en tant que prêteur. À l’époque, nous travaillions jour et nuit pour que la liquidation soit un succès pour la Suisse. La question est de savoir si UBS agira désormais elle aussi dans l’intérêt des contribuables suisses.
Des éléments de contrôle et de participation aux gains semblent faire défaut pour les contribuables suisses
Outre des risques actuellement 4 à 5 fois plus élevés pour le contribuable suisse, deux éléments diffèrent, si j’ai bien tout compris, de la situation de 2008. Actuellement, on s’est contenté de transférer le problème et sa résolution à UBS, au lieu de garder soi-même le contrôle des actions qui influent sur les risques de la BNS en tant que prêteur ou sur les garanties de la Confédération. Le raisonnement est probablement qu’en raison du prix de rachat attrayant pour UBS, aucune perte ne devrait se matérialiser sur ce risque. Mais il s’agit globalement d’une philosophie fondamentalement différente de celle de 2008 et d’une subvention aux futurs bénéfices d’UBS.
En 2008, j’appréciais aussi les nombreux garde-fous prévus par la BNS dans la structuration de l’opération. Si des pertes avaient été subies sur le portefeuille acquis à l’époque, la BNS recevait des options d’achat sur des actions UBS. Il s’agissait d’un mécanisme de protection. Grâce aux prix d’acquisition bas des positions reprises du bilan d’UBS, le StabFund a toujours eu à l’époque la possibilité de réaliser un bénéfice significatif. Je n’ai pas connaissance de tels mécanismes actuellement. J’espère qu’ils existent aussi aujourd’hui et qu’ils seront encore communiqués. À mon sens, dans de tels exercices, les contribuables doivent aussi être rémunérés pour les risques qu’ils prennent. Ce serait également habile sur le plan politique. Sinon, on entendra de nouveau : les capitalistes empochent toujours les gains, mais les risques et les coûts sont socialisés.
Environ 50 % du système bancaire suisse est désormais sous garantie de l’État
À chaque crise, nous observons une tendance vers des banques toujours plus grandes. D’une part, c’est le résultat de la réglementation. Après la crise financière, nous avons assisté à des excès réglementaires. Certains efforts réglementaires ont été utiles, d’autres ont eu des effets contre-productifs. Quiconque a travaillé dans l’une des grandes banques a été confronté à l’omnipotence croissante de la compliance. Cela n’a pas beaucoup aidé. J’affirme que cela a plutôt été contre-productif, en sapant l’esprit d’entreprise et le bon sens au sein de ces cultures bancaires. Comme avant la crise financière, nous avons observé à maintes reprises des « accidents » ces dernières années. En ce sens, le rôle de la réglementation et l’essor de la compliance doivent être examinés d’un œil critique. Un système bancaire composé de banques entrepreneuriales plus petites, avec une responsabilité personnelle des associés, conduirait à un meilleur système financier que celui que nous connaissons actuellement.
D’autre part, il s’avère qu’il s’agit d’une illusion. La concentration des systèmes bancaires a continué de s’accroître. Aux États-Unis, nous avons assisté à une fuite des avoirs de la clientèle des banques régionales vers les grandes banques. Avec UBSCS, c’est un JP Morgan européen qui a désormais vu le jour. Le succès de la Suisse est désormais aussi lié au succès de cette banque. En ce sens, elle bénéficie désormais d’une garantie implicite de l’État. Cela aura aussi des conséquences politiques sur les modèles de rémunération au sein d’UBS, car une partie des bénéfices générés est purement imputable à la garantie de l’État. Avec les banques cantonales, la part de marché des banques bénéficiant d’une garantie de l’État en Suisse atteint désormais près de 50 %. S’agit-il seulement d’une solution temporaire? Des parties de CS seront-elles vendues à d’autres acteurs du marché afin de revenir à un système financier plus équilibré, ou s’agit-il du nouveau modus operandi?
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.