
Deux exposés, un même message : les vents porteurs ont disparu
La semaine dernière, j’ai donné deux exposés devant deux publics très différents : des family offices suisses au SFORES à Bad Ragaz le 3 novembre, et le Global Exchange Council de ULI Europe à Dublin le lendemain. Sur le papier, les sujets n’avaient pas grand-chose en commun : les taux et l’immobilier pour un investisseur en francs d’un côté, le modèle de croissance de l’Irlande de l’autre. Pourtant, les deux présentations ont abouti au même argument. Une grande partie de ce qui a porté les rendements et la croissance au cours de la dernière décennie provenait de forces extérieures, et ces forces sont en train de changer. Vous pouvez télécharger les deux présentations à la fin de cet article (chiffres arrêtés début novembre).
Bad Ragaz : ce sont les loyers qui devront faire le travail
Le choc énergétique a inversé le cycle mondial des taux : près de la moitié des 37 banques centrales que nous suivons ont aujourd’hui un taux directeur plus élevé qu’il y a six mois, alors qu’il y a un an, quatre sur cinq baissaient leurs taux. Au cours des trois mois à fin octobre, plus d’un tiers des quelque 600 séries de rendements que nous suivons ont augmenté et seulement 4 % ont baissé, et 93,5 % des 279 marchés prime européens couverts par notre MRE Score sont valorisés de manière tendue ou très tendue par rapport aux obligations. Avec des taux longs à leur niveau actuel, les valeurs vénales devront probablement être portées par la croissance des loyers, et non par la baisse des rendements.
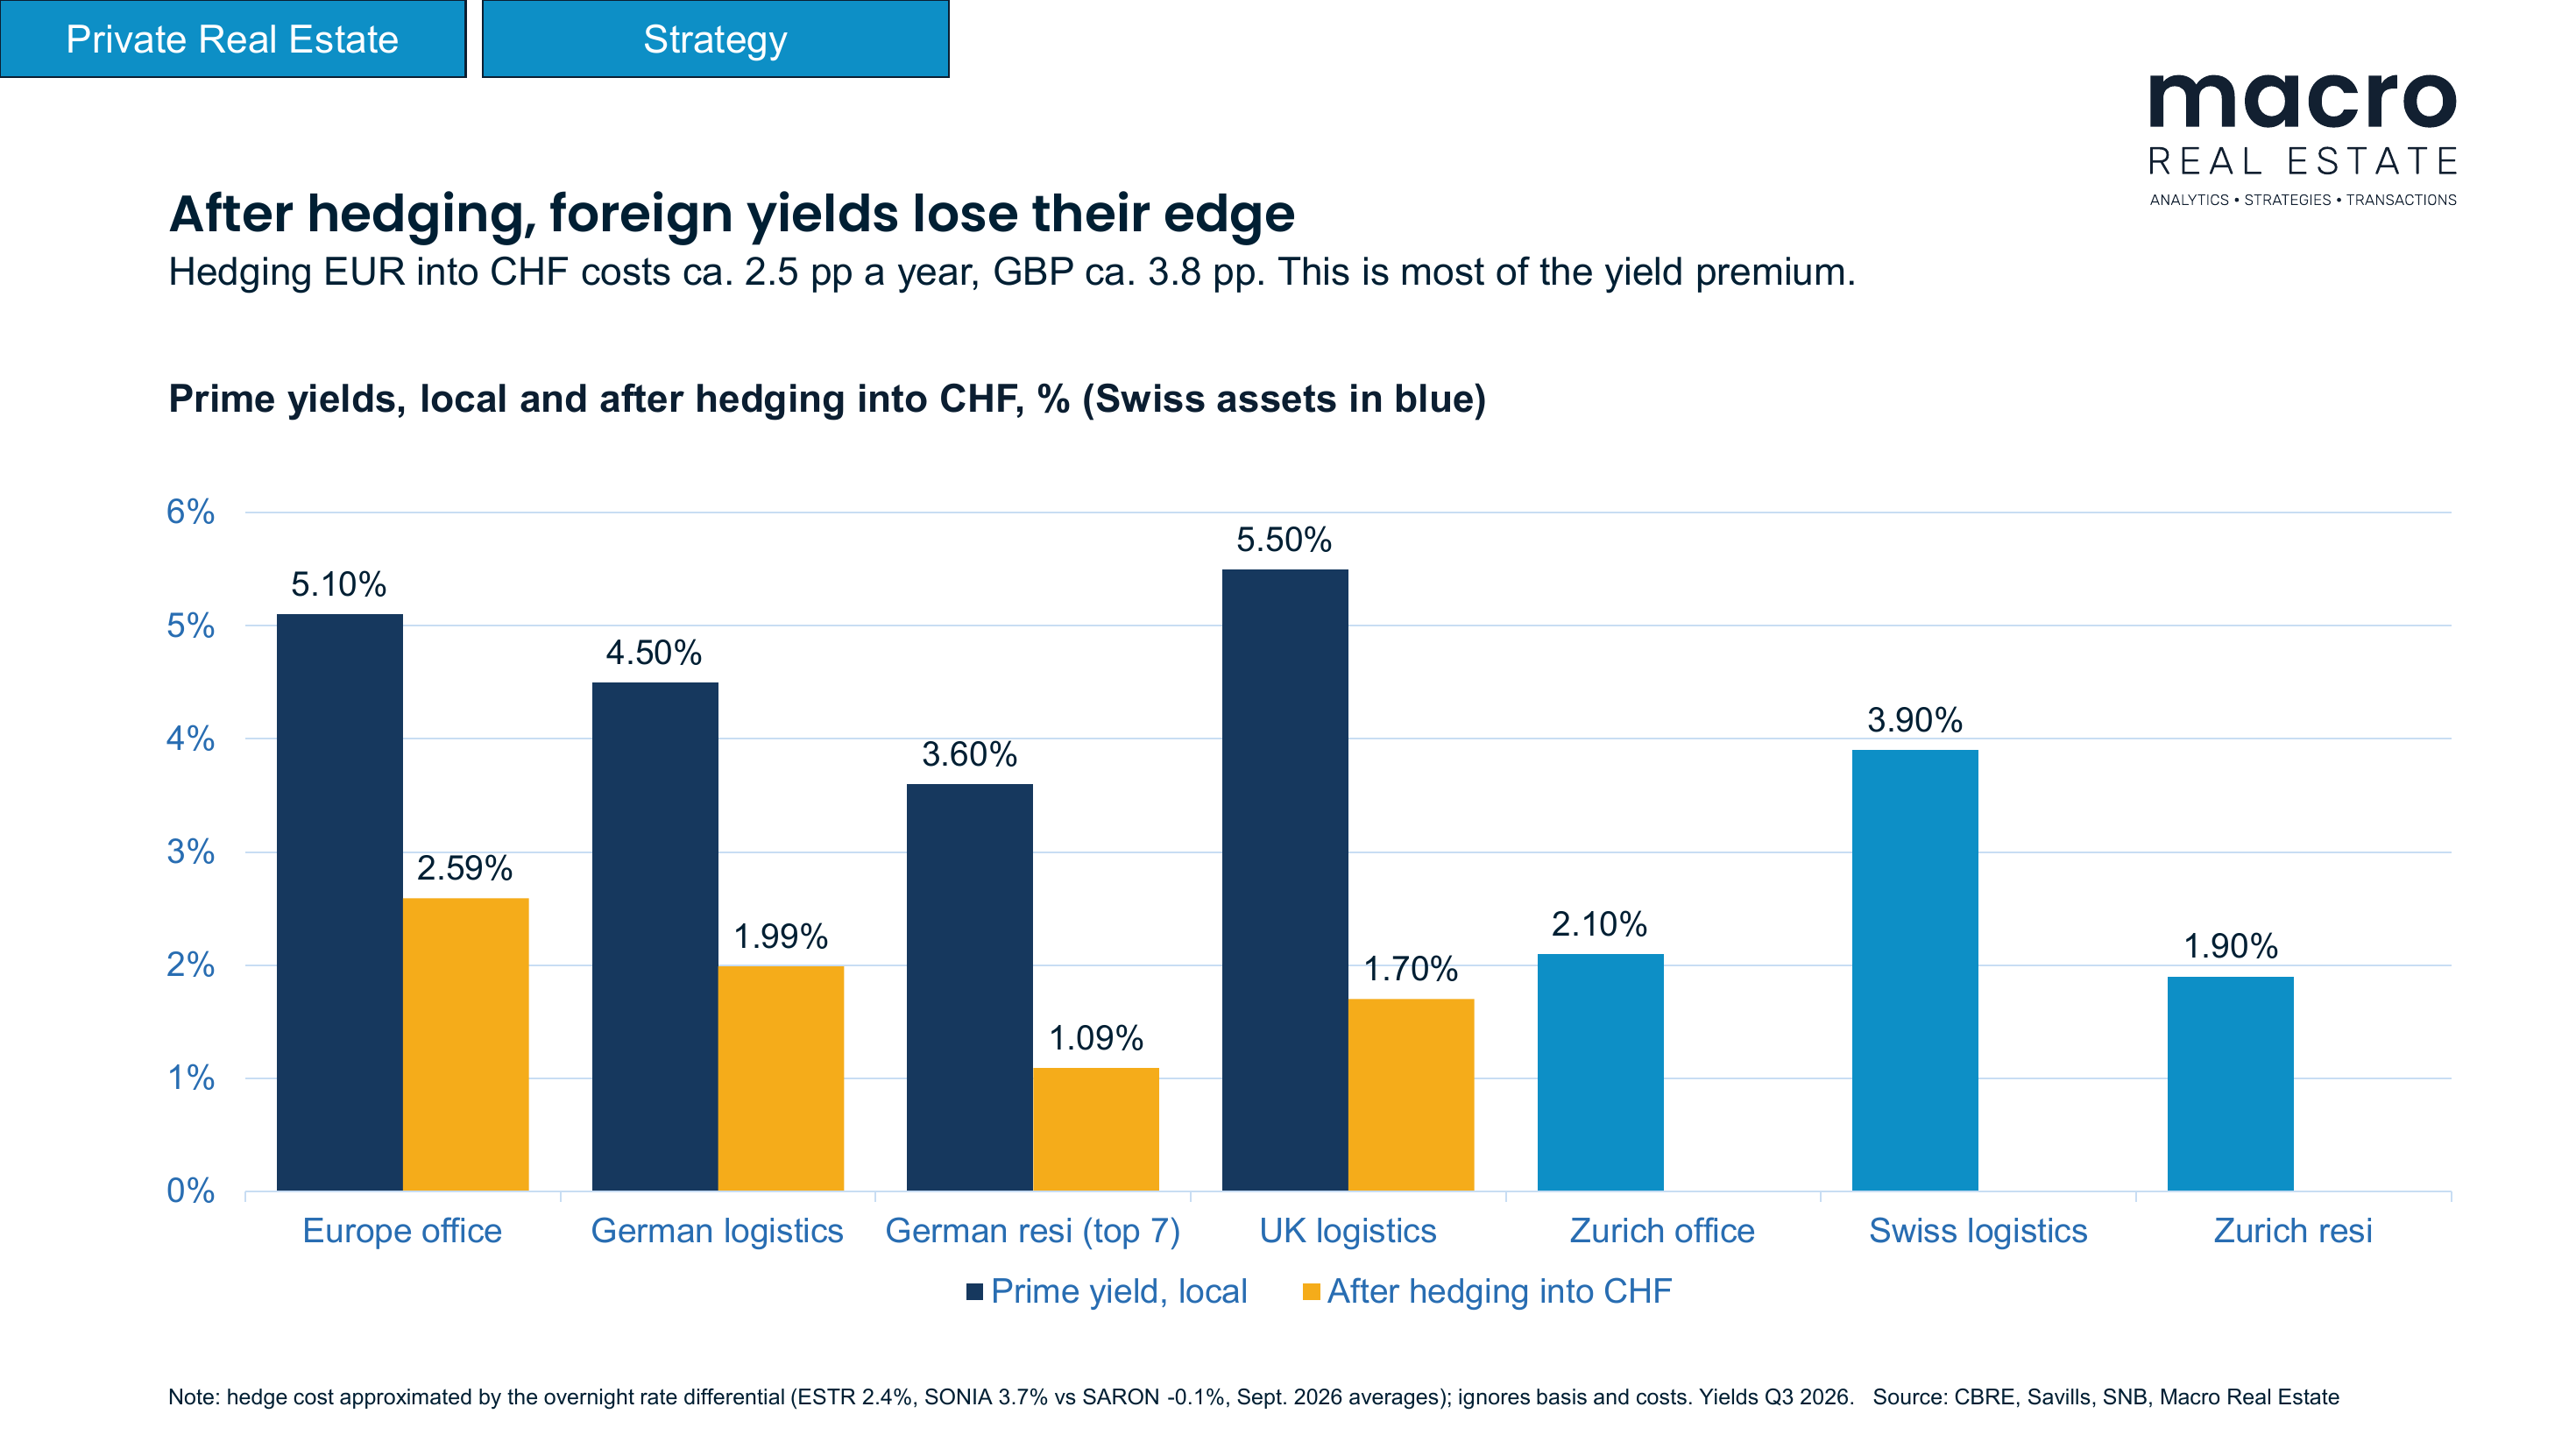
La Suisse fait (pour l’instant) exception, avec la BNS à 0 %, un taux de logements vacants de 0,9 % selon l’OFS et des rendements prime qui continuent de baisser légèrement. Mais elle est aussi valorisée comme une exception : à 2,1 %, une hausse de 25 pb coûterait plus de 10 % de sa valeur à un immeuble de bureaux prime à Zurich. Chercher du rendement à l’étranger est moins avantageux qu’il n’y paraît. La couverture de change coûte à peu près l’écart entre les taux courts, soit environ 2,5 points de pourcentage par an pour l’euro (taux de dépôt de la BCE à 2,5 %) et environ 3,8–4,0 pour la livre sterling (le Bank Rate est désormais à 4,0 %, il était de 3,75 % lorsque j’ai donné l’exposé). La logistique prime allemande, à 4,5 % (CBRE), rapporte donc environ 2,0 % une fois couverte en francs, soit à peu près la moitié des 3,9 % qu’offre la logistique prime suisse. Un investissement à l’étranger doit se justifier par la croissance, dans des secteurs portés par des tendances structurelles que le marché suisse offre à peine.
Source : CBRE, Savills, BNS, Macro Real Estate (présentation de Bad Ragaz, diapositive 18)
Dublin : le moteur de croissance irlandais tourne avec un carburant venu de l’extérieur
La croissance de l’Irlande est le produit d’un système : les investissements directs étrangers apportent des emplois, des exportations et des recettes fiscales, qui financent les compétences et les infrastructures qui attirent l’investisseur suivant. Une grande partie du carburant est toutefois venue de l’extérieur de l’Irlande : une garantie de sécurité américaine, un accès ouvert au marché américain et la liberté de se concurrencer sur les taux d’imposition. Le moteur est en outre concentré : les dix plus grands groupes ont payé 59 % des recettes nettes de l’impôt sur les sociétés en 2025 et les multinationales sous contrôle étranger 87 %, selon l’administration fiscale irlandaise Revenue.
Chacun de ces intrants est désormais plus cher, plus conditionnel ou moins certain. En 2025, les droits de douane américains ont atteint leur plus haut niveau depuis les années 1940, selon la Tax Foundation, un impôt minimum mondial de 15 % limite désormais ce qu’un faible taux d’imposition peut accomplir, et l’Europe doit se réarmer. Les bons chiffres d’aujourd’hui décrivent surtout le système d’hier, car les usines, les personnes et le savoir-faire évoluent lentement. Les flux changent en premier, et ils bougent déjà : les exportations irlandaises de biens vers les États-Unis ont reculé de 65,1 % au premier semestre 2026, en partie parce que les stocks constitués l’an dernier ont été écoulés, selon les chiffres du CSO. Parmi les quatre pièges que je vois pour l’Irlande, c’est le logement qui m’inquiète le plus. La Housing Commission estime le déficit à 212'500–256'000 logements, et la frustration politique qui en découle tend à créer une incertitude sur l’orientation des politiques publiques, qui freine encore la construction. Nous observons cette dynamique à Berlin, par exemple : le manque de logements alimente une frustration politique qui pousse à la socialisation du parc, de sorte que les capitaux privés restent à l’écart. Résultat : la pénurie de logements s’aggrave.
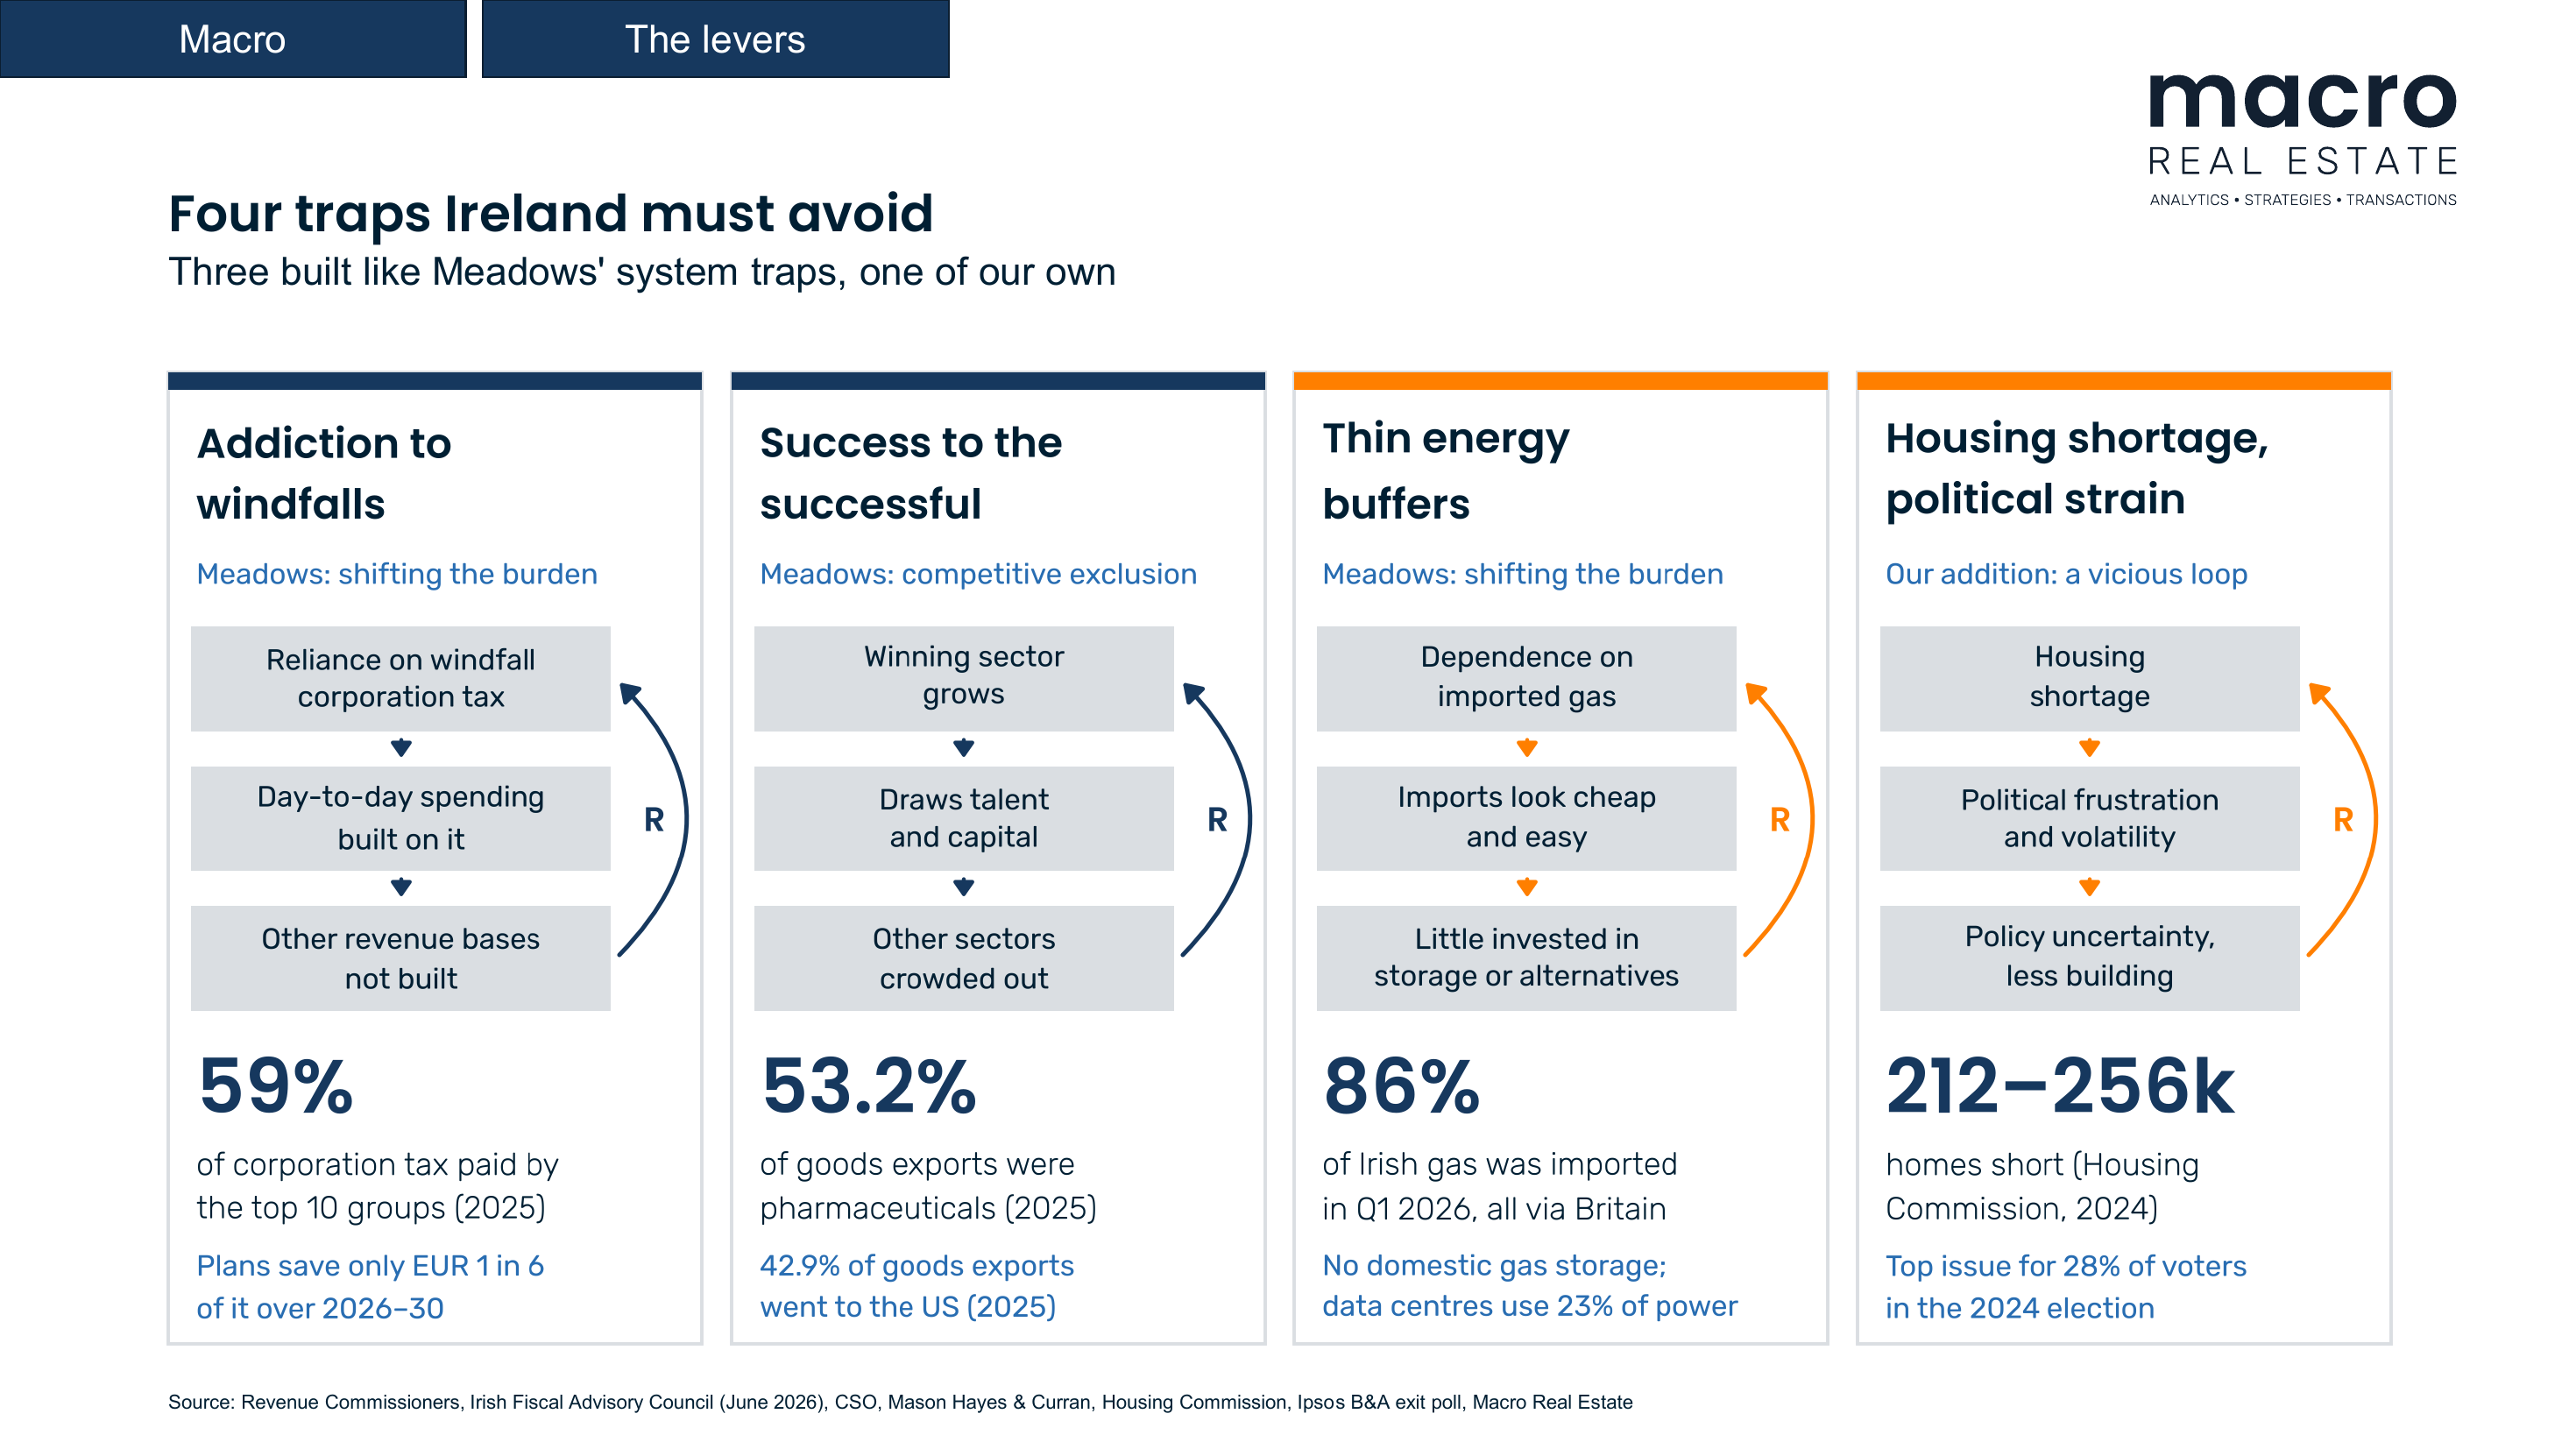
Source : Revenue, Irish Fiscal Advisory Council, CSO, Housing Commission, Macro Real Estate (présentation de Dublin, diapositive 9)
Les deux exposés se sont conclus sur le vieillissement
En Irlande, plus de 88 % des personnes de plus de 65 ans vivent dans des logements sous-occupés, selon l’ESRI. De petits logements adaptés aux seniors, proches des services, combinés à des solutions de monétisation du logement (equity release) pour les propriétaires âgés, libéreraient des logements familiaux et désamorceraient en même temps le piège du logement. En Suisse, le nombre d’habitants âgés de 80 ans et plus devrait à peu près doubler pour dépasser un million d’ici 2055 selon le scénario de référence de l’OFS, ce qui fait du logement pour seniors un secteur porteur évident pour un family office suisse, en Suisse comme à l’étranger. Il s’agit toutefois d’un actif d’exploitation : l’exploitant compte donc autant que l’immeuble.
Que devraient faire les investisseurs?
- Fondez votre underwriting sur la croissance des loyers. Avec des taux longs à leur niveau actuel, le marché obligataire ne fera pas le travail à votre place.
- Décidez de la devise avant de choisir le marché : avec couverture, le rendement doit venir des loyers; sans couverture, vous pariez sur le fait que le franc ne s’apprécie pas davantage.
- À l’étranger, prenez des positions concentrées dans des secteurs portés par la démographie, p. ex. le logement pour seniors et la logistique.
- Suivez de près le détroit d’Ormuz, le budget français et la BNS.
Ni l’Irlande ni un family office suisse ne peuvent empêcher le monde de se fragmenter, mais tous deux peuvent choisir où exercer leur levier.
Télécharger les présentations
- Ireland's growth story in a fractured world (ULI Europe Global Exchange Council, Dublin, 4 novembre 2026, PDF, en anglais)
- Macro View: Global & Swiss Markets (SFORES, Bad Ragaz, 3 novembre 2026, PDF, en anglais)
Si vous souhaitez que nous commentions l’une de ces présentations devant votre comité d’investissement ou votre conseil d’administration ou de fondation, n’hésitez pas à nous contacter.
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.