
Le CHF, une devise délicate : des rendements sur distribution attrayants pour l’immobilier commercial suisse du point de vue des changes
Les investisseurs immobiliers se concentrent généralement sur la performance immobilière, les plans de construction ou la beauté architecturale. L’ingénierie financière n’est pas considérée comme une compétence clé et beaucoup y voient même parfois un mal. Nous ne saurions être plus en désaccord. Les investisseurs immobiliers internationaux qui ignorent les risques de change le font à leurs risques et périls. C’est particulièrement vrai lorsqu’il s’agit d’une monnaie forte comme le CHF.
Les investisseurs core qui investissent à l’international continuent de regarder ce que les investissements peuvent rapporter dans leur monnaie de référence. Le risque de change est généralement couvert dans les stratégies core. Ce que la plupart des investisseurs sous-estiment, c’est que la couverture peut agir sur les rendements dans les deux sens. Lorsqu’on part d’une monnaie à taux d’intérêt plus élevé pour investir dans une monnaie à taux plus bas, la neutralisation des risques de change permet de dégager un rendement supplémentaire. Si la monnaie de référence de l’investisseur est une monnaie à faible rendement, la couverture de change pèse sur les rendements. En définitive, les investisseurs immobiliers internationaux qui doivent se couvrir devraient donc suivre les différentiels de taux d’intérêt et les intégrer dans leurs réflexions d’investissement.
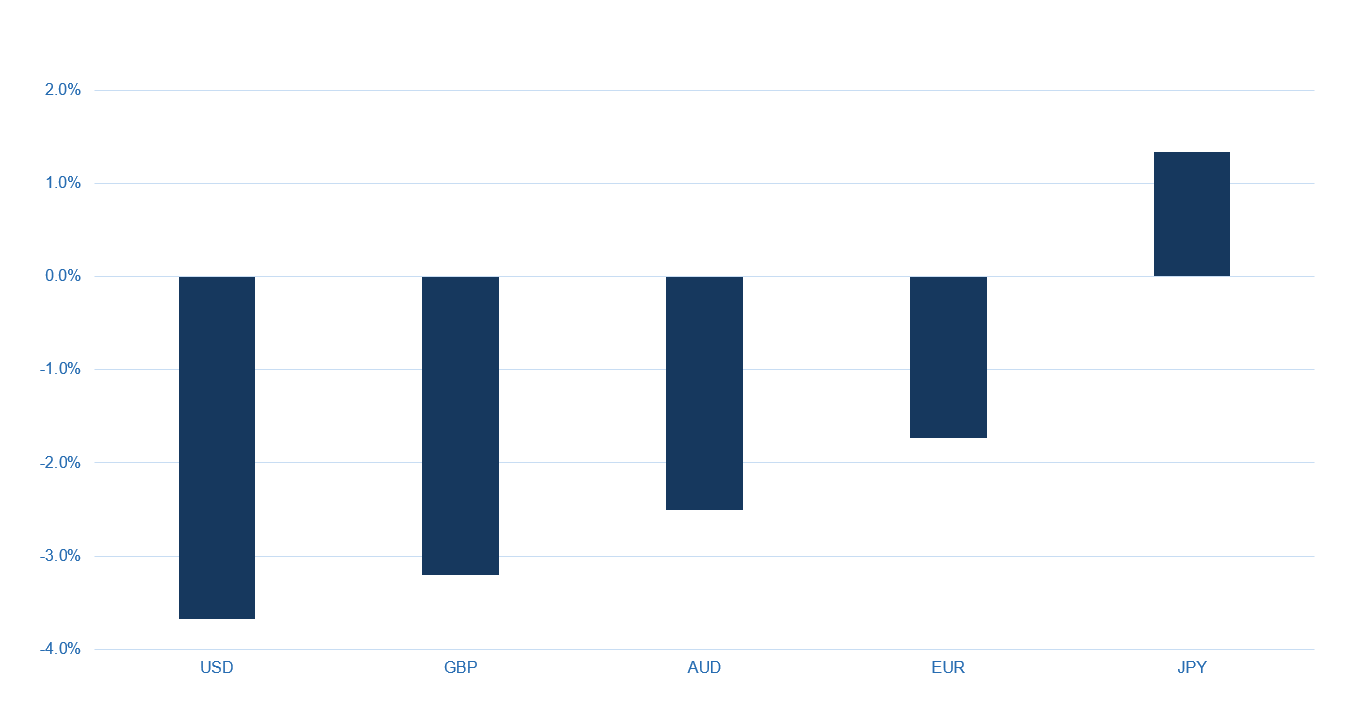
2022 a été une année hors du commun en ce qui concerne l’évolution des différentiels de taux, en raison de pressions inflationnistes variables selon les pays et des réactions des banques centrales. Le graphique 1 montre qu’avoir le CHF comme monnaie de référence s’accompagne actuellement de coûts de couverture élevés lorsqu’on investit à l’international. Selon nos estimations, la couverture de l’USD est la plus coûteuse, avec des coûts de couverture annuels de 3,7 %. L’an dernier, ces coûts étaient encore inférieurs à 1 %. Les coûts de couverture estimés face à l’EUR s’élevaient l’année précédente à 30 pb, alors que nous dépassons désormais 1,7 %. Cela s’explique entièrement par des hausses de taux plus agressives hors de Suisse en réaction à une pression inflationniste plus forte. Le Japon fait figure de grande exception, même si nous avons observé cette semaine certains ajustements de la politique MMT de la BOJ. Les investisseurs en CHF obtiennent désormais un rendement de change positif de plus de 1,3 % lorsqu’ils couvrent les risques liés au JPY.
Graphique 1 : rendements de couverture actuels estimés sur un an du point de vue d’une monnaie de référence CHF (au 21 décembre 2022)
Source : Bloomberg, Macro Real Estate AG
Mais qu’est-ce que cela signifie pour les investissements immobiliers? Il faut replacer les coûts de couverture dans le contexte des rendements immobiliers, des TRI et des rendements globaux. Les fluctuations de change ont un impact plus important sur les stratégies core moins risquées, en raison de la volatilité et des rendements plus faibles de ces investissements. Les investisseurs plus conservateurs devraient donc s’intéresser encore davantage aux rendements couverts contre le risque de change que les investisseurs value-add ou opportunistes.
Dans le graphique 2, nous avons comparé, dans les deux sens, les rendements sur distribution que nous observons pour les produits immobiliers core cotés et non cotés. Nous examinons le rendement sur distribution après couverture du point de vue du CHF lorsqu’on investit sur les marchés immobiliers internationaux. Mais nous examinons aussi une option que très peu d’investisseurs ont envisagée jusqu’ici : investir dans l’immobilier suisse et couvrir la devise en retour vers l’USD, le GBP ou d’autres monnaies.
Graphique 2 : rendements sur distribution des produits immobiliers core du point de vue des devises étrangères et du CHF
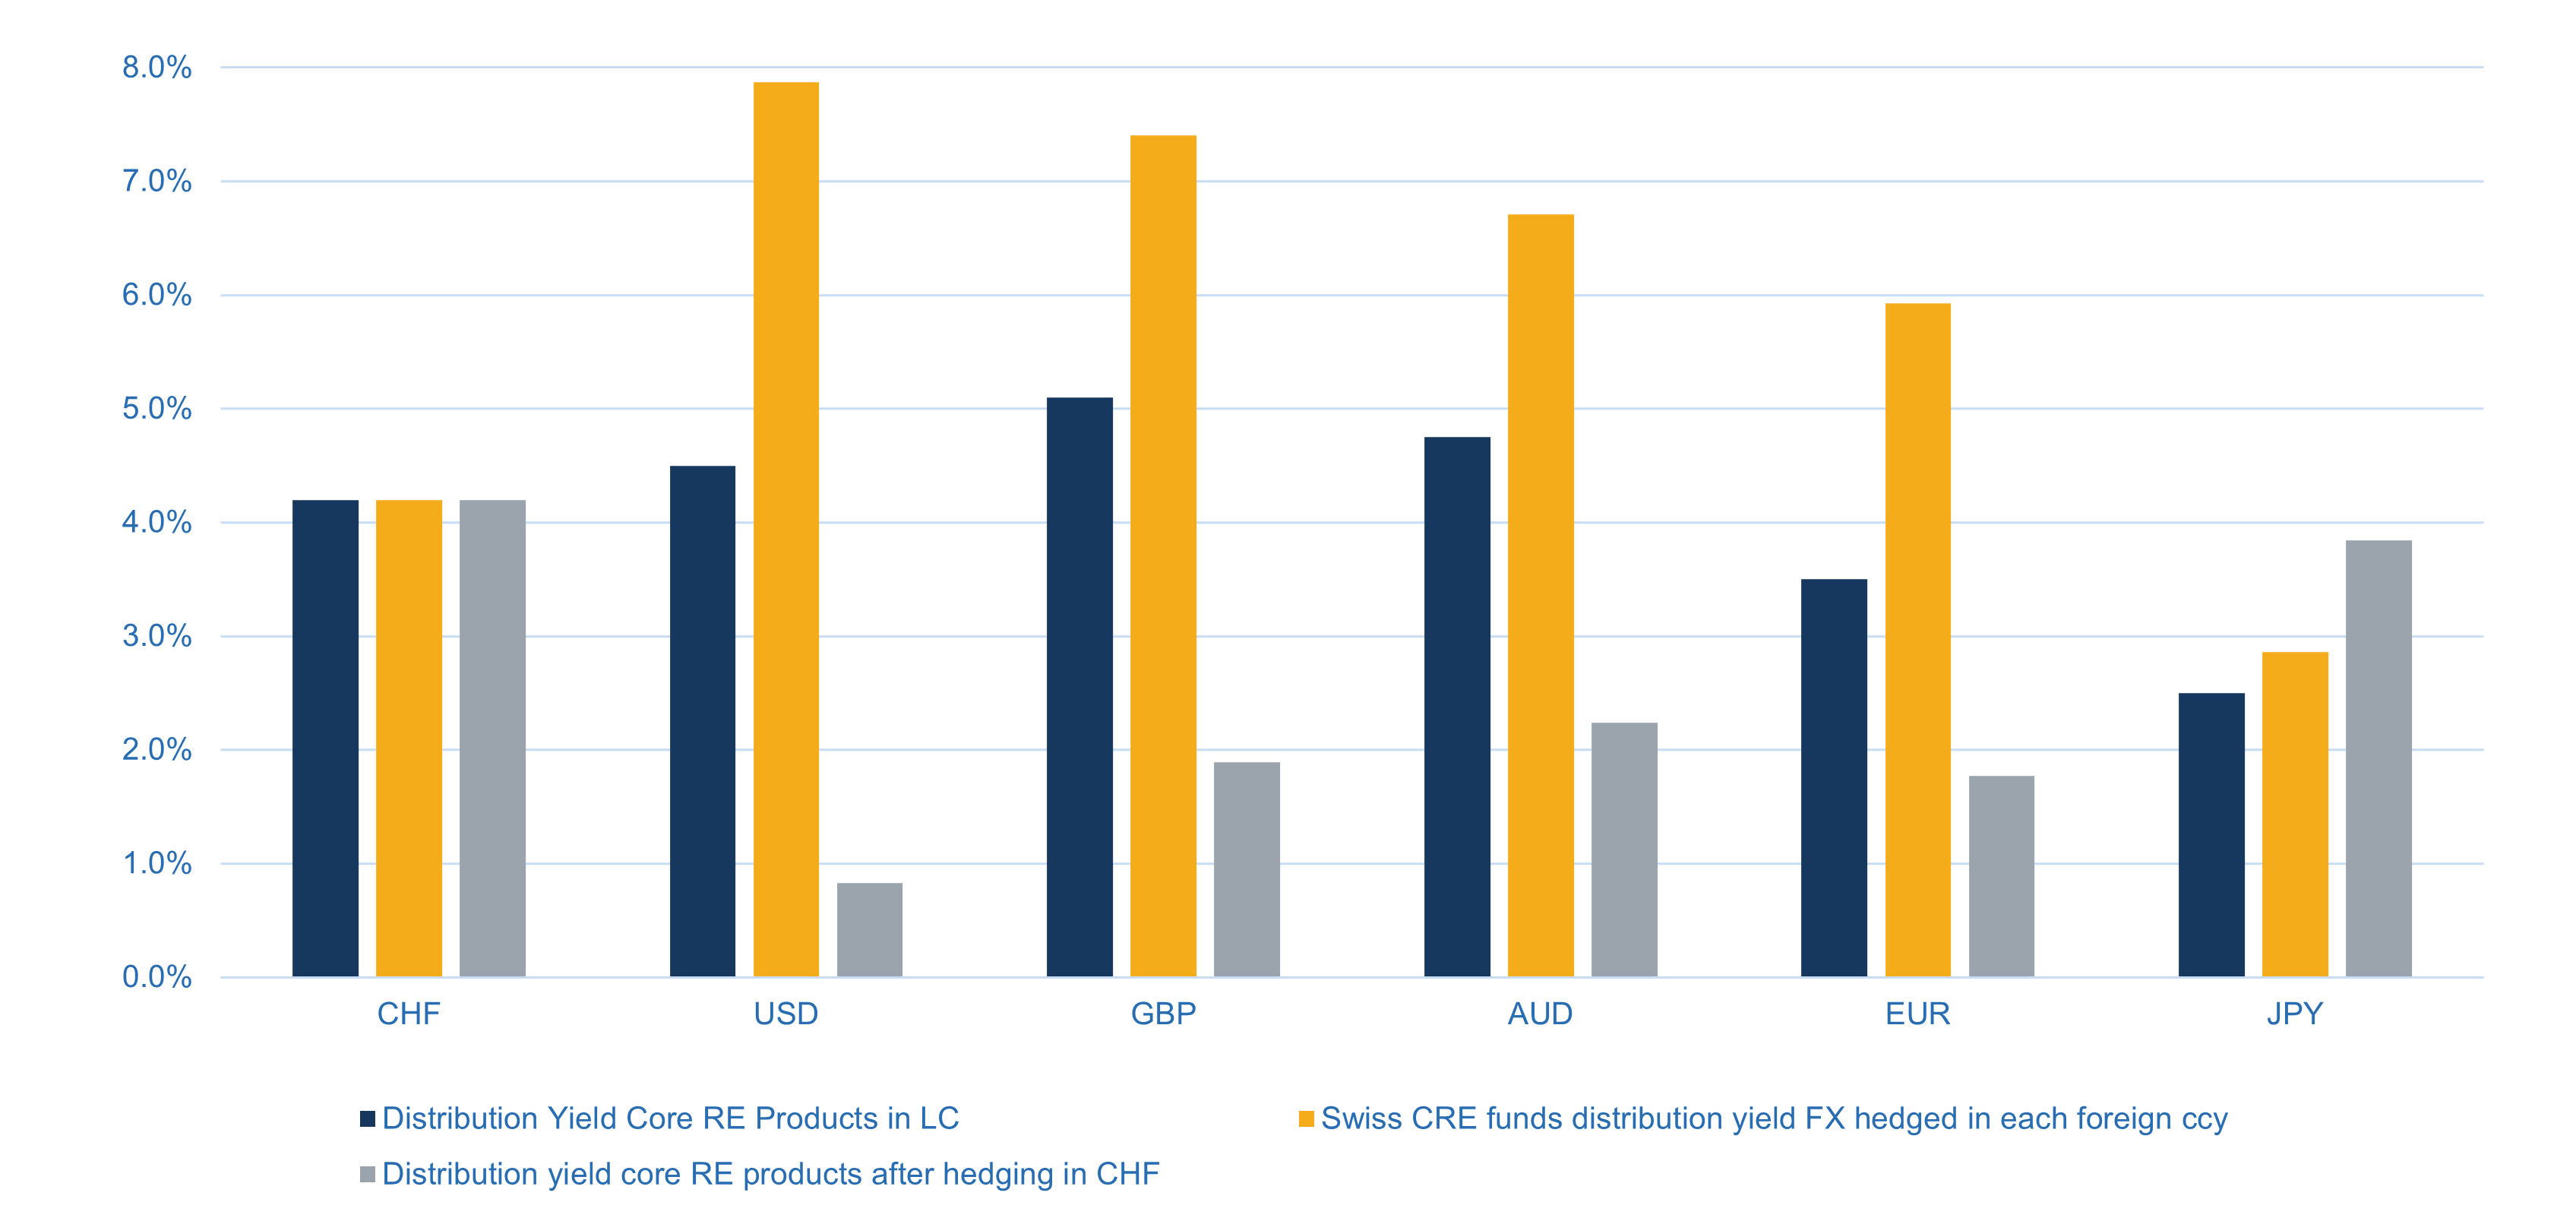
Source : Bloomberg, Macro Real Estate AG
Du point de vue d’une monnaie de référence CHF, les coûts de couverture absorbent actuellement une grande partie des rendements sur distribution lorsqu’on investit dans l’immobilier international. En effet, les valorisations immobilières et les rendements sur distribution ne se sont pas encore ajustés, alors que les taux d’intérêt ont bondi cette année de 450 pb dans des monnaies comme l’USD.
En investissant dans des fonds immobiliers core américains (non cotés), les investisseurs obtiennent, en monnaie locale, un rendement sur distribution plus ou moins comparable à celui des fonds immobiliers commerciaux suisses. Cette comparaison est quelque peu inéquitable, car les fonds immobiliers suisses se négocient avec un disagio, et nous les comparons à des produits fondés sur la VNI. Il s’agit néanmoins des instruments courants utilisés par les investisseurs institutionnels pour s’exposer indirectement à l’immobilier commercial suisse ou américain. Les REIT cotés offrent bien sûr un rendement du dividende plus élevé, mais je préfère utiliser l’immobilier non coté comme indicateur de l’exposition immobilière institutionnelle internationale plutôt que les REIT cotés, qui s’adressent plutôt aux investisseurs privés.
Les rendements sur distribution de l’immobilier suisse, intéressants du point de vue des changes
Les investisseurs qui raisonnent en USD, GBP, AUD (et aussi en KRW…), voire en EUR, trouvent en revanche dans l’immobilier commercial suisse des rendements sur distribution couverts contre le risque de change plutôt élevés. Certains fonds immobiliers suisses pourraient atteindre en 2023 un rendement sur distribution de 8 % en USD et encore d’environ 6 % en EUR. Qu’est-ce qui pourrait mal tourner?
- Ces rendements sur distribution reposent sur les dividendes passés. Il s’agit de dividendes annuels. Dans la plupart des cas, nous jugeons très probable que ces dividendes puissent être maintenus, mais certains fonds pourraient être en difficulté en raison de coûts d’endettement plus élevés.
- Il s’agit de fonds d’immobilier commercial. La « Lex Koller » réserve toutefois les investissements dans l’immobilier résidentiel suisse aux résidents suisses. Ce point ne pose donc pas non plus de problème pour les investissements dans l’immobilier commercial suisse.
- La couverture sur un an peut également être fixée. Il n’y a aucune incertitude à ce sujet. Si je vends des CHF à terme à un an contre USD, je peux verrouiller ma sortie. Cela ne fonctionne évidemment pas en cas de reconduction (roll), car les différentiels de taux, et donc les coûts de couverture, peuvent évoluer. Les investisseurs immobiliers peuvent aussi fixer la couverture sur des durées plus longues. Les rendements de couverture annuels sont alors plus faibles, car les marchés s’attendent à ce que ces différentiels de taux élevés se normalisent avec le temps. Ils restent toutefois nettement positifs sur un horizon de 5 ans.
- Les marges des banques et les coûts d’opportunité pèsent moins lourd, et les investisseurs institutionnels peuvent également les gérer.
- Le prix de sortie pour une période de détention d’un an constitue assurément un problème. Le cours des parts peut baisser, même si nous nous trouvons à des niveaux de disagio par rapport à la VNI historiquement élevés si l’on considère les 30 dernières années pour l’immobilier suisse. Mais les VNI n’ont pas encore été revues à la baisse en Suisse, et ce risque de valorisation existe clairement aussi en Suisse. De manière générale, nous nous attendons donc à ce que la VNI par part recule au cours des prochaines années pour la plupart des fonds immobiliers suisses, ce qui pourrait constituer un risque. La volatilité des valorisations des actifs immobiliers en Suisse reste néanmoins l’une des plus faibles au monde.
Macro Real Estate ne souhaitait pas formuler de recommandations d’investissement. Nous voulions plutôt éveiller la curiosité des lecteurs. Nous voulions aussi attirer l’attention des investisseurs immobiliers internationaux sur l’immobilier en CHF, car, compte tenu de l’évolution actuelle des différentiels de taux, il pourrait être intéressant de s’y pencher, même en tant qu’investisseur étranger. Pour nos clients, nous pouvons bien entendu fournir des présentations détaillées avec des paniers et des transactions permettant de mettre en œuvre de telles stratégies.
Certains investisseurs en devises étrangères préfèrent ne pas se couvrir et s’intéressent explicitement au CHF en raison de sa stabilité et de sa tendance à l’appréciation à long terme. C’est aussi une stratégie qui a bien fonctionné par le passé.
Nous ne voulons pas non plus laisser entendre qu’en raison des coûts de couverture actuellement élevés, les investisseurs suisses devraient rester en Suisse. Des marchés comme Londres, qui sont sur le point de corriger de 30 % à 40 %, pourraient offrir de meilleures opportunités en 2023 que l’immobilier core suisse. Tout dépend de ce que recherchent les investisseurs. Nous pensons qu’il y aura d’excellentes opportunités à l’international en 2023 et 2024, en particulier avec les stratégies value-add.
L’accent a été mis ici sur les distributions et, de ce point de vue, le marché immobilier suisse est actuellement très compétitif pour un investisseur en devises étrangères.
En définitive, les investisseurs immobiliers institutionnels devraient surveiller les risques de change et tenir compte des rendements de couverture. Macro Real Estate dispose d’une solide expérience dans l’accompagnement de ses clients face à l’évolution rapide de la dynamique macroéconomique. Nous pensons pouvoir apporter une valeur ajoutée, car nous nous situons à l’intersection des banques centrales, du financement, des marchés locatifs immobiliers et des marchés des capitaux.
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.