
L’inflation suisse est revenue à son niveau de fin 2021. L’immobilier doit-il s’inquiéter?

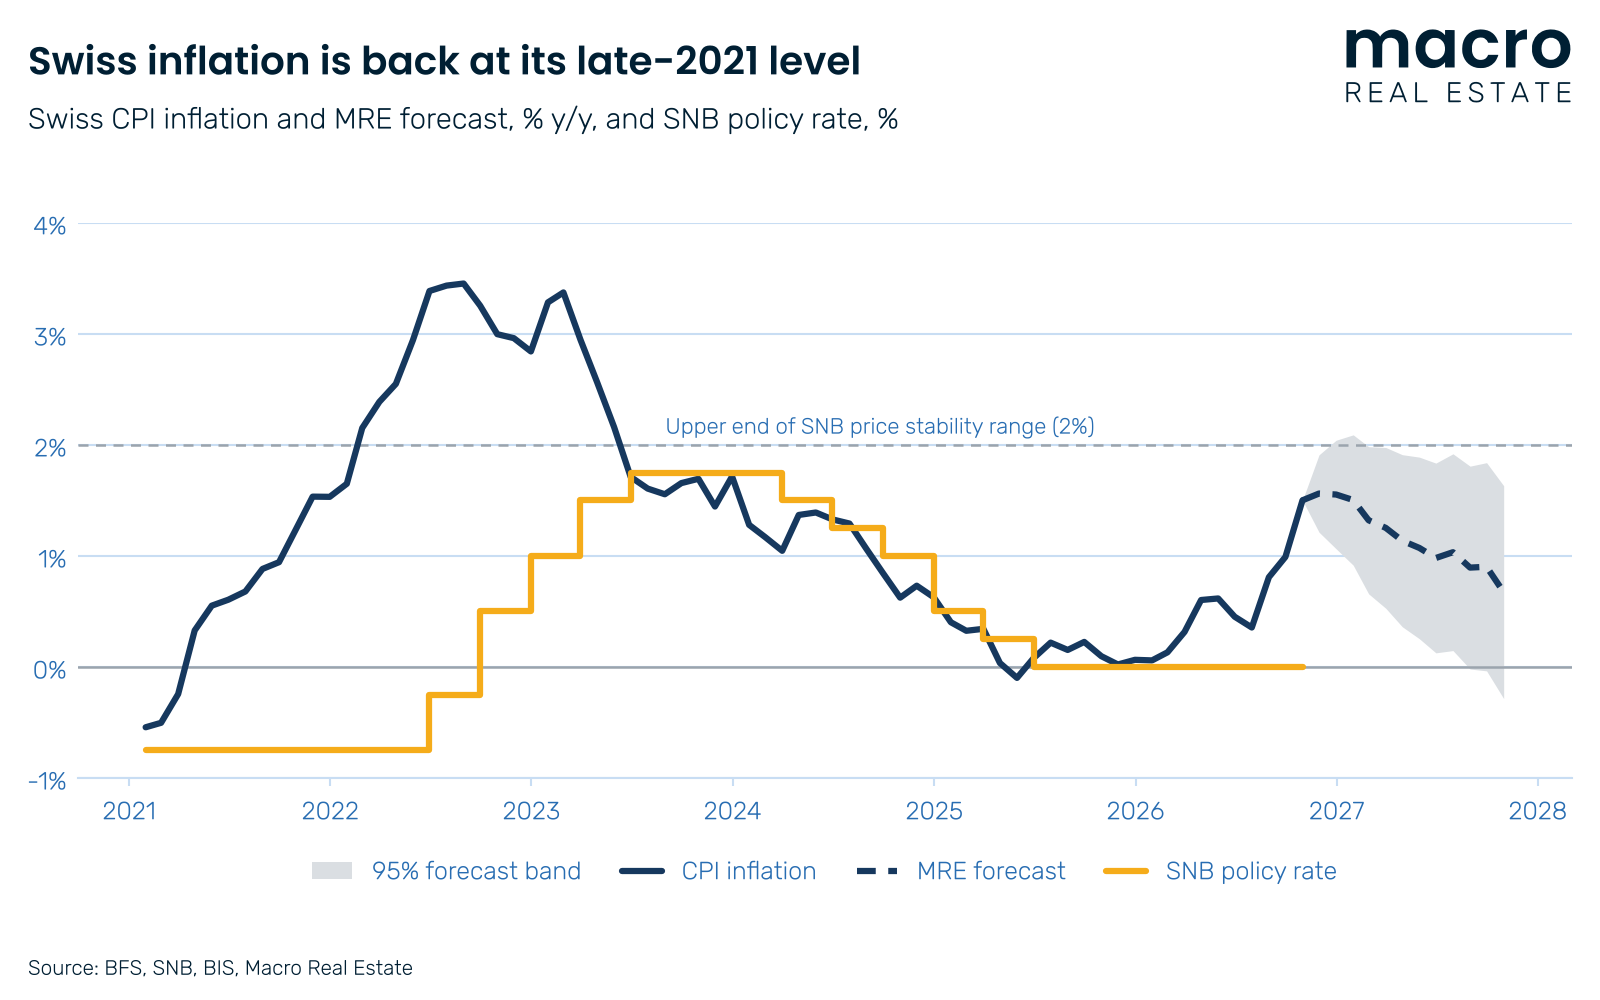
Les prix à la consommation en Suisse ont augmenté de 1,5 % sur un an en octobre, après 1,0 % en septembre, soit le taux le plus élevé depuis près de trois ans, selon l’Office fédéral de la statistique. Ce taux reste dans la fourchette de 0–2 % de la Banque nationale suisse, et la plupart ne le qualifieraient pas d’alarmant. Mais c’est exactement le niveau de l’inflation suisse en novembre 2021, quelques mois avant qu’elle ne franchisse la barre des 2 % et ne pousse la BNS à sa première hausse de taux en près de 15 ans. La question pour les investisseurs immobiliers est donc simple : cela peut-il se reproduire, et dans quelle mesure le marché immobilier suisse y est-il préparé?
Que s’est-il passé en 2022, et qu’est-ce qui a changé depuis?
L’épisode de 2022 mérite d’être rappelé, car il montre à quelle vitesse la situation peut basculer. L’inflation suisse était de 1,5 % en novembre 2021, a dépassé 2 % en février 2022 et a culminé à 3,5 % en août 2022, selon les données de la BNS. La BNS maintenait son taux directeur à −0,75 % depuis 2015 et, avec une inflation de 2,9 % en mai 2022, elle l’a relevé de 50 pb en juin 2022, puis l’a porté à 1,75 % en juin 2023 au fil de quatre hausses supplémentaires. Pour l’immobilier, les conséquences ont suivi avec un décalage : le taux d’intérêt de référence hypothécaire, qui n’avait jamais été relevé depuis son introduction en 2008, est passé à 1,50 % en juin 2023 puis à 1,75 % en décembre 2023, donnant à chaque fois aux bailleurs le droit d’augmenter les loyers existants de 3 % au maximum, pour autant que les baisses précédentes aient été répercutées. Le rendement des obligations de la Confédération à 10 ans a lui aussi progressé, atteignant près de 1,6 % fin décembre 2022, contre env. −0,5 % deux ans plus tôt, selon les données de la BNS.
Le point de départ actuel semble similaire en apparence. L’énergie est à nouveau le moteur : les produits pétroliers et le mazout ont fait grimper les prix en octobre, et notre propre décomposition montre que le logement, l’énergie et les transports représentent 1,2 point de pourcentage du taux global de 1,5 %. Il existe toutefois des différences importantes. La BNS part de 0,00 % et non de −0,75 %, et l’inflation sous-jacente est bien plus faible : la mesure de l’OFS, qui exclut l’énergie, les carburants ainsi que les produits frais et saisonniers, n’a progressé que de 0,5 % sur un an en octobre, selon le communiqué de l’OFS, alors qu’en 2022 l’inflation sous-jacente avait grimpé régulièrement vers 2 %. Le franc s’est en outre raffermi récemment, l’EUR/CHF s’établissant à 0,92 fin octobre contre 0,95 fin septembre, selon les données de la BNS, ce qui allège quelque peu la pression sur les prix à l’importation.
Graphique 1 : L’inflation suisse est revenue à son niveau de fin 2021
Inflation IPC suisse et prévision MRE, % sur un an; taux directeur de la BNS, %
Source : OFS, BNS, BRI, Macro Real Estate
Que faudrait-il pour que la BNS relève ses taux?
Notre modèle de prévision table sur une inflation d’environ 1,6 % en novembre et décembre, avant un repli à environ 0,7 % d’ici octobre 2027, à mesure que les effets de base liés à l’énergie disparaissent. C’est plus que la prévision d’inflation conditionnelle de la BNS de septembre, qui tablait sur 1,2 % au quatrième trimestre de cette année et sur une moyenne de 0,8 % en 2027, en supposant un taux directeur de 0,00 %. Notre modèle par composantes, qui prévoit séparément 11 groupes du panier, est encore plus pessimiste et culmine à environ 1,7 % en janvier 2027. La borne supérieure de notre intervalle de prévision à 95 % atteint 2,1 % vers le tournant de l’année. Notre scénario de base est donc que l’inflation culmine dans les mois à venir, mais les risques sont orientés à la hausse.
Pour que la BNS relève ses taux, plusieurs conditions devraient selon nous probablement être réunies simultanément. Premièrement, les prix de l’énergie devraient rester élevés assez longtemps pour que les coûts du diesel et du fret se répercutent, via les prix à la production, sur les prix d’autres biens et services : c’est ce canal de l’inflation par les coûts qui a transformé un choc énergétique en une inflation plus large en 2022. Deuxièmement, l’inflation sous-jacente devrait se rapprocher nettement de 1,5–2 %, ce qui signalerait des effets de second tour via les salaires et les services. Troisièmement, le franc devrait à nouveau s’affaiblir, comme il l’a fait cet été, de sorte que l’inflation importée s’ajoute à la pression intérieure. Enfin, la prévision d’inflation conditionnelle de la BNS elle-même devrait dépasser 2 % sur son horizon. Même alors, la BNS a indiqué être disposée à intervenir sur le marché des changes, et des ventes de devises pour renforcer le franc pourraient en partie se substituer à des hausses de taux, les ventes de devises ayant complété les hausses de taux à partir de mi-2022 selon le Rapport de gestion 2022 de la BNS.
Les derniers jours ont plutôt rendu le scénario d’une hausse des taux moins probable. Les démocrates devraient contrôler les deux chambres du Congrès à l’issue des élections de mi-mandat aux États-Unis, et les marchés semblent y voir une probabilité accrue d’un effort en faveur d’une fin négociée de la guerre avec l’Iran. Le Brent se négocie actuellement autour de USD 97 le baril, selon Trading Economics, soit en dessous de son niveau de début octobre. Si cela se confirme, la baisse des prix du pétrole se répercuterait en quelques mois sur l’inflation globale suisse via les carburants et le mazout.
C’est toutefois un grand « si » : les frappes américaines sur le territoire iranien se sont poursuivies la semaine dernière, et le guide suprême iranien aurait averti que quiconque s’attend à un changement de la politique américaine « se trompe lourdement », comme le rapporte The National.
L’immobilier suisse est valorisé comme si les taux devaient rester à zéro
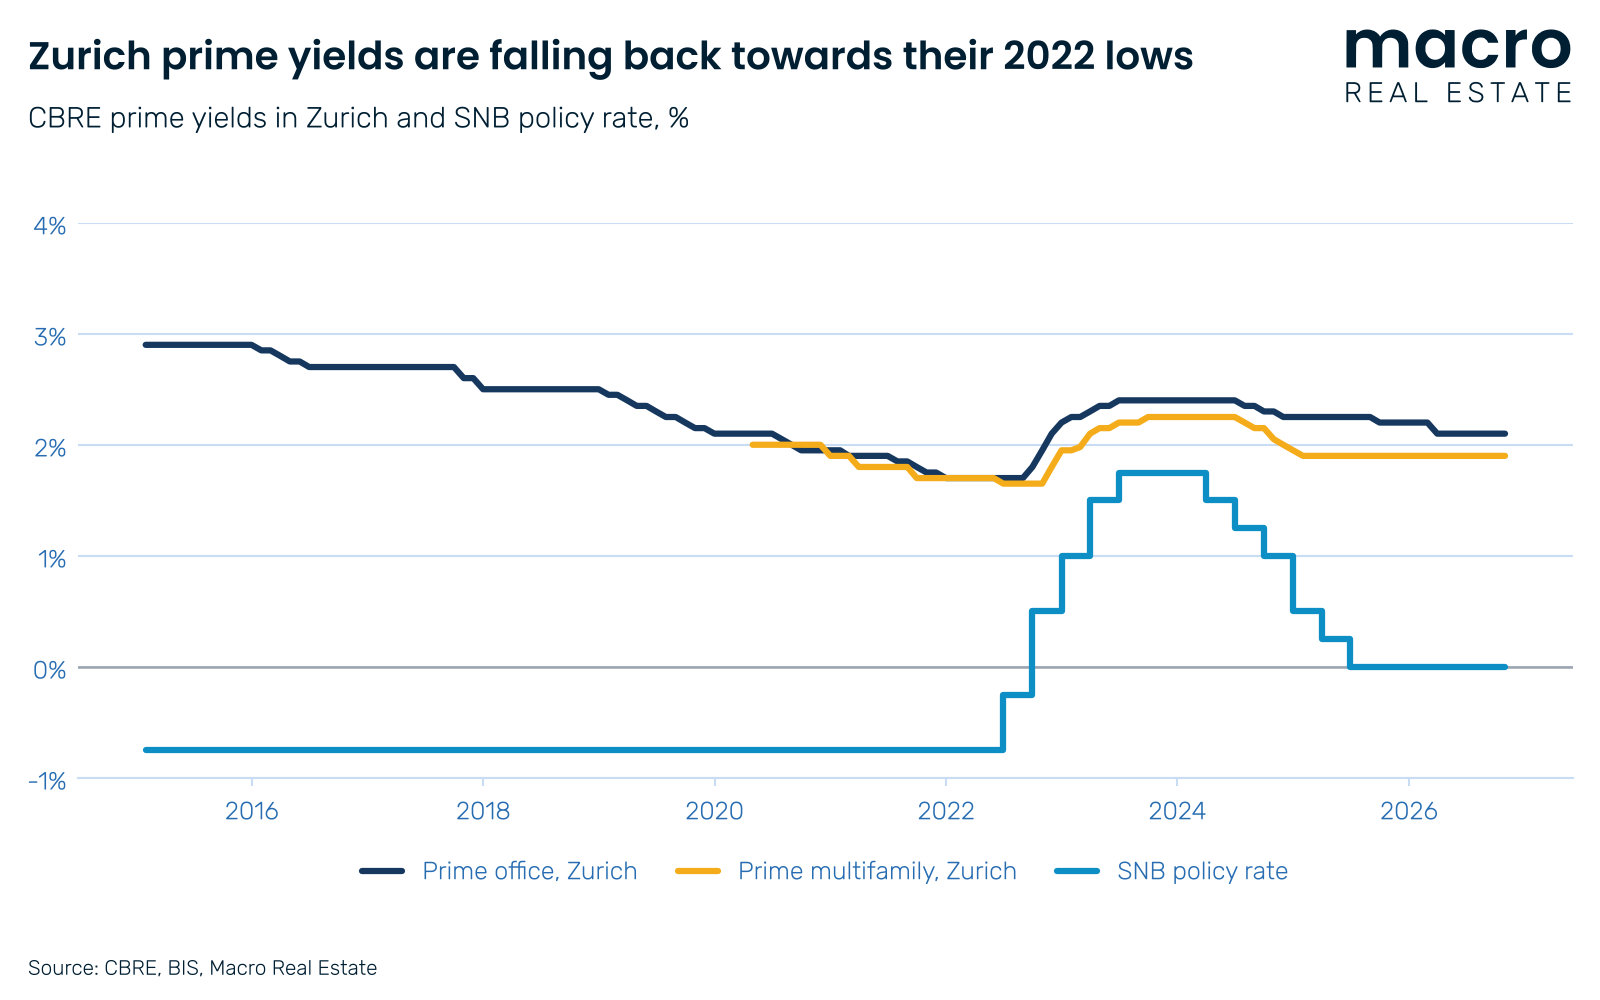
C’est là que les investisseurs immobiliers doivent faire preuve de prudence. Les valorisations ont récemment progressé plus vite que les loyers, en grande partie grâce à l’argent bon marché. L’indice IAZI des prix des immeubles de rendement a augmenté de 4,5 % sur un an au T3 2026, tandis que l’indice IAZI des loyers proposés a progressé de 2,3 %, après environ 3,5 % au premier semestre. CBRE situe le rendement prime des immeubles locatifs à Zurich à 1,90 % et celui des bureaux à Zurich à 2,10 %. Après les hausses de taux de 2022–23, ces rendements sont passés de 1,65 % et 1,70 % à des pics de 2,25 % et 2,40 %, et ils ont depuis effacé plus de la moitié de cette hausse pour les immeubles locatifs et un peu plus de 40 % pour les bureaux.
Les revenus locatifs, quant à eux, ont peu de marge de progression. Le taux d’intérêt de référence est de 1,25 %, et le taux hypothécaire moyen sous-jacent de 1,31 % devrait dépasser 1,37 % pour qu’il augmente, selon l’Office fédéral du logement. Avec un SARON proche de zéro, c’est peu probable à court terme. L’inflation reste donc le principal levier pour les baux existants, et le droit du bail est ici restrictif : sauf si un bail est expressément indexé, les bailleurs peuvent répercuter au maximum 40 % de la hausse des prix à la consommation, soit env. 0,6 % au taux d’inflation actuel. Les loyers de marché ne sont pas d’un grand secours non plus. Wüest Partner s’attend à une hausse des loyers proposés de 0,9 % en Suisse en 2027, et en ville de Zurich, les loyers proposés ont déjà baissé de 1,7 %, ce qui, selon Wüest Partner, pourrait indiquer que de nombreux ménages ont atteint la limite de ce qu’ils peuvent se permettre, comme le rapporte cash.ch.
Prenons un exemple simple. Un immeuble locatif prime à Zurich évalué sur la base d’un rendement de 1,90 % perdrait 15,6 % de sa valeur, à loyers inchangés, si les rendements revenaient à leur niveau de 2023, soit 2,25 %. Avec des loyers existants progressant d’environ 0,6 % par an grâce à la répercussion de l’inflation, il faudrait près de trois décennies d’indexation pour compenser cette perte, et davantage encore si l’inflation recule comme nous le prévoyons. Un marché qui laisse si peu de marge d’erreur est, en somme, valorisé à la perfection.
Graphique 2 : Les valeurs immobilières suisses progressent plus vite que les loyers
Indice IAZI des prix des immeubles de rendement et indice des loyers proposés, % sur un an

Source : IAZI, Macro Real Estate
Graphique 3 : Les rendements prime à Zurich se rapprochent à nouveau de leurs plus bas de 2022
Rendements prime CBRE à Zurich et taux directeur de la BNS, %
Source : CBRE, BRI, Macro Real Estate
Que devraient faire les investisseurs et les équipes immobilières?
Notre scénario de base est que l’inflation suisse culmine vers le tournant de l’année et que la BNS maintienne son taux à 0,00 %. Mais l’asymétrie est défavorable : peu de potentiel de hausse du côté des loyers et beaucoup de risque de baisse si les taux bougent. Nous suggérons donc ce qui suit :
- Soumettez les valorisations à un test de résistance avec une hausse de 25–50 pb des rendements de sortie et vérifiez vos covenants de loan-to-value dans ce scénario. La hausse des rendements prime à Zurich en 2022–23 a été de 60–70 pb.
- Appliquez systématiquement la répercussion de l’IPC aux baux existants et documentez-la. À 40 % de l’inflation, elle est faible, mais dans un marché où la croissance des loyers est par ailleurs plafonnée, chaque ajustement compte.
- Ne fondez pas vos acquisitions sur une nouvelle compression des rendements ni sur une croissance des loyers de marché à Zurich. La récente baisse des loyers proposés en ville de Zurich rappelle que la capacité financière des ménages fixe un plafond, aussi rares que soient les logements.
- Revoyez la structure de votre financement. La dette basée sur le SARON est bon marché aujourd’hui, mais elle expose pleinement l’emprunteur à une hausse des taux. Fixer une partie de la dette tant que les taux sont bas peut valoir son coût.
- Surveillez de près l’inflation sous-jacente, les prix à la production et l’EUR/CHF en plus du taux global, ainsi que l’examen de la situation économique et monétaire de la BNS en décembre et la prochaine publication du taux d’intérêt de référence le 1er décembre.
Et n’oubliez pas : il est plus facile de se préparer à des taux plus élevés lorsqu’ils sont un risque que lorsqu’ils sont une réalité.
À propos des données : l’inflation IPC suisse et l’inflation sous-jacente proviennent de l’OFS et du portail de données de la BNS; les taux directeurs, de la BNS et de la BRI. La prévision d’inflation MRE repose sur un modèle SARIMAX de l’IPC suisse avec l’inflation de l’UE, le chômage en Suisse et les prix à la production comme variables explicatives (calcul du 4 novembre 2026), complété par un modèle par composantes portant sur 11 groupes de l’IPC à titre de contrôle. Les rendements prime sont des données d’évaluation de CBRE; les indices de prix et de loyers proviennent d’IAZI.
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.