
Opportunités structurelles sur fond de marchés des capitaux affaiblis : gros plan sur la santé portée par la technologie
Par Dr Carri Duncan et Zoltan Szelyes
Carri est Managing Partner chez Karaktero, un cabinet de conseil et de services en capital au service des secteurs de la santé et de la technologie. Contact : carri[dot]duncan[ät]karaktero[dot]net
Zoltan est CEO et propriétaire de Macro Real Estate, une société de conseil internationale en macroéconomie et en immobilier fondée sur la recherche. Il dirige également le pôle d’investissement immobilier international de Dicoval, un single family office suisse. Contact : zoltan[dot]szelyes[ät]macrorealestate[dot]com
Le monde traverse actuellement une série d’événements de type « cygne noir » : guerre, inflation, démondialisation, 3e année de pandémie et désormais la fin d’un marché haussier d’une décennie, assortie d’un risque de récession.
Dans cet environnement macroéconomique, nous nous attendons à ce que quelques secteurs non seulement résistent, mais s’imposent et prospèrent. Les investisseurs ne devraient toutefois pas oublier le conseil de Seth Klarman pour surperformer le marché : « S’inquiéter du macro, investir dans le micro ». L’environnement actuel des marchés des capitaux peut offrir des conditions très attrayantes pour les millésimes d’investissement 2022 et 2023. Les investisseurs qui déploient des liquidités ne devraient pas s’arrêter au marché actuel, mais plutôt anticiper où se trouveront l’économie et la société dans 5 à 10 ans. Nous estimons que les innovations, les mutations technologiques et les tendances structurelles continuent d’offrir de nombreuses opportunités dans le domaine de la santé portée par la technologie.
2022 : vente massive des actions comme des obligations
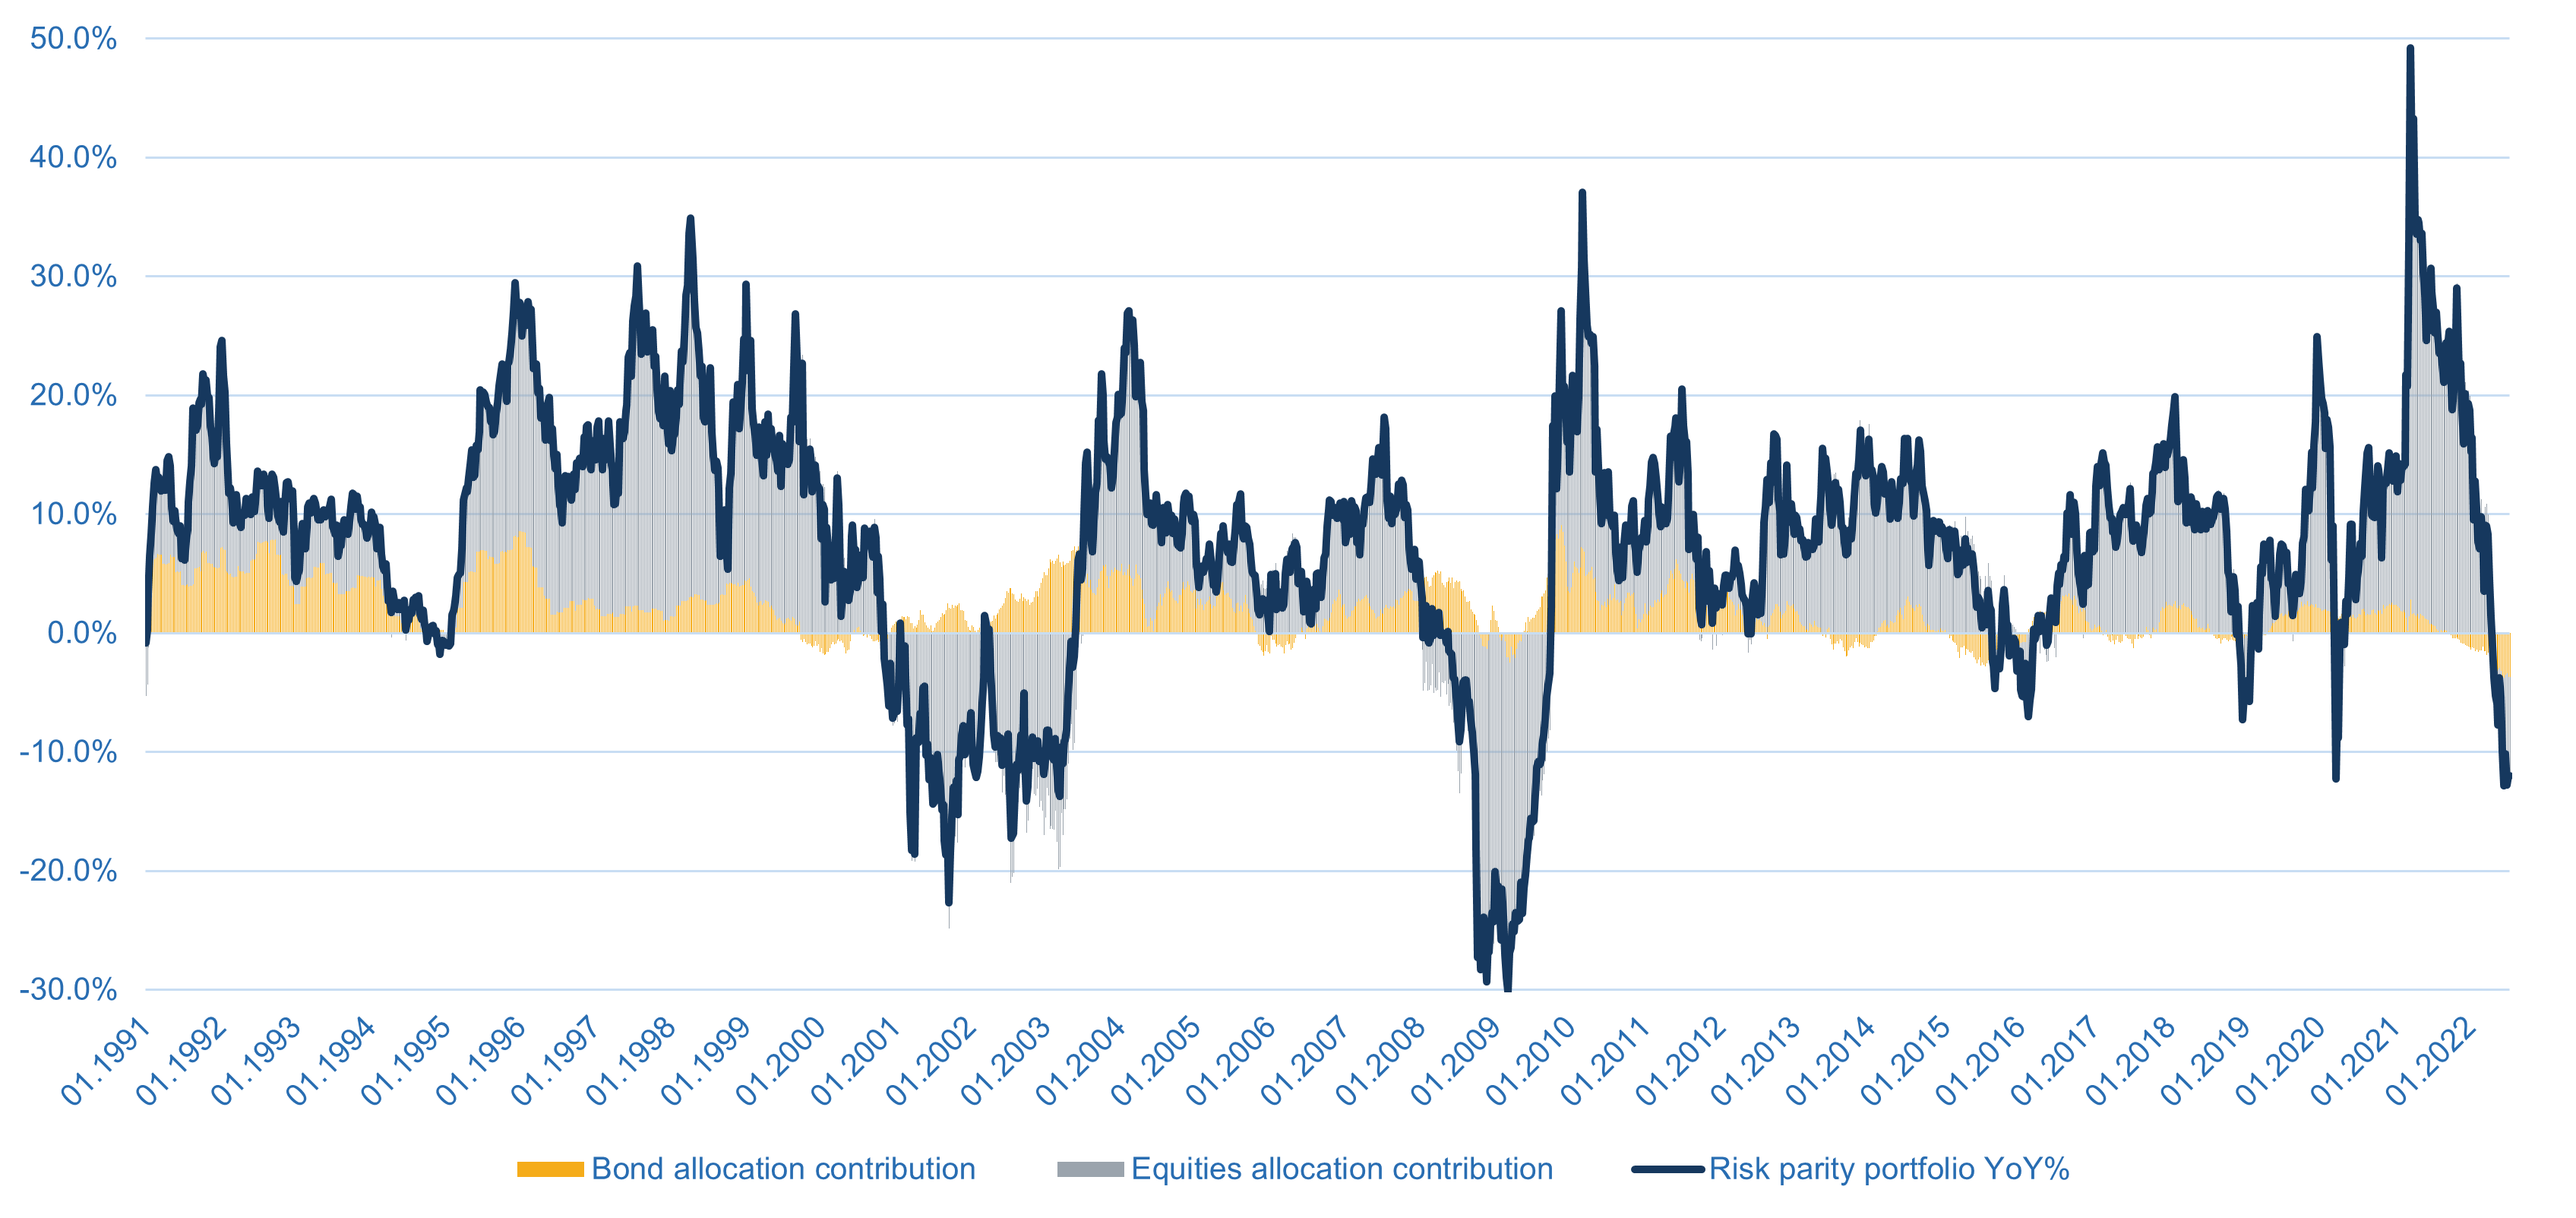
Cette année, les défis n’ont pas manqué pour les investisseurs. La stratégie d’allocation d’actifs « risk parity », prisée des investisseurs, principalement de ceux qui opèrent uniquement sur les marchés cotés, prévoit une allocation de 60 % en actions et de 40 % en obligations. Comme le montre le graphique 1, cette stratégie a subi un sérieux revers. Sa performance sur un an est comparable à celle des grandes années de « risk-off ». Le recul des marchés actions, mesuré par le S&P500, n’est pas encore aussi prononcé que lors d’autres phases de vente massive. Le véritable problème est que les obligations, censées faire contrepoids en période de turbulences sur les marchés actions, semblent avoir subi une débâcle encore plus large au regard de leur volatilité historique. Pour certains indices obligataires, 2022 (depuis le début de l’année) constitue la plus mauvaise année jamais enregistrée. Sur un an, le portefeuille « risk parity » recule de 12 %, avec une contribution négative de 3,7 % pour les obligations et de 8,3 % pour les actions.
Graphique 1 : rendements sur un an du portefeuille « risk parity »
Source : Bloomberg, Macro Real Estate AG
Mutations structurelles et accélérateurs dans le paysage inflationniste
L’inflation est au cœur des ajustements actuels des marchés. Nous estimons que les moteurs de l’inflation ont changé ces dernières années, une évolution accélérée par deux événements clés : la pandémie de Covid-19 et la guerre en Ukraine.
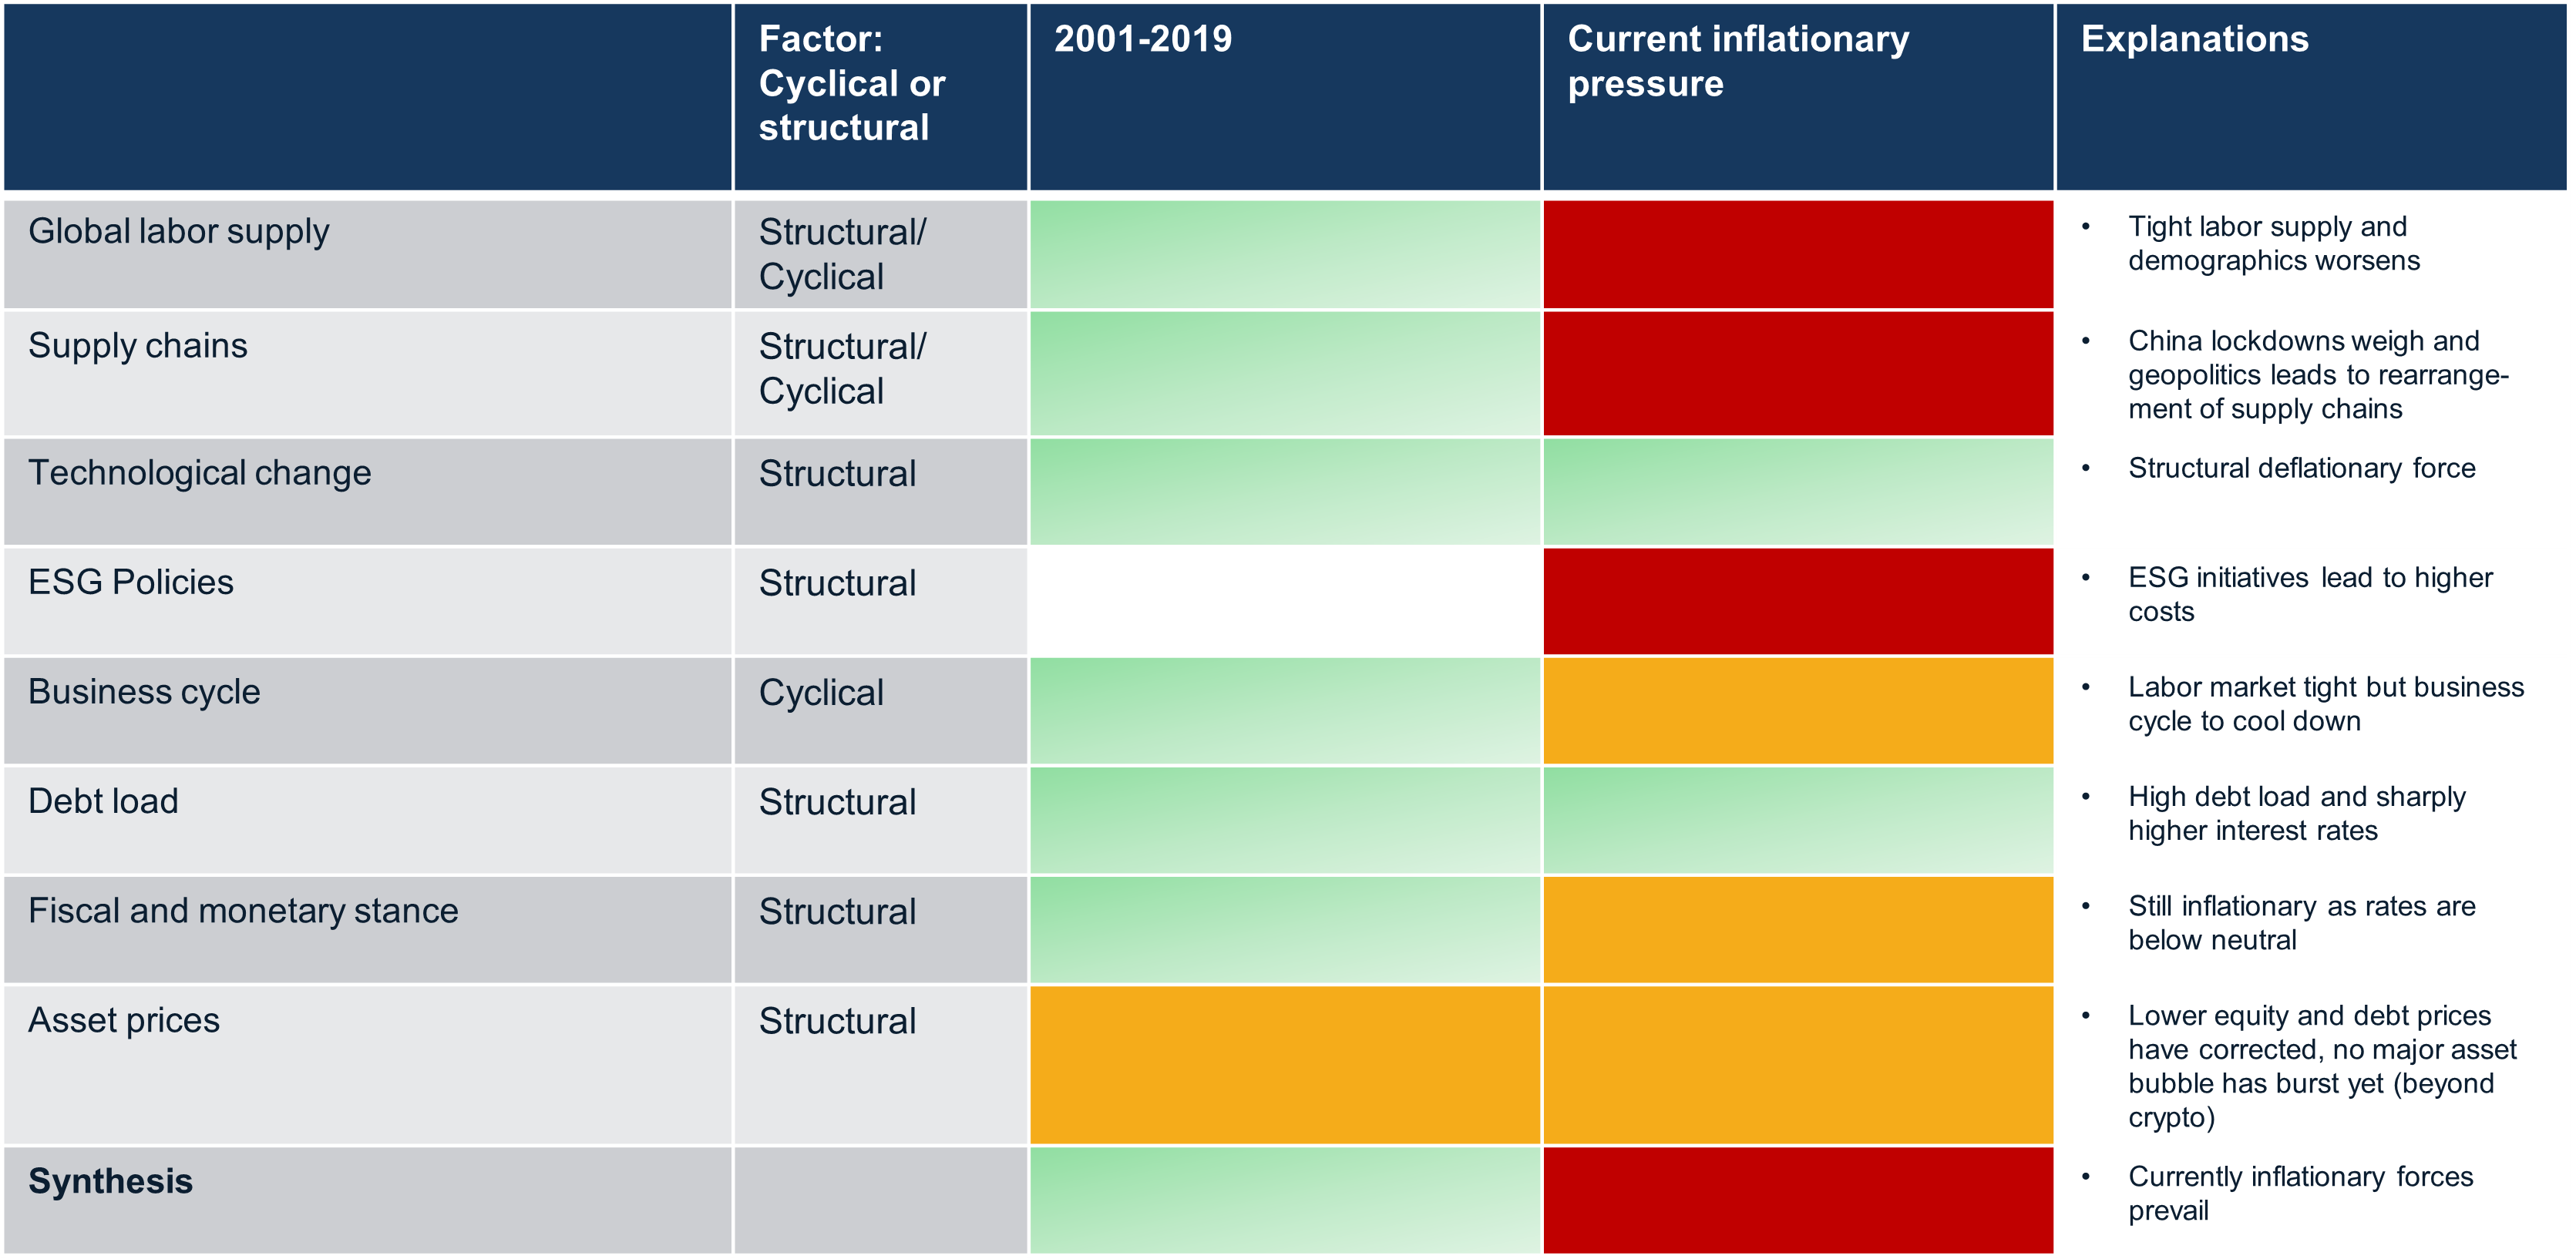
Le graphique 2 résume les moteurs de l’inflation. Au cours des deux dernières décennies, une multitude de facteurs ont créé un environnement de faible inflation et de taux d’intérêt bas. L’entrée de la Chine à l’OMC en 2001, conjuguée à la tendance à la mondialisation, a permis aux entreprises de puiser dans un réservoir presque inépuisable de main-d’œuvre bon marché. Grâce au progrès technologique, des chaînes d’approvisionnement mondiales ont été mises en place, avec une pression inflationniste limitée. En outre, la crise financière mondiale, la crise de l’euro et les politiques d’austérité budgétaire qui ont suivi ont libéré de nouvelles forces déflationnistes, qui ont conduit à un environnement de taux d’intérêt négatifs en Europe.
Certaines des forces sous-jacentes ont toutefois commencé à s’inverser il y a déjà plusieurs années. Nous voyons dans l’évolution démographique et la montée des tensions géopolitiques les deux principaux moteurs structurels qui, de facteurs désinflationnistes, sont devenus des facteurs inflationnistes.
Graphique 2 : moteurs conjoncturels et structurels de l’inflation
Source : Macro Real Estate AG
Comme la mondialisation a aussi fait des perdants et que l’essor rapide de la Chine était de plus en plus perçu comme une menace dans le monde occidental, un contrecoup populiste s’est produit. La mondialisation s’est muée en ce que l’hebdomadaire The Economist a qualifié de « slobalisation ». Les droits de douane sur le commerce international sous l’administration Trump ont été l’un des premiers signes d’un changement en préparation. Par ailleurs, la démographie passe lentement du statut de facteur déflationniste à celui de moteur inflationniste. Alors que les baby-boomers commençaient eux aussi à partir à la retraite en Occident, la croissance de l’offre de main-d’œuvre chinoise a ralenti. Au cours des deux années qui ont suivi l’apparition du Covid-19, l’économie mondiale a connu plusieurs perturbations des chaînes d’approvisionnement et des déséquilibres sur les marchés du travail. Le facteur le plus inflationniste a sans doute été la politique budgétaire américaine. Les États-Unis ont répondu au Covid-19 par une impulsion budgétaire considérable de 13 % du PIB, assortie d’une politique d’assouplissement monétaire prudente. L’Europe a également emprunté la voie de politiques budgétaires et monétaires expansionnistes, après plus d’une décennie de politique monétaire très accommodante.
L’économie mondiale était donc déjà engagée sur la voie d’une inflation structurellement plus élevée lorsque l’invasion de l’Ukraine par la Russie a encore aggravé les perturbations des chaînes d’approvisionnement, en particulier pour l’alimentation et l’énergie.
Chocs de taux et crainte de stagflation
La plupart des banques centrales des pays industrialisés ont d’abord jugé la pression inflationniste transitoire et ont poursuivi leur politique monétaire expansionniste tout au long de 2021. Fin 2021/début 2022, elles ont pris conscience de leur important retard. Elles ont donc commencé à normaliser les taux d’intérêt. Les taux swap à long terme et les rendements obligataires ont eux aussi réagi violemment, en progressant de 150 à 200 points de base en peu de temps. La Fed a déjà resserré sa politique de 250 pb depuis le début de l’année, et le marché s’attend à ce qu’elle poursuive ses hausses de taux. De l’Asie-Pacifique à l’Europe, les banques centrales suivent elles aussi la même voie d’un resserrement rapide.
Ces hausses de taux rapides ont agi comme un choc sur les marchés financiers. Outre les marchés actions et la hausse des rendements obligataires, les primes de risque de crédit augmentent. La forte hausse des coûts de financement et le retrait de liquidités pèsent généralement sur la croissance économique. Les probabilités de récession ont augmenté aux États-Unis et en Europe. Certains acteurs du marché craignent même une stagflation comme dans les années 1970.
Indicateurs cotés des marchés de la santé et des biotechnologies
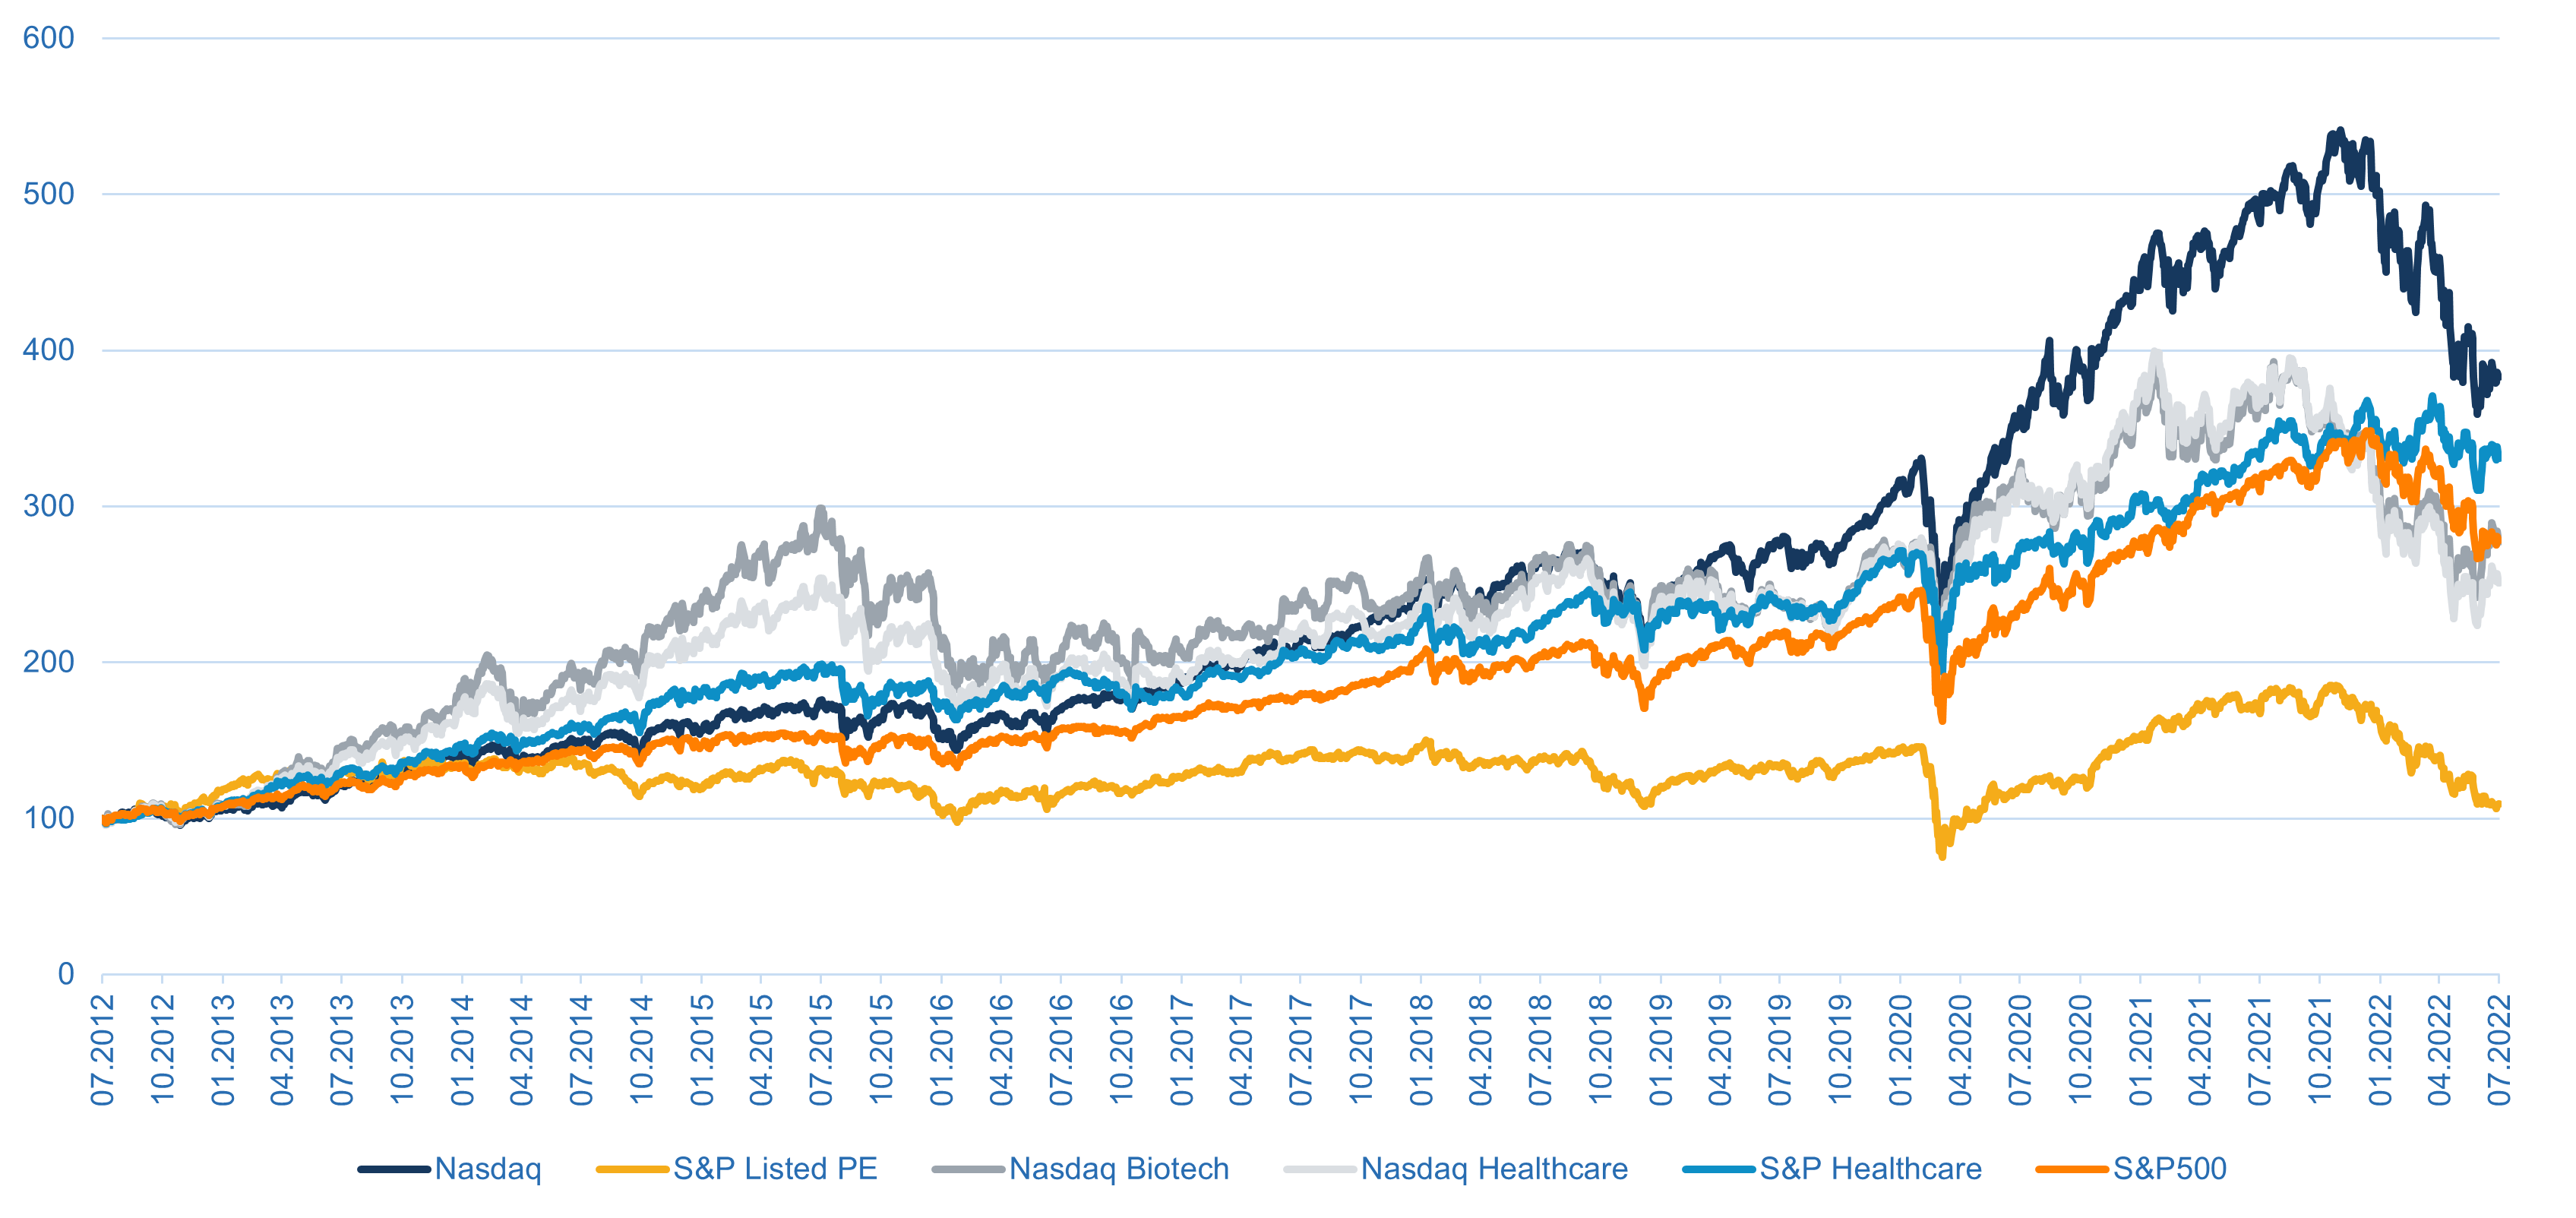
Si l’on examine de plus près certains indicateurs cotés des marchés de la santé et des biotechnologies, l’environnement est devenu nettement plus défavorable. Comme le montre le graphique 3, ce sont surtout les actifs liés à la croissance, tels que le Nasdaq ou le Nasdaq Biotech, qui ont été les plus touchés, tandis que le S&P500 et l’indice plus défensif S&P 500 Healthcare ont relativement surperformé. La correction la plus forte concerne l’indice du private equity coté, qui a reculé de 40 % depuis son pic de novembre 2021, mais l’indice Nasdaq Healthcare a lui aussi perdu 30 % depuis lors.
Graphique 3 : indices d’actions cotées
Source : Bloomberg, Macro Real Estate AG
Fondamentalement, les entreprises qui dépendent de financements sans disposer de flux de trésorerie réguliers seront davantage mises à l’épreuve dans cet environnement, car le financement est devenu plus coûteux. En outre, le contexte économique plus difficile pèse sur les perspectives de la demande. Il existe néanmoins des opportunités, en particulier dans la santé, où une partie de la demande n’est pas cyclique, mais portée par des tendances structurelles telles que l’effet du vieillissement sur les systèmes de santé, la consumérisation de la santé et la numérisation.
Marchés privés : courbes en J et écart entre l’environnement d’entrée et de sortie
Pour les investisseurs en private equity et les gérants actifs sur les marchés du private equity dans la santé, la question est de savoir dans quelle mesure l’évolution de l’environnement financier affecte la capacité à atteindre les rendements visés. À l’évidence, certains investisseurs et gérants qui ont investi au cours des trois dernières années à des valorisations gonflées, calculées sur la base de taux d’intérêt bas, dans l’espoir d’une sortie dans un environnement de marché favorable, ont subi un sérieux revers. Nous pensons que les millésimes qui prévoyaient une sortie en 2022 et 2023 sont désormais pénalisés. La faiblesse des marchés cotés montre que les sorties se négocient désormais à des multiples plus bas. Certaines introductions en bourse n’ont pas lieu et leur rythme s’est fortement ralenti.
Pour certaines entreprises en portefeuille qui cherchent à financer leurs idées, la situation s’est nettement durcie. Avec la hausse des taux d’intérêt, le coût du financement par la dette a fortement augmenté. Les fonds propres sont eux aussi moins facilement disponibles, car certains « investisseurs touristes », qui cherchaient des rendements rapides dans le private equity de la santé, sont désormais découragés et ont quitté le secteur.
Les investisseurs privés qui entendent réellement financer l’innovation adoptent une approche de plus long terme. On le sait, la courbe en J entre l’investissement et la sortie s’étend sur 3 à 7 ans et elle est d’autant plus longue et profonde que l’investissement est précoce. Nous estimons donc que ce qui est actuellement perçu comme un environnement défavorable aux sorties constitue à l’inverse un environnement nettement moins risqué pour investir des liquidités que ces dernières années. La concurrence moindre avec d’autres investisseurs PE/VC signifie que le rapport de force dans les négociations penche de nouveau davantage du côté de l’investisseur. Les transactions peuvent désormais être bien mieux structurées. L’histoire nous a aussi montré qu’investir lors des années plus faibles peut générer les TRI les plus élevés. Si nous nous attendons à ce que les valorisations des marchés privés continuent d’être revues à la baisse, le capital-risque, en particulier aux stades précoces, est comparativement mieux protégé, car certains domaines continueront de croître fortement.
Le capital-risque en tête des performances du capital privé
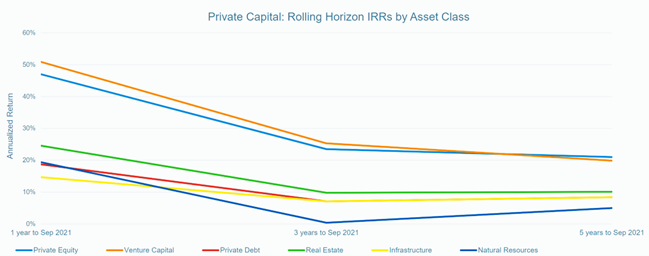
Au sein du capital privé, terme générique désignant ici la classe d’actifs qui englobe le private equity, le capital-risque, la dette privée, l’immobilier, les infrastructures et les ressources naturelles, le capital-risque affiche actuellement les meilleures performances. À mesure que les sources de capitaux nouveaux se tarissent pour les fondateurs en phase de démarrage à la recherche de fonds, la dette privée pourrait progresser, portée par l’essor du venture debt comme option de financement.
Graphique 4 : TRI glissants par classe d’actifs
Source : Preqin Pro, Karaktero
Le capital-risque européen devance les États-Unis et l’Asie
Selon le Venture Report du 2e trimestre 2022 de PitchBook, la valeur des transactions impliquant des start-up s’établissait à environ 40 % et 30 % des niveaux de 2021, respectivement aux États-Unis et en Asie. En revanche, les capitaux investis dans les start-up européennes dépassent déjà 50 % du total de l’an dernier et devraient franchir la barre des 100 milliards d’euros pour la deuxième année consécutive.
Même si nous n’avons pas encore mesuré tout l’impact de l’évolution de l’environnement macroéconomique, le premier semestre 2022 indique que l’activité de capital-risque en Europe pourrait surpasser celle des États-Unis et de l’Asie.
La réaction des investisseurs et des start-up au ralentissement
Les dépréciations observées sur les marchés cotés se sont propagées aux marchés du capital privé, et pas seulement aux stades avancés et de croissance. Même si les entreprises en phase précoce sont probablement encore à plusieurs années d’une sortie, ce qui laisse un certain délai, les valorisations à ce stade sont en partie exposées à la pression baissière du marché.
La pression sur les prix se reflète dans l’évolution des exigences pour les tours de financement d’amorçage (seed) et de série A. Les attentes en matière de revenus récurrents annuels (ARR) pour les start-up qui lèvent une série A ont été relevées, ce qui signifie que les entreprises en phase précoce devront se serrer la ceinture pour atteindre leur prochain tour et devront, dans l’intervalle, recourir à des tours d’extension.
Parallèlement, les investisseurs en capital-risque, désormais confrontés à des valorisations en décalage avec le marché actuel, doivent faire des choix difficiles. Cela dit, contrairement au ralentissement de 2008-2009, nous évoluons dans un marché plus mature, qui dispose de liquidités à investir historiquement élevées. Beaucoup réévaluent leurs start-up tout en renforçant leurs investissements dans les sociétés de portefeuille auxquelles ils croient le plus.
Contrairement à la multitude de nouveaux venus qui se sont aventurés sur les marchés privés ces dernières années, le potentiel de croissance et la résilience relative de l’Europe attirent des investisseurs dotés d’une expérience du secteur. Ces investisseurs stratégiques ont la patience et l’expérience nécessaires pour traverser la tempête, mais quels domaines s’avèrent les plus robustes? Nous pensons que les secteurs bien positionnés face aux mutations structurelles attireront des investisseurs dotés d’une profonde expertise sectorielle et sont donc appelés à prospérer.
Santé : où se positionner dans ce secteur défensif? Gros plan sur la santé portée par la technologie
Les entreprises de santé numérique (Digital Health) conçoivent des solutions matérielles et logicielles qui aident les individus, les soignants et les systèmes de santé à obtenir des informations, à assurer un suivi et à communiquer sur les questions de santé au-delà des méthodes analogiques traditionnelles. Ce segment a rejoint les rangs des secteurs traditionnels de la santé, la numérisation ayant reçu son plus fort coup d’accélérateur au niveau mondial avec la pandémie de Covid-19. Les régulateurs, les assureurs et les entreprises pharmaceutiques, qui se montraient encore plutôt prudents à l’égard de ces technologies il y a quelques années, ont soutenu et accéléré leur développement à une vitesse fulgurante, notamment pour la prise en charge et la surveillance à distance des patients dans de multiples indications thérapeutiques. Il subsiste pourtant d’énormes besoins non satisfaits que, selon nous, la santé numérique est particulièrement bien placée pour combler en grande partie. Une étude publiée cette année dans le British Medical Journal fait état d’un nombre record d’orientations vers des services de santé mentale. De fait, les troubles psychiques et neurologiques, autrefois stigmatisés, sont désormais la cible d’approches numériques. En conséquence, les régulateurs du monde entier continuent d’adapter leurs cadres et leurs systèmes de rémunération pour intégrer la surveillance et les traitements de santé numérique.
Les Centers for Medicare and Medicaid Services (CMS), l’agence fédérale américaine qui collabore avec les gouvernements des États pour administrer Medicaid et gérer Medicare ainsi que le Children’s Health Insurance Program, ont intégré, notamment en 2022, de nouveaux codes de remboursement pour la surveillance virtuelle des patients dans le barème des honoraires de Medicare, signe que les technologies de santé numérique continuent d’étendre leur portée au sein des systèmes de santé.
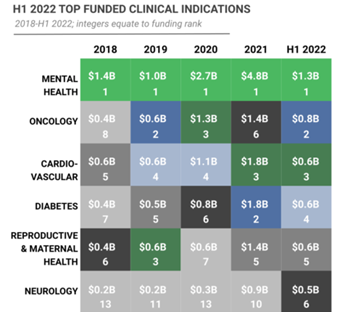
Le financement en capital-risque de la santé numérique reflète cette demande, les start-up axées sur les indications de santé mentale étant les mieux financées de ce segment (voir le graphique ci-dessous). Compte tenu d’un épuisement professionnel record, d’une crise de santé mentale à l’échelle de la population, de la consumérisation de la santé et de la pression financière qui pèse sur les systèmes de santé publics, nous nous attendons à ce que les transactions se poursuivent dans ce domaine, quoique à un rythme plus normal, comparable à celui d’avant 2021. Les solutions évolutives répondant à des besoins non satisfaits en santé mentale (p. ex. dépression et anxiété) et le segment naissant de la neurologie numérique (p. ex. TDAH, SEP et TSPT) constituent des domaines émergents particulièrement intéressants de la santé numérique.
Graphique 5 : indications cliniques les mieux financées au 1er semestre 2022
Source : Rock Health, Karaktero
Face à la croissance rapide de ce segment, des investisseurs sans historique dans le domaine et des entreprises technologiques sont apparus, encourageant souvent un état d’esprit du type « move fast and break things » en matière de croissance. Autre effet secondaire : l’arrivée de start-up peu familières des enjeux de santé, que ce soit du point de vue du patient, du soignant ou des politiques publiques. À notre avis, les investisseurs spécialisés dans la santé, qui comprennent la nature fortement réglementée des écosystèmes de santé, savent évaluer si les start-up restent conformes à la réglementation et saisissent la valeur ajoutée des stratégies de sortie au sein de cet écosystème, surperformeront les généralistes. Il importe de souligner que l’éthique entourant l’utilisation des données des patients ainsi que la sécurité des données sont essentielles à la croissance durable de ce secteur. Les grandes entreprises technologiques continueront de jouer un rôle crucial dans le développement du secteur.
Un autre domaine de la santé que nous jugeons attrayant est la bioproduction médicale. Nous avons tous constaté la vulnérabilité de la santé mondiale, mise en évidence notamment par le manque de capacités de production de vaccins. L’Europe offre des opportunités intéressantes de consolidation et de croissance dans ce secteur, en raison des capacités limitées des grands groupes pharmaceutiques.
À noter que le PIB américain du 2e trimestre sera publié le 28 juillet et apportera davantage d’éclairages sur la croissance. Quoi qu’il en soit, nous adoptons une vision de long terme et nous attendons à ce que les classes d’actifs du capital privé (PE et VC) continuent de générer de l’alpha. Trouver les voies les plus attrayantes parmi les différents segments nécessitera toutefois des gérants de fonds dotés d’une expertise sectorielle, capables de repérer les tendances émergentes porteuses dans cet environnement macroéconomique imprévisible.
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.