
Mêmes immeubles, deux prix

Vendredi dernier, le 13 novembre, je suis intervenu lors d’un petit-déjeuner-débat sur invitation avec l’EPRA, consacré à l’immobilier coté dans le monde. La majeure partie de la matinée portait sur les marchés cotés eux-mêmes; j’ai donc abordé la question du point de vue de l’investisseur : si vous détenez déjà de l’immobilier au travers de fonds ou en direct, que gagnez-vous à détenir aussi de l’immobilier coté, combien cela vous coûte-t-il, et comment la répartition devrait-elle évoluer au fil du cycle? Vous pouvez télécharger la présentation à la fin de cet article.
Mêmes immeubles, deux prix
Une société immobilière cotée et un fonds non coté détiennent le même type d’immeubles, mais la bourse valorise la société chaque jour, tandis qu’un expert évalue les immeubles du fonds une fois par trimestre ou une fois par an. Il faut du temps pour négocier un immeuble et du temps pour l’évaluer, mais la bourse n’attend pas. Un disagio par rapport à la valeur nette d’inventaire (NAV) est l’état normal de l’immobilier coté européen (la moyenne depuis 1989 est de 15,1 %, selon les données de l’EPRA), mais il a atteint 48,9 % en novembre 2008 et 46,1 % en septembre 2022, dans les deux cas avant que les experts n’aient déprécié les immeubles. Les actions de SEGRO, par exemple, ont reculé de 32,0 % au premier semestre 2022, alors que sa NAV publiée progressait de 9,8 %. La NAV n’a suivi qu’au second semestre, avec une baisse de 22,7 %.
Sur des périodes plus longues, toutefois, les deux voies évoluent largement de concert. Sur la base de données américaines de 1984 à 2023, Norges Bank Investment Management constate une corrélation entre l’immobilier coté et non coté de 0,39 sur un trimestre et de 0,73 sur cinq ans, tandis que la corrélation de l’immobilier coté avec les actions passe de 0,66 à 0,27. Pour un investisseur dont l’horizon est de cinq ans ou plus, les deux voies se ressemblent de plus en plus. Pour qui rend des comptes chaque trimestre, ce n’est pas le cas.
Source : EPRA, Macro Real Estate (présentation, diapositive 3)
Le prix de la liquidité, c’est la volatilité
Le coût de la voie cotée est, bien sûr, la volatilité. Une étude de l’Université de Reading pour l’EPRA chiffre l’écart-type des rendements globaux trimestriels en Europe de 2008 à 2024 à 10,8 % pour l’immobilier coté, contre 2,0 % pour les fonds non cotés. Une partie de ce calme tient au lissage des évaluations, mais même une fois ce lissage corrigé (5,1 % pour les fonds), l’immobilier coté reste environ deux fois plus volatil, en partie en raison de l’endettement : le ratio loan-to-value relevé par l’EPRA était de 38,7 % fin 2025, contre un taux d’endettement des fonds de 24,6 % selon l’INREV. L’ETF immobilier européen que nous utilisons dans la présentation a perdu 37,2 % en 2022.
L’argument repose sur l’accès et le timing
Je ne prétends pas que l’immobilier coté fait mieux que l’immobilier non coté, ni que détenir les deux apporte une grande diversification à long terme. Le premier argument est l’accès. Beaucoup d’investisseurs voient quel secteur l’économie fait progresser, mais y investir des capitaux à temps est plus difficile. La valeur de marché des foncières cotées de la santé aux États-Unis et en Europe est passée de USD 105 milliards en janvier 2024 à USD 280 milliards en août 2026, émissions d’actions et acquisitions comprises (Welltower représente à elle seule deux tiers de la hausse, mais le reste du panier a tout de même doublé), et le principal moteur est la démographie. Par le marché coté, un investisseur peut obtenir cette exposition en quelques jours, alors qu’une plateforme non cotée demande des années à constituer, et la position cotée montre chaque trimestre comment le secteur réagit à la conjoncture et aux taux d’intérêt, avant que des capitaux ne soient engagés pour dix ans. Le marché coté n’est pas toujours le premier, je dois l’ajouter : dans la logistique européenne, les fonds non cotés sont allés plus loin que les sociétés cotées, selon l’EPRA et l’INREV.
Le second argument est le timing. Nous avons pris le disagio par rapport à la NAV publié par l’EPRA à chaque fin de mois depuis février 2006 et examiné le rendement global de l’immobilier coté européen au cours des trois années suivantes. Lorsque le disagio de départ dépassait 30 %, le rendement moyen était de 10,6 % par an, contre 1,1 % lorsque les actions se négociaient avec un disagio inférieur à 10 % ou avec un agio. Les réserves sont toutefois importantes : un disagio de plus de 30 % n’est survenu que pendant 33 des 214 mois, en trois épisodes, les fenêtres de trois ans se chevauchent et les catégories intermédiaires diffèrent peu, de sorte que le signal ne se trouve que dans les extrêmes. Nareit observe un schéma similaire aux États-Unis : sur 11 épisodes depuis 1978, les REIT ont rapporté en moyenne 36,4 % au cours des quatre trimestres suivant le point bas de leur performance relative aux fonds core non cotés, contre 5,1 % pour ces fonds.
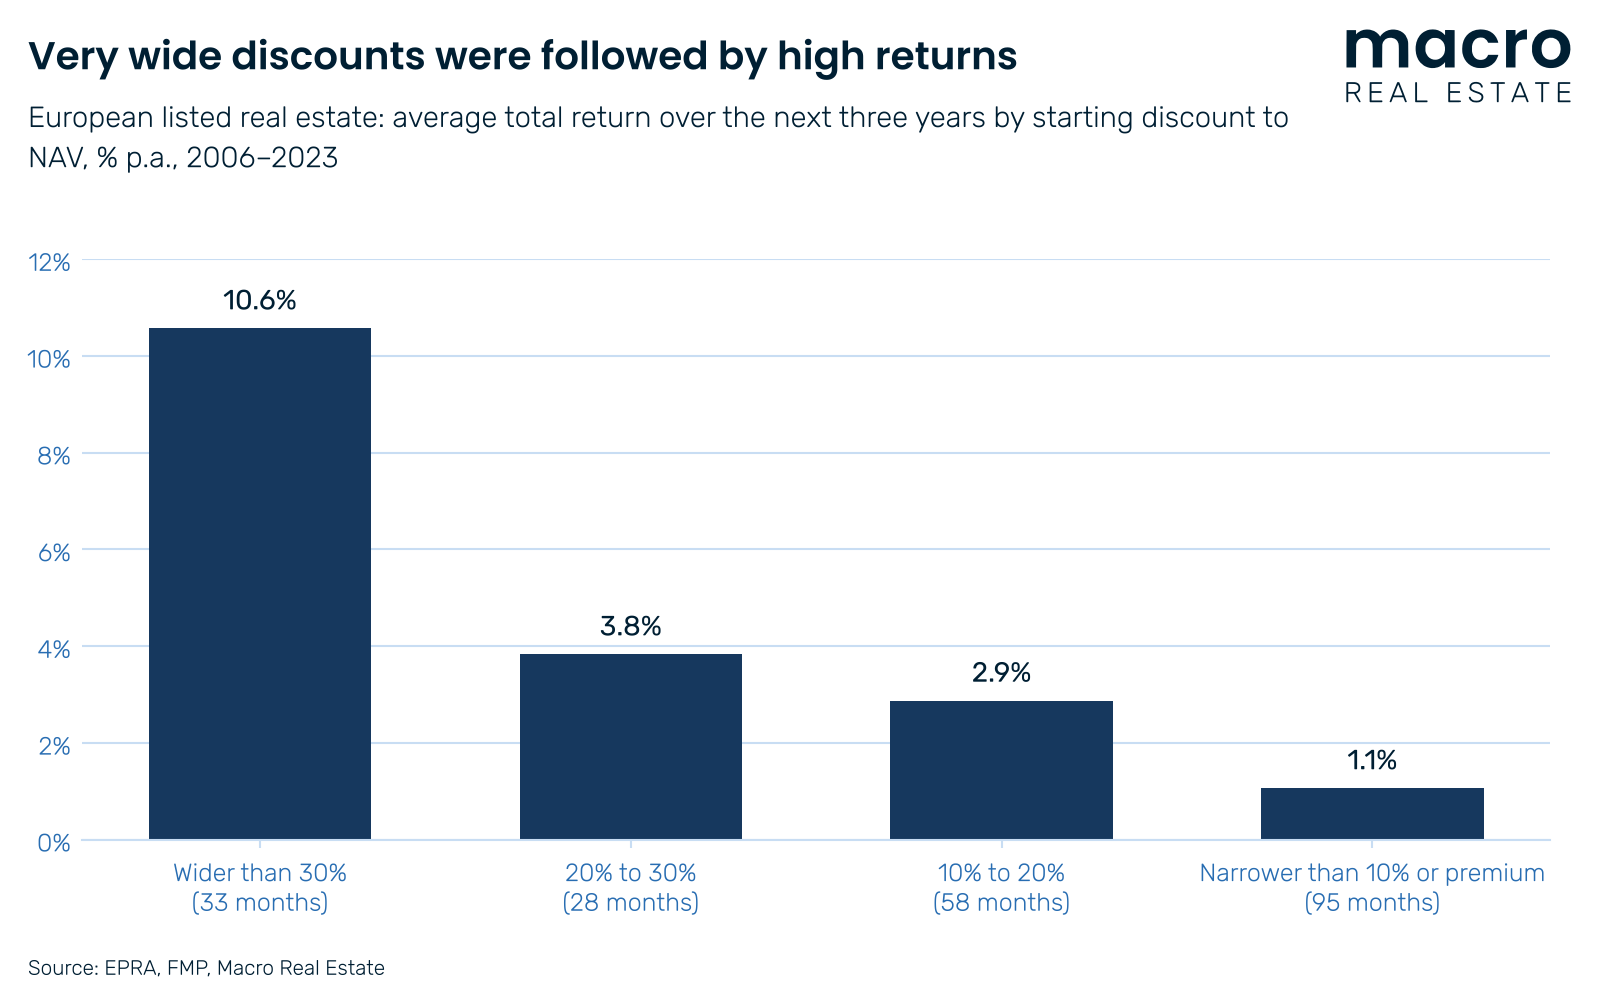
Source : EPRA, FMP, Macro Real Estate (présentation, diapositive 10)
Où en sommes-nous aujourd’hui?
Il faut ici rester prudent, car l’Europe d’aujourd’hui n’offre pas l’image nette d’un début de cycle comme en 2009. Le disagio par rapport à la NAV était de 32,6 % fin août, plus du double de sa moyenne de long terme, ce qui plaide pour un renforcement. Mais la BCE a relevé deux fois cette année son taux des opérations principales de refinancement, à 2,65 %, et l’a maintenu à ce niveau en octobre, ce qui plaide pour l’attente. Avec un ratio loan-to-value de 38,7 %, un disagio de 32,6 % sur les actions correspond à une décote d’environ 20 % sur les immeubles, et il peut se résorber par une hausse des cours ou par une baisse des évaluations. Dans le résidentiel allemand et dans les bureaux, une partie se résorbera probablement de la seconde manière, et c’est bien ce qu’indique notre modèle Fair Market Value (détails sur demande). Ce que l’on peut dire, c’est qu’un investisseur qui renforce aujourd’hui son exposition à l’immobilier européen la paie nettement moins cher en bourse que dans un fonds valorisé à la NAV.
Que faire
- Placez l’immobilier coté et non coté sous la responsabilité d’une seule équipe, avec une seule vision des secteurs et des pays, comme l’ont fait NBIM, APG et Bouwinvest. Si personne dans votre organisation ne décide si le prochain euro investi dans l’immobilier va à une société cotée ou à un fonds, les deux sont gérés en silos.
- Fixez une pondération de base pour l’immobilier coté et une fourchette autour de celle-ci, p. ex. 30 % de l’allocation immobilière avec une fourchette de 20–40 %, et convenez de son budget de risque et de son indice de référence avant une phase de baisse, et non pendant.
- Liez la surpondération ou la sous-pondération à des indicateurs observables : le disagio par rapport à la NAV, l’orientation des taux directeurs et les émissions d’actions des sociétés cotées. En Europe, cela plaide aujourd’hui pour un renforcement progressif de l’exposition cotée. Mais gardez un œil sur la BCE.
- Abordez les nouveaux secteurs par la voie cotée, avant tout le logement pour seniors et les EMS (il est peut-être déjà trop tard pour les titres les plus traités), et constituez l’exposition non cotée une fois que vous connaissez le secteur.
- Mesurez les deux voies sur au moins cinq ans, et comparez-les à niveau d’endettement égal.
Il y a 10 à 15 ans, de nombreux investisseurs ont hésité face à la logistique, parce que ce secteur leur était peu familier. Le marché coté offre une porte d’entrée vers le prochain secteur avant que les plateformes non cotées n’existent, à condition que la volatilité ait été budgétée à l’avance.
Télécharger la présentation
- The hybrid investment model: how listed and private real estate complement each other in institutional portfolios (PDF, en anglais)
Si vous souhaitez que nous commentions la présentation devant votre comité d’investissement, ou que nous vous aidions à concevoir une stratégie combinant immobilier coté et non coté, n’hésitez pas à nous contacter.
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.