
Perspectives pour les investisseurs immobiliers suisses dans l'« après-Covid »

Des agios surchauffés au niveau des fonds et une situation rappelant le Japon des années 1980 sur le marché direct caractérisent le contexte actuel des nouveaux investissements dans l'immobilier résidentiel suisse. Face à un environnement macroéconomique mondial qui a changé, nous estimons qu'il est urgent d'agir. Il convient d'analyser les vulnérabilités du portefeuille immobilier et de l'orienter davantage vers la croissance des revenus nets. Cela peut signifier davantage d'investissements « commerciaux » ou « value-add » en Suisse. La part toujours faible de l'immobilier étranger chez les investisseurs suisses constitue un potentiel inexploité, car c'est là que de telles opportunités se trouvent en plus grand nombre.
Le Japon de la fin des années 1980 ne laisse pas de bons souvenirs aux investisseurs immobiliers. La baisse des rendements nets sous 1,5 % pour les bureaux prime centraux a marqué à l'époque le sommet de « la mère de toutes les bulles immobilières ». Une décennie perdue a suivi. En 1998, les rendements nets sur le marché des bureaux de Tokyo étaient remontés au-dessus de 5 %. Du seul fait de la variation des taux de capitalisation, cela représente une perte de valeur de plus de 70 %.
Depuis lors, et jusqu'à récemment, on ne trouvait plus de niveaux de rendement aussi bas sur aucun marché immobilier au monde. Pour des immeubles résidentiels situés dans des emplacements centraux à Zurich, les investisseurs sont pourtant prêts aujourd'hui à payer des prix correspondant à des rendements initiaux nets inférieurs à 1,3 %; tant ils peinent à trouver des immeubles de rendement adéquats.
Sur le marché des placements immobiliers suisses indirects, on se bouscule également. L'agio pondéré de l'indice suisse des fonds immobiliers s'élevait à 42,5 % à fin 2021 (Source : calculs CSAM). Les fonds immobiliers résidentiels se négocient même avec des agios supérieurs à 50 %, c'est-à-dire que les investisseurs sont prêts à payer 50 % de plus que la dernière évaluation sous-jacente du portefeuille.
Les agios sont corrélés au niveau des taux d'intérêt
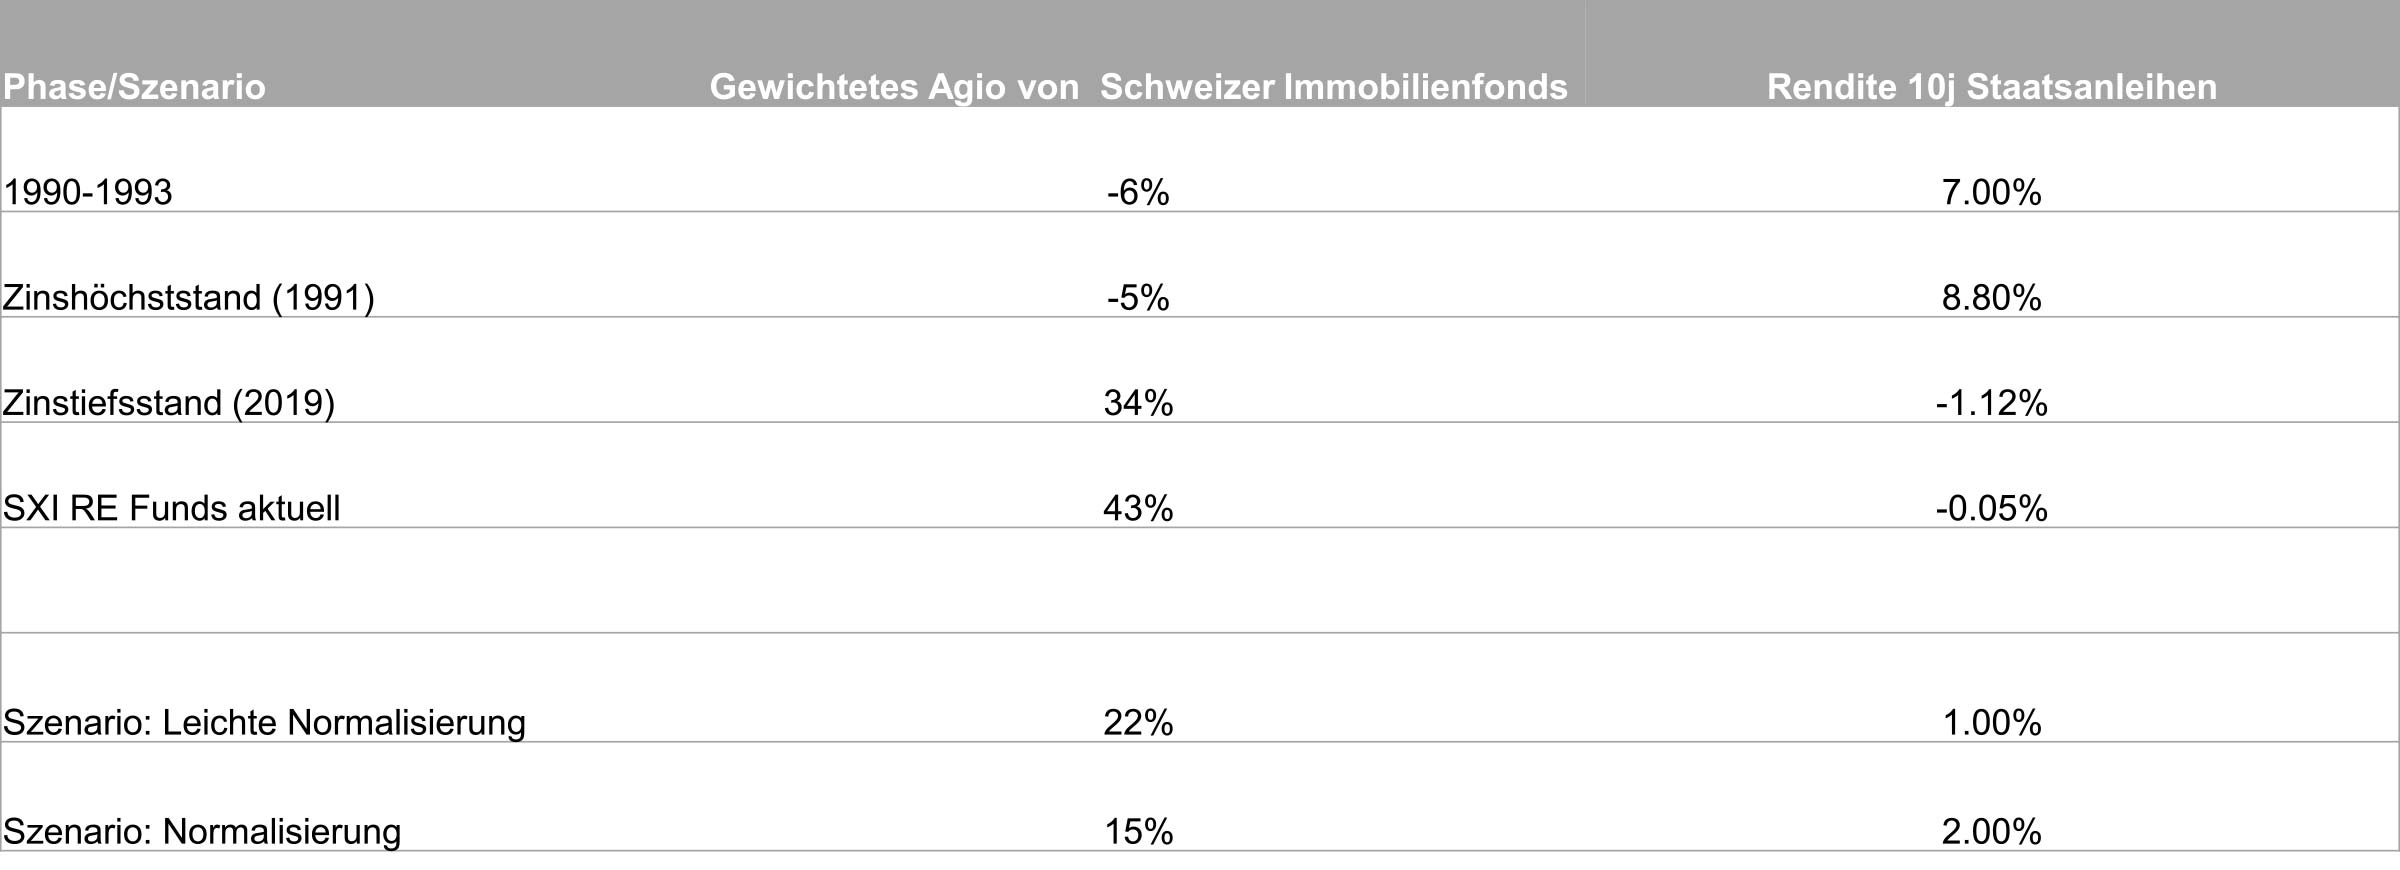
Les séries historiques, établies par l'équipe RE Business Development de CSAM, d'une excellente qualité analytique, et remontant au début des années 1990, montrent que les agios sont fortement corrélés au niveau des taux d'intérêt. Entre 1990 et 1993, les fonds immobiliers suisses se négociaient en moyenne majoritairement avec un disagio, et les rendements des emprunts d'État à 10 ans se situaient alors entre 5 % et 8 %.
Nous avons résumé quelques indicateurs clés dans le tableau ci-dessous. Malgré la hausse des taux à long terme au cours des derniers trimestres, les agios ont toutefois continué de progresser.
La question fondamentale pour l'investisseur est de savoir dans quelle direction les choses vont évoluer. Or, si les rendements des emprunts d'État à 10 ans ne faisaient que se normaliser légèrement, à 1 %, nous estimons que les agios moyens devraient reculer de plus de 20 %.
Tableau 1 : Agios des fonds immobiliers suisses et taux d'intérêt
Source : CSAM, Macro Real Estate
Années 2020 : une inflation mondiale structurellement plus élevée pourrait entraîner un retournement des taux
Rétrospectivement, il a toutefois été payant pour les investisseurs suisses de miser sur le marché immobilier suisse. Les fonds immobiliers suisses ont généré depuis le T1 2002 un rendement global de 6,5 % par an, pour une volatilité annualisée de 5,9 %. Les fondations de placement immobilier suisses (véhicules basés sur la VNI) ont offert sur la même période une rémunération du risque encore meilleure. Leur rendement s'est établi à 5,1 % p.a., pour une volatilité de seulement 0,7 % par an. Ce sont des résultats très solides sur une longue période de 20 ans.
La confiance persistante dans les placements immobiliers suisses, en particulier résidentiels, repose donc d'une part sur la stabilité de leur valeur par le passé. D'autre part, avec de tels agios, le marché continue d'intégrer implicitement dans les prix qu'il n'y aura pas de retournement des taux en Suisse, ni donc dans la zone euro, dans un avenir prévisible. Le marché immobilier indirect va ainsi encore plus loin que le marché obligataire, qui a vu les taux à 10 ans progresser de plus de 50 points de base au cours des douze derniers mois. Acheter aujourd'hui le marché à de tels niveaux d'agio revient donc à admettre implicitement que l'environnement mondial d'inflation ne différera pas sensiblement, au cours des prochaines années, de celui des 15 dernières années. Mais dans quelle mesure une telle hypothèse est-elle réaliste?
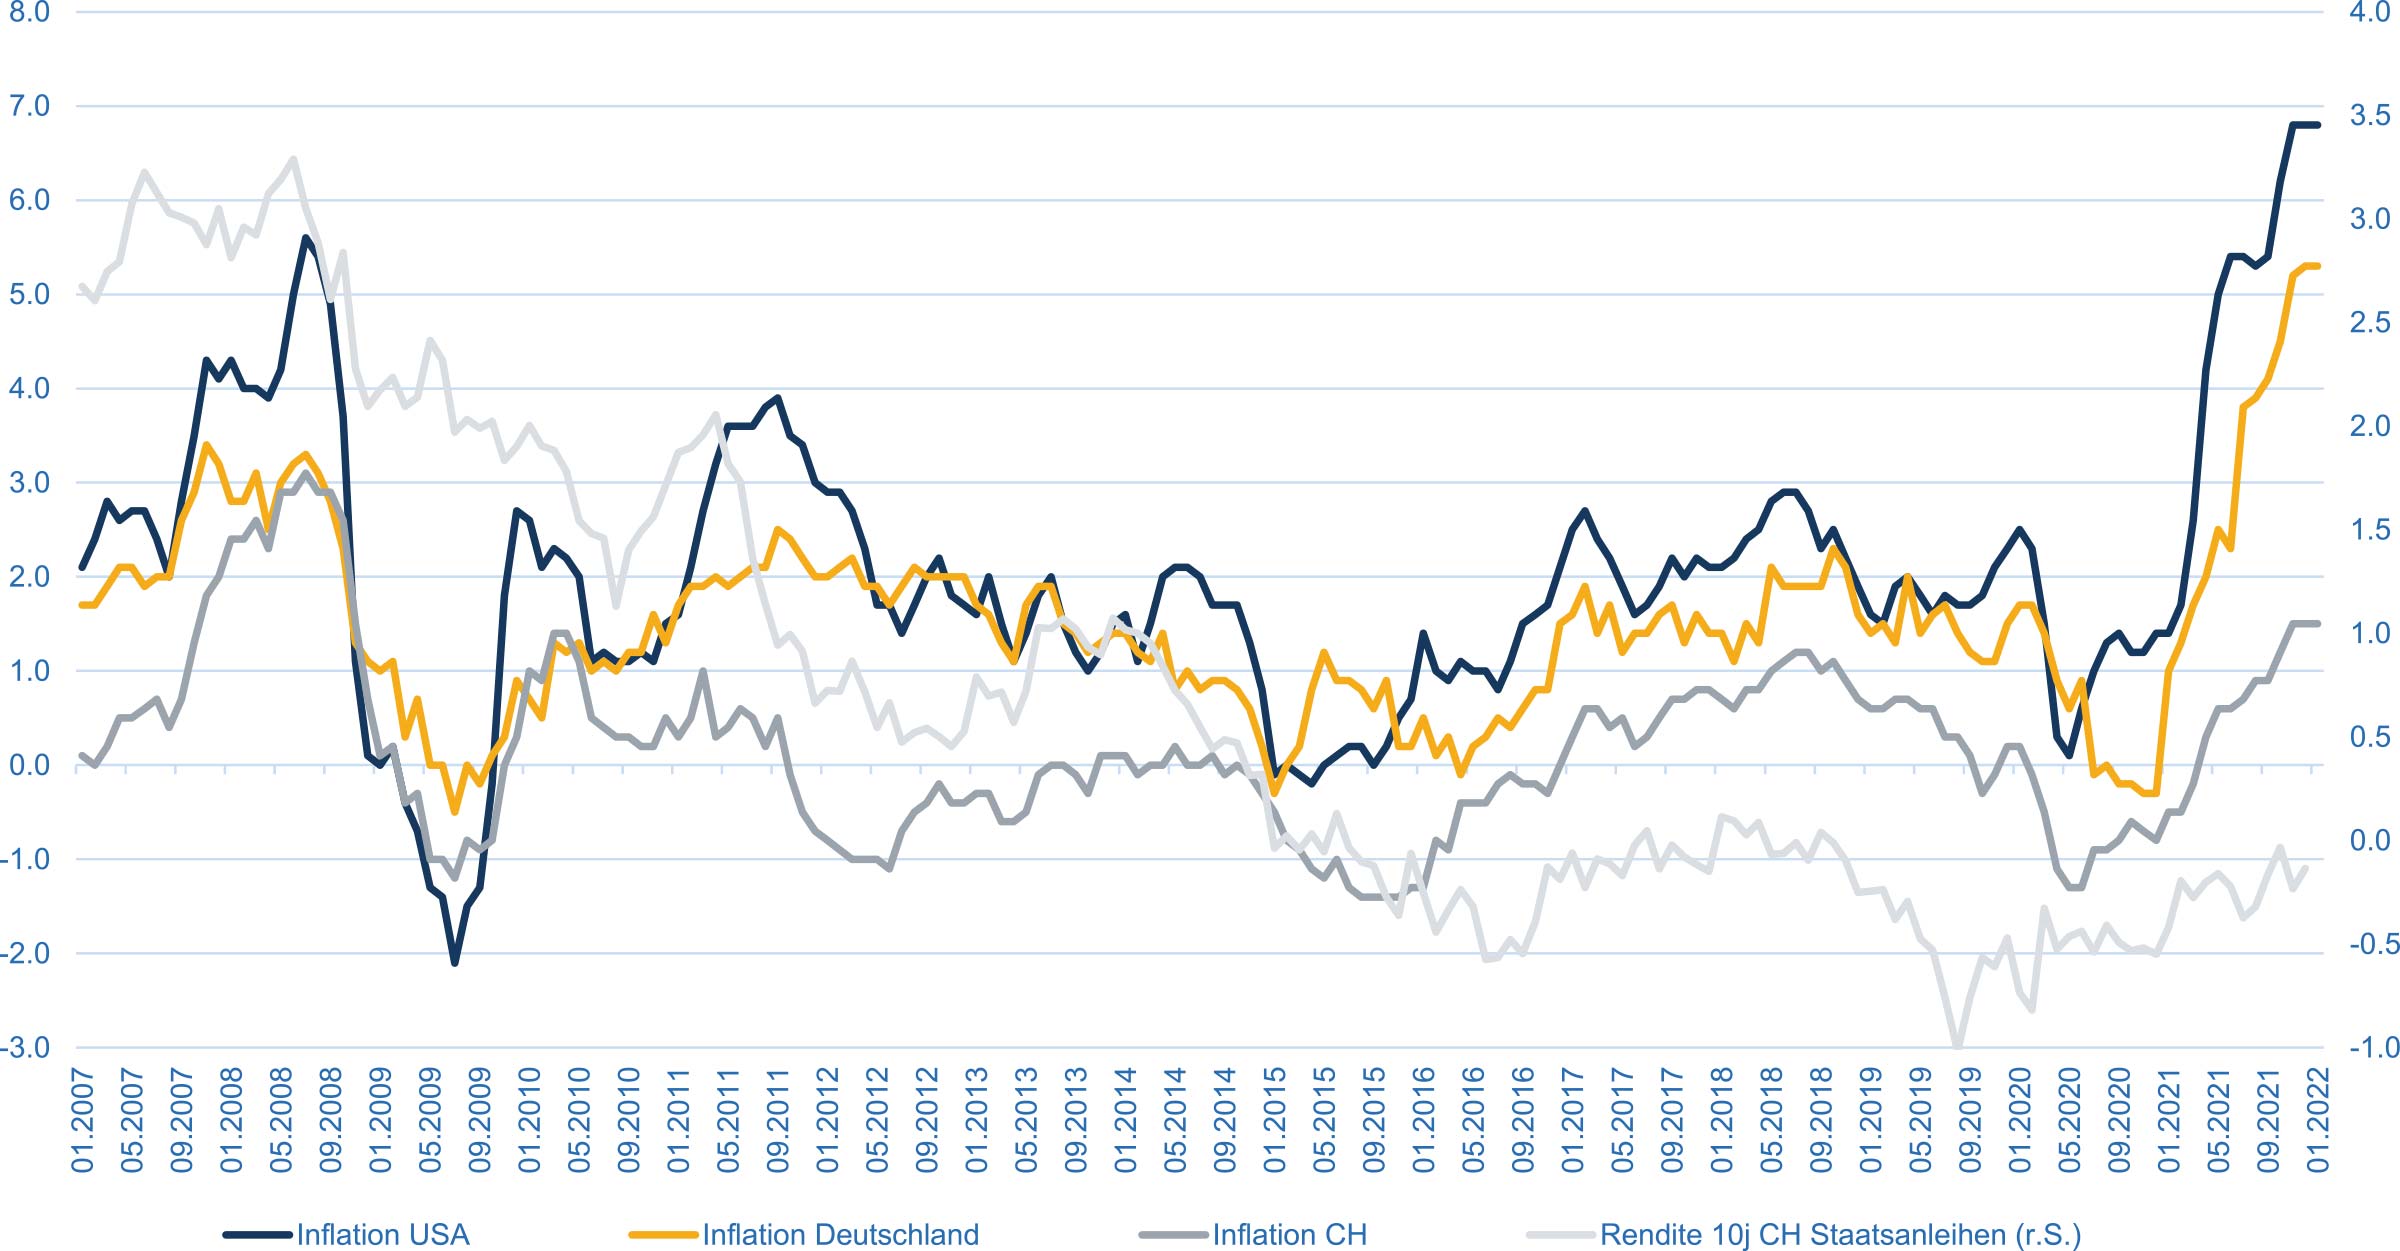
Comme le montre le graphique 1, l'inflation en Suisse reste modérée, même si elle a atteint son plus haut niveau depuis 2010. En Allemagne et aux États-Unis, on a observé une forte hausse au second semestre 2021, à tel point que même la banque centrale américaine ne la considère plus comme « transitoire » et que le marché américain anticipe déjà 75 pb de hausses de taux pour 2022.
Graphique 1 : Inflation et évolution des taux d'intérêt
Source : Macro Real Estate, Bloomberg
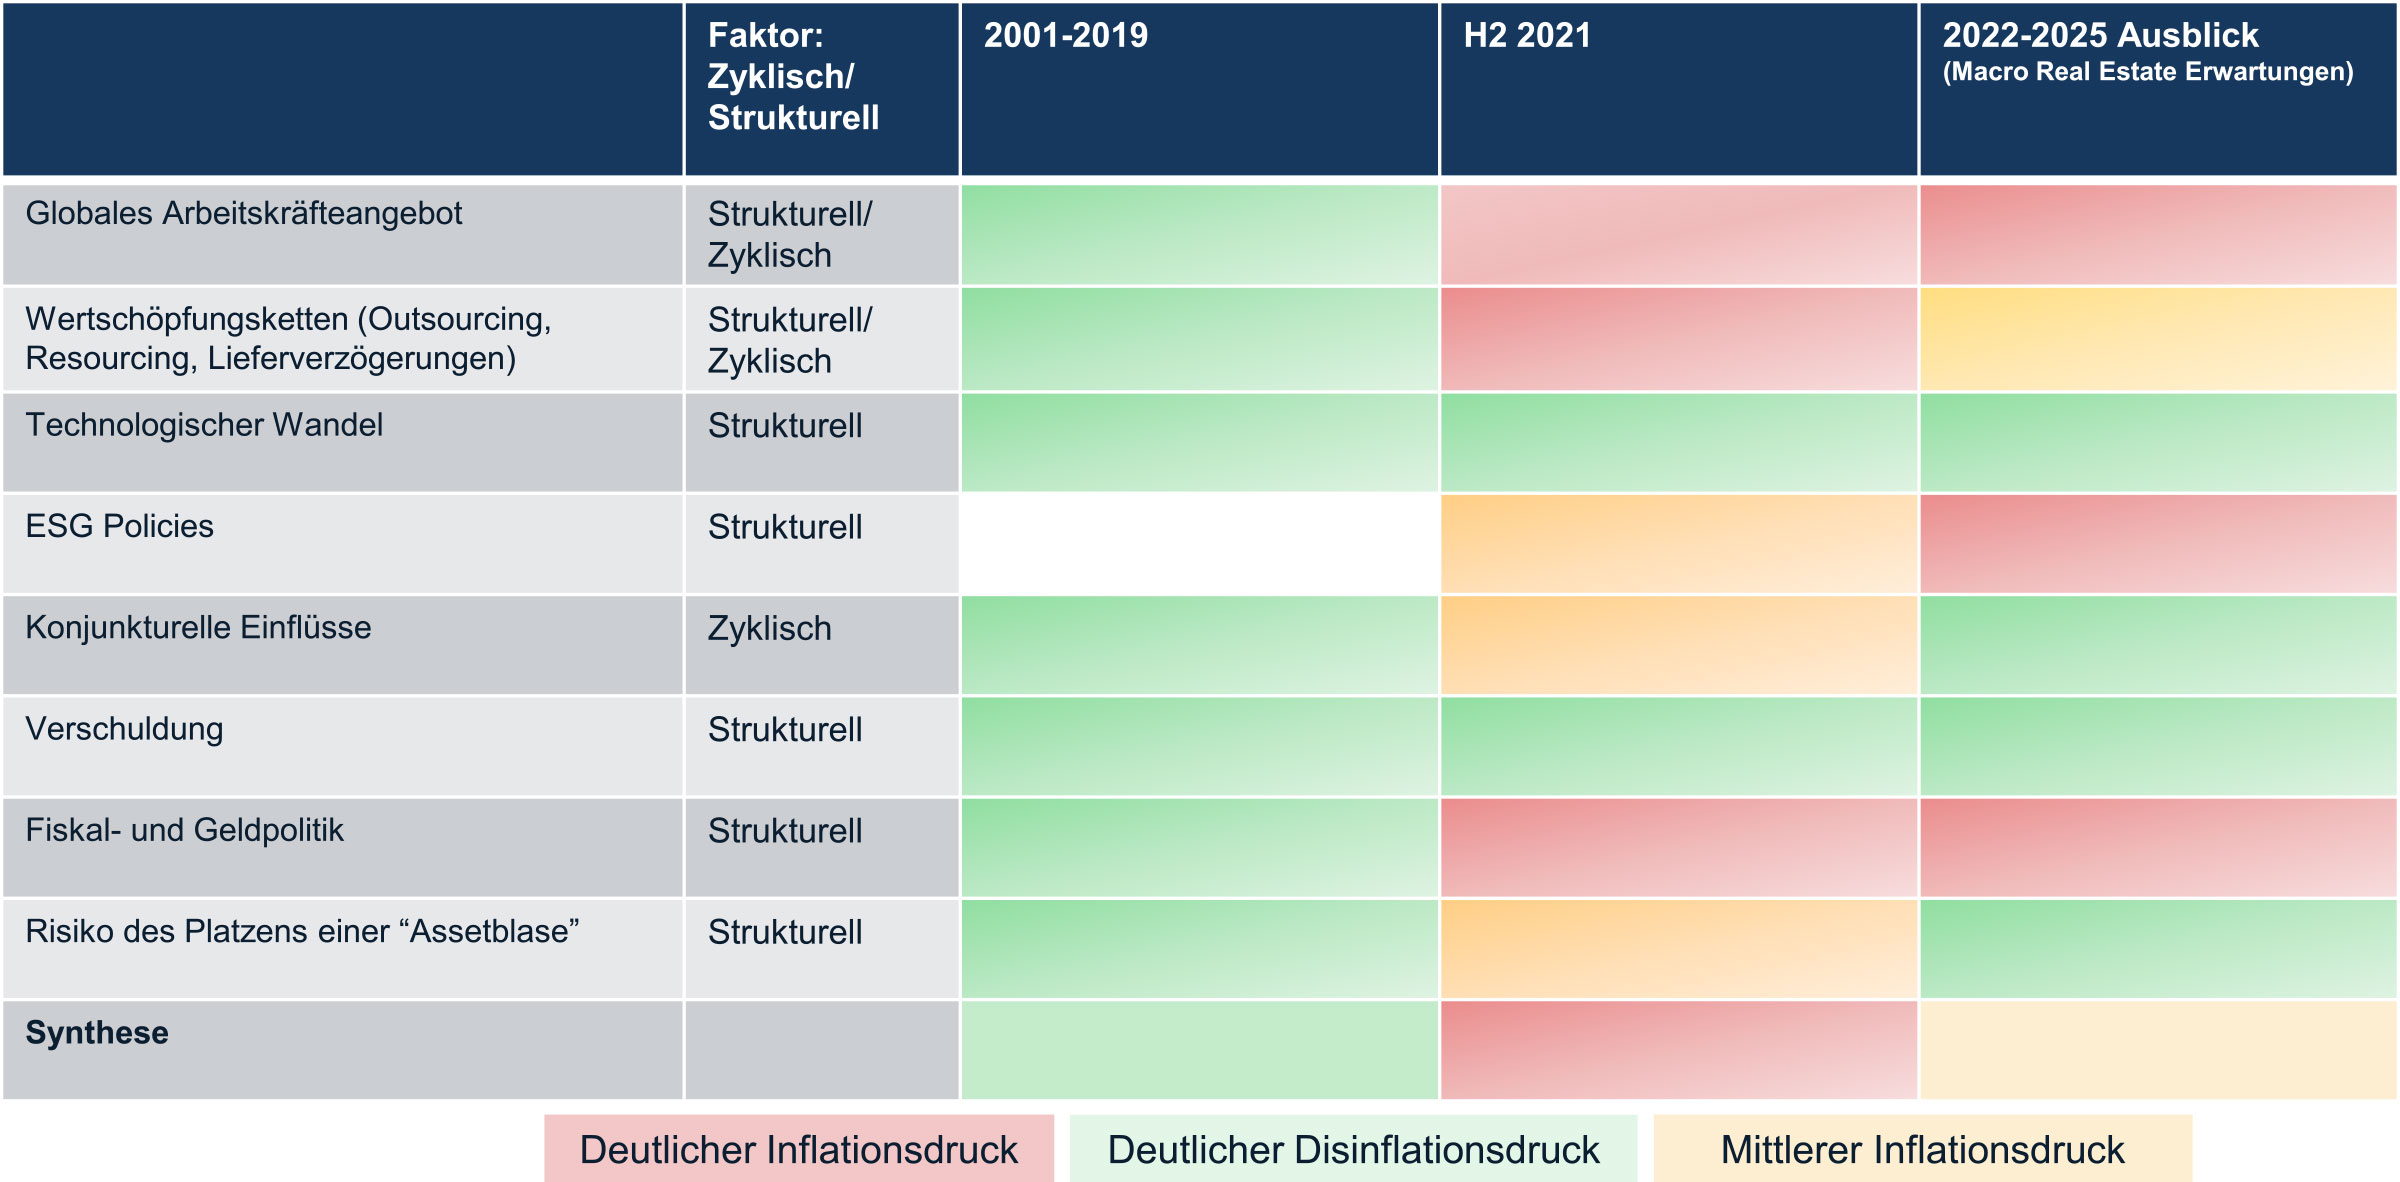
Macro Real Estate s'attend à ce que les pressions inflationnistes s'atténuent quelque peu en 2022, et surtout en 2023, à mesure que les entreprises réagiront aux retards de livraison liés au Covid et que les impulsions budgétaires en provenance des États-Unis faibliront. L'inflation devrait toutefois rester nettement supérieure à 2 % dans la plupart des pays industrialisés au cours des prochaines années. Au-delà des effets de la pandémie, nous estimons que les forces déflationnistes mondiales, qui ont été au cours des deux dernières décennies un moteur important de la forte performance de l'immobilier par le biais de taux d'actualisation en baisse constante, devraient plutôt céder la place à des tendances inflationnistes structurelles (voir graphique 2; un jeu complet de diapositives analytiques est à la disposition des clients de Macro Real Estate).
Graphique 2 : Évolution des moteurs mondiaux de l'inflation par rapport à la phase de désinflation 2001–2019
Source : Macro Real Estate
Le faible endettement public de la Suisse et son rôle de valeur refuge impliquent que les pressions inflationnistes y seront moins fortes que dans l'UE ou aux États-Unis. Mais la fin du taux d'intérêt négatif de la BNS dépend aussi du niveau des taux dans la zone euro. Certes, la BCE devrait continuer à chercher à retarder une normalisation pour des raisons politiques. Mais si l'inflation reste durablement au-dessus de l'objectif, la BCE devra relever ses taux. La BNS suivra volontiers le mouvement, car elle n'a introduit le taux négatif qu'à contrecœur, comme stratégie défensive face à la politique monétaire excessivement accommodante de la BCE.
Orienter le portefeuille vers le potentiel de croissance des revenus nets
Que doit donc faire l'investisseur immobilier aujourd'hui, en particulier lorsqu'il s'agit d'investir de nouveaux capitaux qui doivent être placés maintenant sur le marché? Le statu quo, c'est-à-dire investir le capital, directement ou indirectement, majoritairement dans des immeubles de rendement résidentiels core en Suisse, ne nous semble pas une bonne stratégie compte tenu de la forte baisse des rendements, même si l'on part du principe que les taux d'inflation actuels ne sont que « transitoires ». Mais si un environnement macroéconomique allant ne serait-ce qu'approximativement dans le sens anticipé par Macro Real Estate se concrétise au cours des prochaines années, il est urgent d'agir.
Dans un environnement de rendements nets très faibles et de risques d'évaluation et d'inflation, il est essentiel de s'assurer que le portefeuille dans son ensemble est aussi en mesure de générer une croissance des revenus nets. Celle-ci devrait en effet être nécessaire pour amortir la hausse des taux d'actualisation.
Analyser les « vulnérabilités » du portefeuille existant
Il s'agit d'abord d'établir clairement quels facteurs ont réellement été à l'origine de la performance passée. Un simple aperçu des expositions par segment, région ou style de placement (core, value-add) ne suffit pas. L'essentiel est d'identifier les moteurs de la performance. Les contributions passives, comme la constitution d'agios et la baisse des taux d'actualisation, doivent être mises en regard des contributions actives, comme la croissance des revenus et l'alpha du gérant.
Si, au cours des dernières années, la baisse des taux d'actualisation a été à elle seule le principal moteur des rendements, ce facteur se retournera très probablement contre l'investisseur dans un avenir proche.
Il convient ensuite d'examiner si l'exposition est en mesure de générer une croissance des revenus au cours des prochaines années également, et dans quelle mesure elle est exposée aux risques d'évaluation. Un portefeuille résidentiel en emplacement central avec des loyers de baux en cours devrait, malgré la grande stabilité de ces loyers, nettement sous-performer les placements commerciaux dont les loyers sont indexés, car le lien entre les loyers des baux en cours et le taux hypothécaire moyen pondéré ne permet de répercuter l'inflation qu'avec retard. Autrement dit, un portefeuille immobilier aux cash-flows fixes n'offre aucune protection contre l'inflation et souffrira dans un environnement de taux plus élevés.
Une autre question est de savoir comment le portefeuille est positionné face aux changements structurels de la société. Un portefeuille d'immeubles de bureaux ou de commerces anciens devrait lui aussi évoluer moins favorablement que des expositions à des bureaux modernes ou à des sites logistiques, pour ne citer qu'un exemple.
Procéder avec discipline aux nouveaux investissements et aux réallocations : objectif croissance des revenus nets
Si le portefeuille existant n'offre pas la résilience et le potentiel de revenus nets souhaités, il faut envisager des ventes en profitant de la vigueur actuelle du marché. Le style d'investissement (core, value-add, opportuniste) doit également être examiné d'un œil critique. Selon notre évaluation, les stratégies value-add et opportunistes peuvent même réduire le profil de risque d'un portefeuille dans un scénario d'inflation plus élevée, car leur risque de taux est plus faible que celui de l'immobilier core.
Les nouveaux investissements doivent donc être réalisés de manière cohérente et disciplinée. Cela doit se faire indépendamment des frontières nationales ou des segments, et dépend du portefeuille. Autrement dit, cela peut conduire à augmenter la part des immeubles commerciaux ou des projets de développement en Suisse.
Reconnaître dans la faible part d'immobilier étranger un potentiel inexploité
Selon notre évaluation, la plupart de ces opportunités de croissance nettement plus forte des revenus nets se trouvent hors des frontières suisses. Même si certains investisseurs ont commencé à s'attaquer à la diversification internationale, nous observons que la majorité des investisseurs institutionnels ont du mal avec le thème de l'immobilier étranger. Nous y voyons un potentiel inexploité.
Les investissements immobiliers à l'étranger exigent toutefois eux aussi une approche ciblée. Un fonds immobilier core investissant principalement dans des immeubles de bureaux et de commerce hérités du passé (« legacy ») et offrant un rendement du dividende de seulement 2,9 % (moyenne de l'INREV Core Index) en EUR n'apportera vraisemblablement pas, après déduction des coûts de couverture de change, la valeur ajoutée souhaitée par rapport aux fonds immobiliers suisses. Certains fonds core présentent en outre des risques latents de dépréciation en raison de leurs « actifs legacy » dans les bureaux ou le commerce de détail.
Les investissements dans des fonds qui profitent des tendances structurelles futures apportent en revanche une valeur ajoutée. Macro Real Estate observe un fort potentiel de hausse des revenus nets sur plusieurs marchés aux États-Unis et en Europe. L'immobilier des sciences de la vie aux États-Unis et en Europe, les résidences pour seniors, les immeubles médicaux (medical offices) dans l'UE, le logement étudiant et la logistique du dernier kilomètre, ou encore le marché des bureaux de Singapour ne sont que quelques-unes de nos « convictions fortes ». Nous recommandons donc une sélection de véhicules fondée sur la recherche et sur des thématiques, alignée sur le portefeuille suisse existant.
Le rôle que Macro Real Estate peut jouer
Une expertise immobilière internationale est une condition préalable essentielle à la sélection de fonds immobiliers en Europe, aux États-Unis et en Asie, ou lorsque des investisseurs investissent directement dans des projets à l'étranger avec des partenaires par le biais de coentreprises.
Macro Real Estate a été fondée dans le but de soutenir les investisseurs et les gestionnaires de placements qui ne disposent pas en interne de l'expertise souhaitée. Des ateliers stratégiques, mises à jour de marché et analyses de portefeuille jusqu'à la sélection de fonds, la due diligence de qualité institutionnelle et l'onboarding, notre longue expérience nous permet d'aider nos partenaires à maîtriser l'univers d'investissement suisse et international, qui n'est pas toujours facile à appréhender.
Comme notre nom l'indique, nous pouvons fonder nos recommandations sur nos vues tranchées en matière macroéconomique et de marchés immobiliers internationaux, ou les adapter facilement et avec souplesse aux house views de nos clients ou aux attentes du consensus.
Zoltan Szelyes, 10 janvier 2022
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.