
Déclaration « Mission accomplie » de la BNS : implications immédiates pour le marché immobilier suisse
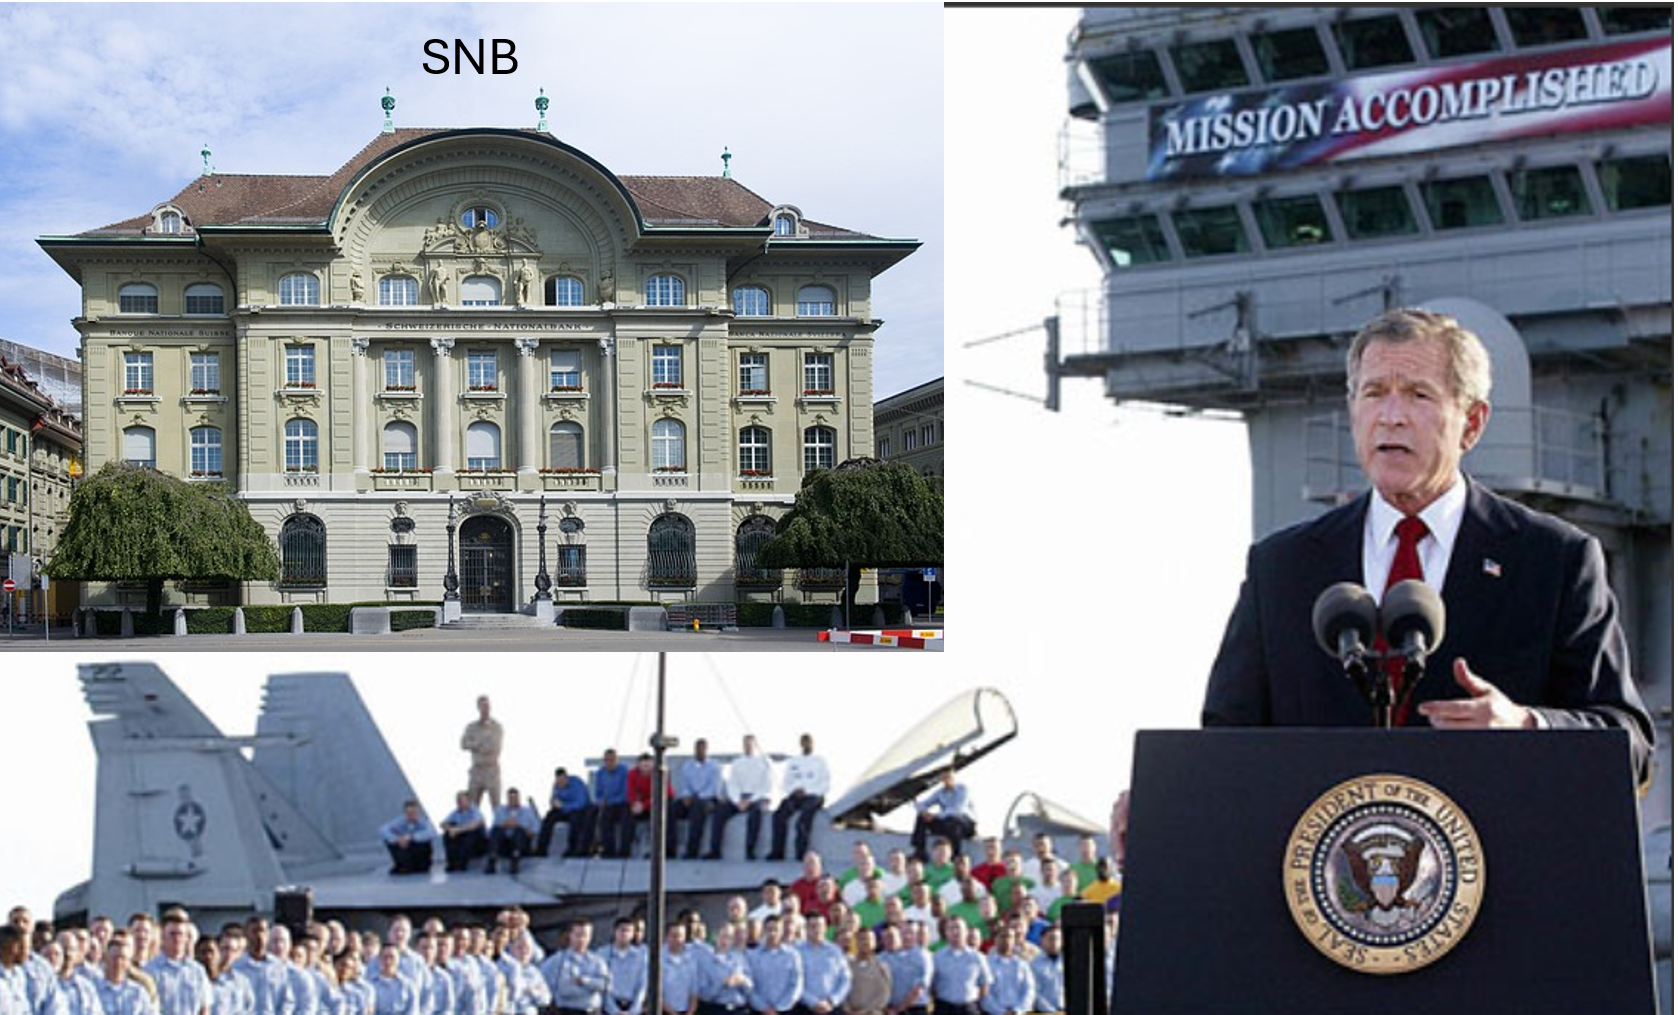
Une baisse des taux après une phase d'inflation équivaut à une déclaration « Mission accomplie » après une guerre gagnée. Avec une pointe d'humour, nous comparons la situation illustrée par le mème à la déclaration du président Bush du 1er mai 2003, lorsqu'il a proclamé, à bord d'un porte-avions, la victoire dans la guerre en Irak. Nous savons tous ce qui s'est passé ensuite. Nous laissons ici de côté nos importantes réserves économiques à l'égard de cette baisse de taux prématurée pour nous concentrer sur ses implications pour le marché immobilier suisse.
Nous n'abordons ici que les effets immédiats. Les effets à moyen terme feront l'objet d'un article distinct.
Taux hypothécaires fixes et SARON : une baisse seulement légère attendue
Avant la baisse des taux, les marchés anticipaient trois baisses et un SARON d'environ 1 % à moyen terme. En ce sens, les taux fixes étaient déjà relativement bas avant la baisse des taux. Si cette baisse n'a fait qu'être avancée, son effet devrait rester limité. Il est toutefois important de noter que la BNS a revu ses prévisions d'inflation à la baisse. Après la première journée de négoce, les acteurs du marché n'ont cependant toujours pas intégré de nouvelles baisses de taux en dessous de 1 %. Si cela devait changer, les acteurs du marché pourraient intégrer un taux SARON à terme encore plus bas (peut-être 0,75 %, voire 0,5 %). Il en résulterait une baisse des taux swap.
Toutefois, Bâle III et la diminution de la concurrence résultant de la fusion forcée d'UBS et de CS ont entraîné une hausse des marges sur les hypothèques. Nous estimons que les marges des banques sur les hypothèques institutionnelles ont augmenté de 15 à 40 points de base. Cela a l'effet inverse. Globalement, les taux hypothécaires devraient donc baisser légèrement, mais pas autant que certains acteurs du marché immobilier le souhaiteraient.
Pas de nouvelle hausse attendue du taux hypothécaire de référence
Il en découle qu'aucune nouvelle hausse du taux hypothécaire de référence n'est à prévoir pour le moment. Selon le nombre d'hypothèques conclues au cours des prochains mois, nous pourrions même voir le taux de référence baisser. Cela ne devrait toutefois pas être le cas avant septembre.
Feu vert pour les augmentations de capital au 2e trimestre 2024
En 2023, les marchés des capitaux étaient pratiquement fermés aux émissions de parts de fonds immobiliers. Les premières augmentations de capital de 2024, comme celles de Cronos et de SFP Retail Properties, ont été un succès. Nous nous attendons à une vague d'augmentations de capital au 2e trimestre 2024. Sans cette baisse des taux, nous aurions pensé que l'exercice pourrait s'avérer difficile pour certains des fonds les plus faibles. Cette baisse des taux change désormais la donne. Nous partons du principe que l'environnement sera très favorable et empreint d'optimisme. Les fonds immobiliers peuvent désormais tous envoyer du champagne à la BNS.
Impulsion positive pour les marchés transactionnels
Les marchés transactionnels restent caractérisés par des écarts relativement importants entre prix acheteur et prix vendeur. Ceux-ci ne disparaîtront pas du jour au lendemain, car les primes de risque restent faibles. Nous pensons toutefois que certains acheteurs sont désormais plus disposés à faire un pas vers les vendeurs et que les volumes de transactions vont augmenter. Les primes de risque restent trop faibles même aux niveaux de taux ajustés, si bien que nous nous attendons à ce que les rendements nets publiés par divers courtiers l'année dernière se confirment sur des volumes plus importants. Les rendements nets devraient au mieux baisser légèrement. Nous anticipons néanmoins des impulsions légèrement positives pour les prix de transaction.
Les évaluations des produits indirects restent trop élevées
Nous sommes d'avis que les évaluations n'ont pas été suffisamment revues à la baisse l'année dernière. Certains experts immobiliers ont retenu l'an dernier des hypothèses de flux de trésorerie plutôt optimistes afin d'éviter une correction de valeur plus marquée. Nous observons que les prix de marché se situent actuellement en moyenne 5 % à 10 % en dessous des évaluations. Étant donné que les loyers résidentiels augmenteront moins fortement en raison du taux hypothécaire de référence et de l'influence politique croissante dans les villes, la question se pose de savoir ce qu'il adviendra désormais de ces hypothèses de flux de trésorerie optimistes. Malgré la baisse des taux d'intérêt, nous estimons que les taux d'actualisation devraient plutôt augmenter que baisser. Les évaluations immobilières en Suisse étant influencées par les gestionnaires de placements plutôt qu'indépendantes, reste à savoir comment certains experts immobiliers dominants se comporteront sur le marché. Nous sommes constamment surpris, et certaines expertises nous paraissent incompréhensibles. Après tout, les prix de marché constituent la preuve de valeur indépendante la plus importante, et ils sont actuellement inférieurs à de nombreuses évaluations.
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.