
Retour de Singapour : principaux enseignements
J'ai eu l'occasion de passer une semaine à Singapour pour des rendez-vous et la conférence de l'ANREV, pour la première fois depuis la crise du coronavirus, et j'en retire quelques enseignements clés :
- Dans une perspective de cinq et dix ans, c'est en Asie-Pacifique que je vois le potentiel le plus important pour les investissements immobiliers par rapport aux autres régions du monde. La plupart des investisseurs et des produits multigérants sont encore nettement sous-pondérés dans cette région. Il est nécessaire d'agir au niveau des allocations d'actifs. Les investissements dans l'Asie émergente devraient toutefois aussi être davantage développés pour les investisseurs institutionnels au cours des prochaines années. Ces investissements ont encore reçu trop peu d'attention, tant lors de la conférence de l'ANREV que dans les portefeuilles de la plupart des investisseurs.
- L'atmosphère lors de mes nombreux rendez-vous à Singapour et pendant la conférence était meilleure qu'elle ne l'est actuellement en Europe ou aux États-Unis. Divers défis existent néanmoins ici aussi. À court terme, nous nous attendons à une faiblesse des marchés immobiliers mondiaux et à une pression à la hausse sur les taux de capitalisation, de l'immobilier résidentiel en Suisse à l'immobilier logistique aux États-Unis. Le graphique 1 illustre les coûts de financement actuels par rapport aux rendements nets des immeubles de bureaux prime.
- Les marchés australiens sont confrontés aux mêmes défis en matière de taux d'intérêt que les États-Unis et l'Europe. Les taux d'intérêt à long terme en Australie sont supérieurs d'environ 50 pb à ceux des États-Unis. Plusieurs transactions récentes y ont été renégociées (« retraded »), comme aux États-Unis et en Europe. Les portefeuilles logistiques ont vu leurs taux de capitalisation augmenter d'environ 25 pb, voire davantage, au cours des dernières semaines. Et ce n'est pas fini.
- Les loyers de bureaux en Australie ont récemment corrigé, et les taux de vacance ont nettement augmenté. Les rendements nets restaient toutefois relativement compétitifs et proches de leurs plus bas historiques. Avec une hausse des rendements nets, que j'anticipe au cours des prochains trimestres, une fenêtre d'entrée attrayante pourrait s'ouvrir pour les bureaux en Australie.
- J'anticipe un potentiel structurel, en particulier pour les logements locatifs (projets de développement) ou les logements pour étudiants en Australie. Un affaiblissement des marchés des capitaux devrait être considéré comme une opportunité d'entrée. Ces deux secteurs figurent aussi à moyen terme parmi mes secteurs de prédilection en Australie, où je vois encore un potentiel latent.
- Le Japon reste le « dernier survivant » de l'ancien monde des taux bas. C'est actuellement au Japon que les écarts de rendement en faveur de l'immobilier sont les plus élevés. C'est pourquoi divers investisseurs continuent actuellement de se concentrer sur le Japon. Le résidentiel attire davantage l'attention des investisseurs, car ses rendements sont plus élevés que ceux des bureaux. C'est un cas unique en comparaison avec d'autres pays.
- En revanche, le marché locatif des bureaux a connu une évolution relativement plus faible, en particulier à Tokyo. Les immeubles logistiques, plutôt caractérisés ces dernières années par une situation d'offre excédentaire, devraient à nouveau enregistrer une croissance des loyers plus soutenue. Peu d'acteurs du marché considèrent comme un risque mes craintes macroéconomiques selon lesquelles l'expérience MMT de la BoJ pourrait se solder par un échec et la banque centrale ne pourrait pas maintenir sa politique de taux bas.
- Abstraction faite de ces risques extrêmes, il est toutefois en principe possible d'investir au Japon. À Tokyo, on trouve des immeubles présentant un potentiel value-add. Les hôtels pourraient aussi profiter de la faiblesse du JPY, si la BoJ parvient à mener cette politique à bien…
- Singapour : les marchés locatifs des bureaux et du logement privé affichent une évolution très haussière : l'offre peine à suivre la demande. La plupart des analystes s'attendent à une hausse des loyers de bureaux de 20 % à 30 % au cours de l'année prochaine. Malgré les risques économiques, je partage cette appréciation. Singapour reste un marché très cyclique, qu'il convient de jouer activement. Les taux de capitalisation des bureaux prime sont tombés sous la barre des 3 % et sont donc historiquement relativement bas. La question, à Singapour, est de savoir comment accéder aux biens intéressants et aux bonnes tailles de ticket. Si le marché mondial des capitaux immobiliers s'affaiblit, les taux de capitalisation devraient aussi augmenter quelque peu à Singapour. À moyen terme, toutefois, Singapour devrait continuer à profiter de la faiblesse de Hong Kong en tant que place internationale de bureaux. Singapour est donc un marché où il convient plutôt d'acheter.
- Corée du Sud : les marchés locatifs des bureaux et de la logistique restent en plein essor. Nous avons observé une solide croissance des loyers au cours des derniers trimestres. Les rendements nets ont toutefois nettement diminué ces dernières années. Les écarts de taux ne sont plus favorables. Une certaine prudence est plutôt de mise à court terme.
- Chine : les bouleversements géopolitiques n'épargnent pas les allocations des investisseurs. Certains investisseurs européens et américains ne souhaitent plus être investis en Chine. Mon point de vue est un peu différent : en tant qu'investisseur, je souhaite être investi dans différents centres de pouvoir géopolitiques. La Chine conserve un fort potentiel et devrait acquérir une position nettement dominante en Asie et dans le monde. Je considère la faiblesse économique actuelle plutôt comme une occasion, pour un investisseur, de renforcer sa présence dans ce pays. Mais à court terme, certains continueront probablement d'éviter la Chine en tant que destination d'investissement, ce qui pourrait peser sur les valorisations, même si les investisseurs internationaux ont moins d'influence en Chine que sur d'autres marchés. Je reste toutefois fondamentalement optimiste quant au potentiel de la Chine. La question est de savoir quand y entrer.
- L'Inde est l'histoire d'un potentiel inexploité depuis des décennies, même si divers investisseurs immobiliers y ont déjà obtenu de bons rendements. L'état d'esprit lors de la conférence était toutefois plus positif à l'égard de l'Inde que par le passé. Je conserverais l'Inde dans un portefeuille de placement panasiatique, tout en limitant l'exposition.
- Hôtellerie : beaucoup estiment désormais que l'heure est venue pour ce secteur, qui a durement souffert ces dernières années. Je fais moi aussi partie de ces investisseurs.
Comme toujours, ces commentaires ne constituent pas des recommandations de placement, mais simplement mes réflexions impartiales sur les marchés. Pour les clients de Macro Real Estate, nous fournissons des analyses détaillées du potentiel et des risques de marchés et d'actifs individuels, ainsi que dans un contexte de portefeuille.
Graphique 1 : Rendements nets et coûts de financement (financement à 5 ans en monnaies locales, Europe centrale et orientale en EUR)
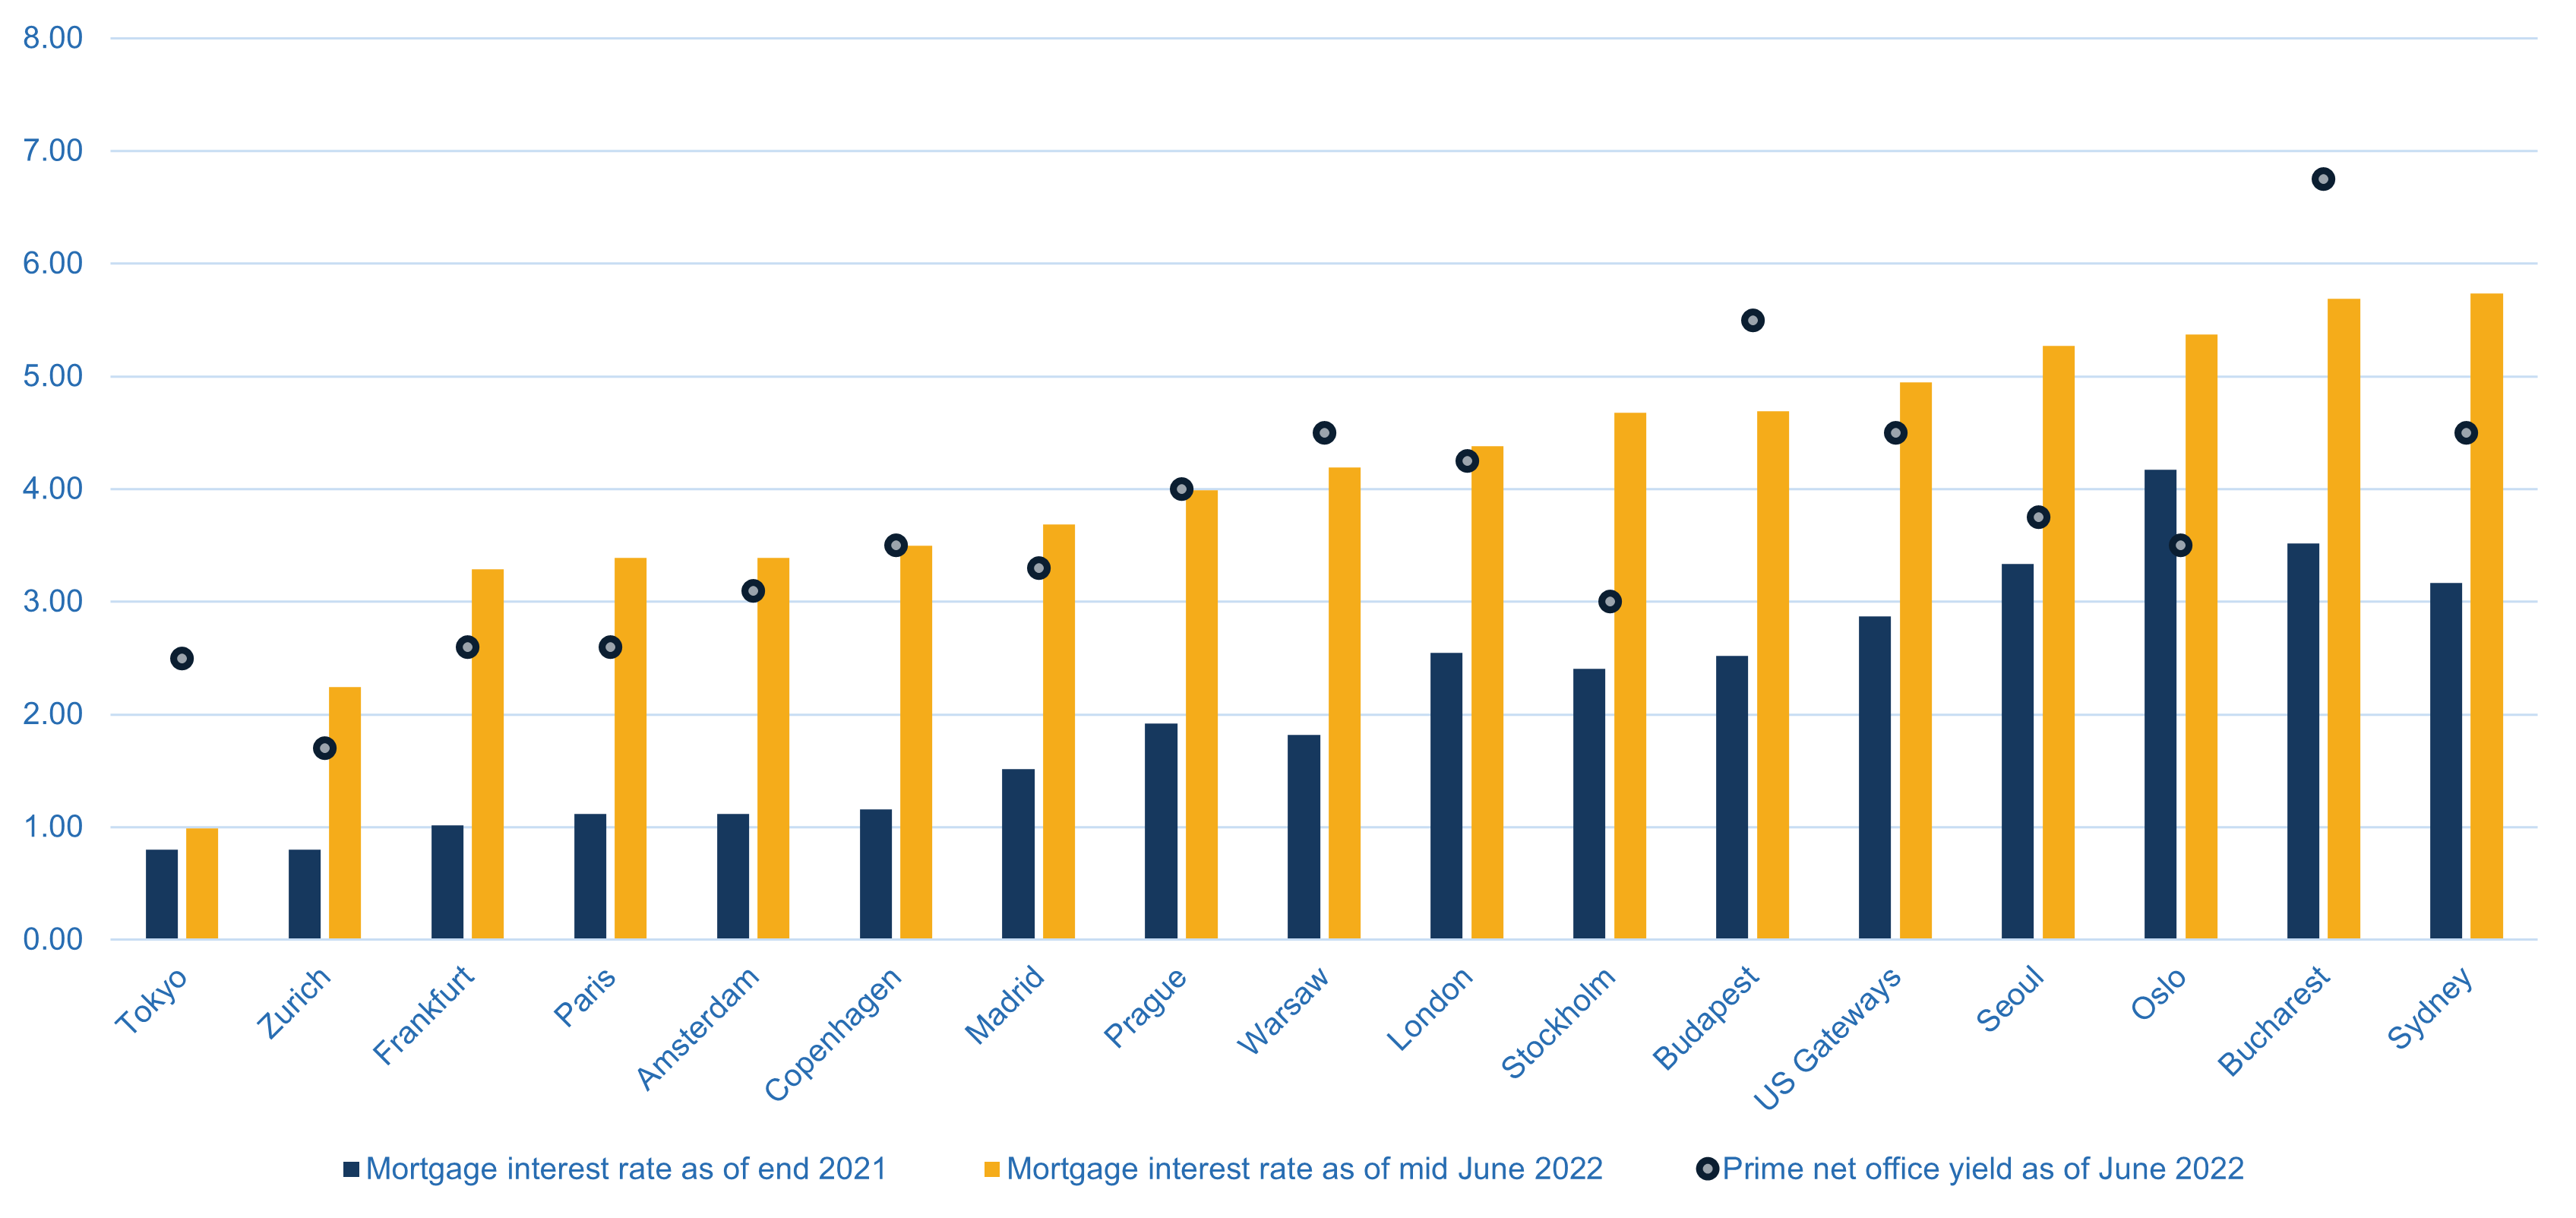
Source : Bloomberg, divers courtiers, Macro Real Estate
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.