
Placements immobiliers indirects en 2023 : des vagues de rachats aux opportunités de valeur
La diversification internationale est nécessaire
Macro Real Estate AG est un fervent défenseur de la diversification internationale des portefeuilles immobiliers. Si l'on ne considère que les rendements obtenus, cette stratégie n'a peut-être pas toujours été payante durant la phase de faible inflation des 15 dernières années. Dans la plupart des pays, des portefeuilles immobiliers locaux ont permis d'obtenir des rendements très élevés. Notre approche de l'investissement consiste à toujours tenir compte des risques, même lorsqu'ils ne se matérialisent pas. Il s'agit de construire un portefeuille diversifié à l'échelle internationale, résistant aux chocs locaux et investi dans des secteurs qui ont bénéficié de tendances structurelles (investissement fondé sur la recherche macroéconomique). L'Allemagne et la Suède, deux marchés prisés des investisseurs au cours de la dernière décennie, sont deux exemples de pays brutalement frappés par des chocs locaux en 2022. Les difficultés sur les marchés immobiliers de ces deux pays devraient s'accentuer en 2023.
Nous nous attendons à ce que, dans le nouveau paysage macroéconomique, de tels événements négatifs pour le portefeuille surviennent plus fréquemment. Même en Suisse, nous prévoyons des corrections de valeur en 2023 et 2024. Nous conseillons donc aux investisseurs de donner une dimension mondiale à leurs portefeuilles immobiliers.
Approche indirecte axée sur les actifs immobiliers non cotés
Les investisseurs qui n'ont pas la capacité financière de constituer un portefeuille international direct ont tout intérêt à investir de manière indirecte. La plupart des investisseurs institutionnels appartiennent à ce groupe, car nous estimons que des investissements minimaux de plus de USD 2 milliards sont nécessaires pour constituer un portefeuille mondial diversifié. Le graphique 1 présente les différentes composantes permettant de constituer une exposition immobilière internationale indirecte :
Graphique 1 : Types de véhicules de placement immobilier indirect
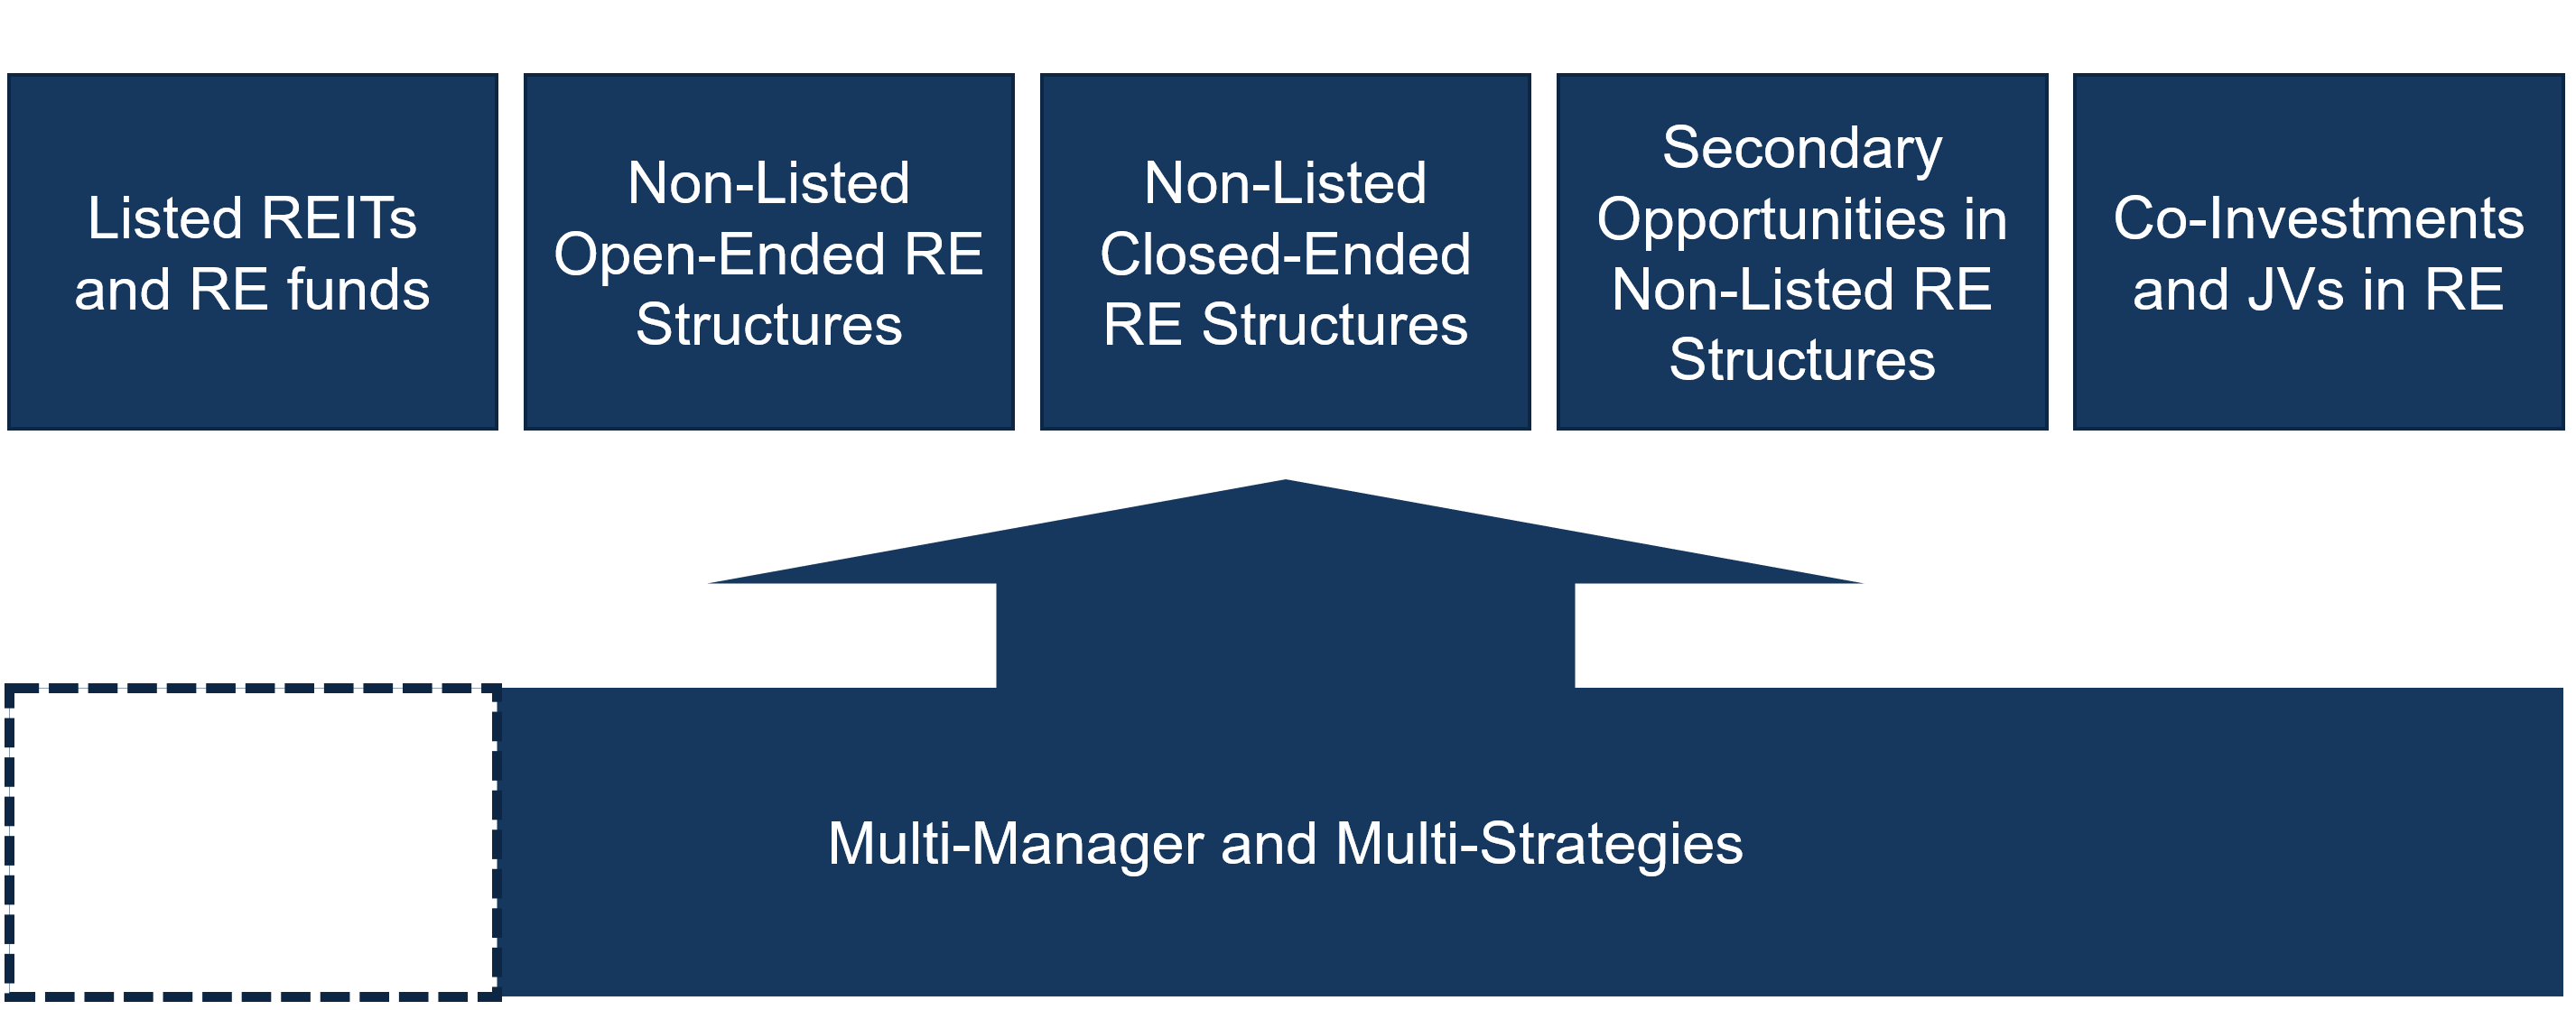
En raison de la réglementation, les investisseurs privés sont souvent limités aux marchés cotés. Les valeurs de l'immobilier coté ont fortement corrigé l'année dernière. Les investisseurs institutionnels ont tendance à se concentrer sur les « marchés privés », c'est-à-dire les quatre autres catégories. Les fonds immobiliers ouverts offrent généralement une liquidité trimestrielle ou semestrielle (certains même mensuelle) et sont principalement investis dans des stratégies immobilières core. Les fonds fermés ont généralement un appétit pour le risque plus élevé et sont investis dans des stratégies value-add ou opportunistes. Les transactions secondaires et les co-investissements constituent d'autres possibilités de placement. Ces deux dernières stratégies peuvent générer un alpha important, mais exigent un plus haut degré de sophistication de la part des investisseurs. Les investisseurs que la multiplicité des possibilités dépasse ou qui ne disposent pas des ressources nécessaires peuvent investir par l'intermédiaire de multigérants. En choisissant cette voie, l'investisseur perd certes une part de contrôle, mais il délègue la sélection des gérants et les choix stratégiques à une équipe d'experts du domaine.
La vague de rachats dans les structures ouvertes a débuté au 2e semestre 2022
Il existe des fonds immobiliers ouverts de natures diverses. Le propre de ces structures est que l'investisseur traite avec le gestionnaire du fonds, acquiert ses parts à la VNI et, selon la politique de rachat, peut demander leur rachat quotidiennement, mensuellement, trimestriellement, semestriellement ou annuellement.
Par le passé, les fonds immobiliers ouverts allemands destinés aux investisseurs privés ont déjà connu des expériences négatives pendant la crise financière. Les fonds ouverts britanniques (également un produit principalement destiné aux investisseurs privés, bien que de nombreuses caisses de pension britanniques y soient investies) ont fait la une ces dernières années en raison des volumes de rachats élevés lors de chaque crise. On peut citer à titre d'exemple les semaines qui ont suivi le vote sur le Brexit, la crise du Covid et la crise des caisses de pension britanniques en octobre dernier.
Après le sauvetage des caisses de pension britanniques par la Banque d'Angleterre l'automne dernier, de nombreux investisseurs britanniques ont augmenté leurs quotes-parts de liquidités. Les fonds immobiliers ouverts britanniques ont alors reçu un grand nombre de demandes de rachat. En conséquence, la plupart de ces fonds ont suspendu le rachat de leurs parts.
Lorsque nous parlons d'une vague de rachats dans les structures ouvertes, nous ne visons pas spécifiquement ces produits destinés aux investisseurs privés, mais les fonds immobiliers ouverts institutionnels, tels que les structures luxembourgeoises, les fonds immobiliers diversifiés ouverts américains ou les « Private REITs ».
Les informations relatives à ces produits ne sont pas publiques. Nous disposons heureusement d'un solide réseau sur le marché immobilier indirect en Europe, aux États-Unis et en Asie, et nous suivons de près ce secteur. Nous avons ainsi déjà eu connaissance de rachats importants dans ces structures au 3e trimestre 2022, en particulier aux États-Unis, en Europe et en Asie.
Nous voyons actuellement quatre facteurs déterminants pour la vague de rachats qui s'annonce :
- Le besoin de liquidités des investisseurs en période de crise. Les fonds immobiliers ouverts offrent davantage de liquidité que les fonds fermés ou les investissements directs. En temps de crise, ce sont généralement toujours les produits liquides qui sont vendus en premier, souvent indépendamment de leur performance.
- « Effet dénominateur » et rééquilibrage : 2022 a été l'une des années les plus faibles pour les obligations à l'échelle mondiale. Les portefeuilles d'actions ont également subi de lourdes pertes. Les évaluations immobilières étant restées relativement stables jusqu'ici, la part de l'immobilier dans les portefeuilles de placement a augmenté, dépassant dans certains cas les « limites d'allocation d'actifs ». Un rééquilibrage de l'immobilier vers d'autres placements a donc commencé.
- Hausse des rendements obligataires et des coûts de couverture : les emprunts d'État à deux ans en EUR et en USD offrent actuellement des rendements sur distribution similaires, voire supérieurs, à ceux de certains fonds immobiliers core. Il en résulte une baisse de l'attrait relatif de l'immobilier. Par ailleurs, les coûts de couverture ont augmenté en raison de l'élargissement des écarts de taux entre les monnaies, ce qui peut constituer un facteur, notamment pour les investisseurs en CHF.
- Anticipations de corrections de valeur et ajustements d'évaluation différés : jusqu'au 3e trimestre 2022, la plupart des fonds immobiliers ouverts n'avaient guère procédé à des corrections de valeur sur leurs portefeuilles. En revanche, l'évolution des rendements nets sur les marchés transactionnels et des REIT cotés montre que des corrections de valeur d'au moins 20 % à 30 % en moyenne pourraient être imminentes à l'échelle mondiale.
Les investisseurs qui anticipent une telle évolution et dont les demandes de rachat sont honorées par le gestionnaire du fonds peuvent sortir à des VNI plus élevées. Compte tenu de la forte performance de 2021, ils peuvent sortir en réalisant des gains importants. Cela ne fonctionne toutefois que si leur sortie peut être réalisée avant que les fonds ne restreignent les rachats. En cas de rachats différés, ils risquent même de se retrouver dans le pire des scénarios, à savoir voir leurs parts rachetées au creux du marché.
À la suite des demandes de rachat reçues, certains de ces produits ont déjà temporairement restreint la possibilité de restituer des parts. Les informations relatives au 4e trimestre 2022 ne sont pas encore disponibles. Nous supposons que les rachats vont augmenter. Du point de vue des investisseurs existants, il est judicieux que le gestionnaire du fonds limite les rachats dans un tel cas, faute de quoi des immeubles devront être vendus à des prix de « vente forcée ». Nous nous attendons donc à des annonces de gels des rachats dans les semaines à venir. Ces nouvelles devraient être largement relayées par la presse et exposer certains gestionnaires de placements à des risques médiatiques défavorables.
Un 1er semestre 2023 difficile en perspective pour les marchés des capitaux immobiliers
Nombre de ces fonds limiteront les rachats et ne procéderont pas à des « ventes forcées ». Ils tenteront néanmoins d'augmenter leurs quotes-parts de liquidités et se positionneront ainsi du côté vendeur. Nous avons observé en 2022 plusieurs transactions dans lesquelles des fonds immobiliers ouverts étaient vendeurs. Certaines ont même été conclues à des taux de capitalisation supérieurs de 150 pb à ceux de 2021. Dans le même temps, le climat économique se détériore. Une récession aux États-Unis et en Europe est jugée probable et devrait faire basculer la situation encore favorable du marché locatif dans le négatif. Nous nous attendons par conséquent à ce que la VNI par part de la plupart des fonds immobiliers ouverts recule au cours des prochains trimestres. La levée de capitaux pour les investissements immobiliers restera difficile dans un tel environnement.
Les millésimes 2019-2021 des fonds fermés devraient également rencontrer des difficultés dans certains pays, car les taux de capitalisation de sortie et les coûts de financement (s'ils ne sont pas fixes) retenus à l'époque dans les modèles s'avéreront nettement trop bas. Il s'agit toutefois d'une appréciation à faire fonds par fonds, qui dépend aussi de la manière plus ou moins agressive dont le capital a été déployé à l'époque. D'autres fonds actifs dans des secteurs qui bénéficient actuellement de tendances de demande positives (comme l'hôtellerie ou l'immobilier alternatif) devraient continuer à générer une performance solide.
Un tel environnement ne fait toutefois pas que des perdants, il fait aussi apparaître des opportunités. Nous développons ci-après quelques réflexions à ce sujet.
Opportunité de valeur I : fonds opportunistes/value-add ou co-investissements du millésime 2022/2023
Selon notre évaluation, les marchés transactionnels réagissent plus rapidement que les marchés d'évaluation. Cela signifie que les stratégies côté acheteur peuvent saisir les opportunités plus tôt que les stratégies fondées sur l'évaluation de portefeuilles existants. L'accent devrait donc être mis ici sur les stratégies value-add et opportunistes qui ont déjà levé des capitaux ou sont en phase de « levée de capitaux », mais n'ont pas encore investi leur capital.
Par le passé, il était essentiel de présenter un pipeline de transactions exclusif aux investisseurs potentiels lors de la levée de fonds. Aujourd'hui, les vertus recherchées sont la patience et une gestion prudente, rémunérée au succès plutôt qu'orientée vers les commissions. La sélection des gérants et leur capacité à « exécuter » dans les secteurs qui bénéficient de tendances structurelles restent toutefois déterminantes. Il ne faut pas se lancer aveuglément dans n'importe quel fonds value-add ou opportuniste.
Opportunité de valeur II : marché secondaire (avec des décotes substantielles)
Les besoins de liquidités élevés de certains investisseurs offrent à d'autres investisseurs la possibilité d'intervenir en tant qu'acheteurs de parts de fonds ou de co-investissements dans le cadre de transactions sur le marché secondaire. Il peut s'agir de structures ouvertes ou de fonds fermés des millésimes 2018-2020. Le facteur décisif est la décote à laquelle les investisseurs actuels sont prêts à céder leurs parts. Des compétences analytiques et une bonne appréciation du portefeuille et du financement (les effets de courbe en J doivent être pris en compte) sont ici nécessaires. Souvent, les fonds qui se négocient avec les décotes les plus importantes ne sont pas ceux qui offrent les meilleures opportunités. Il est donc essentiel de se forger une opinion prospective, fondée sur la recherche, sur le véhicule et ses thèmes d'investissement.
Structures ouvertes : des décisions difficiles pour les gestionnaires de placements
Comme pour l'Opportunité de valeur I, nous considérons les fonds immobiliers ouverts nouvellement lancés qui n'ont pas encore investi leur capital comme des opportunités liées aux transactions. La plupart des fonds ouverts n'appartiennent toutefois pas à cette catégorie.
L'opportunité anticyclique qu'offrent les fonds ouverts existants aux nouveaux investisseurs dépend de leur politique de correction des valeurs. C'est une arme à double tranchant. Corriger trop agressivement la valeur des immeubles effraie les investisseurs existants et signale que quelque chose pourrait ne pas aller. Cela peut s'avérer trop contre-productif, en particulier si les concurrents mènent une politique différente.
Une politique de correction des valeurs trop timide rend en revanche les fonds peu attrayants pour les nouveaux investisseurs. Dans ce contexte, il convient également de noter que les pratiques et la mentalité en matière d'évaluation jouent un rôle important dans la rapidité avec laquelle les évaluations sont ajustées aux nouveaux niveaux du marché. La philosophie plutôt axée sur la valeur de marché (mark-to-market) des pays anglo-saxons laisse penser que les opportunités dans les structures immobilières ouvertes apparaîtront d'abord dans ces pays (États-Unis, Canada, Royaume-Uni, Australie). Il ne s'agit toutefois que d'un facteur parmi plusieurs autres à prendre en compte lors de la sélection des fonds.
Poser les jalons de la surperformance lors du prochain cycle
La patience reste de mise pour l'instant. Pour un investisseur indirect qui investit de nouveaux capitaux et poursuit l'Opportunité de valeur I, attendre la fin des premiers mois de l'année ne présente aucun inconvénient. Les fonds du millésime 2023 seront encore ouverts en fin d'année. Nous vivons une période de forte incertitude, et diverses opportunités intéressantes se présenteront en fonction de l'évolution de la situation, qu'il est actuellement impossible d'anticiper.
Les gestionnaires de placements qui poursuivent l'Opportunité de valeur I et les investisseurs qui poursuivent l'Opportunité de valeur II ont une année décisive devant eux. Un suivi actif et une activité transactionnelle soutenue seront essentiels en 2023. C'est précisément dans les périodes de crise les plus aiguës que les meilleures affaires ont vu le jour.
Comme toujours, nous tenons à préciser que cet article ne constitue pas une recommandation de placement. Un investissement et une stratégie de placement nécessitent de nombreuses analyses détaillées. En 2023 également, Macro Real Estate est aux côtés des investisseurs et des gestionnaires de placements pour les aider, nous l'espérons, à prendre les bonnes décisions grâce à une approche fondée sur la recherche. 2022 a été une année de transition pour les marchés immobiliers. 2023, en revanche, sera une année décisive. Les décisions prises cette année détermineront si les investisseurs comme les gestionnaires de placements surperformeront ou sous-performeront leurs pairs au cours du prochain cycle.
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.