
Hausse des taux d'intérêt en Europe : que nous disent les marchés financiers?
Nous avons délibérément pris notre temps avant de rédiger un nouveau commentaire, car l'invasion russe en Ukraine nous a, nous aussi, choqués. Mais c'est précisément en des temps aussi difficiles que la mission de Macro Real Estate consiste à analyser les effets des évolutions macroéconomiques sur les marchés immobiliers internationaux et à identifier les opportunités et les risques. C'est justement dans une période aussi incertaine que les investisseurs prennent davantage conscience qu'ils n'évoluent pas seulement dans le microcosme immobilier, mais que les effets macroéconomiques revêtent une importance fondamentale pour le succès de leurs placements.
Nous souhaitons tout d'abord apporter un éclairage sur l'évolution de l'inflation et des taux d'intérêt, avant d'aborder les implications pour les marchés immobiliers dans notre prochain article.
Pressions inflationnistes durablement élevées aux États-Unis et en Europe
Comme le savent nos lecteurs, et en particulier nos clients, nous ne nous attendions pas seulement à une inflation plus élevée à court terme : nous anticipons également une inflation structurelle plus élevée au cours de la prochaine décennie.
Les fortes poussées d'inflation se produisent généralement par vagues. La première vague mondiale d'inflation, qui a pris de l'ampleur au 2e trimestre 2021, résultait d'une part des plans budgétaires excessifs, en particulier aux États-Unis pendant la crise du coronavirus, qui ont dopé la consommation de biens. D'autre part, elle découlait aussi des perturbations des chaînes de valeur mondialisées, qui ont empêché les producteurs de réagir immédiatement à la hausse de la consommation.
Nous nous attendions toutefois à ce que l'inflation commence à ralentir au 2e trimestre 2022 en raison de la falaise budgétaire (fiscal cliff) américaine et du ralentissement attendu de l'économie mondiale. Avec l'ajustement attendu de l'offre de biens en 2023, nous supposions que l'inflation continuerait de reculer. Nous ne prévoyions la deuxième vague d'inflation qu'en 2024 au plus tôt. Celle-ci semble désormais se manifester dès 2022 sous l'effet de la guerre en Ukraine, avant même que la première vague ne soit vraiment retombée. Nous devons donc nager à contre-courant de deux vagues qui se superposent.
Mais la pression inflationniste ne trouve pas son origine uniquement dans la guerre. Déjà avant l'invasion russe de l'Ukraine, les pressions inflationnistes étaient plus persistantes que prévu. La guerre en Ukraine a accru le risque que la pression à la hausse sur les prix à la consommation ne s'atténue pas comme prévu. Cela tient au rôle important de la Russie et de l'Ukraine dans la production de diverses matières premières (pétrole, gaz naturel) et de denrées alimentaires (l'Ukraine est considérée comme le grenier à blé de l'Europe).
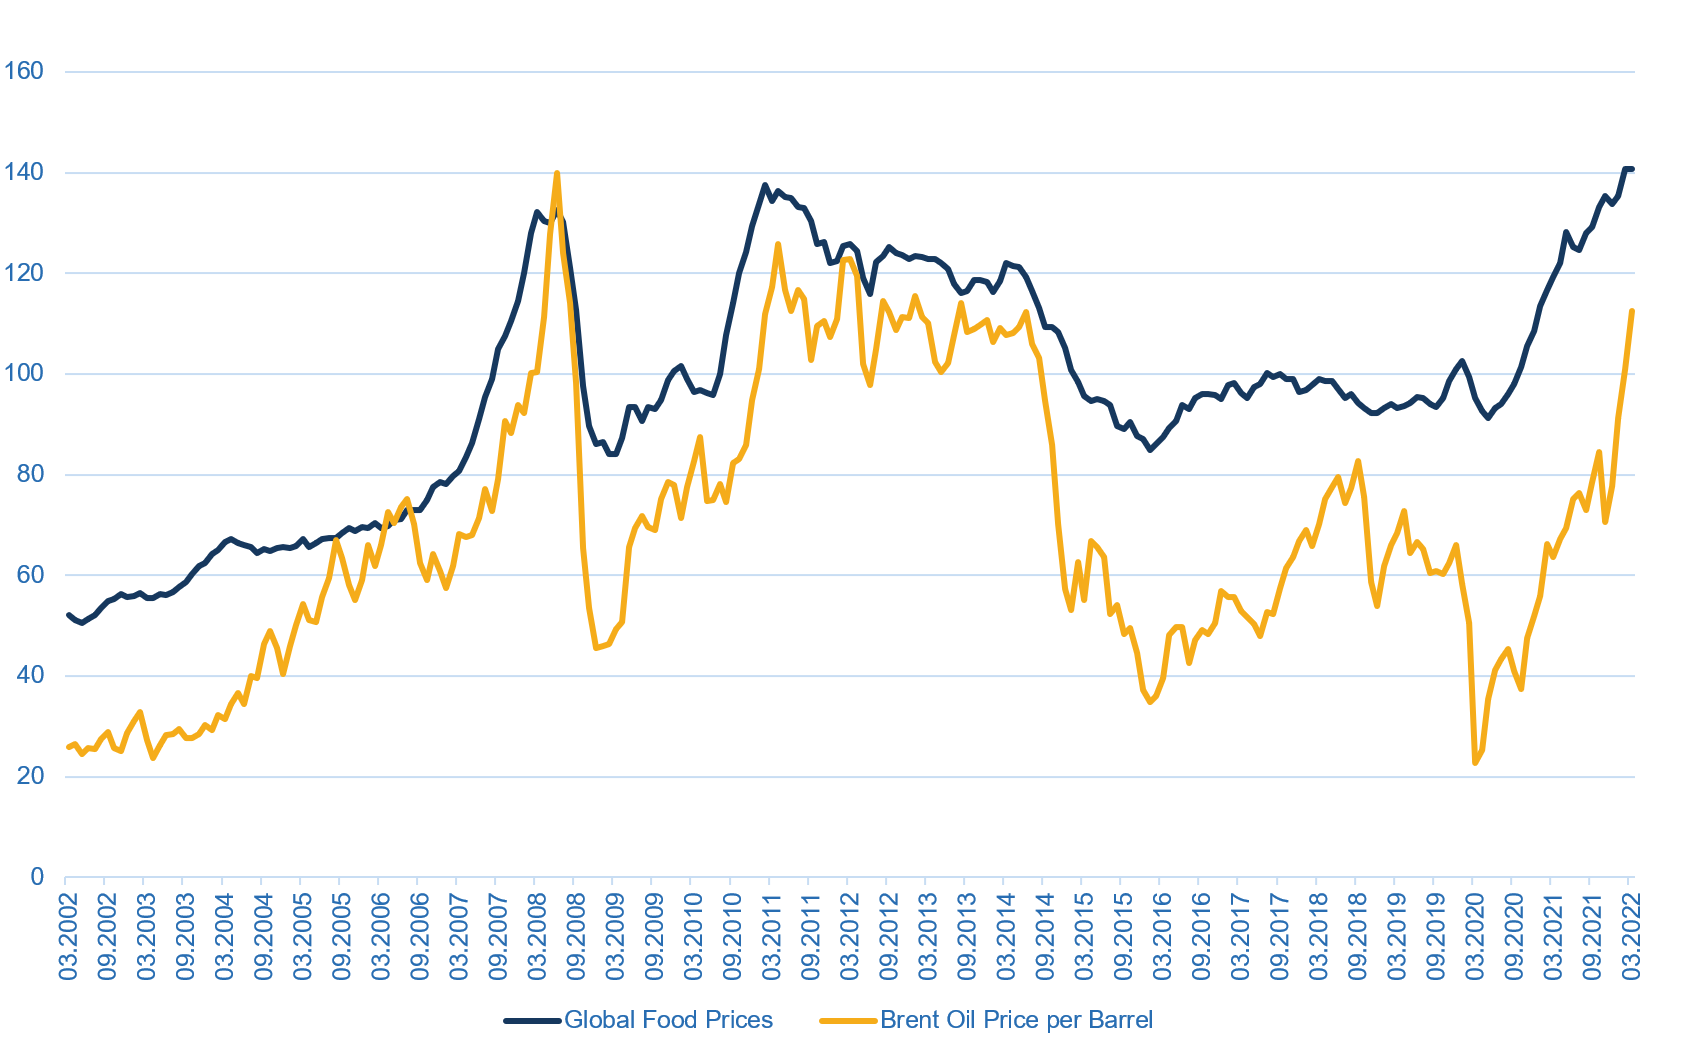
Le graphique 1 montre l'évolution des prix du pétrole et des denrées alimentaires, qui augmentent tous deux rapidement. Par le passé, de telles hausses des prix alimentaires se sont toujours accompagnées de troubles politiques, et elles devraient également comporter des risques imprévus pour les mois à venir.
Graphique 1 : Prix des denrées alimentaires et du pétrole
Source : Bloomberg, Macro Real Estate
Les marchés financiers anticipent une inflation supérieure à 3 % par an sur 5 ans
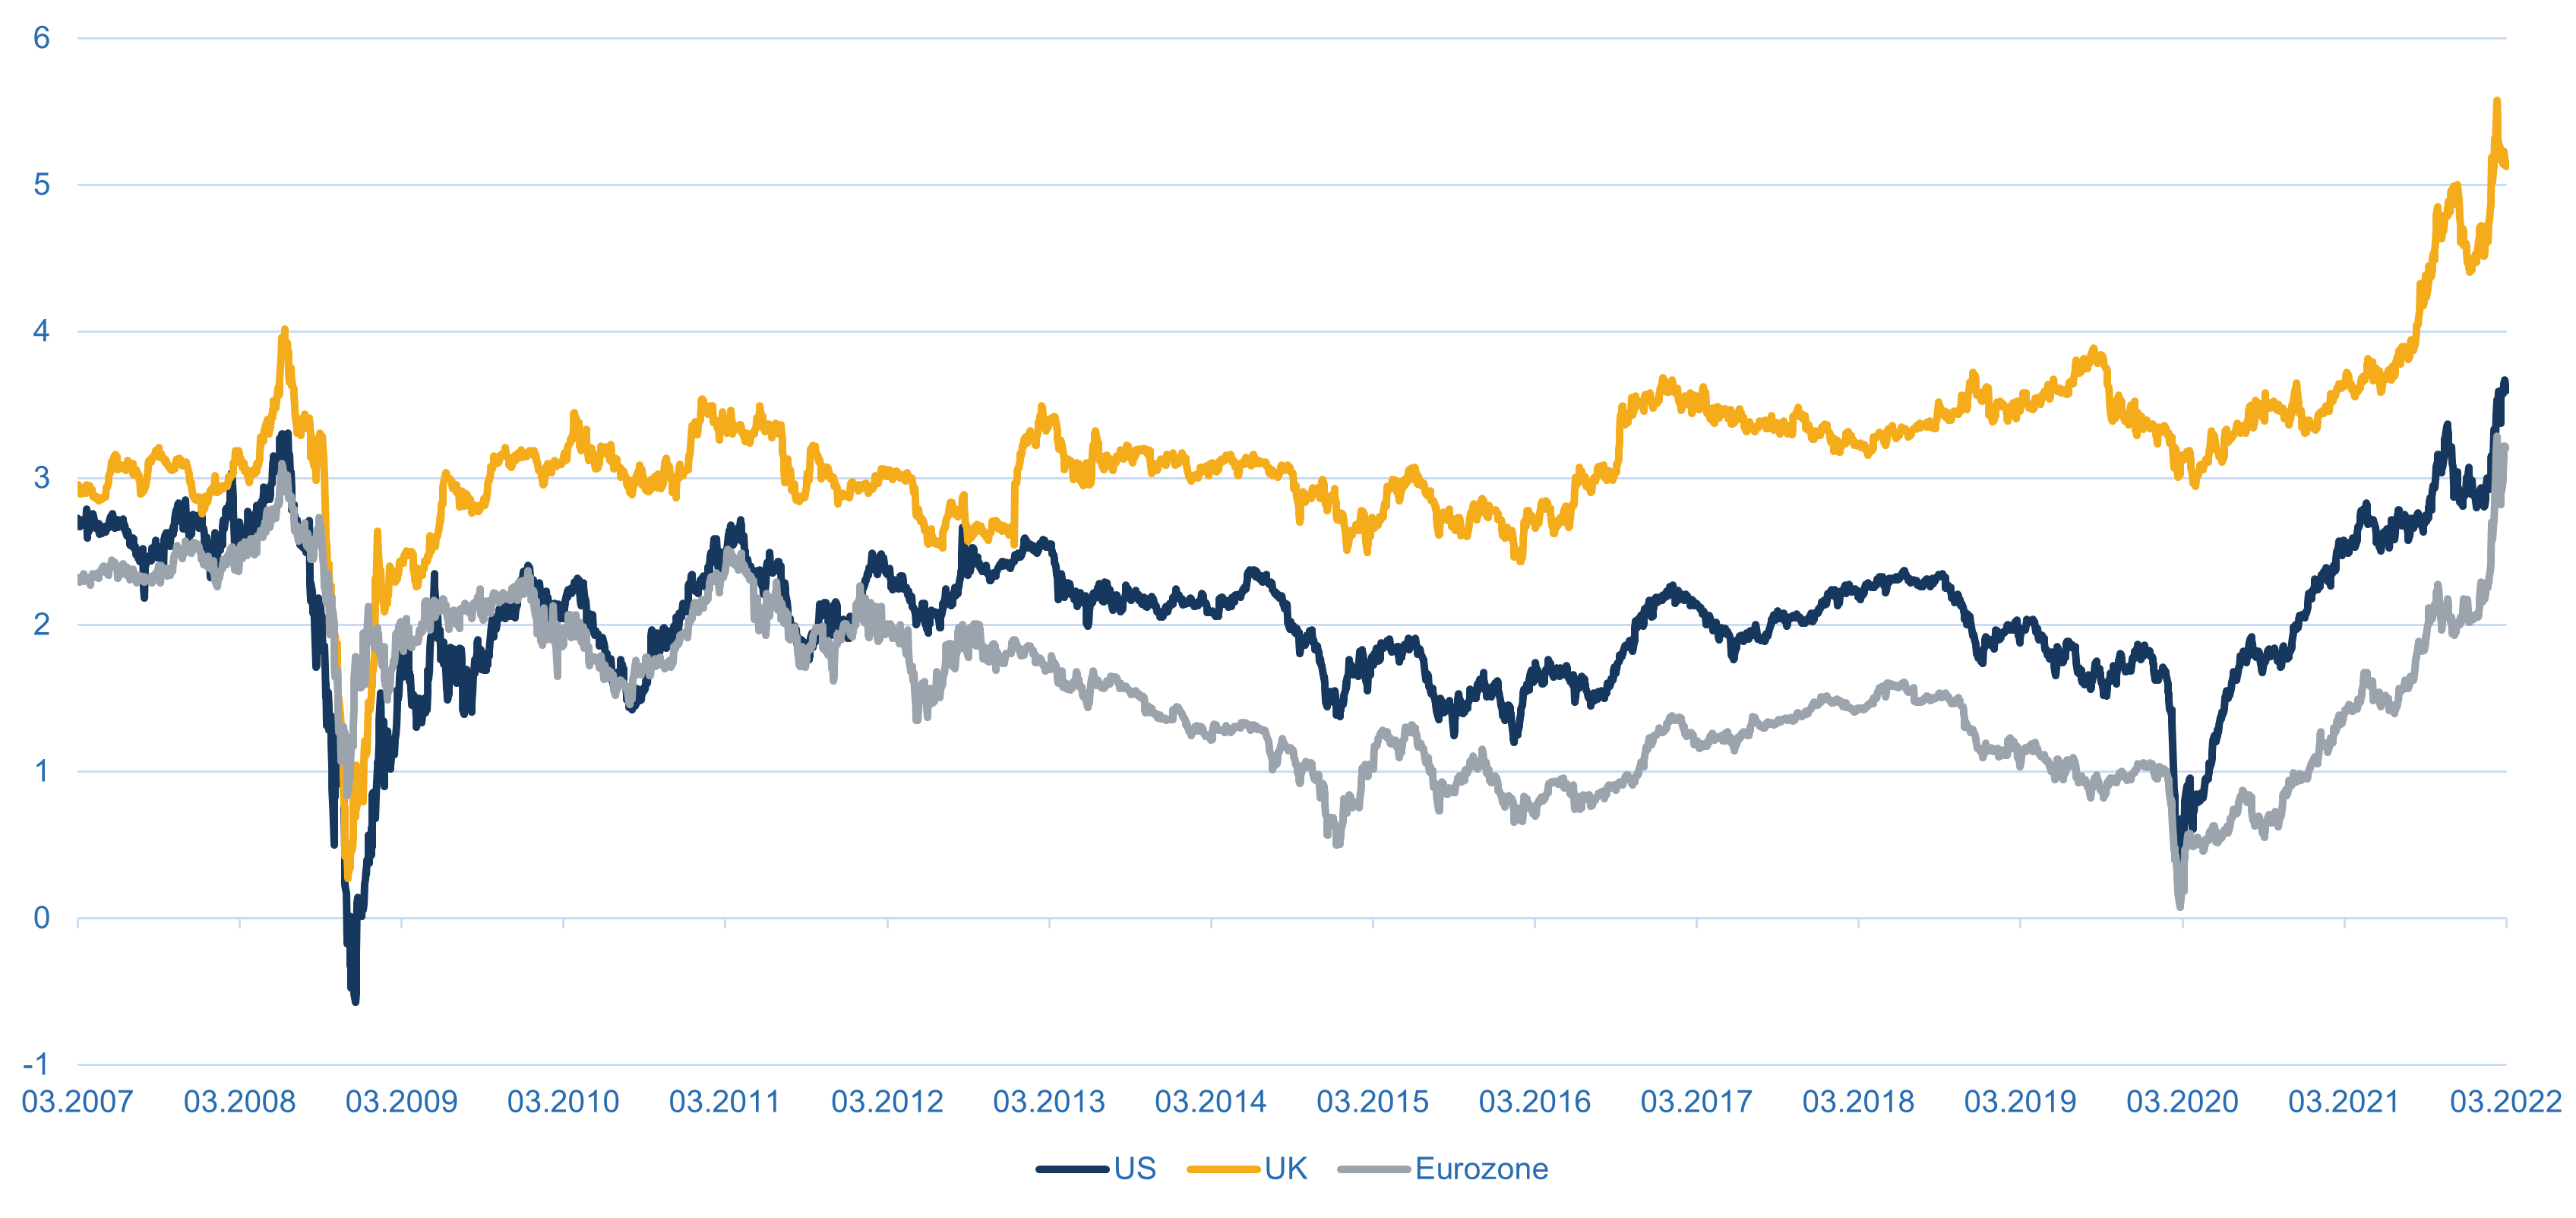
Les marchés financiers intègrent désormais eux aussi une inflation plus élevée à moyen terme. Le graphique 2 présente les anticipations d'inflation à 5 ans dérivées des swaps d'inflation zéro coupon. Ces derniers mois ont été marqués par une très forte hausse. Il est notamment frappant de constater que, dans la zone euro, où les anticipations d'inflation étaient nettement inférieures à celles des États-Unis depuis la crise de l'euro, un niveau d'inflation aussi élevé qu'aux États-Unis est désormais intégré dans les prix. L'inflation attendue, bien plus élevée, au Royaume-Uni ne s'explique que partiellement par des anticipations d'inflation supérieures à celles du continent. Elle tient aussi au fait que les contrats y sont indexés non pas sur l'indice des prix à la consommation, mais sur l'indice des prix de détail, dont les fluctuations sont plus marquées en raison de composantes différentes.
Graphique 2 : Anticipations d'inflation tirées des contrats financiers (horizon de 5 ans), en %
Source : Bloomberg, Macro Real Estate
Les surprises en matière d'inflation ont presque provoqué une réaction de panique de la Fed américaine, du moins sur le plan de la communication. Depuis le début de l'année, elle signale des hausses de taux substantielles et n'exclut pas une série de relèvements de 50 points de base par réunion, après avoir nettement sous-estimé le risque d'inflation l'année dernière.
La Banque centrale européenne a communiqué de manière plus mesurée, mais la BCE a elle aussi changé de position. En conséquence, les contrats à terme du marché monétaire intègrent désormais des hausses de taux très importantes.
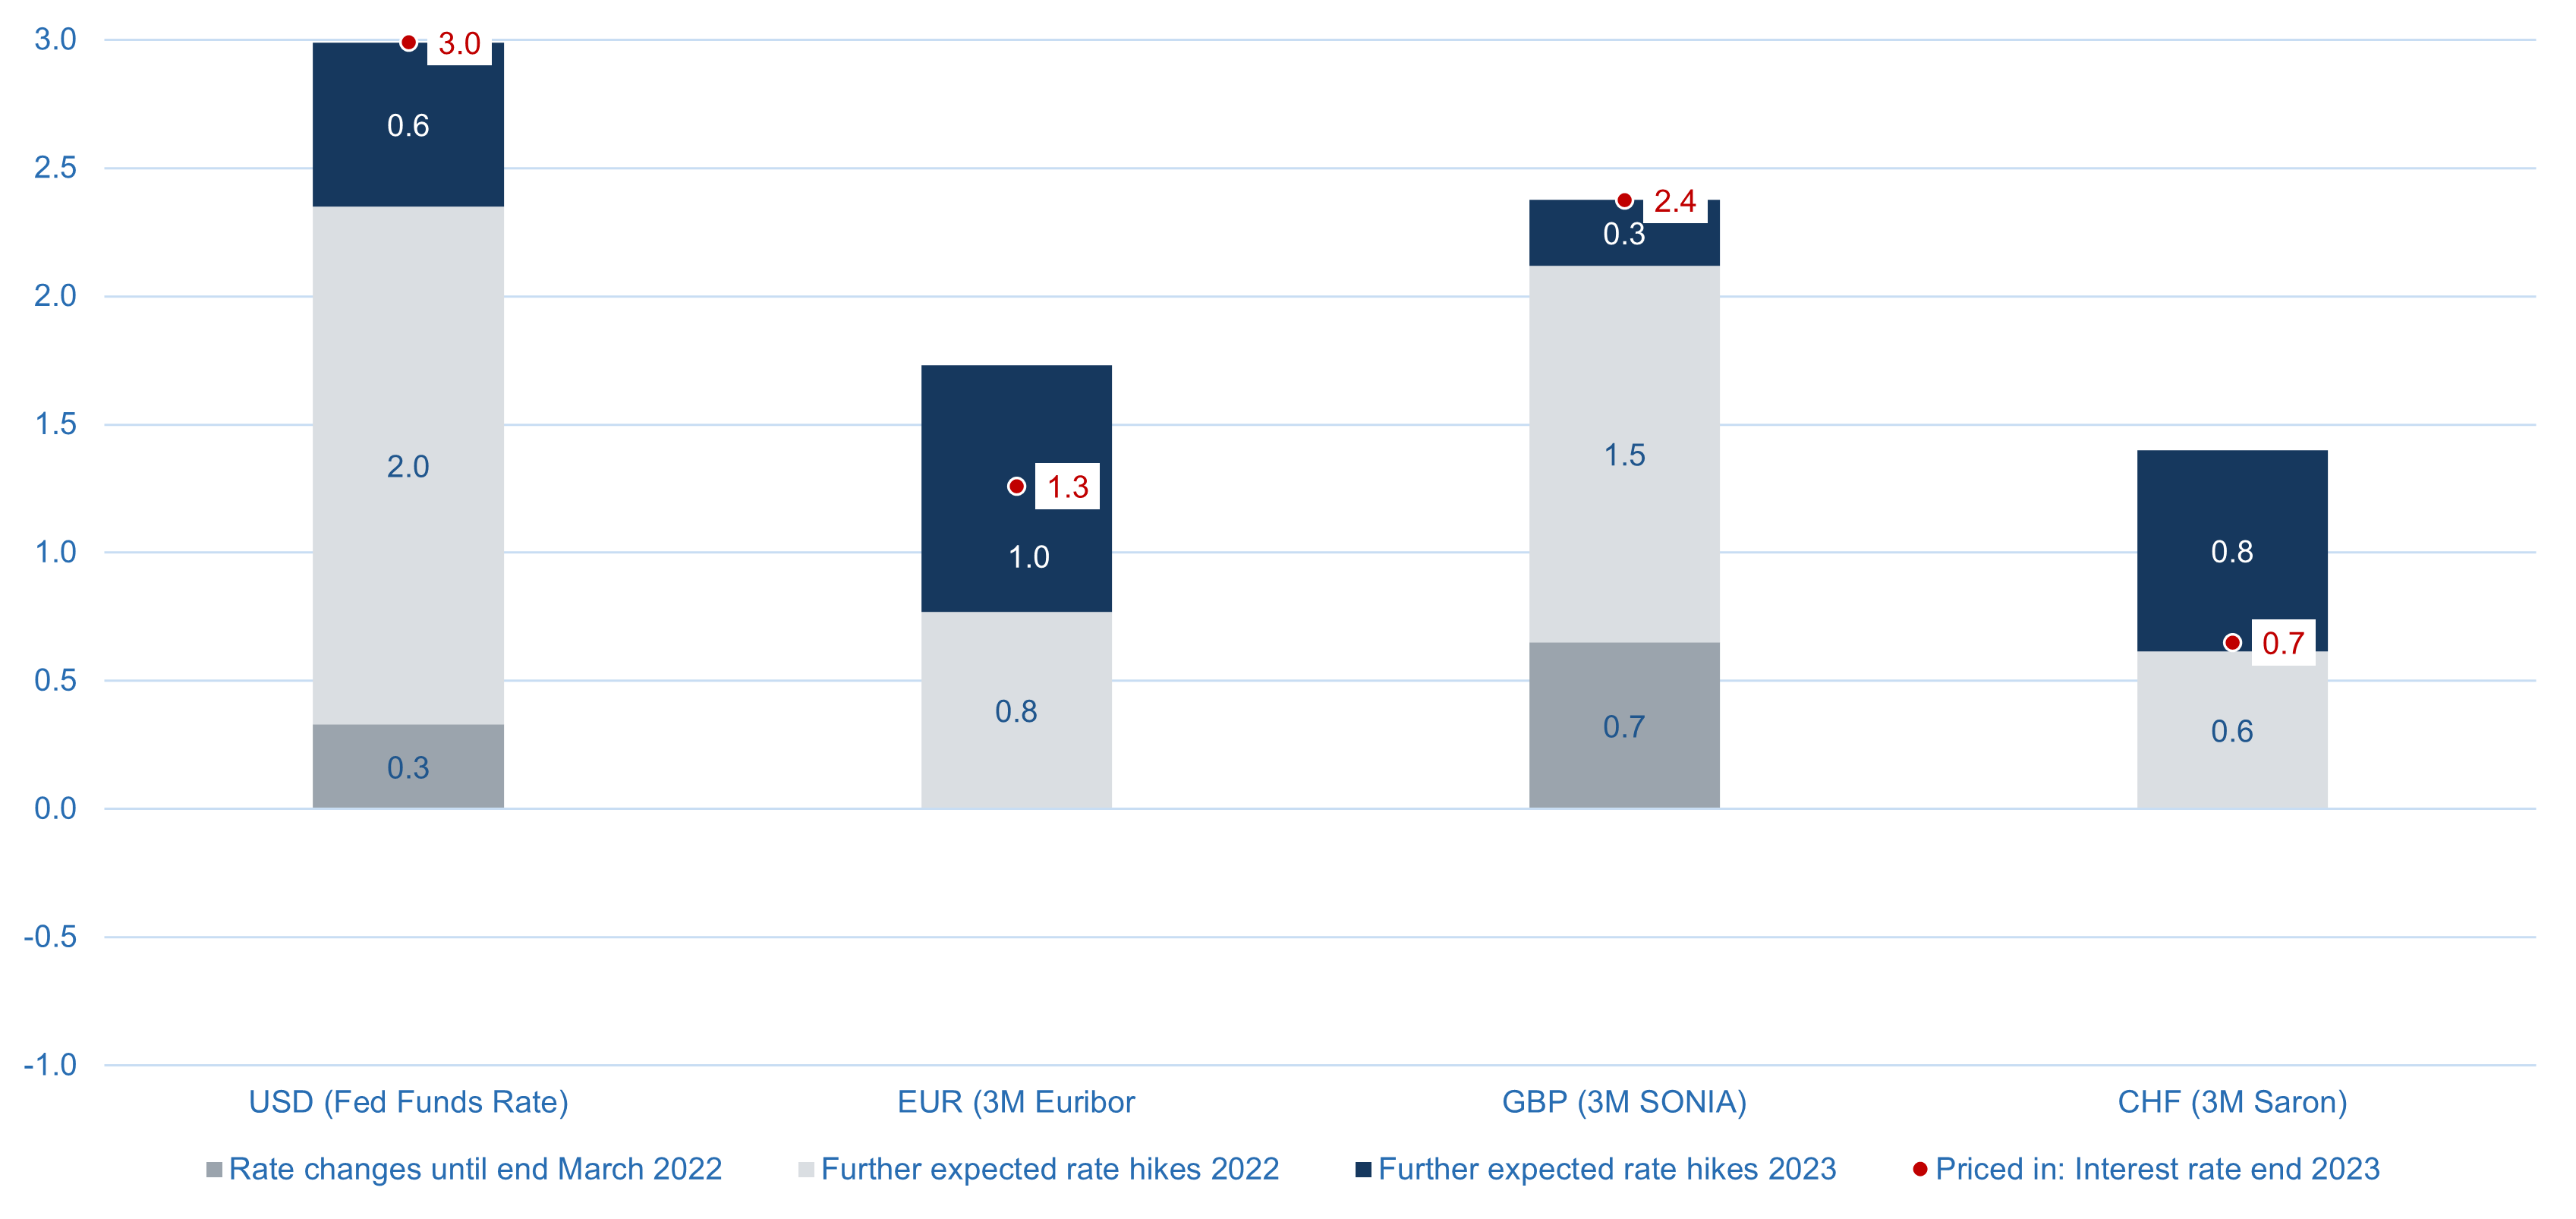
Le graphique 3 résume les hausses de taux attendues. Un taux des fonds fédéraux (Fed funds) de près de 2,5 % (soit près de 2,5 % de hausses de taux) est intégré dans les prix d'ici fin 2022. Les marchés tablent sur 50 pb de hausses supplémentaires l'année prochaine. Une trajectoire similaire est attendue pour le Royaume-Uni. Fait intéressant, trois hausses de 25 pb sont déjà entièrement intégrées dans les prix pour la zone euro cette année, et deux pour la BNS.
Il convient toutefois de noter que les marchés à terme peuvent rapidement revenir sur ces anticipations de hausses de taux. L'ampleur des hausses de taux intégrées dans les prix pour les 20 prochains mois n'en reste pas moins remarquable.
Graphique 3 : Anticipations de variations des taux d'intérêt
Source : Bloomberg, Macro Real Estate
La hausse des taux swap se répercute déjà sur le financement immobilier
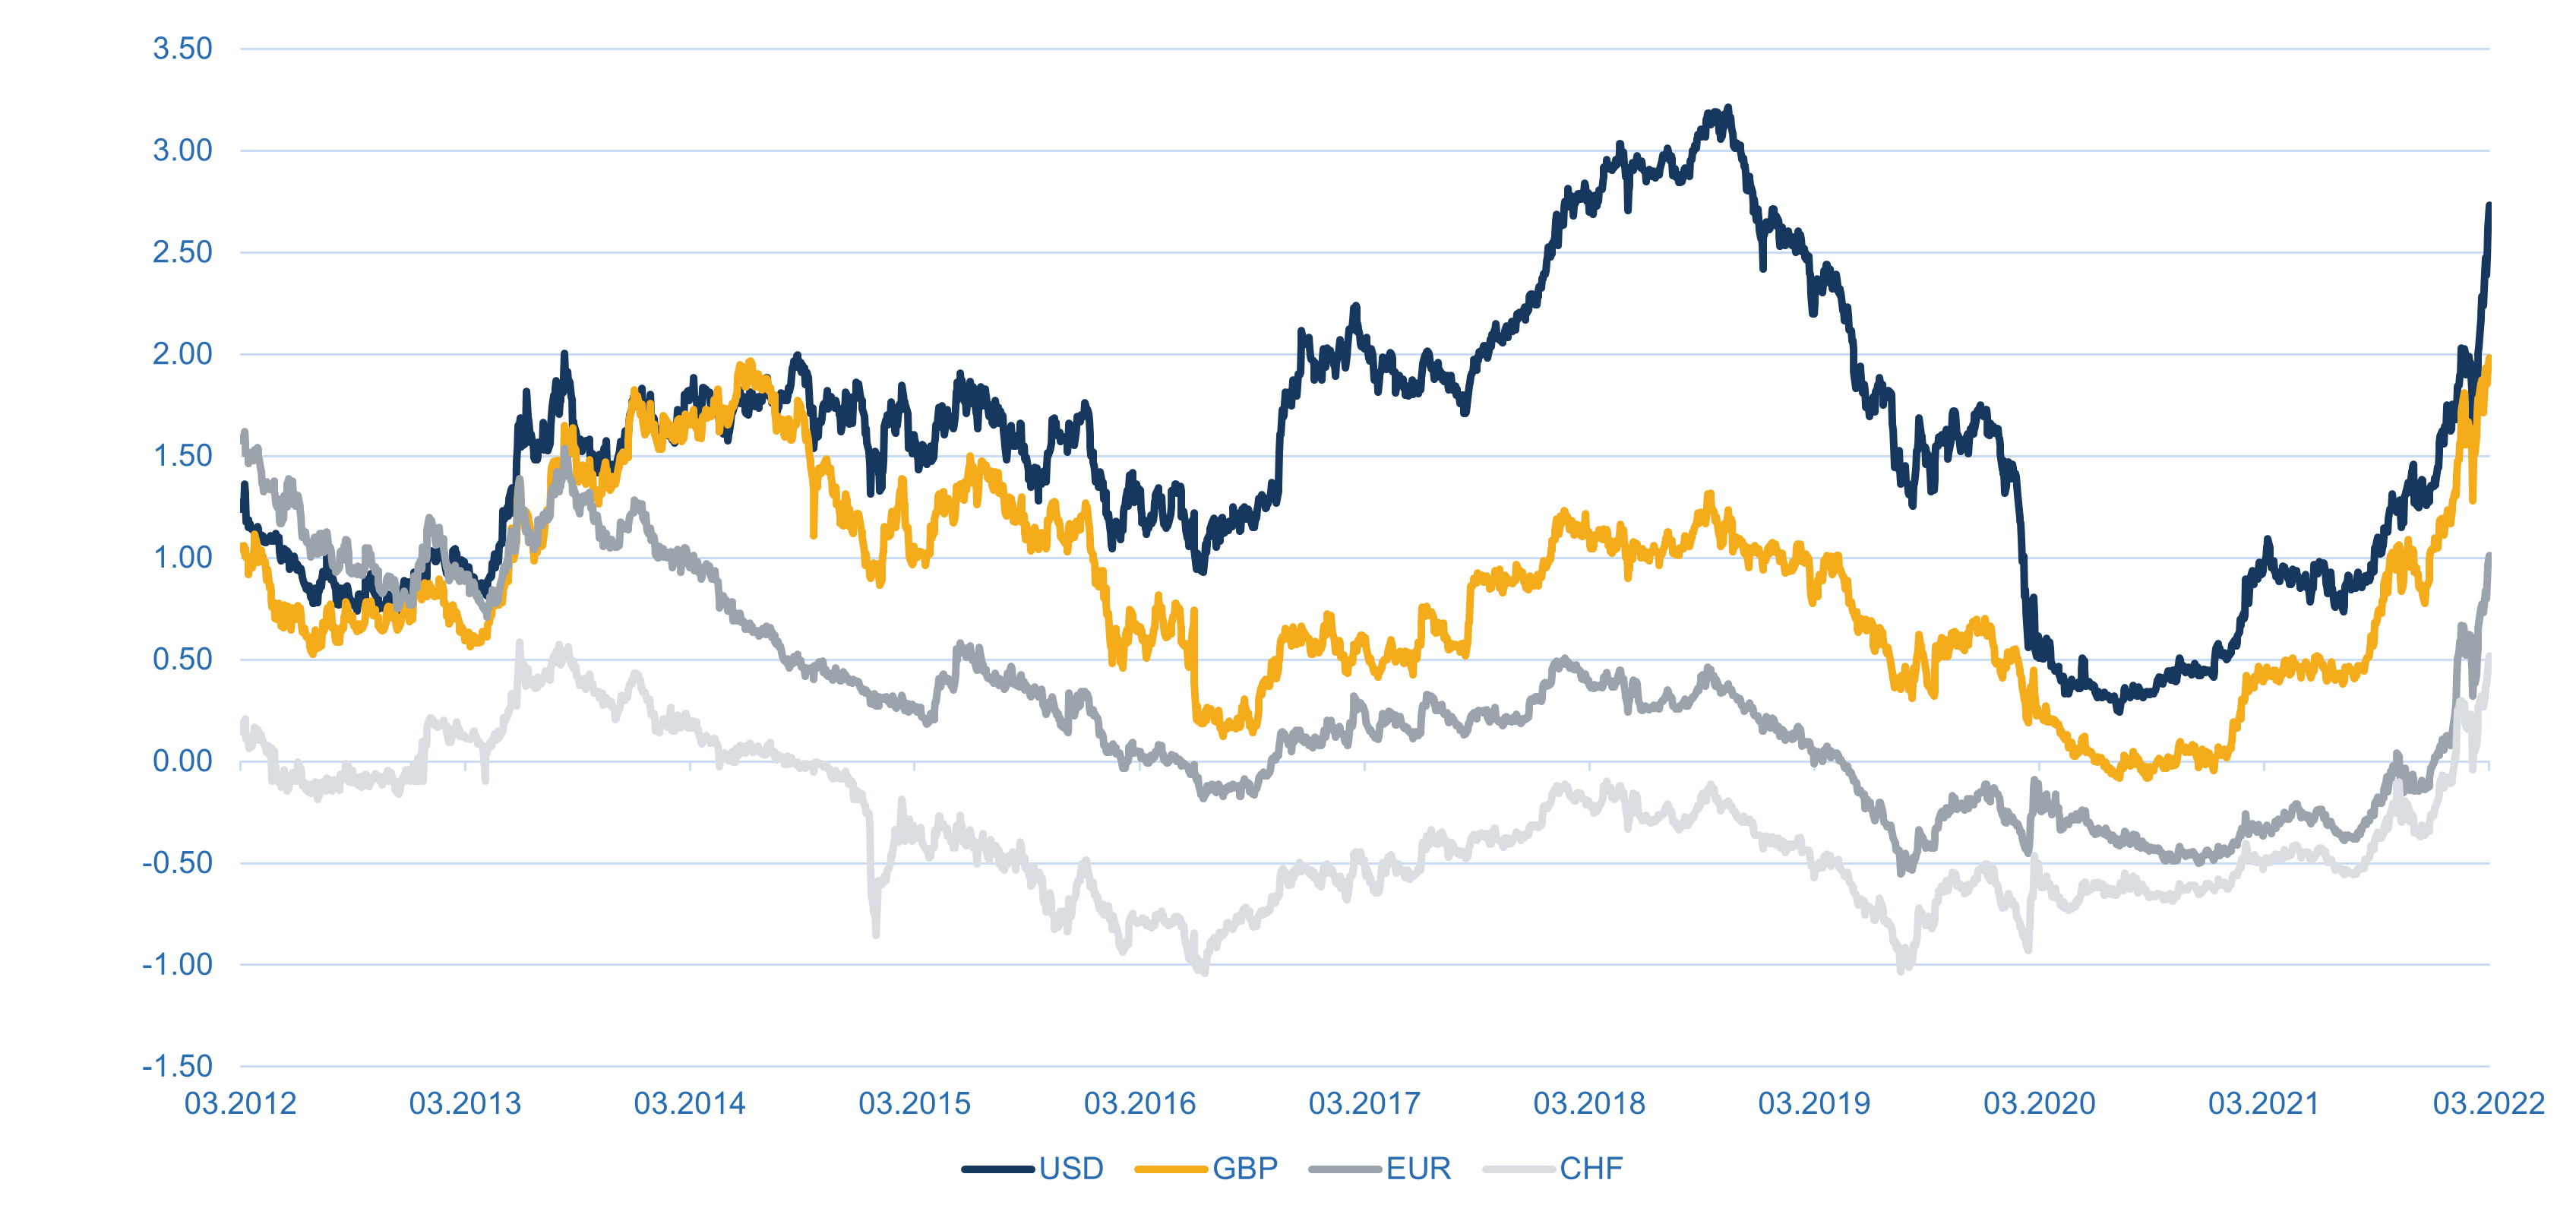
Même si toutes les hausses de taux ne se concrétisent pas, elles ont un impact immédiat sur les taux swap utilisés pour les financements actuels. Les taux swap influencent le financement immobilier, car les taux hypothécaires sont calculés en ajoutant une marge (spread) aux taux swap. Le graphique 4 illustre la hausse déjà significative des taux swap à 5 ans. Aux États-Unis, ils ont déjà dépassé 2,5 %. Selon le spread, les taux hypothécaires atteignent ainsi jusqu'à 5 % par an. Dans la zone euro et en Suisse, les taux swap se situent à un niveau plus bas, mais ont progressé de 150 points de base depuis leur point bas. Cela signifie que la hausse des anticipations de taux se répercute déjà sur les contrats de financement. Si des hausses de taux aussi importantes se concrétisent effectivement, elles auront également un impact sur les taux de capitalisation et d'actualisation de l'immobilier. D'après nos échanges, trop peu d'acteurs du secteur immobilier s'attendent encore à des hausses de taux en EUR et en CHF. Comme nous l'avons indiqué en début d'année, cela risque de prendre certains investisseurs et promoteurs au dépourvu.
Les incertitudes restent extrêmement élevées. La grande question est de savoir si le marché exagère actuellement ou si de telles hausses de taux se produiront réellement. On peut d'ores et déjà constater que les anticipations de taux d'intérêt et d'inflation ont connu des mouvements extrêmes d'une ampleur historique. Compte tenu du niveau élevé d'endettement de nombreuses économies nationales et d'autres effets secondaires économiques non désirés, de tels mouvements comportent également un risque de distorsions sur les marchés financiers et pour l'évolution économique. Dans le prochain article, nous présenterons nos réflexions sur les implications pour les marchés immobiliers.
Graphique 4 : Taux swap à 5 ans en % pour différentes monnaies
Source : Bloomberg, Macro Real Estate
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.