
Impressions récentes sur le marché américain de l'investissement immobilier
Lors de mon récent voyage d'affaires de deux semaines aux États-Unis, j'ai eu l'occasion de rencontrer plus de 25 gestionnaires de placements immobiliers dans quatre grandes villes des côtes Pacifique et Atlantique. J'en suis revenu avec les enseignements suivants dans mes bagages :
Marché du logement américain : 2023 n'est pas 2008
La situation actuelle du marché du logement américain (logements en propriété) diffère à plusieurs égards de la période 2007-2009. À l'époque, de nombreux ménages étaient financés à court terme, principalement par des prêts hypothécaires subprime et Alt-A. Des défauts de paiement massifs se sont produits en raison d'importantes « révisions de taux hypothécaires » (mortgage resets). Parallèlement, les promoteurs avaient lancé trop de projets pendant les années de boom, qui n'ont été achevés qu'en pleine récession. Il en a résulté une offre excédentaire massive de logements invendus, qui a pesé sur le marché pendant des années.
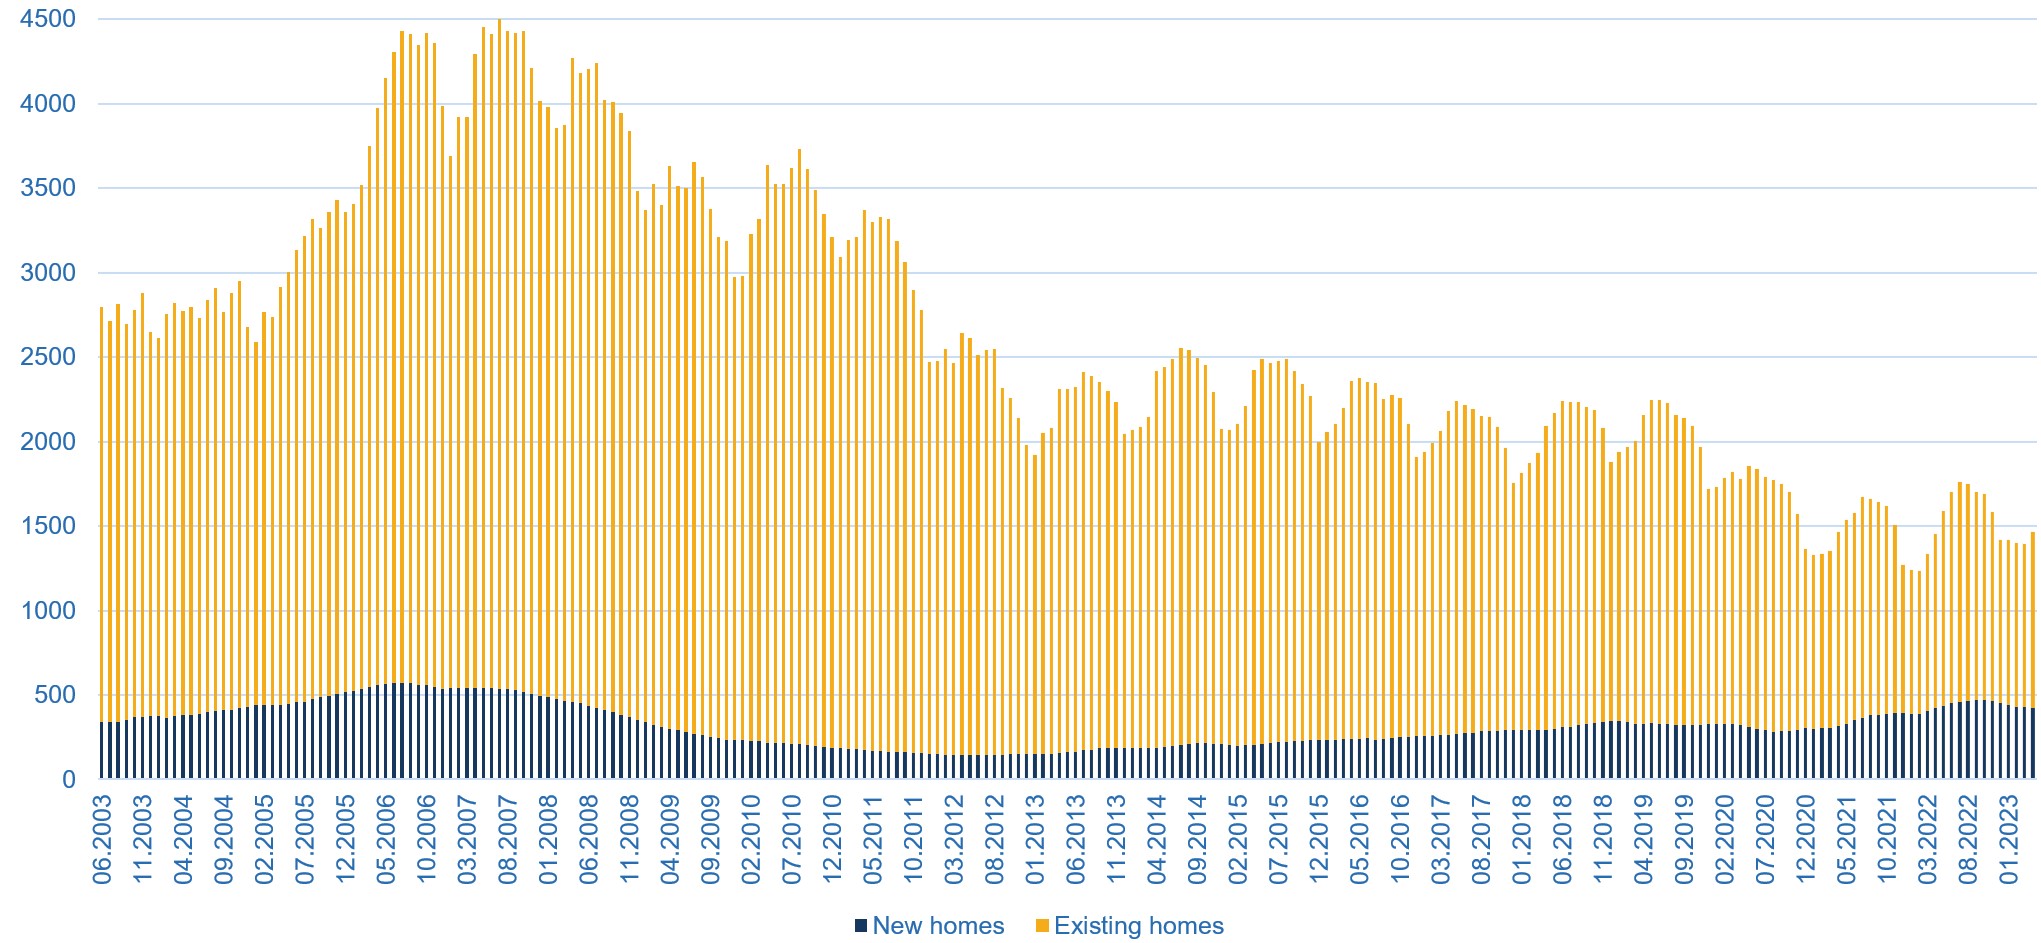
Le graphique 1 montre que, malgré le choc des taux, le nombre de logements à vendre reste très faible. Ces derniers mois, même le nombre de logements neufs construits et mis en vente a diminué. La raison en est que la plupart des ménages ont profité des faibles taux hypothécaires de la dernière décennie pour se refinancer à bas taux sur le long terme. Beaucoup ne sont pas touchés par les hausses de taux et continuent de bénéficier de coûts d'intérêts hypothécaires historiquement bas. Comme aux États-Unis le prêt hypothécaire n'est pas transféré lors de la vente d'un logement, très peu de transactions ont lieu actuellement.
Les promoteurs de maisons individuelles ont certes réalisé de nombreux projets ces dernières années. Malgré un environnement de financement difficile, ils ont légèrement réduit leurs stocks au cours des derniers mois en raison de la pénurie de logements disponibles sur le marché. Il en résulte un environnement nettement plus stable, avec une pression à la baisse sur les prix moins forte qu'on ne pourrait l'attendre dans ces circonstances. Les indices des prix du logement ont même affiché une légère tendance haussière ces derniers mois.
Les prix restent néanmoins supérieurs d'environ 10 à 15 % à leur niveau fondamental. Les nouveaux acheteurs ne peuvent pas s'offrir un logement tant que les taux d'intérêt et les prix restent à leurs niveaux actuels. Les prix doivent baisser. Ce n'est actuellement pas suffisamment le cas, l'offre sur le marché étant limitée. Le véritable risque dans cette situation est un refroidissement du marché du travail, qui pourrait faire nettement augmenter le chômage. Des propriétaires au chômage pourraient alors être contraints de vendre leur bien à contrecœur.
Graphique 1 : Logements disponibles à la vente
Source : Bloomberg, Macro Real Estate
Prix de l'immobilier commercial : les évaluations core restent gonflées
Selon notre appréciation, les évaluations des fonds immobiliers core américains non cotés restent gonflées. Nous anticipons de nouvelles dépréciations importantes des fonds core institutionnels ouverts au cours des prochains trimestres. Le taux de capitalisation moyen pondéré des fonds core (sur la base des évaluations) s'élevait à 4,25 % à fin T1 2023. Cela représente un rendement inférieur de 75 points de base au taux d'intérêt qu'un investisseur obtient sur des placements sans risque sur le marché monétaire. Les files d'attente pour le rachat de parts de fonds core institutionnels ont continué de s'allonger au T1 2023. Les gestionnaires de placements ne se sont attaqués à ce problème qu'avec tiédeur. Beaucoup espèrent que les investisseurs retireront leurs demandes de rachat. Tant que les portefeuilles ne sont pas davantage dépréciés, nous ne voyons toutefois aucune raison pour laquelle les investisseurs le feraient.
Les volumes de transactions restent très faibles dans tous les secteurs. Un certain mouvement s'est toutefois dessiné ces derniers mois. Les gestionnaires de placements dans l'immobilier industriel, en particulier, ont indiqué avoir davantage de transactions sur la table. Cela laisse entrevoir une amélioration des volumes de transactions dans les mois à venir, ce qui devrait aussi permettre au processus de formation des prix de progresser.
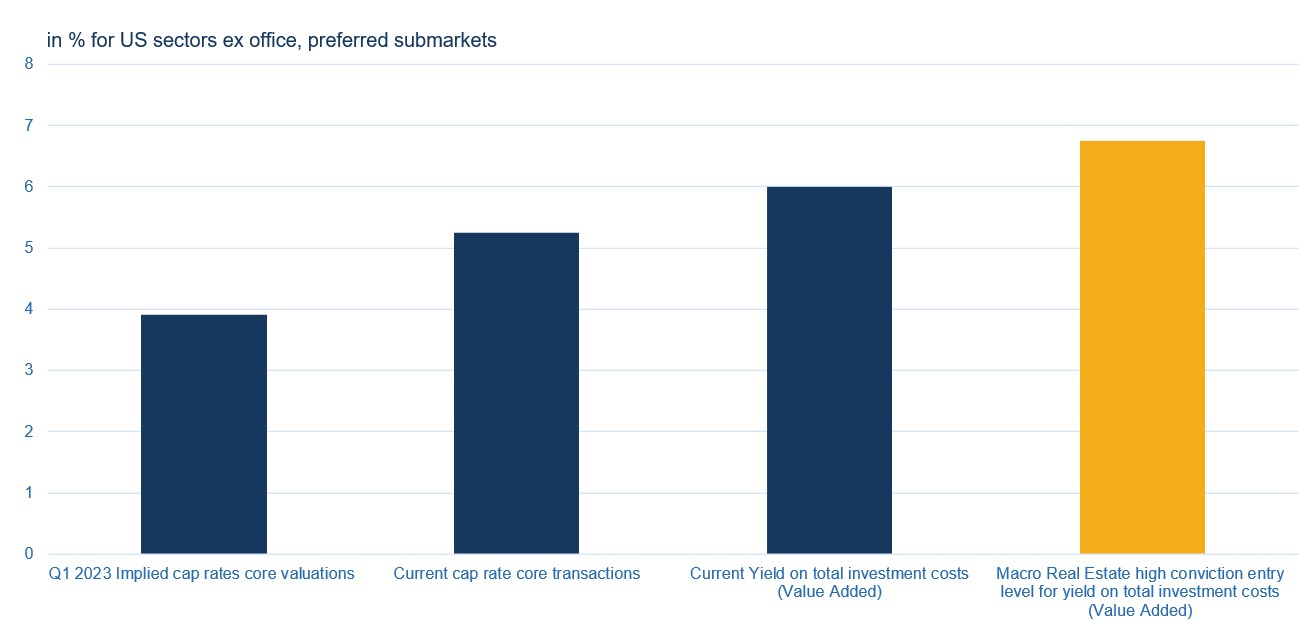
Le graphique 2 présente de manière très simplifiée notre perception actuelle des niveaux d'évaluation sur le marché américain de l'investissement dans l'immobilier commercial. Cette analyse porte sur nos secteurs immobiliers privilégiés, dans de bonnes localisations. Il s'agit de la logistique, du résidentiel et de secteurs alternatifs tels que les sciences de la vie, les logements étudiants et les résidences pour seniors (c'est-à-dire hors bureaux et commerce de détail, historiquement prépondérants).
Nous estimons actuellement les rendements nets des transactions core légèrement au-dessus de 5,25 %. En revanche, les taux de capitalisation implicites des évaluations core étaient inférieurs à 4 % à fin T1 2023. Une nouvelle réévaluation à la baisse d'au moins 20 % des évaluations core est donc nécessaire pour les aligner sur le niveau actuel du marché. En comparaison, nous estimons le rendement sur coût d'investissement de certaines opérations value-add sélectionnées à environ 6,0 %. Certes, ce dernier ne peut être atteint que si les business plans sont correctement exécutés. Nous privilégions néanmoins ces stratégies en raison de leur profil rendement-risque attrayant. Pour que nous soyons encore plus optimistes, il faudrait que ces opérations fassent elles aussi l'objet de nouvelles réévaluations, de sorte que nous obtenions en moyenne un rendement supérieur à 6,75 % dans l'ensemble des secteurs. Compte tenu de notre scénario d'un nouvel affaiblissement des marchés core et d'une augmentation des opportunités en situation de détresse, nous pensons y parvenir au cours des six prochains mois.
Graphique 2 : Comparaison des rendements nets
Source : estimations Macro Real Estate
Vues sectorielles : l'industriel en tête
Bureaux
Le sentiment à l'égard de l'immobilier de bureaux est actuellement plus mauvais que jamais. Aucun des 25 gestionnaires de placements que j'ai rencontrés ne conseille d'y investir de nouveaux capitaux à l'heure actuelle. Côté crédit, un tsunami de défauts sur les prêts de bureaux arrivant à échéance est attendu, qui devrait selon nous emporter également un grand nombre de petites banques. De nombreux immeubles plus grands et plus anciens, en banlieue comme dans les gateway cities, peinent énormément à trouver de nouveaux locataires. La conversion en logements n'est parfois pas rentable en raison de la profondeur des plateaux. Même si les niveaux de prix sont tentants et que nous avons un penchant pour les investissements « à contre-courant », nous attendrions encore dans ce segment.
Immeubles locatifs et maisons individuelles
Ce secteur résidentiel a connu une période exceptionnellement favorable et a profité des changements structurels liés au télétravail. La situation évolue différemment selon les villes. Nous observons toutefois de manière générale un net ralentissement de la dynamique des loyers. C'est le résultat d'un « cycle du porc » typique. Dans les marchés de la Sunbelt en particulier, un très grand nombre de projets ont été lancés, qui ne seront achevés qu'au cours des prochains trimestres, notamment en raison des retards de construction dus au Covid. Il devrait en résulter des conditions plus difficiles sur le marché locatif au cours des deux prochaines années, avec des loyers en baisse dans certaines régions. Compte tenu de l'abondance de nouvelle offre dans le segment « Class A », nous éviterions les gérants et les projets qui détiennent typiquement dans leurs portefeuilles de grands projets représentant des tickets de plusieurs centaines de millions de USD. Nous avons tendance à privilégier les gérants axés sur des projets plus petits dans des marchés plus défensifs, comme D.C., où l'offre a moins de chances d'augmenter et où la demande reste robuste grâce aux effectifs du secteur public.
La demande de maisons individuelles en location reste très élevée. Dans ce segment, l'expansion de l'offre pose moins de problèmes. Nous estimons néanmoins que les évaluations n'y sont pas encore suffisamment attrayantes, en raison des prix gonflés des maisons individuelles. Des évaluations plus attrayantes peuvent toutefois être obtenues par le biais de transactions secondaires dans ce segment.
En principe, les immeubles locatifs et les maisons individuelles américains restent des composantes indispensables qui ont stratégiquement leur place dans les portefeuilles immobiliers mondiaux. Dans ce segment, nous attendrions actuellement encore un peu que les prix se forment avant de procéder à de nouveaux investissements. Comme peu de nouveaux projets sont actuellement lancés, l'offre devrait à nouveau être insuffisante à moyen terme (c'est-à-dire d'ici 3 ans). Une éventuelle phase de faiblesse au cours des prochains trimestres pourra donc être mise à profit pour une entrée à bon compte.
Immobilier logistique
Ce secteur a connu un parcours fantastique au cours des cinq dernières années. C'est actuellement notre secteur de prédilection pour investir de nouveaux capitaux. Les rendements sur coût d'investissement des projets value-add ont déjà nettement corrigé, de sorte que le recours à l'effet de levier permet de dégager une contribution positive. L'offre n'a pas encore augmenté autant dans ce secteur que dans celui des immeubles locatifs. Là aussi, le marché locatif se refroidit, mais la plupart des gérants nous ont indiqué tabler sur une croissance des loyers de 4 % à 6 % p.a. pour les prochaines années (certains même sur une croissance du NOI de plus de 10 % sur les 3 prochaines années). Même si ces chiffres sont probablement plutôt optimistes, nous pensons que la combinaison de rendements plus élevés et d'une croissance positive des loyers conduira à une nouvelle surperformance de ce secteur.
Autres secteurs
- Sciences de la vie : la situation n'est plus aussi favorable que ces dernières années. La croissance des loyers ralentit nettement et les rendements nets des actifs core restent sans doute trop bas. J'ai eu quelques échanges avec des gérants de la région de Boston qui constatent une offre excédentaire de surfaces. D'autres marchés, comme San Diego, semblent en revanche continuer à bien se porter. Les gérants opportunistes continuent également de chercher des opportunités dans ce secteur. De manière générale, je continue de considérer ce secteur comme structurellement positif; les prochaines années ne devraient toutefois pas offrir les rendements très élevés des années précédentes, le marché étant en phase de consolidation.
- Commerce de détail : malgré une surperformance au cours des derniers trimestres, la plupart des gérants restent prudents. Compte tenu de la hausse du niveau des prix à la consommation, les dépenses discrétionnaires restent sous pression. Nous restons prudents, mais suivons l'évolution des prix au cours des prochains trimestres.
- Hôtellerie : les avis divergent et dépendent aussi du type d'actifs. Certains marchés, en particulier San Francisco, sont confrontés à des défauts de paiement. D'autres marchés dépendant du tourisme sont en progression. L'hôtellerie a été pour nous un thème d'investissement important pendant les confinements. Le sujet a toutefois quelque peu perdu de son intérêt actuellement, la performance étant déjà très positive.
Conclusion : la patience reste de mise
Dans l'ensemble, j'ai eu l'impression que la situation économique actuelle est un peu meilleure que ne le laissent penser les statistiques économiques générales. Nous suivons de près l'évolution conjoncturelle des prochains trimestres, car ceux-ci seront également décisifs pour la formation des prix de l'immobilier.
L'évolution du marché du travail devrait rester le principal facteur d'influence pour les différents secteurs de l'immobilier commercial ainsi que pour le marché du logement. En raison de taux d'intérêt toujours élevés et d'un appétit pour le risque limité des banques, les défauts dans le secteur de l'immobilier commercial devraient fortement augmenter au cours des prochains trimestres.
Dans un tel environnement, les évaluations des actifs immobiliers core devraient encore baisser sensiblement. Nous nous attendons à ce que des points d'entrée encore plus intéressants en termes de prix se présentent pour les projets value-add vers la fin de cette année ou le début de l'année prochaine. Nous voyons toutefois déjà des opportunités intéressantes, réévaluées à la baisse, dans l'immobilier logistique. Les transactions secondaires offrent elles aussi des opportunités dans un tel environnement.
Avertissement : veuillez noter que cet article ne constitue pas un conseil en placement. Des informations complémentaires sont nécessaires pour effectuer des investissements judicieux.
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.