
Les tensions obligataires françaises sont désormais un problème pour l'immobilier parisien

Pendant la majeure partie des quinze dernières années, les investisseurs en immobilier français ont évalué leurs actifs en disposant d'un confortable coussin : le rendement prime des bureaux parisiens se situait nettement au-dessus du taux auquel l'État français empruntait à dix ans. Ce coussin a désormais disparu. Selon les données de la BCE, l'emprunt d'État français à 10 ans (OAT) a rapporté en moyenne 4,44 % en septembre, contre 3,56 % en décembre, tandis que le rendement prime des bureaux parisiens s'établissait à 4,50 %, selon les données d'évaluation de CBRE. Pour quiconque détient, finance ou acquiert de l'immobilier en France, la question clé est donc de savoir lequel des deux rendements bougera pour rétablir l'écart, et nous pensons qu'il s'agira plus probablement du rendement immobilier.
Par rapport à quelle obligation faut-il évaluer l'immobilier français?
Un rendement prime peut se décomposer en un taux sans risque et une prime de risque, cette dernière rémunérant l'investisseur, par exemple, pour l'illiquidité, le risque de vacance et les coûts d'exploitation d'un immeuble. Dans notre MRE Score, qui mesure à quelle distance le spread entre un rendement prime et un emprunt d'État à 10 ans se situe de sa propre moyenne sur cinq ans, nous utilisons par défaut le Bund allemand comme référence sans risque pour tous les marchés de la zone euro. C'est logique en temps normal : les loyers sont payés en euros, et les capitaux transfrontaliers considèrent généralement le Bund (ou la courbe des swaps) comme le taux sans risque de l'euro.
Mais la France ne vit pas des temps normaux. Le choc énergétique lié au conflit au Moyen-Orient a fait grimper l'inflation et les rendements dans toute l'Europe, et en septembre, la BCE a relevé son taux de dépôt à 2,50 %, en invoquant les pressions inflationnistes liées au conflit. La France y a ajouté son propre choc budgétaire. Le budget 2027, qui vise à ramener le déficit de 5,4 % à 5,0 % du PIB, ne dispose pas d'une majorité parlementaire stable, selon Investment House et MUFG, tandis que la dette publique a dépassé 119 % du PIB au deuxième trimestre, selon Allianz Trade. En conséquence, l'écart entre les rendements à 10 ans français et allemands s'est creusé de 72 pb en janvier à 97 pb en septembre en moyenne mensuelle (données de la BCE), avec un pic d'environ 150 pb autour du changement de mois, lorsque l'OAT a brièvement atteint 4,99 %. Pour un assureur français, une caisse de pension ou une SCPI, l'OAT est l'alternative à l'achat d'un immeuble. Si l'État paie presque autant que ce que rapporte un bureau prime, l'immeuble doit offrir davantage ou devenir moins cher.
Le coussin a disparu
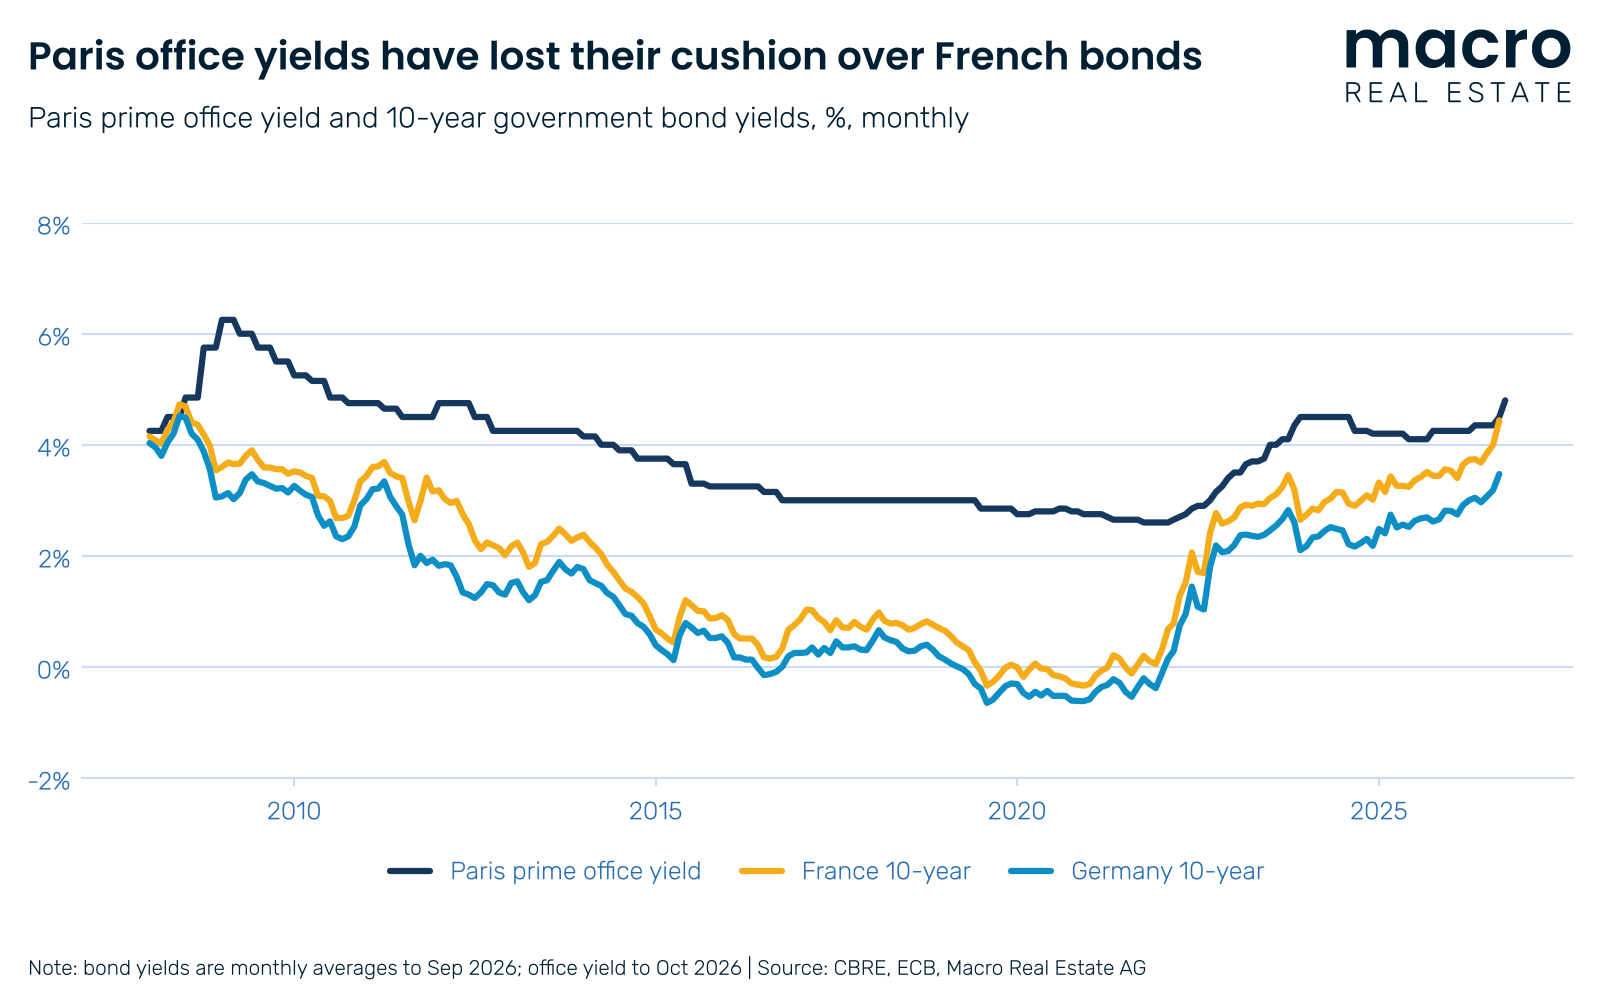
Le graphique 1 montre à quel point la situation actuelle est inhabituelle. En septembre, le rendement prime des bureaux parisiens ne dépassait que de 6 pb le rendement moyen mensuel de l'OAT, contre environ 108 pb en moyenne sur les cinq dernières années; c'est l'écart le plus faible depuis mi-2008. Par rapport au Bund, le spread était encore de 103 pb, ce qui est serré sans être alarmant. En octobre, CBRE a relevé le rendement prime des bureaux parisiens de 30 pb supplémentaires, à 4,80 %, mais avec une OAT qui s'échangeait autour de 4,80 % à la mi-octobre, selon Investment House, le coussin ne s'est pas reconstitué. CBRE écrit lui-même que la prime de risque des bureaux a « disparu, voire est passée en territoire négatif ». Et certains des clients avec lesquels nous échangeons voient la valorisation de leurs actifs sous pression, y compris dans la logistique.
D'ailleurs, la dernière fois que l'écart a été aussi mince, en 2008, il ne l'est pas resté longtemps : le rendement prime des bureaux parisiens est passé de 4,50 % mi-2008 à 6,25 % en janvier 2009, et le spread par rapport à l'OAT s'est creusé jusqu'à 265 pb. Le déclencheur était alors une crise mondiale du crédit, et nous ne nous attendons pas à une répétition d'une telle ampleur. Mais cet épisode rappelle que l'absence d'écart finit tôt ou tard par faire monter les rendements immobiliers, même si, après la crise financière mondiale, la baisse des rendements obligataires avait aussi contribué à rouvrir l'écart, ce qui avait rendu l'immobilier de nouveau attractif en termes de prix.
Graphique 1 : Les bureaux parisiens ont perdu leur coussin de rendement par rapport aux obligations françaises
Rendement prime des bureaux à Paris et rendements des emprunts d'État à 10 ans, en %, mensuel (rendements obligataires : moyennes mensuelles jusqu'à sept. 2026; rendement des bureaux jusqu'à oct. 2026)
Source : CBRE, BCE, Macro Real Estate AG
Les bureaux ne sont pas seuls concernés
La réévaluation est généralisée. Le graphique 2 montre que, depuis décembre, les rendements prime parisiens ont augmenté dans neuf des dix secteurs que nous suivons, l'essentiel au cours des trois derniers mois. Ceux de la logistique urbaine ont augmenté de 85 pb, à 5,35 %, et ceux de la grande logistique de 60 pb, à 5,50 %, soit davantage que ceux des bureaux. Ceux du commerce de détail en emplacement prime (high street) ont augmenté de 50 pb, à 5,00 %, ceux des immeubles locatifs de 30 pb, à 3,80 %, et ceux des hôtels de 25 pb. Seuls les parcs commerciaux, qui offraient déjà les rendements les plus élevés, restent inchangés à 5,75 %. Il s'agit de la situation en octobre : les évaluations du T4 devraient en tenir compte, si celles du T3 ne l'ont pas déjà fait.
Graphique 2 : Les rendements parisiens ont augmenté de manière généralisée cette année
Variation des rendements prime à Paris, déc. 2025 à oct. 2026, en pb

Source : CBRE, Macro Real Estate AG
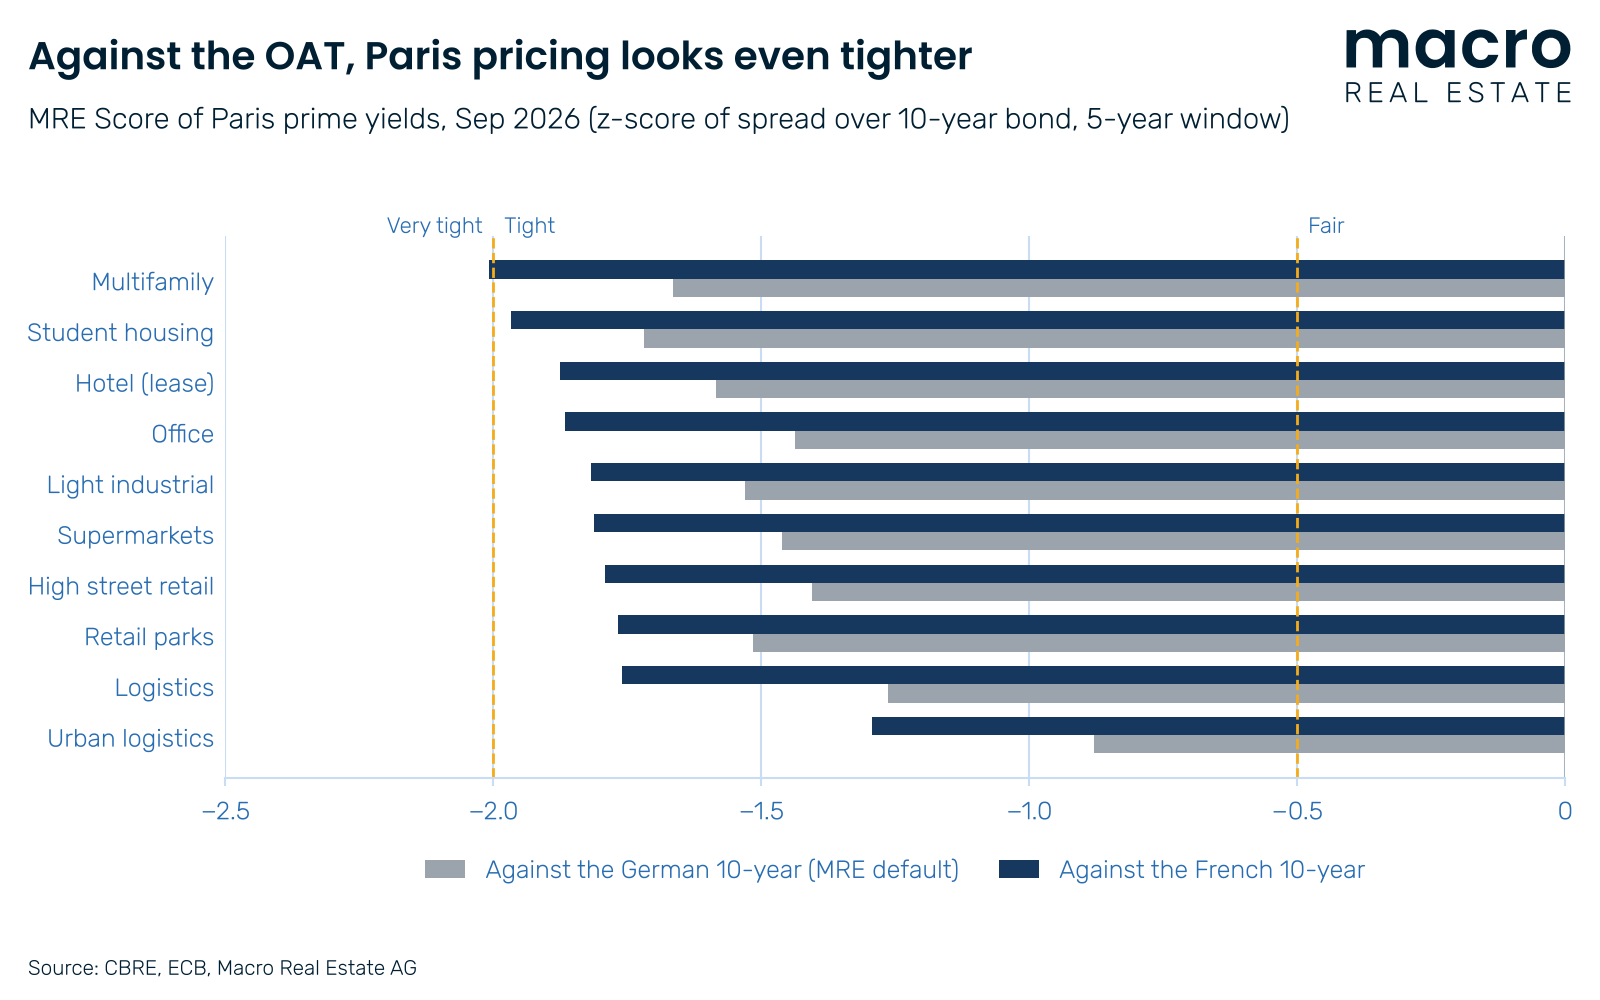
Le MRE Score raconte la même histoire sous un autre angle (graphique 3). Mesuré par rapport au Bund, chaque secteur parisien que nous suivons se situe en zone « serrée », avec des scores compris entre –0,9 et –1,7. Mesuré par rapport à l'OAT, chaque secteur est encore plus serré, et les immeubles locatifs, à –2,0, ont tout juste basculé en zone « très serrée » : leur rendement prime de 3,60 % en septembre était inférieur de 84 pb à l'OAT. Les résidences étudiantes rapportent elles aussi moins que l'État français. Il convient de noter que des valorisations serrées par rapport au Bund sont un phénomène européen et non français : à titre de comparaison, les bureaux prime de Munich affichent un score de –1,9. Ce qui distingue la France, c'est que son propre taux sans risque a bougé, ce qui tend encore davantage les valorisations.
Graphique 3 : Par rapport à l'OAT, les valorisations parisiennes paraissent encore plus serrées
MRE Score des rendements prime à Paris, sept. 2026 (z-score du spread par rapport à l'emprunt d'État à 10 ans, relativement à sa moyenne sur cinq ans; inférieur à –0,5 : serré, inférieur à –2,0 : très serré)
Source : CBRE, BCE, Macro Real Estate AG
Le marché utilisateurs n'offre toutefois qu'un soutien limité : dans la logistique, CBRE fait état d'une demande placée d'environ 2,3 millions de m² sur les neuf premiers mois, soit 26 % de moins que la moyenne sur cinq ans et le plus bas niveau depuis dix ans, même si la vacance reste modérée à 6,6 %. Les volumes d'investissement paraissent meilleurs qu'ils ne le sont : CBRE recense EUR 10,4 milliards investis en France en neuf mois, en hausse de 15 % sur un an, mais le nombre de transactions a reculé de 18 %, et la seule vente de Capital 8 a représenté environ un quart du volume du troisième trimestre. Acheteurs et vendeurs restent en désaccord sur les prix, et CBRE s'attend à ce que le marché cherche ses repères jusqu'en 2027, voire 2028.
L'argument inverse mérite d'être entendu. Les investisseurs pourraient simplement faire abstraction du spread souverain français, évaluer Paris par rapport au Bund et compter sur la croissance des loyers pour combler la différence. Et si le budget est adopté et que l'élection présidentielle d'avril 2027 calme le marché obligataire, le spread de l'OAT pourrait se resserrer rapidement.
Nous y voyons le scénario favorable plutôt que le scénario de base. L'Italie offre un test récent : selon les données d'évaluation de CBRE et les données de la BCE, les bureaux prime de Milan ont rapporté moins que les emprunts d'État italiens à 10 ans pendant la majeure partie de 2022 et 2023. L'écart a été comblé en partie par la baisse des rendements obligataires, mais aussi par la hausse du rendement prime milanais, passé de 2,90 % début 2022 à 4,65 % en mars 2024. Tant que les institutionnels français pourront obtenir plus de 4,00 % auprès de leur propre État, il est probable qu'ils exigeront davantage de l'immobilier.
Si vous avez un actif sur le marché ou si vous vous demandez comment aborder le marché de manière générale, n'hésitez pas à nous contacter.
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.