
Exporeal : dans l'attente de 2024
Source de la photo : Messe München
Cette semaine s'est de nouveau tenue l'Expo, la plus grande et la plus importante conférence immobilière d'Europe. La bière de l'Oktoberfest ou l'esprit de communauté? Toujours est-il que l'humeur de la plupart des participants s'est améliorée. Et ce, malgré une année que de nombreux investisseurs et gestionnaires de placements préféreraient oublier…
Pour celles et ceux qui n'ont jamais participé à cette conférence, précisons-le : y assister est extrêmement précieux. Promoteurs, banquiers, villes, courtiers, évaluateurs, agents de placement et investisseurs du monde entier : un très large éventail de participants était représenté.
Nous en retenons les enseignements suivants, enrichis de nos propres appréciations :
- Malgré la bonne humeur, la situation reste difficile. Très peu de transactions continuent d'être conclues dans le monde, les attentes des vendeurs et des acheteurs restant très éloignées. Si l'on observe çà et là des signes indiquant que les vendeurs acceptent désormais des prix plus bas, les volumes restent très faibles.
- Ceux qui s'attendent à une hausse substantielle des transactions au T4 2023 risquent d'être déçus. De nombreux investisseurs vont continuer à attendre. Face aux incertitudes, les investisseurs en fonds propres comme les prêteurs restent sur la touche. Peu d'investisseurs souscriront à des fonds cette année. Le nombre de transactions réalisées devrait néanmoins être légèrement supérieur à celui des mois précédents.
- Le marché immobilier allemand traverse sa plus grave crise depuis plusieurs décennies. Les projets de construction constituent actuellement le segment le plus difficile, leurs valeurs étant pénalisées non seulement par des prix de sortie plus bas, mais aussi par une hausse de 25 % à 30 % des coûts de construction. Dans ces conditions, de nombreux projets prévus sont mis en suspens. Le problème : si les prix de sortie baissent encore, encore moins de projets de construction verront le jour. Le marché des projets de construction devrait donc mettre des années à redevenir attrayant. Il faudrait pour cela des coûts de construction nettement plus bas et des prix de sortie plus élevés.
- Le marché des immeubles existants devrait retrouver plus rapidement son équilibre. Les vendeurs en difficulté restent toutefois rares, en Europe comme aux États-Unis.
- Nous continuons de juger les niveaux de prix de l'immobilier commercial et des immeubles résidentiels de rendement aux États-Unis trop élevés, et les rendements trop bas. Compte tenu de la hausse des rendements des emprunts d'État, une nouvelle correction devrait intervenir. Le fait que l'économie américaine s'affaiblisse plus lentement que nous ne l'avions nous-mêmes anticipé en est l'une des raisons. Une récession, que nous considérons toujours comme simplement repoussée, devrait être la clé d'évaluations immobilières plus attrayantes aux États-Unis. Nos discussions n'ont révélé aucune amélioration significative des évaluations depuis notre voyage d'affaires aux États-Unis à la mi-année.
- Pour l'investissement de nouveaux capitaux, nous estimons qu'actuellement la Scandinavie mérite qu'on s'y intéresse. C'est là que les évaluations ont le plus corrigé jusqu'à présent. Les problèmes de refinancement contraignent les propriétaires à accepter des prix plus bas. En relatif, au sein de l'Europe, nous sommes également optimistes sur l'Espagne. Le pays a fait ses devoirs sur le plan macroéconomique et nous le jugeons plus stable que l'Allemagne, la France, le Royaume-Uni ou l'Italie, malgré les risques actuels.
- Nous restons prudents sur le Royaume-Uni. Point positif, les évaluations y ont déjà corrigé plus fortement l'an dernier. D'autres problèmes structurels, comme la pénurie de main-d'œuvre qualifiée, laissent penser que la croissance économique devrait y rester à la traîne. L'inflation a enfin reculé, mais les coûts de financement dépassent les rendements nets dans pratiquement tous les segments. En relatif, nous y privilégions le résidentiel (build-to-rent) ou les logements étudiants, segments structurellement sous-approvisionnés. La logistique est également intéressante en raison de rendements corrigés. Mais nous continuerions à n'aborder le Royaume-Uni que de manière sélective et à le sous-pondérer dans les portefeuilles. Les perspectives à moyen terme ne nous convainquent pas.
- Asie : nous avons rencontré plusieurs gérants asiatiques. La Corée est probablement le marché de bureaux qui présente actuellement la meilleure situation locative au monde. Les taux de vacance y sont faibles. Singapour se porte également bien, Hong Kong n'étant plus un concurrent et de nombreuses entreprises transférant leur hub asiatique à Singapour. Le marché y est toutefois déjà assez cher dans tous les segments. Contrairement à de nombreux gestionnaires de placements, nous voyons des risques d'évaluation élevés au Japon, qui pourraient se concrétiser au cours des prochaines années. De nombreux investisseurs sous-estiment le fait que la hausse des taux d'intérêt constitue également une menace pour l'immobilier japonais. Nous sommes constructifs sur les investissements en Australie. Les valeurs y corrigent et des opportunités d'entrée attrayantes devraient se présenter. L'Asie émergente reste une promesse, mais les produits d'investissement y sont rares.
- Dans l'ensemble, nous sommes stratégiquement positifs sur l'Asie. Sur les plans politique et géopolitique, l'Europe devrait connaître une décennie difficile. Nous recommandons donc de détenir une partie des actifs hors d'Europe. De nombreux investisseurs institutionnels européens restent sous-alloués à l'Asie dans leurs portefeuilles.
- Des fissures apparaissent également sur le marché immobilier suisse. Nos discussions ont confirmé la situation difficile sur le marché suisse des capitaux. Un volume important d'immeubles de rendement, sans précédent depuis les années 1990, est actuellement à vendre. En Suisse, les vendeurs semblent encore moins disposés qu'à l'étranger à accepter des prix plus bas. L'un des problèmes tient au fait que, malgré une hausse des taux de plus de 100 points de base (en termes réels), les évaluateurs appliquent les mêmes taux d'actualisation, voire parfois des taux plus bas, que pendant la phase de taux négatifs (voir notre étude). Des évaluations trop élevées posent problème à certains vendeurs potentiels. Comme certains sont contraints de vendre, ils devront tôt ou tard accepter des prix plus bas, et les évaluations continueront de baisser progressivement. Ce processus ne devrait toutefois pas être achevé avant 2025. Les placements immobiliers suisses devraient donc sous-performer à l'échelle mondiale au cours des prochaines années. Les investisseurs seraient donc bien avisés de détenir des actifs immobiliers internationaux dans leurs portefeuilles. Nous recommanderions toutefois actuellement de le faire non pas par le biais de stratégies fondées sur la VNI, mais au moyen de véhicules qui achètent et modernisent actuellement (structures fermées).
- La récente hausse des rendements des emprunts d'État dans le monde (sous l'impulsion des États-Unis) a entraîné une nouvelle pression à la baisse sur les cours des actifs immobiliers cotés. Le graphique ci-dessous montre l'évolution des cours de différents secteurs au cours des 4 dernières années. Nous consacrerons un article spécifique à ce sujet dans les semaines à venir. Disons d'emblée que nous sommes sur le point de devenir plus optimistes sur l'immobilier coté, en particulier pour divers secteurs européens et asiatiques. Il convient également de relever la récente correction des REIT logistiques américaines, ce secteur conservant les meilleures perspectives en termes de croissance des cash-flows.
Graphique 1 : Cours des actifs immobiliers cotés
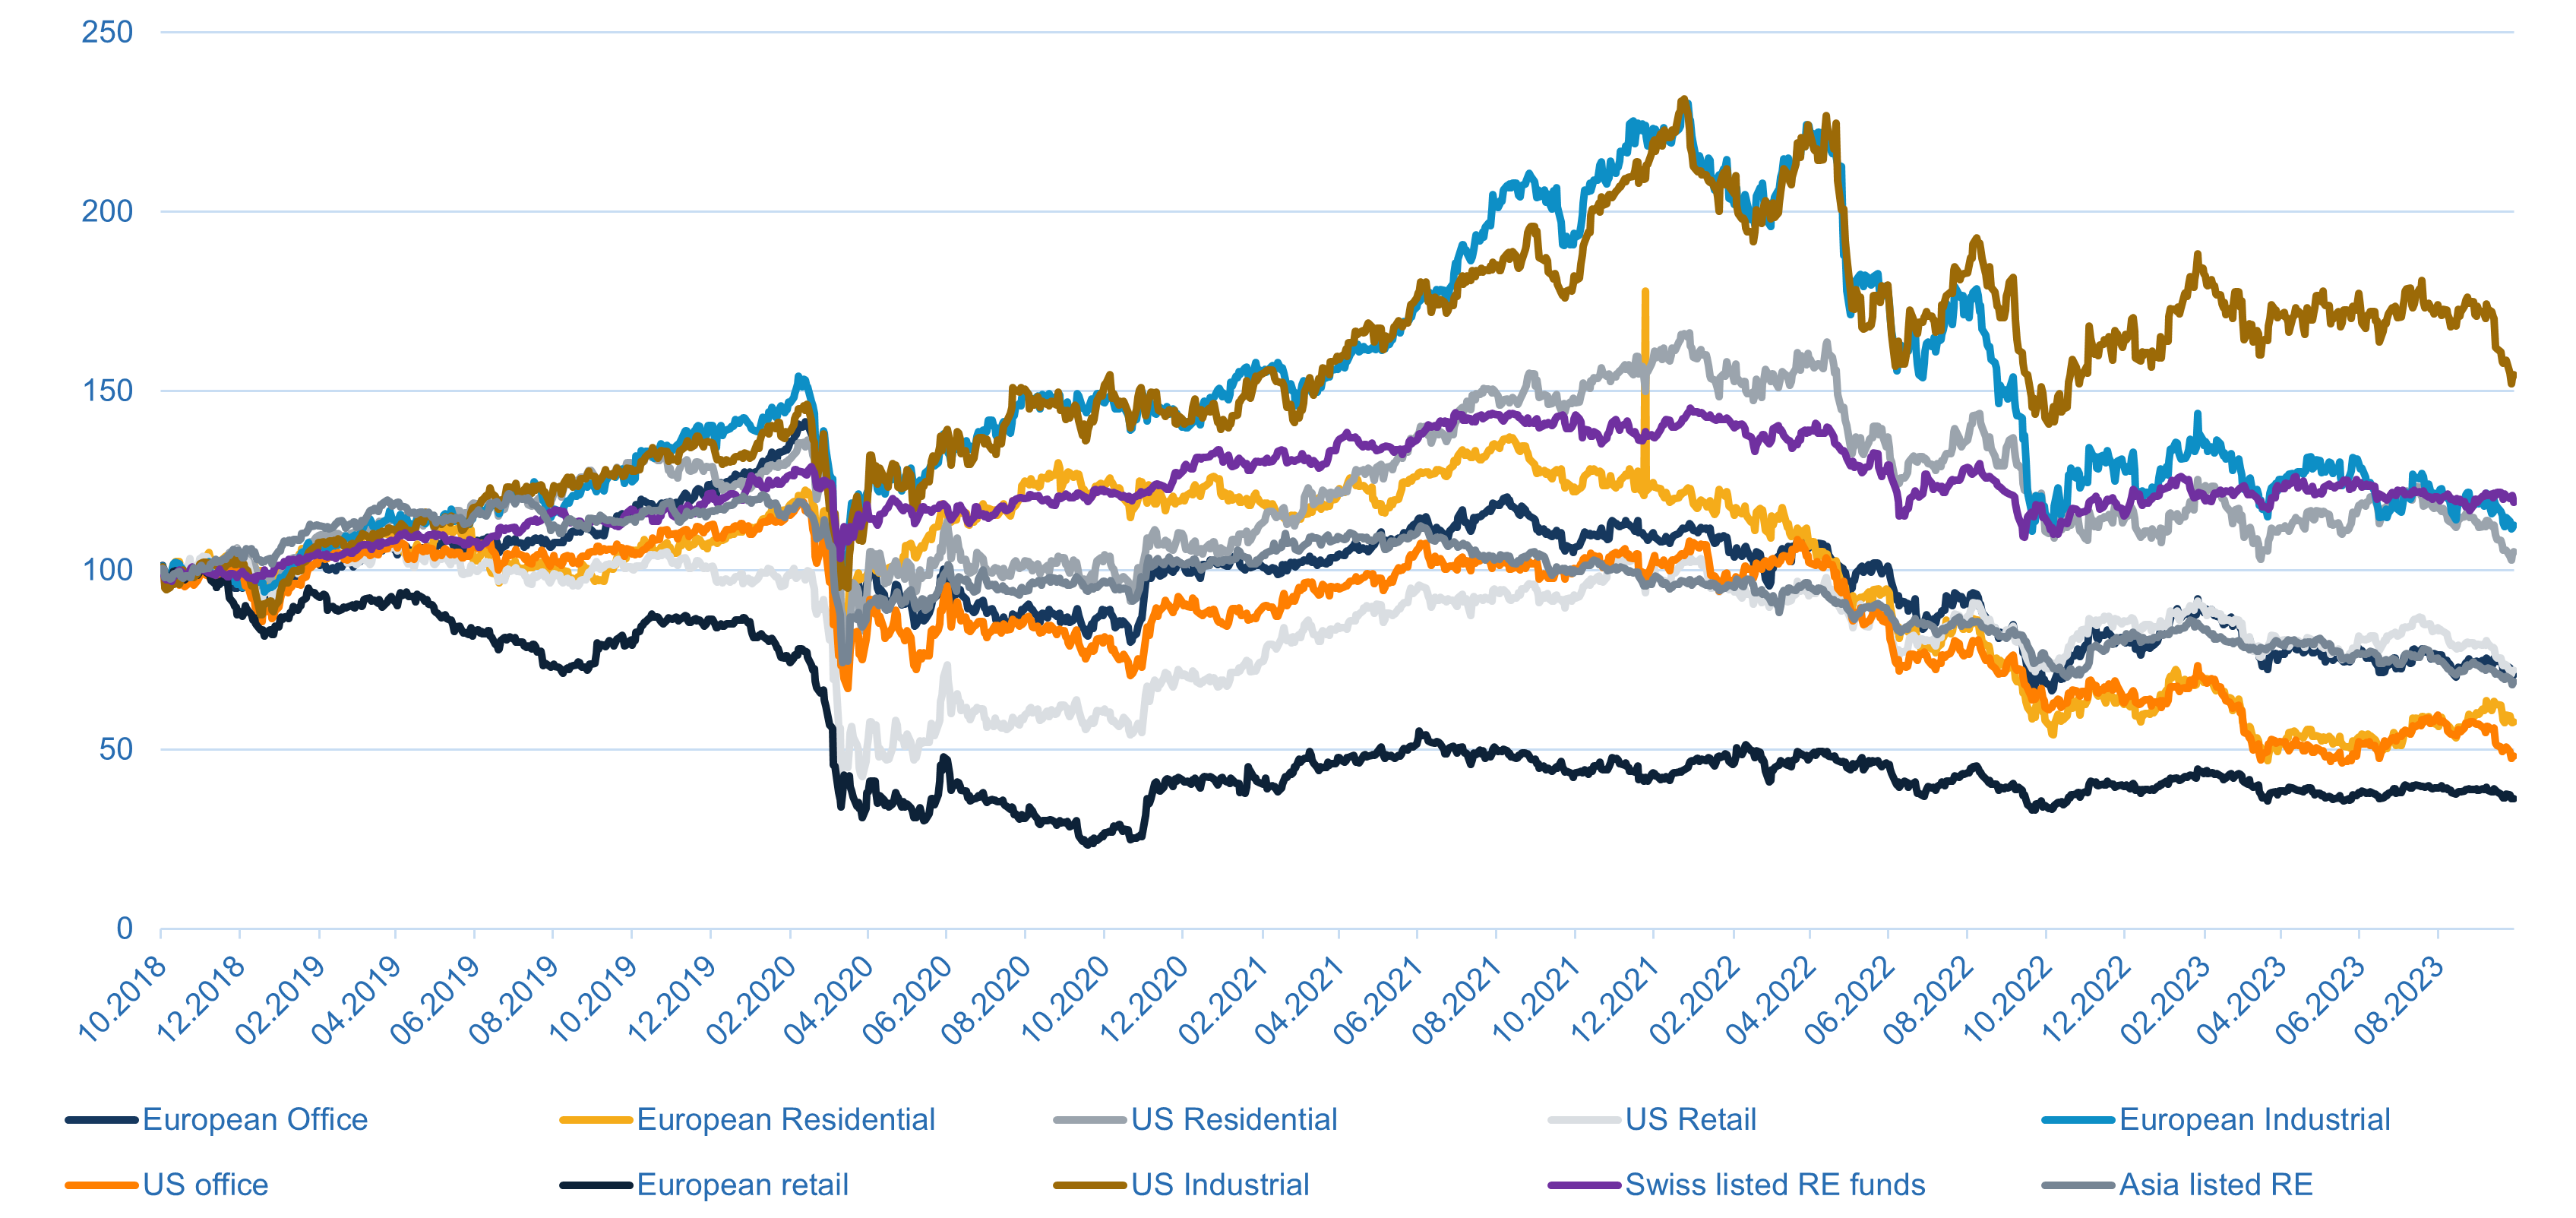
Source : Bloomberg, Macro Real Estate, en monnaies locales (sauf indice Asie en USD)
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.