
Vous souvenez-vous de 1974?
Nous voyons certains parallèles, mais aussi des différences, entre la situation actuelle et le premier choc pétrolier de 1974. Nous examinons l'évolution des rendements immobiliers entre 1970 et 1999 à la lumière des principales variables macroéconomiques :
- Quels effets macroéconomiques le premier choc pétrolier a-t-il eus sur la Suisse, les États-Unis et le Royaume-Uni?
- Comment le CHF, le PIB, les taux d'intérêt, l'inflation, les matières premières et les marchés d'actions ont-ils évolué pendant la période d'inflation élevée de 1970 à 1999?
- Quelle a été l'ampleur de l'impact du premier choc pétrolier sur les placements immobiliers en Suisse et à l'international?
- Comment les placements immobiliers en Suisse et à l'international ont-ils évolué entre 1970 et 1999? Ont-ils offert une protection contre l'inflation?
Nous en tirons quelques enseignements.
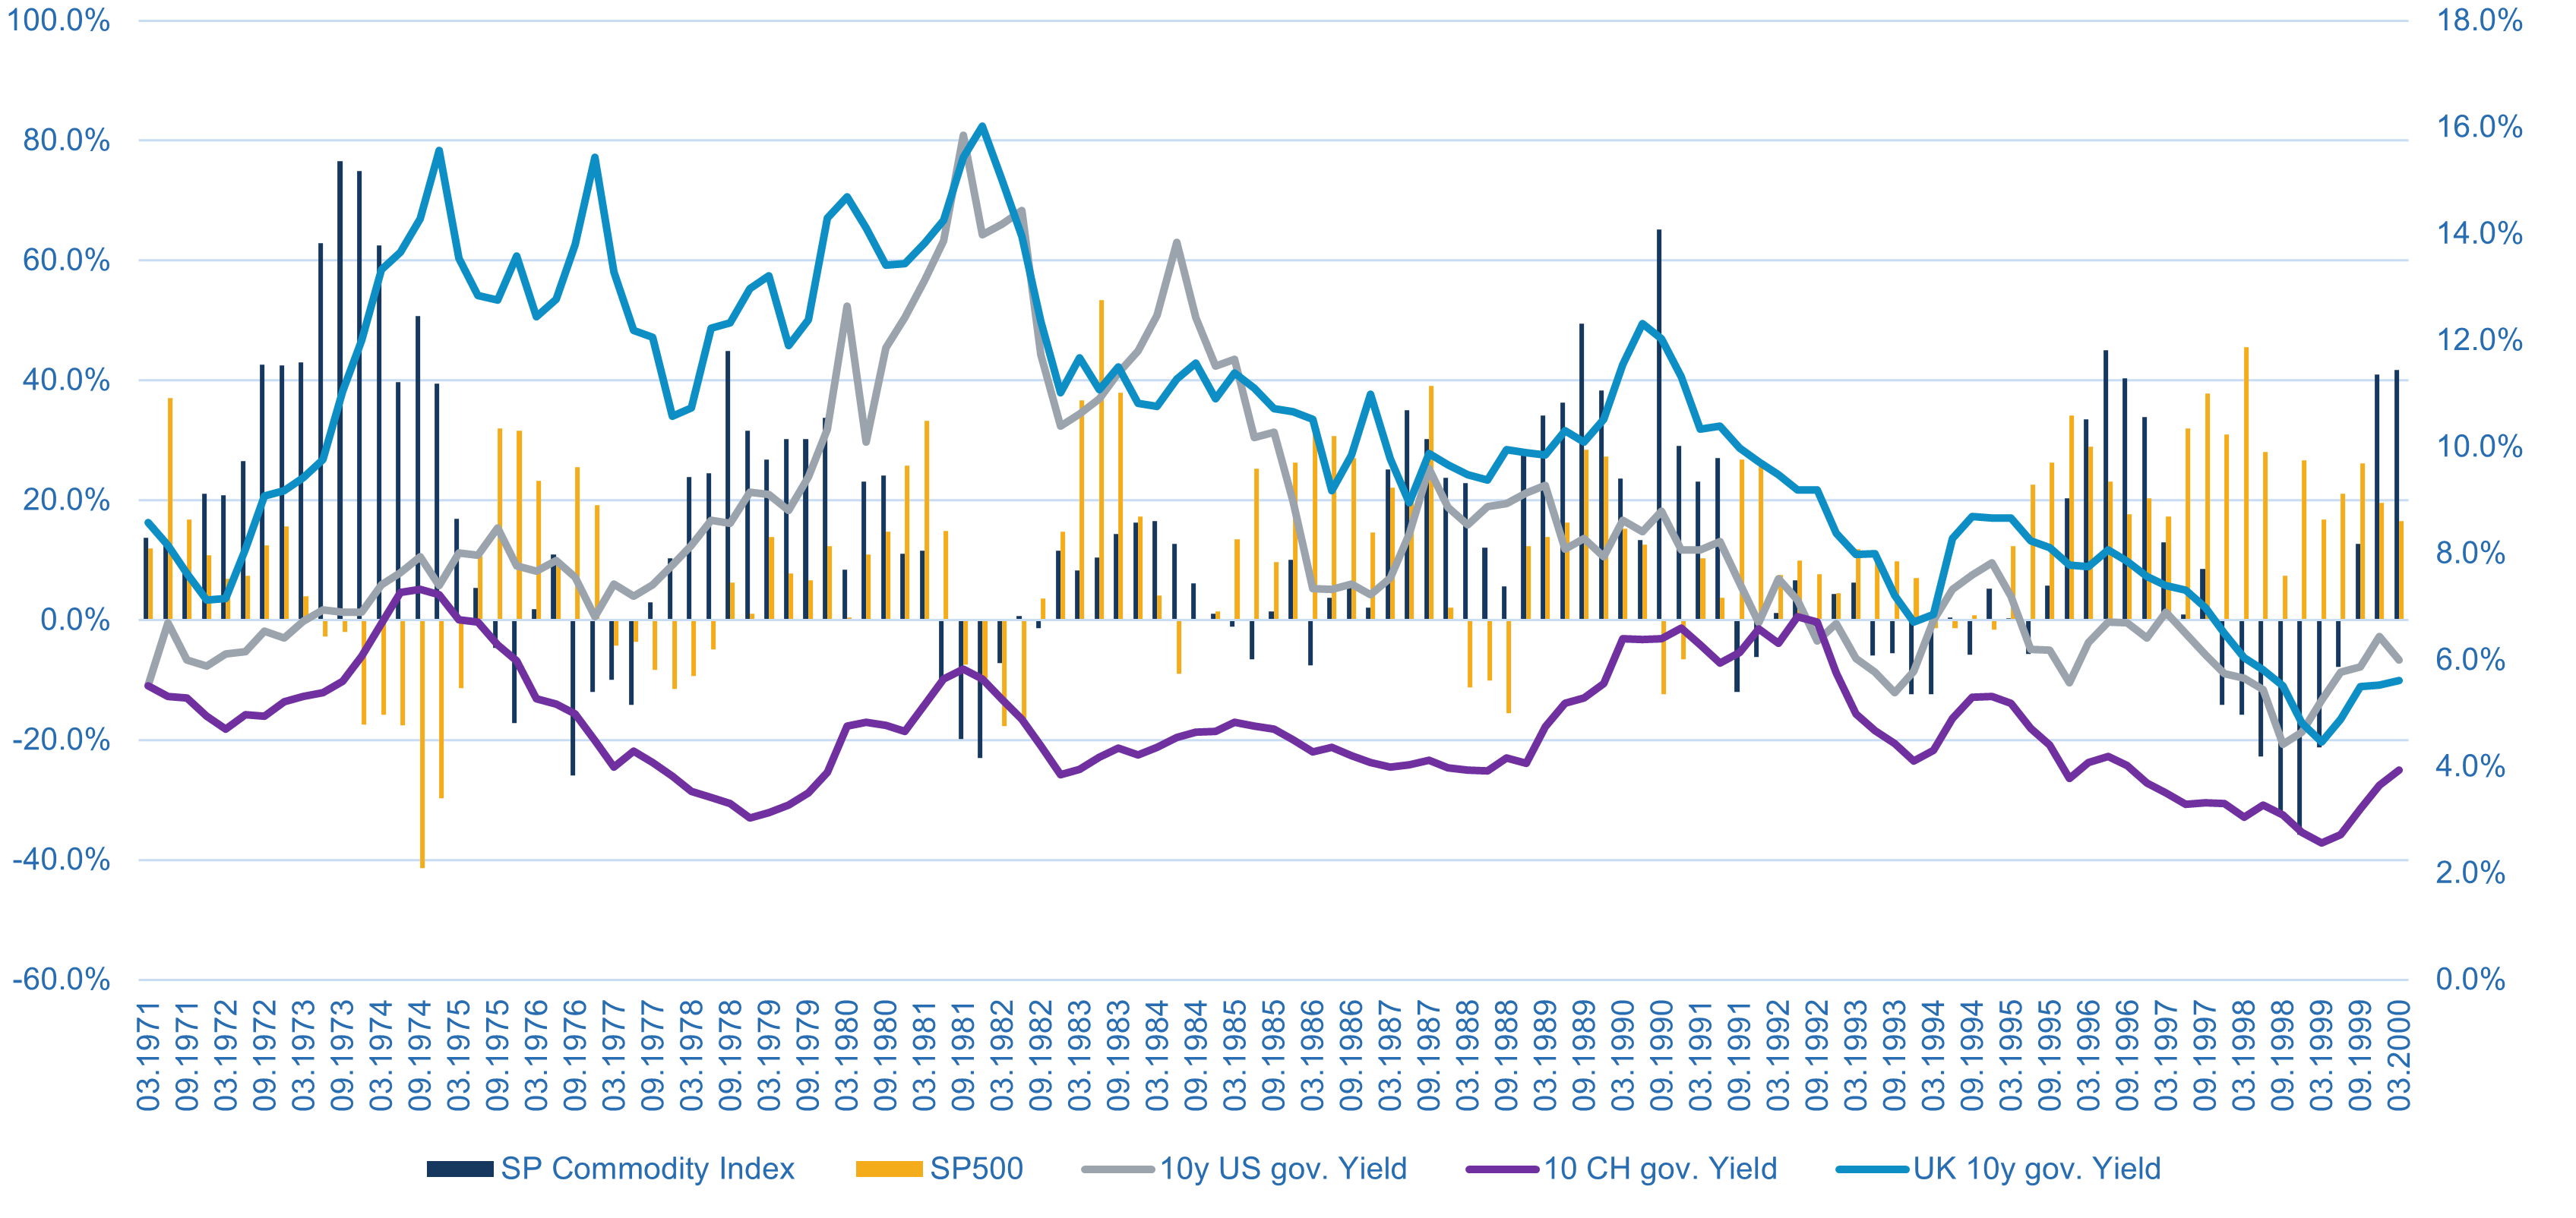
Graphique 1 : Rendements globaux annuels des matières premières et des actions (axe de gauche) comparés aux taux d'intérêt (axe de droite)
Source : Bloomberg, FRED, Macro Real Estate
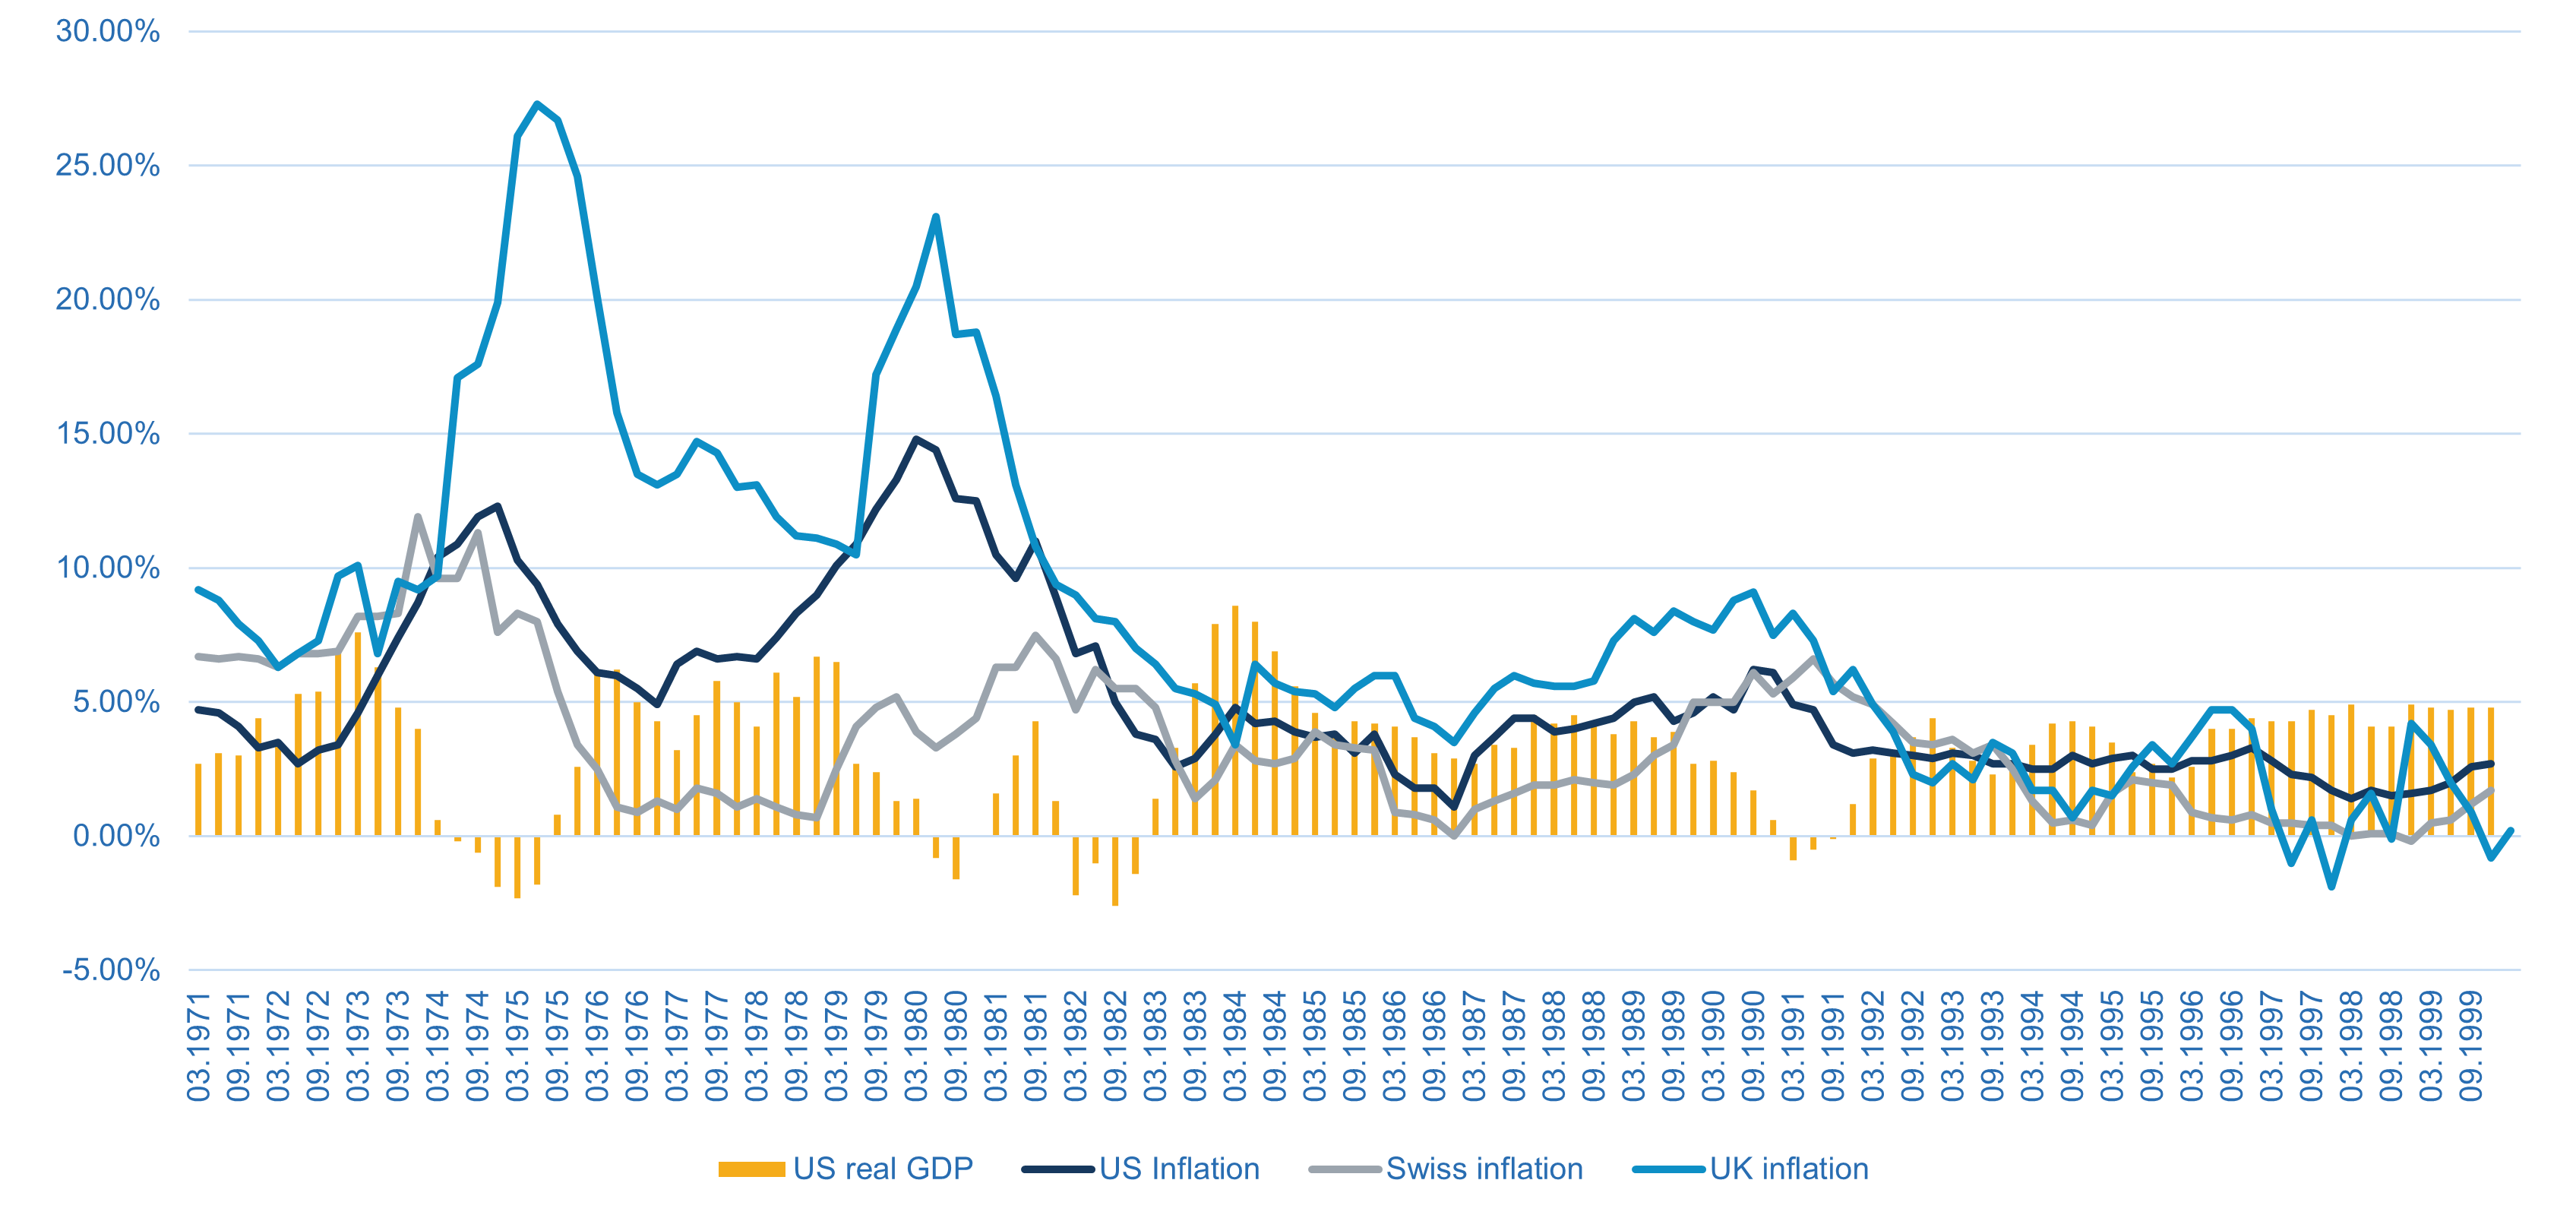
Graphique 2 : Croissance du PIB réel et inflation aux États-Unis, en glissement annuel
Source : Bloomberg, FRED, Macro Real Estate
Les graphiques 1 et 2 racontent une histoire frappante des années 1970 aux États-Unis, en Suisse et au Royaume-Uni. L'indice de matières premières S&P GSCI a fortement progressé en 1973 et 1974, mais a atteint un sommet provisoire vers la fin de 1974. Ce sommet n'a été dépassé qu'avec le second choc pétrolier, vers la fin de la décennie. Le premier choc pétrolier a plongé l'économie mondiale dans la récession (approximée ici par les taux de croissance du PIB américain). Sans surprise, l'indice boursier S&P 500 a chuté. Il a reculé de 40 % entre le T3 1974 et le T4 1974. Il s'est ensuite redressé, mais est resté volatil pendant toute la phase d'inflation élevée.
Les taux d'intérêt à long terme en Suisse ont augmenté de 200 points de base entre la mi-1973 et le T3 1974, culminant à 7,4 %. Nous connaissons un mouvement presque similaire depuis deux ans, mais à des niveaux nettement plus bas. Les rendements des emprunts de la Confédération s'établissent actuellement à 1 %, alors qu'ils étaient inférieurs à -0,5 % il y a un an.
On constate également que le Royaume-Uni a connu dans les années 1970 des problèmes d'inflation plus importants que la Suisse et les États-Unis. Cela tenait aussi à des causes structurelles internes, qui n'ont été traitées que sous la direction de Margaret Thatcher en tant que Première ministre. Entre-temps, le Royaume-Uni a connu des taux d'inflation supérieurs à 20 % et des taux d'intérêt supérieurs à 14 %.
Il est également intéressant de noter qu'au début des années 1970, les taux d'intérêt et l'inflation aux États-Unis se situaient à des niveaux comparables à ceux de la Suisse. La forte hausse des taux d'intérêt aux États-Unis n'est intervenue qu'avec Paul Volcker après le second choc pétrolier, lorsqu'il a porté le Fed Funds Rate jusqu'à 20 %.
Forte appréciation du franc suisse après l'abandon du système de « Bretton Woods »
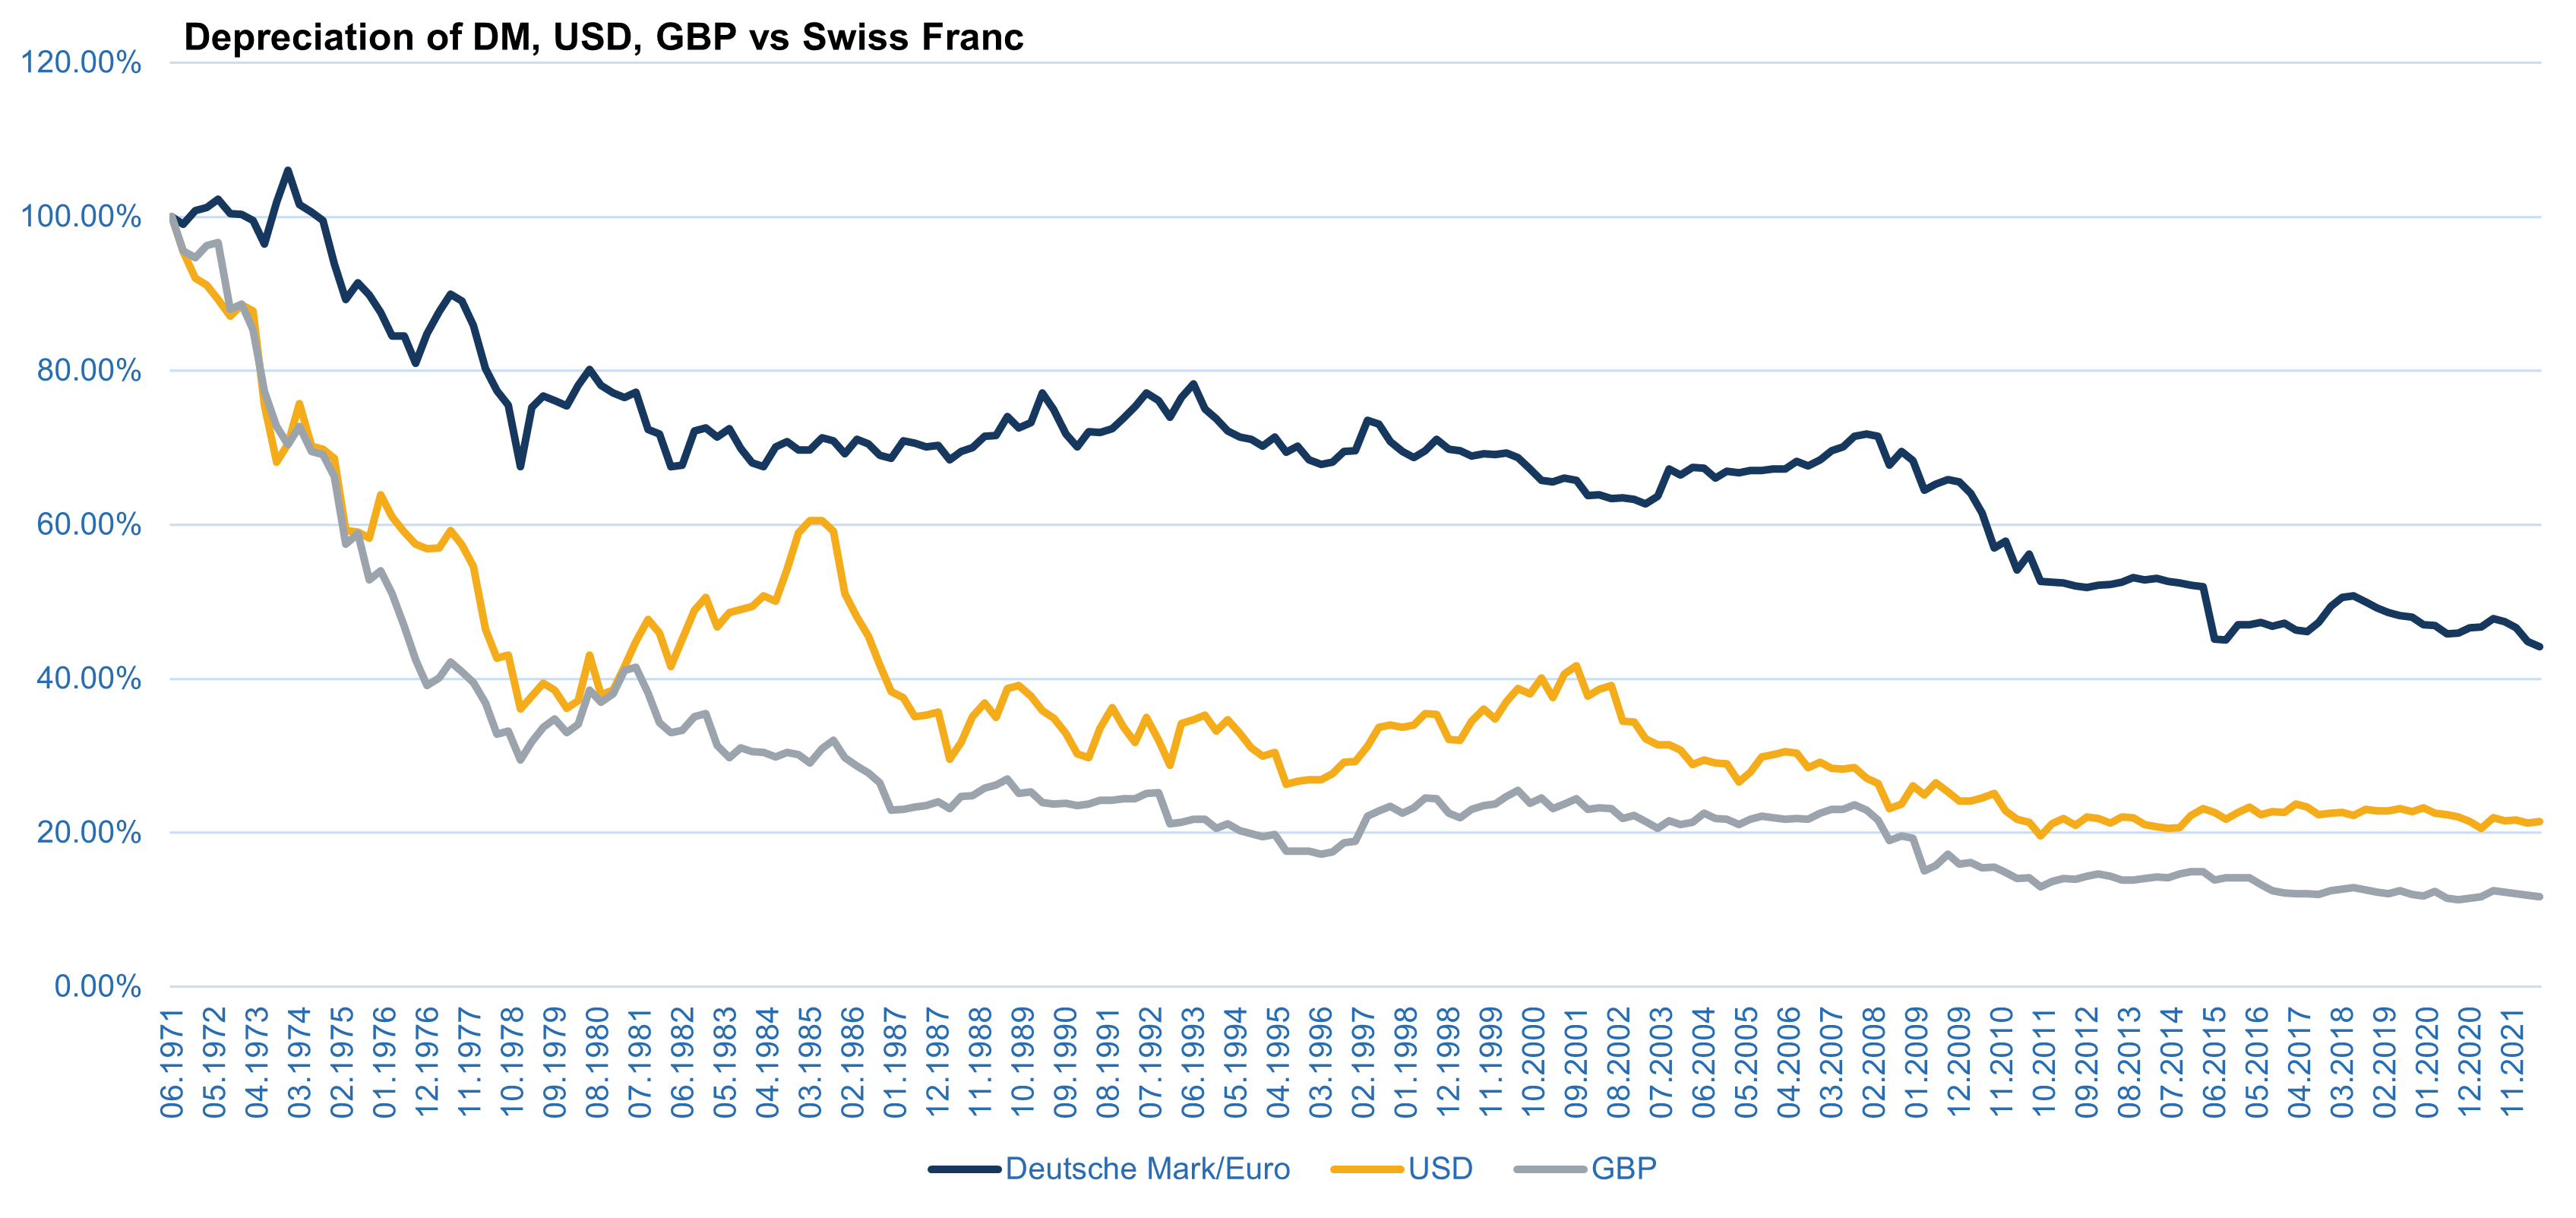
En Suisse, en revanche, l'inflation et les taux d'intérêt ont nettement reculé après le premier choc pétrolier. L'évolution apparemment plus favorable des taux d'intérêt et de l'inflation en Suisse était aussi la conséquence d'une appréciation brutale du franc suisse. Celle-ci a eu des effets sévères sur l'économie suisse; l'industrie horlogère, en particulier, a traversé une crise profonde. Comme le montre le graphique 3, le franc suisse s'est fortement apprécié au cours des années 1970. Face à l'USD et à la GBP, la valeur du CHF a même augmenté de 60 % à 70 %. C'était la conséquence de l'effondrement du système de Bretton Woods, largement documenté par ailleurs.
Dans l'ensemble, cela a également conduit le taux d'intérêt des emprunts de la Confédération à 10 ans à reculer à près de 3 %, contre plus de 7 % en 1974. Cela correspondait à un niveau de taux nettement inférieur à celui observé avant le déclenchement du premier choc pétrolier. L'inflation suisse est elle aussi retombée à 1 % vers la fin de la décennie, après avoir bondi à 11,9 % en 1973 et être restée autour de 10 % tout au long de 1974.
Graphique 3 : Dépréciation du Deutsche Mark, de l'USD et de la GBP face au CHF
Évolution des taux hypothécaires suisses de 1970 à 2000
Mais quels effets cet environnement macroéconomique a-t-il eus sur l'immobilier et sur les marchés du financement immobilier?
En période de chocs, ce sont généralement les marchés du financement immobilier et les marchés des capitaux qui réagissent en premier. C'est ce que nous observons dans l'environnement actuel. Les taux swap constituent la base des contrats de financement immobilier à long terme. Ces taux ont désormais nettement augmenté (d'environ 150 points de base, voire davantage selon la monnaie et le secteur). Cela a déjà provoqué quelques frictions sur les marchés des capitaux immobiliers. Nous avons appris que certaines transactions d'immobilier commercial en Europe avaient échoué au cours des dernières semaines. L'une des raisons en est l'incertitude générale liée à la guerre en Ukraine, mais la hausse des coûts de financement joue également un rôle. Pour plusieurs sociétés immobilières cotées en Europe, les coûts de financement sont déjà supérieurs de 250 à 300 points de base à ceux d'il y a un an. Ils ont augmenté davantage que les taux swap ces dernières semaines, les primes de risque s'étant accrues sur les marchés financiers. Les banques deviennent désormais plus prudentes et exigent des marges plus élevées ou ne prêtent qu'à des LTV plus faibles.
En Suisse, les taux des hypothèques à taux fixe à long terme pour les acquéreurs de logements ont déjà largement dépassé 2 % p.a. Cela représente pratiquement un doublement des coûts de financement par rapport à la situation des dernières années.
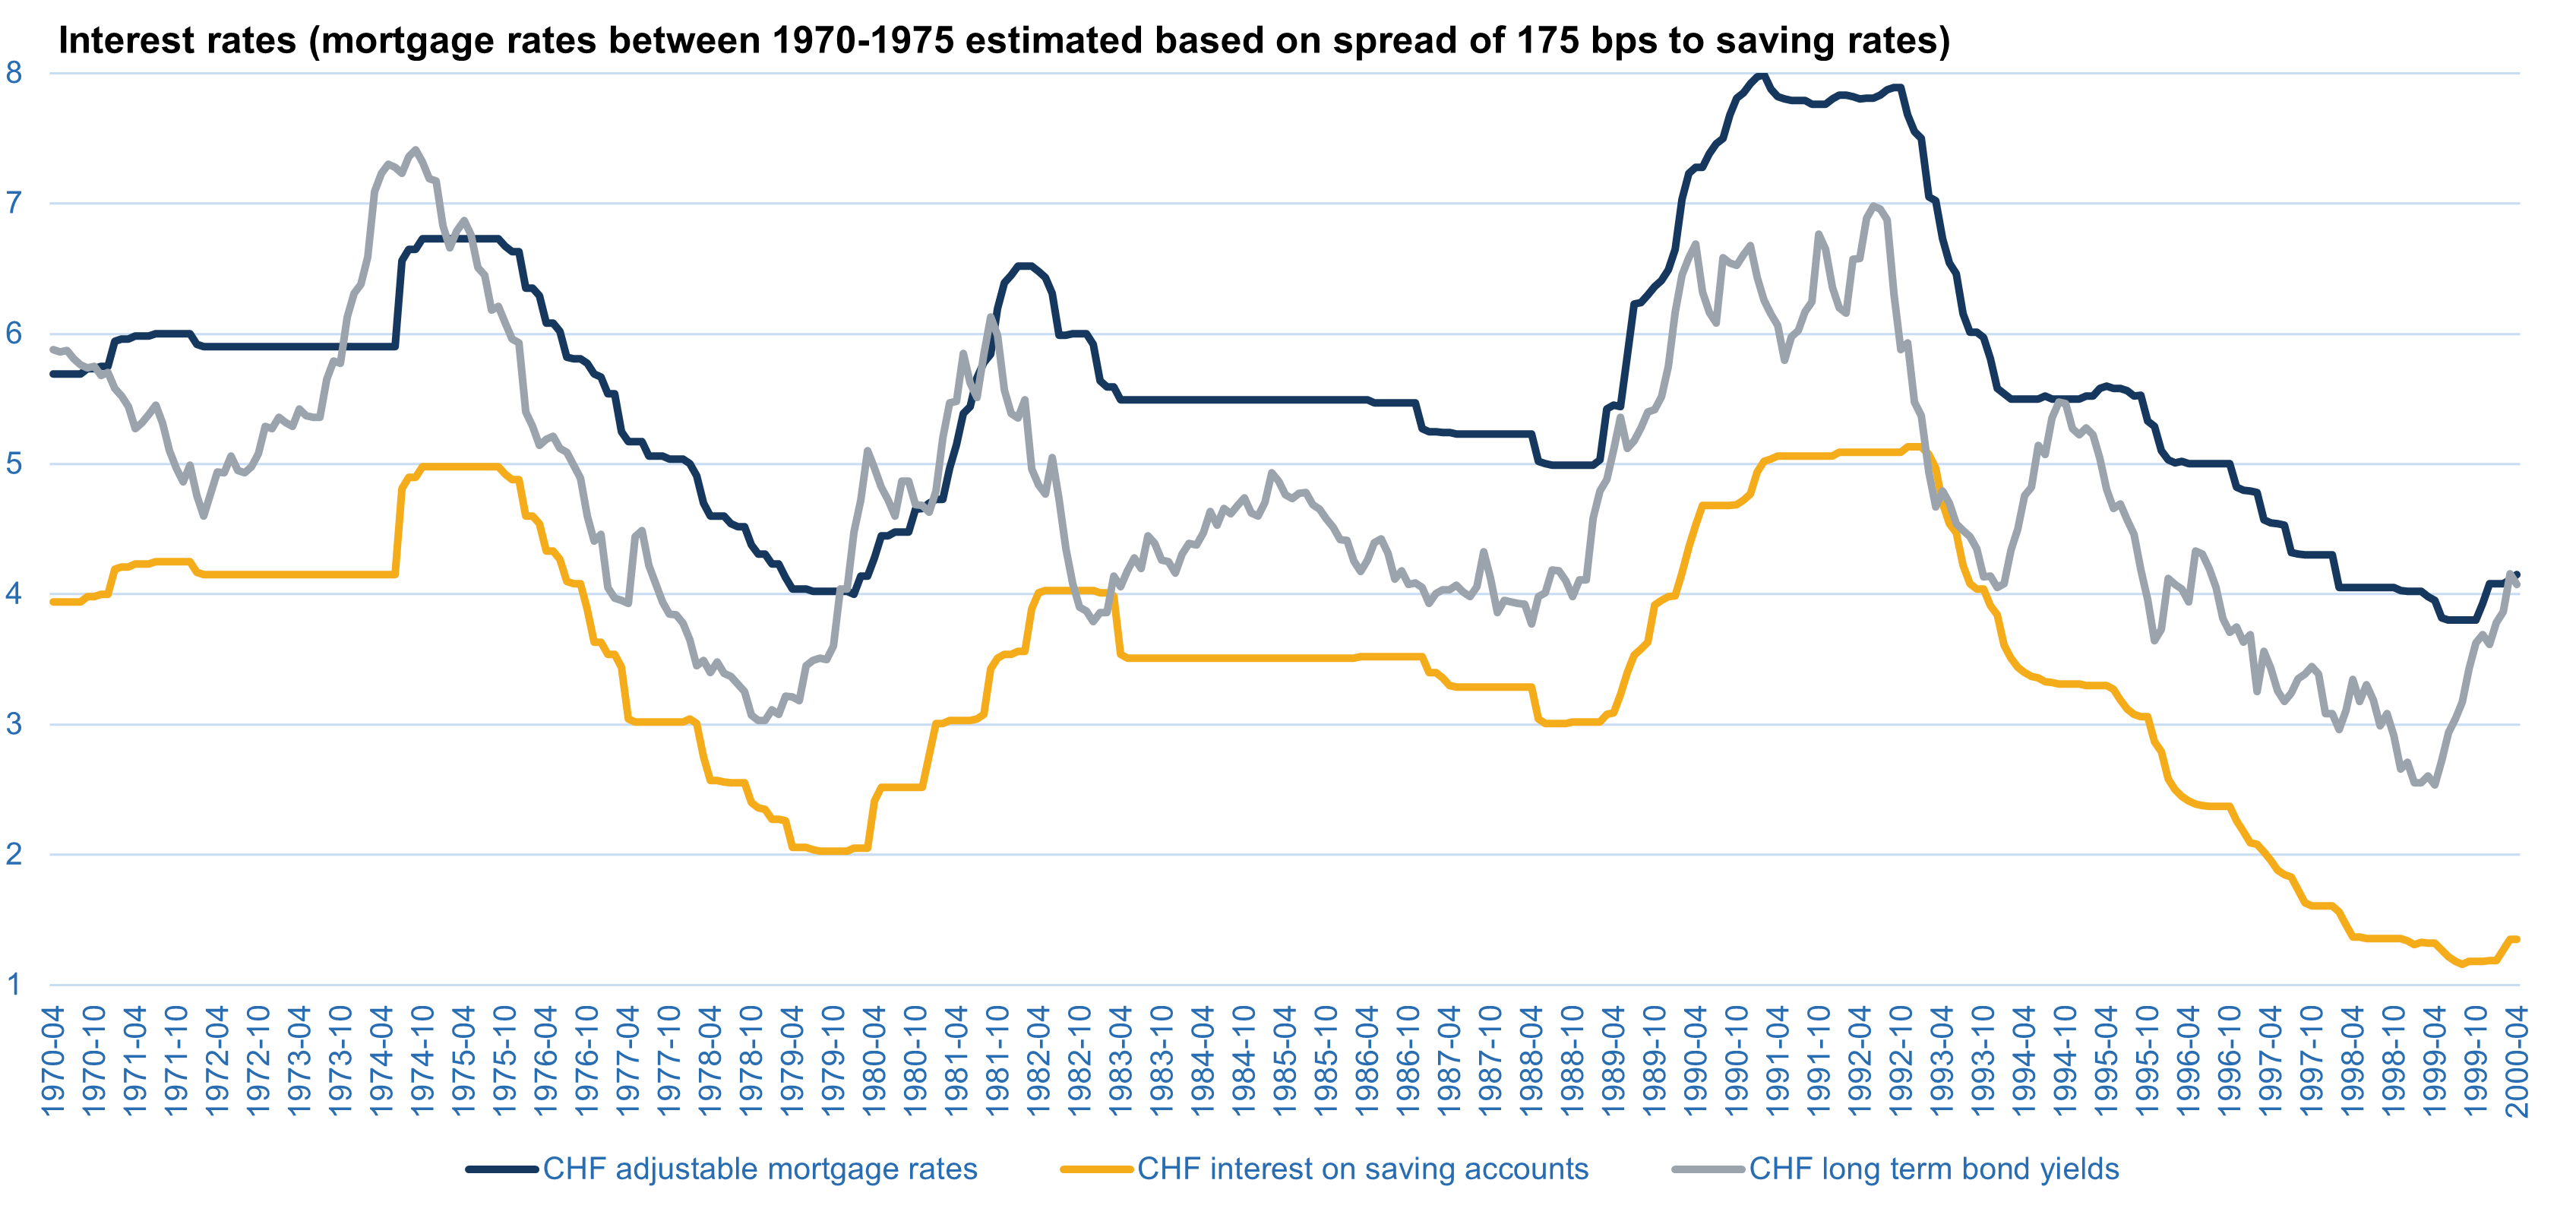
Sur la base de ces considérations, nous osons un regard vers le passé. Malheureusement, les statistiques de la Banque nationale suisse sur les taux hypothécaires ne remontent qu'à 1975. Seules les données relatives aux hypothèques à taux variable sont en outre disponibles, ce mode de financement étant alors dominant. À partir des données de taux des comptes d'épargne, nous avons reconstitué les taux hypothécaires jusqu'au début des années 1970 (graphique 4).
Graphique 4 : Taux des hypothèques, des dépôts d'épargne et des emprunts d'État à 10 ans (tous en CHF)
Source : BNS, Macro Real Estate
Avant le premier choc pétrolier, nous estimons le niveau des taux hypothécaires à 6 % sur la base d'un écart par rapport aux taux d'épargne. Comme le suggère l'évolution plutôt favorable des taux d'intérêt à long terme des emprunts d'État et de l'inflation en Suisse, les taux hypothécaires suisses n'ont subi qu'un choc temporaire et de courte durée d'environ 75 points de base. À partir de 1975, les taux ont de nouveau nettement baissé.
La comparaison historique de l'évolution des taux hypothécaires montre déjà que les années 1990 allaient constituer un scénario bien plus difficile pour le marché immobilier suisse, même si la hausse de l'inflation avait été plus forte dans les années 1970. À la fin des années 1980, les ménages et les investisseurs immobiliers n'étaient pas seulement confrontés à des taux d'intérêt nettement plus élevés. Avec une hausse de plus de 300 points de base sur le segment court, le choc de taux était trois fois plus prononcé que dans les années 1970.
Placements immobiliers : le premier choc pétrolier entraîne de fortes baisses de prix
Comment les placements immobiliers en Suisse et à l'international ont-ils traversé le premier choc pétrolier, et comment ont-ils évolué dans l'environnement plus inflationniste jusqu'en 2000? La première difficulté consiste à trouver des données pertinentes. Car les indices des immeubles de rendement en Suisse et à l'étranger commencent généralement bien plus tard.
Le Royaume-Uni est le marché immobilier le plus transparent d'Europe. Même là, les données IPD ne commencent qu'en 1977, et l'indice IAZI des immeubles de rendement en Suisse débute en 1986. Heureusement, quelques études académiques ont retracé la performance immobilière historique. Pour la Suisse, je tiens à remercier mon ami Mihnea Constantinescu pour son excellent travail et pour m'avoir fourni les indices qu'il a construits. Il existe plusieurs études pour le Royaume-Uni : l'IPF, Robin Goodchild (alors chez LaSalle) et le professeur Peter Scott se sont penchés en détail sur l'évolution de la performance immobilière durant cette période. Lors de l'interprétation des données, il convient néanmoins de garder à l'esprit que l'incertitude est nettement plus élevée que d'habitude et que la robustesse des indices n'est pas la même que pour les périodes actuelles.
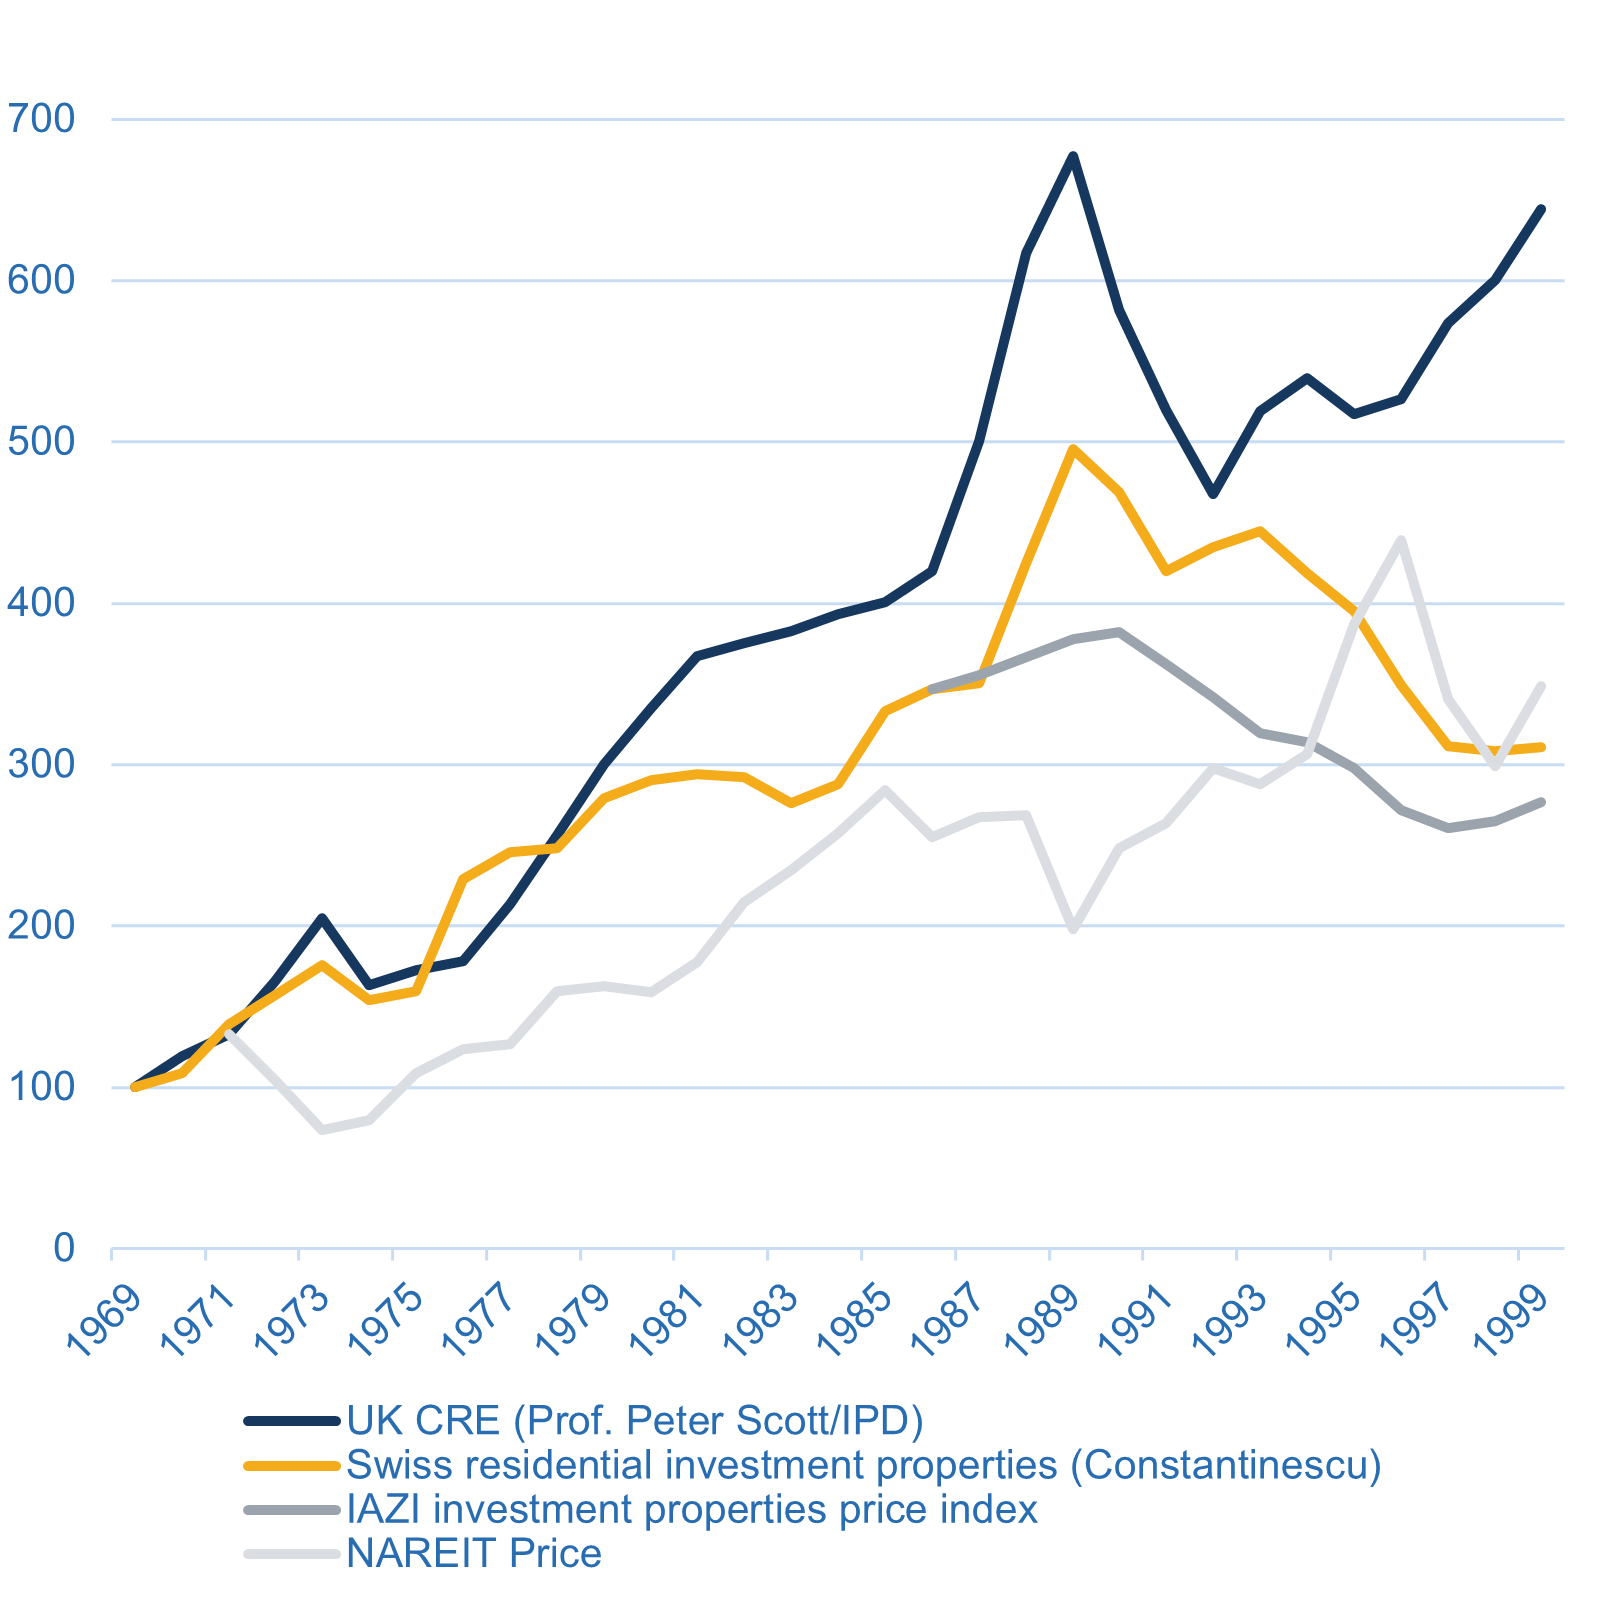
Le graphique 5 illustre l'évolution nominale des valeurs vénales entre 1970 et 1999. Les données internationales montrent qu'en 1974, les valeurs immobilières avaient subi une correction importante. Au Royaume-Uni, les valeurs de l'immobilier commercial ont reculé de 20 % en termes nominaux et d'environ 40 % en termes réels. Le professeur Peter Scott a qualifié la situation de 1974 de « great property crash ». Si l'histoire du secteur immobilier britannique vous intéresse, vous pouvez la découvrir dans l'ouvrage du professeur Peter Scott The Property Masters.
Pour la Suisse, nous avons représenté l'indice sous forme de moyenne mobile sur deux ans de deux méthodes tirées de l'étude de Mihnea. Elle fait apparaître un recul nominal des valeurs de 12 % en 1974. En termes réels, il était d'environ 20 %. Si nous avions retenu les séries individuelles non lissées, la baisse aurait déjà dépassé 20 % en termes nominaux. Nous ne savons pas exactement quelle part relève du bruit et quelle part de la réalité. C'est pourquoi nous avons appliqué la première règle de base de tout évaluateur : dans le doute, toujours lisser…
L'indice US-NAREIT est quant à lui un indice des REIT actions cotées aux États-Unis (nous avons dû y recourir, l'indice NCREIF des placements directs aux États-Unis ne débutant qu'en 1978). L'indice NAREIT est manifestement corrélé à court terme à la performance générale du marché des actions. À long terme, les REIT reflètent toutefois bien aussi la performance du marché direct. Contrairement aux indices pour la Suisse et le Royaume-Uni, ces données intègrent également l'effet de levier. L'indice NAREIT a atteint son sommet en septembre 1972 et a reculé avant le premier choc pétrolier de 1973. Jusqu'à son point bas de décembre 1974, il avait chuté de 36 % en termes nominaux et d'environ 50 % en termes réels. Cela paraît élevé. Comparé à la crise financière mondiale de 2007-2009, ce recul est toutefois nettement plus faible. Entre la mi-2007 et le T1 2009, l'indice avait chuté de pas moins de 73 % en termes nominaux.
… mais à long terme, les immeubles de rendement ont constitué une bonne couverture contre l'inflation
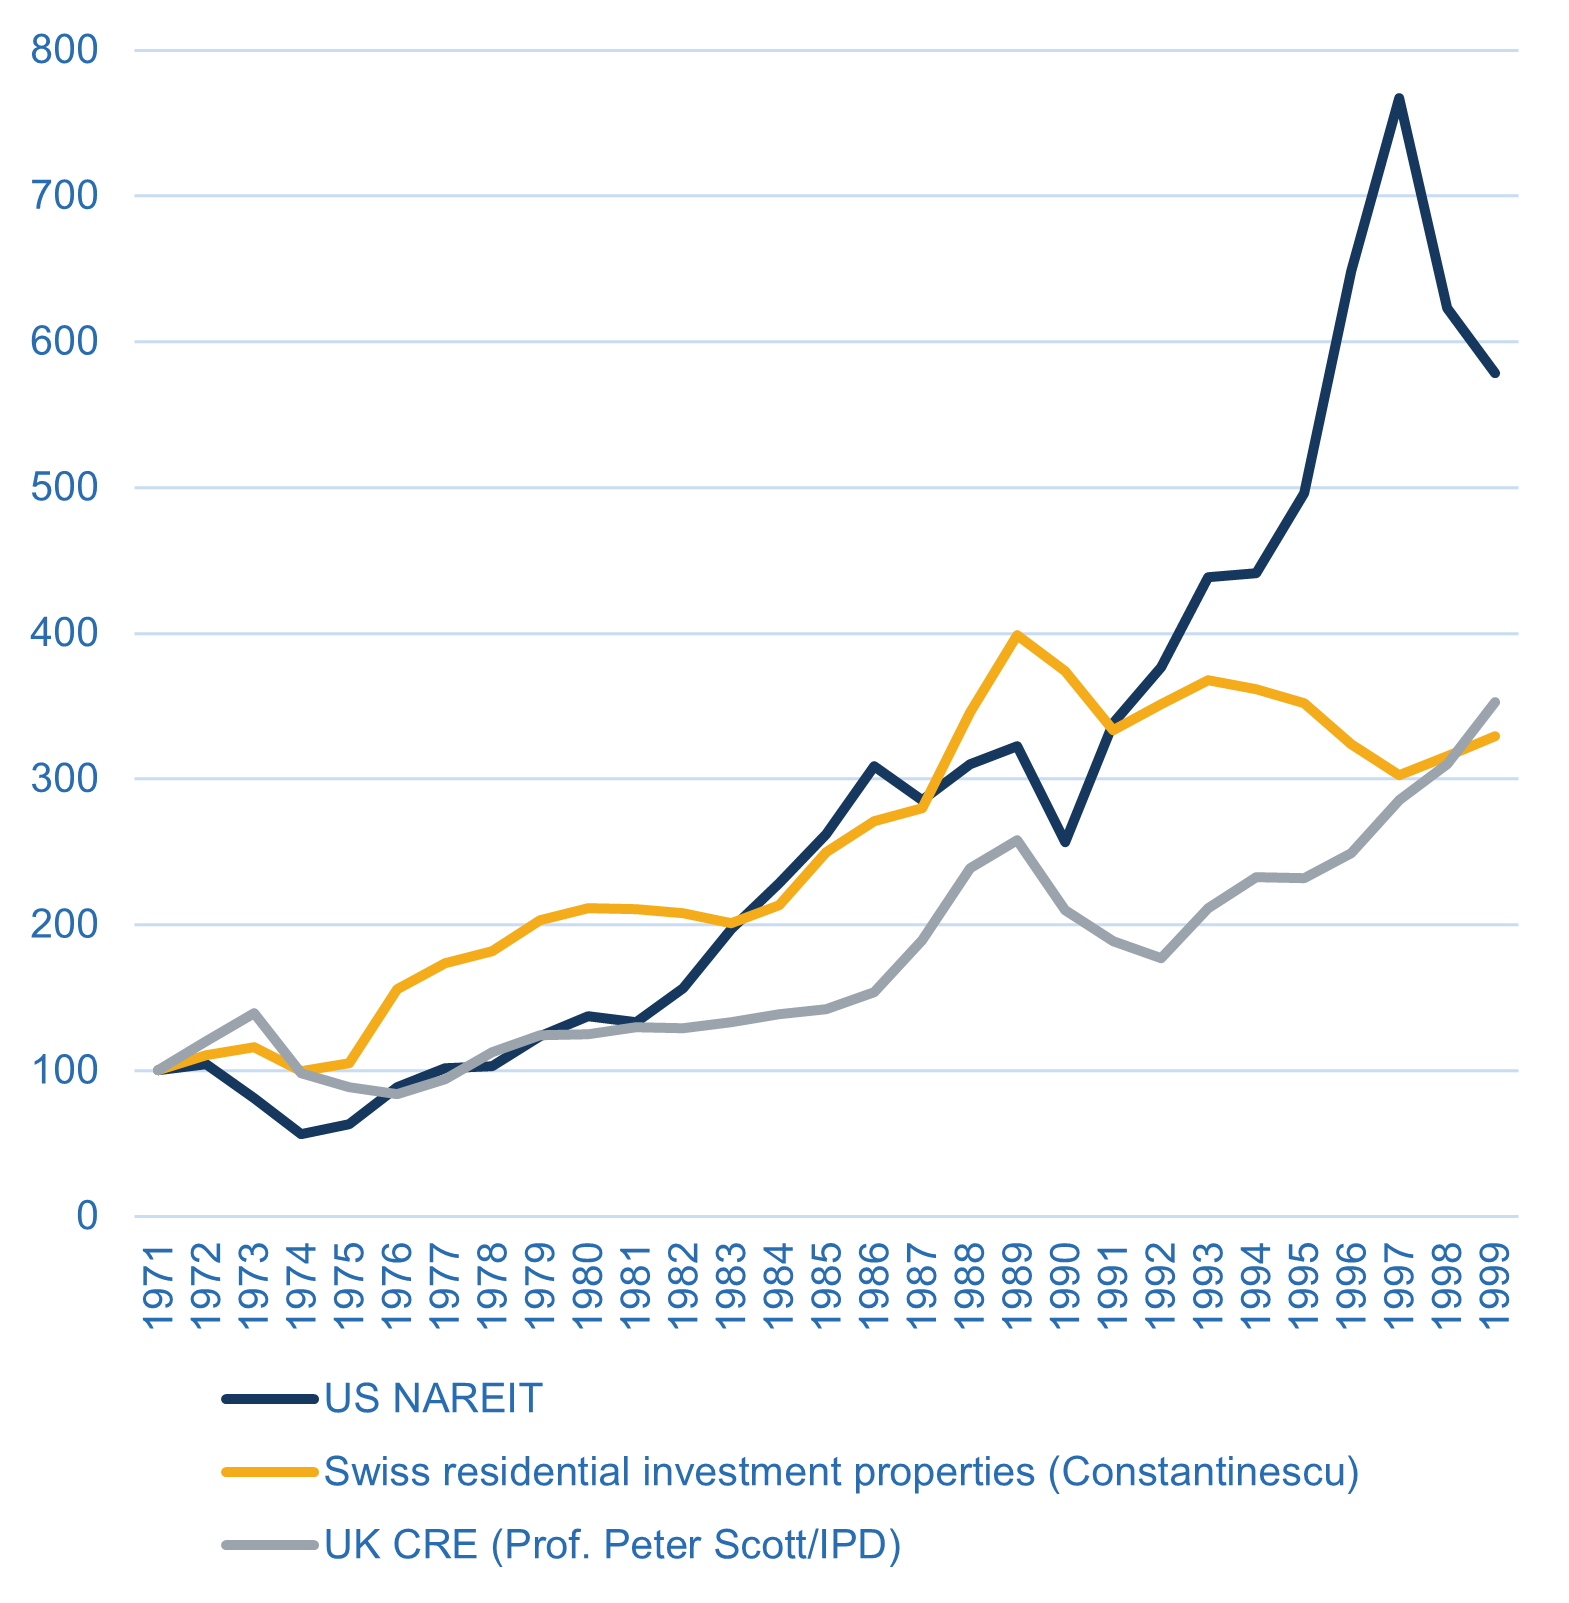
Les investisseurs immobiliers sont toutefois des investisseurs de long terme, et la question des rendements obtenus par les placements immobiliers sur une période plus longue est également fondamentale. Le succès des placements immobiliers dépend non seulement de l'évolution des valeurs vénales, mais aussi du revenu net que l'immeuble peut générer. Le rendement locatif est à cet égard déterminant. Nous avons donc calculé les rendements globaux dans le graphique 6 et les présentons en termes réels (corrigés de l'inflation).
Nous en concluons que les rendements locatifs élevés de l'immobilier sur la période 1970-1999, en particulier, ont été un facteur important de protection contre l'inflation. Entre 1973 et 1975, les rendements immobiliers se situaient entre 6,8 % et 7,5 % au Royaume-Uni et entre 4,5 % et 5,5 % en Suisse. Ils ont fluctué au gré des cycles immobiliers, mais sont restés compris entre 5,5 % et 9,5 % au Royaume-Uni et entre 4,5 % et 6,0 % en Suisse des années 1970 jusqu'à la fin des années 1990. Aujourd'hui, les rendements nets prime s'établissent à 3,5 %-4,5 % au Royaume-Uni et à 2,0 %-2,5 % en Suisse. (Pour le résidentiel suisse dans les centres-villes, nous sommes même actuellement à 1,5 % ou moins)
Au cours des années 1970, l'immobilier résidentiel suisse a non seulement battu l'inflation en termes de rendement global, mais sa valeur a plus que doublé (graphique 6). Il a ainsi surperformé les placements au Royaume-Uni et aux États-Unis. Au Royaume-Uni, les placements en immobilier commercial ont à peine préservé leur valeur face à l'inflation. L'indice NAREIT pour les États-Unis a évolué de manière similaire. (Nous rappelons également que les indices de rendement global cumulé supposent que les distributions sont toujours réinvesties dans l'immobilier.)
Le résultat obtenu pour le Royaume-Uni signifie que l'immobilier peut offrir une protection contre l'inflation même en cas de stagflation « plus sévère ». La Suisse n'ayant pas réellement connu de stagflation dans les années 1970, ce terme ne peut pas non plus lui être appliqué.
Il faut malheureusement aussi relever que, dans les années 1990, la Suisse a perdu l'avance (en termes de rendements) qu'elle avait acquise sur les États-Unis et le Royaume-Uni dans les années 1970. Le problème était la bulle immobilière prononcée de la fin des années 1980, qui a entraîné en Suisse, dans les années 1990, des dépréciations comparables à celles subies par les États-Unis lors de la crise des subprimes. Les indices de prix nominaux comme les rendements globaux réels illustrent le marché baissier prolongé qu'a connu la Suisse dans les années 1990.
Graphique 5 : Indices de prix nominaux
Source : Mihnea Constantinescu, Peter Scott, CUREM, Bloomberg, FRED, Macro Real Estate
Graphique 6 : Rendements globaux réels
Source : Mihnea Constantinescu, Peter Scott, CUREM, Bloomberg, FRED, Macro Real Estate
Principaux enseignements
Le sujet est complexe, mais permettez-moi de le résumer brièvement :
- Le premier choc pétrolier a entraîné une nette baisse des valeurs des immeubles de rendement au Royaume-Uni, aux États-Unis et en Suisse, tant en termes nominaux que réels
- L'immobilier commercial britannique a traversé une crise profonde en 1974-1975. Les indices immobiliers suisses, en revanche, se sont rapidement redressés. L'immobilier suisse (avant tout les immeubles résidentiels de rendement) a offert une protection efficace contre l'inflation et a créé de la valeur supplémentaire pour les investisseurs
- Mais même au Royaume-Uni, confronté à des problèmes d'inflation écrasants, les valeurs vénales se sont redressées. En termes réels, les rendements globaux ont toutefois reculé pendant trois années consécutives (1974-1976) avant de se redresser.
- La hausse des taux d'intérêt a également été importante en Suisse au début des années 1970 (environ 200 points de base entre 1972 et 1974). L'inflation est restée supérieure à 10 % pendant quelques trimestres. L'appréciation brutale du CHF, l'une des conséquences de l'abandon du système de « Bretton Woods », a de nouveau entraîné des taux d'intérêt nettement plus bas. Dans la seconde moitié des années 1970, les taux hypothécaires en Suisse ont atteint des niveaux bien inférieurs à ceux d'avant le choc pétrolier. Mais cela avait un prix : l'appréciation du CHF a entraîné un certain nombre de problèmes économiques qu'il ne faut pas sous-estimer
- Comparée aux autres pays, où régnait la stagflation, la tendance à la baisse des taux hypothécaires en Suisse constituait une exception. Aux États-Unis et au Royaume-Uni, les taux hypothécaires n'ont baissé que dans les années 1980, lorsque Volcker, par exemple, a pris des mesures sévères pour maîtriser l'inflation
- Si la Suisse voulait se découpler des autres pays en cas de stagflation, le CHF devrait à nouveau s'apprécier fortement. Ou il faudrait assister à une perte de confiance totale et à une faiblesse structurelle de l'USD ou de l'EUR. Nous n'avons donc guère d'espoir de voir l'évolution macroéconomique suisse se découpler de celle des autres pays dans l'environnement actuel. La Suisse traverserait donc elle aussi une stagflation, même si une légère vigueur du franc suisse en atténuerait quelque peu les effets en Suisse.
- Si l'on se penche sur les années 1970 à 1990, il faut aussi reconnaître que la bonne protection contre l'inflation tenait également au fait que l'immobilier pouvait alors dégager des rendements locatifs solides
- Malheureusement, les niveaux de taux et de rendements plus élevés de l'époque laissent penser qu'avant que la protection contre l'inflation ne joue pendant une phase inflationniste, les rendements nets actuellement extrêmement bas doivent augmenter. (Cela vaut non seulement pour la Suisse, mais aussi pour certains marchés core à l'étranger)
- Une telle tendance vers des rendements nets nettement plus élevés pourrait, d'une part, être douloureuse pour les investisseurs pris au dépourvu. D'autre part, l'expérience de cette phase d'inflation plus élevée permet aussi d'espérer que l'immobilier offre réellement une protection contre l'inflation après un choc initial. Il convient donc de se préparer dès maintenant, mentalement et financièrement, à de telles opportunités considérables.
Les incertitudes restent élevées pour le moment et la situation doit être suivie de près. Personne ne sait aujourd'hui si nous connaîtrons une stagflation ou simplement un ralentissement. Nous, économistes qui établissons des prévisions, ne le savons pas davantage. La situation dépend fortement de la trajectoire suivie.
Macro Real Estate suit de près l'évolution des marchés de l'investissement immobilier, en Suisse comme à l'international. N'hésitez pas à me contacter directement pour toute question.
Zoltan Szelyes
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.