
Placements immobiliers indirects core : Suisse ou international?
Nous comparons la performance des placements immobiliers core suisses et internationaux fondés sur la VNI. Ces dernières années, les placements en Suisse ont nettement surperformé les placements internationaux. Il vaut néanmoins la peine de regarder actuellement au-delà des frontières. Par le passé, les fortes corrections des prix de l'immobilier international, comme celles que l'on observe aujourd'hui, ont souvent constitué un bon moment pour relever les quotes-parts immobilières internationales.
Nous souhaitons présenter ici un aperçu de l'évolution des placements immobiliers fondés sur la VNI en Suisse et à l'étranger. Cet article porte sur les produits immobiliers core à structure semi-ouverte. Avec ce type de placements, les investisseurs tirent leur rendement des distributions et des variations d'évaluation des portefeuilles. (Les stratégies value-add et opportunistes font l'objet d'un article séparé)
Malheureusement, ces produits sont réservés aux investisseurs institutionnels. En Suisse, il s'agit principalement des fondations de placement immobilier, que les caisses de pension utilisent pour leurs placements immobiliers indirects. Il existe toutefois aussi quelques fonds immobiliers non cotés en bourse. À l'étranger, on trouve généralement des fonds immobiliers diversifiés ouverts non cotés. De tels véhicules existent aux États-Unis, en Europe et en Asie-Pacifique. Ils sont tout à fait comparables aux fondations de placement suisses en termes d'endettement (généralement inférieur à 25 %) et de stratégie core poursuivie. Ces véhicules sont eux aussi réservés aux investisseurs institutionnels et doivent être distingués des fonds immobiliers ouverts allemands et britanniques destinés aux investisseurs privés, souvent évoqués de manière négative dans les médias.
Placements immobiliers aux États-Unis et en Suisse depuis fin 1998
Dans le cas d'un placement international, il est indispensable de tenir compte de l'évolution des devises. Les taux d'intérêt étant plus bas en Suisse que dans d'autres pays, les investisseurs suisses qui placent dans des véhicules internationaux supportent des coûts de couverture de change. Il est aussi possible, à l'inverse, d'accepter un risque de change.
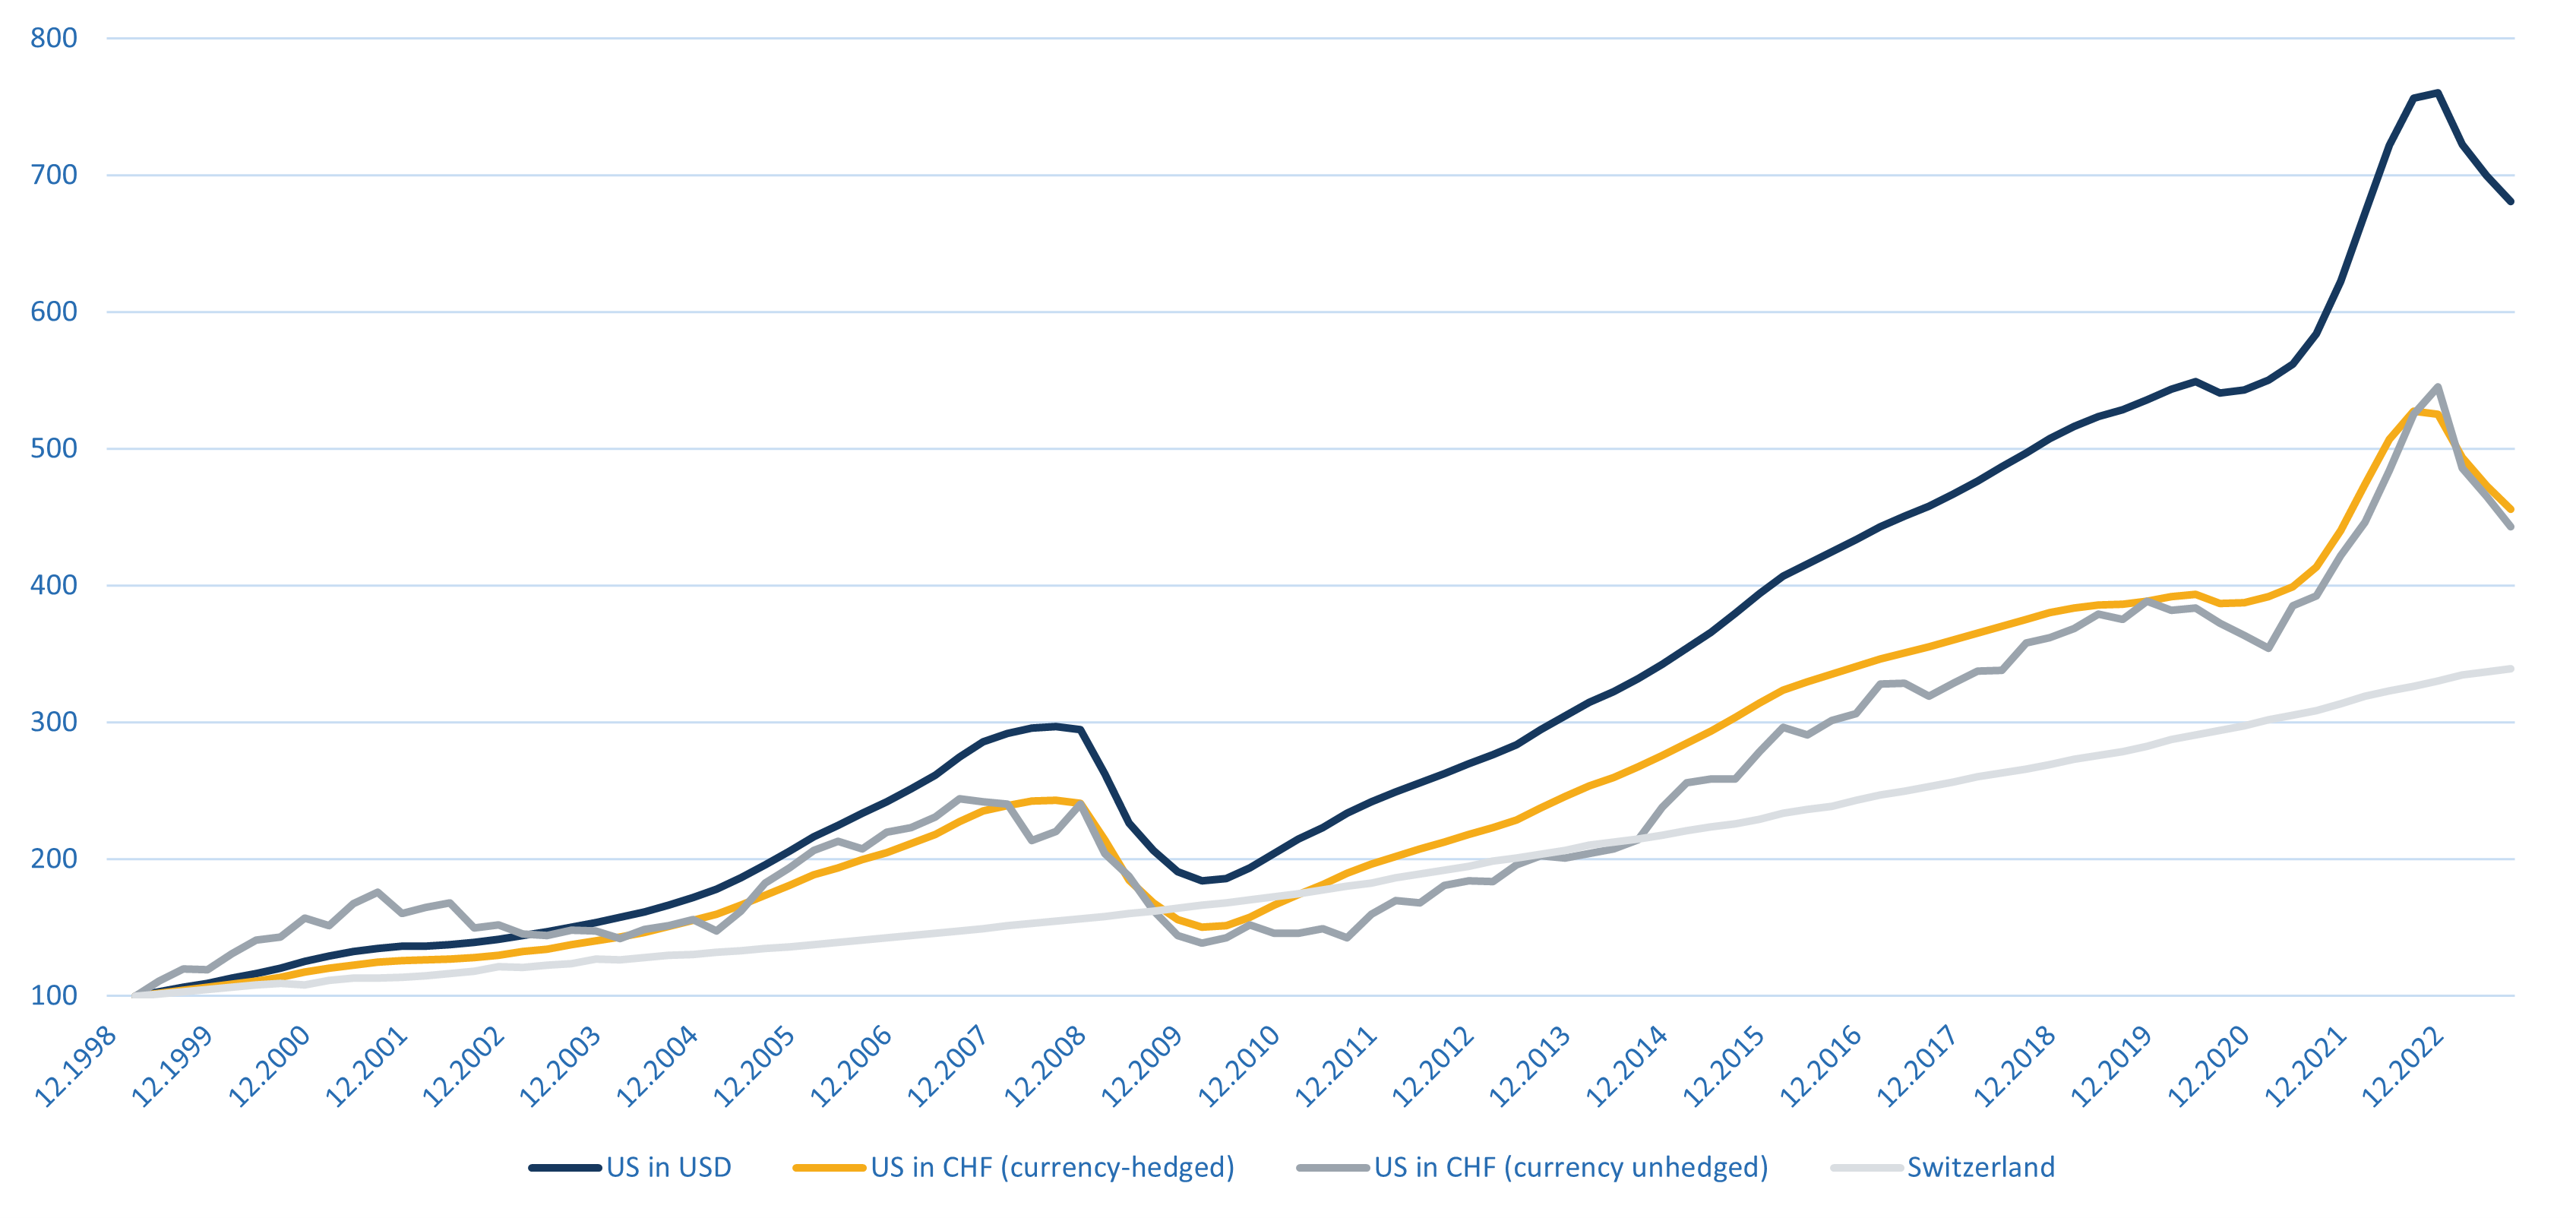
Le graphique 1 présente l'évolution des rendements globaux de la KGAST (c'est-à-dire des fondations de placement immobilier suisses) par rapport à ceux des fonds immobiliers diversifiés ouverts américains (ODCE) au cours des 25 dernières années. Un placement de 10 millions de francs, effectué fin 1998 dans un portefeuille de fondations de placement reflétant la KGAST, vaudrait aujourd'hui 34 millions, distributions réinvesties. L'immobilier core américain en monnaie locale aurait atteint environ le double. Après déduction des coûts de couverture de change ou de l'appréciation du franc, un tel portefeuille s'établirait actuellement à CHF 44 millions.
Graphique 1 : Comparaison des placements immobiliers core indirects fondés sur la VNI (rendements globaux indexés, T4 1998 = 100)
Source : Bloomberg, Macro Real Estate
Le fait que le portefeuille couvert contre le risque de change ait évolué de manière similaire au portefeuille non couvert sur cette période relève du hasard. Cela tient à la meilleure tenue de l'USD ces dernières années. La situation est différente pour les placements en GBP et en EUR, ces monnaies s'étant davantage dépréciées face au CHF. Dans une optique franc suisse, nous privilégions donc la couverture de change pour les placements immobiliers internationaux, d'autant que nous anticipons également une appréciation du CHF à moyen et long terme.
Surperformance et sous-performance : Suisse contre étranger
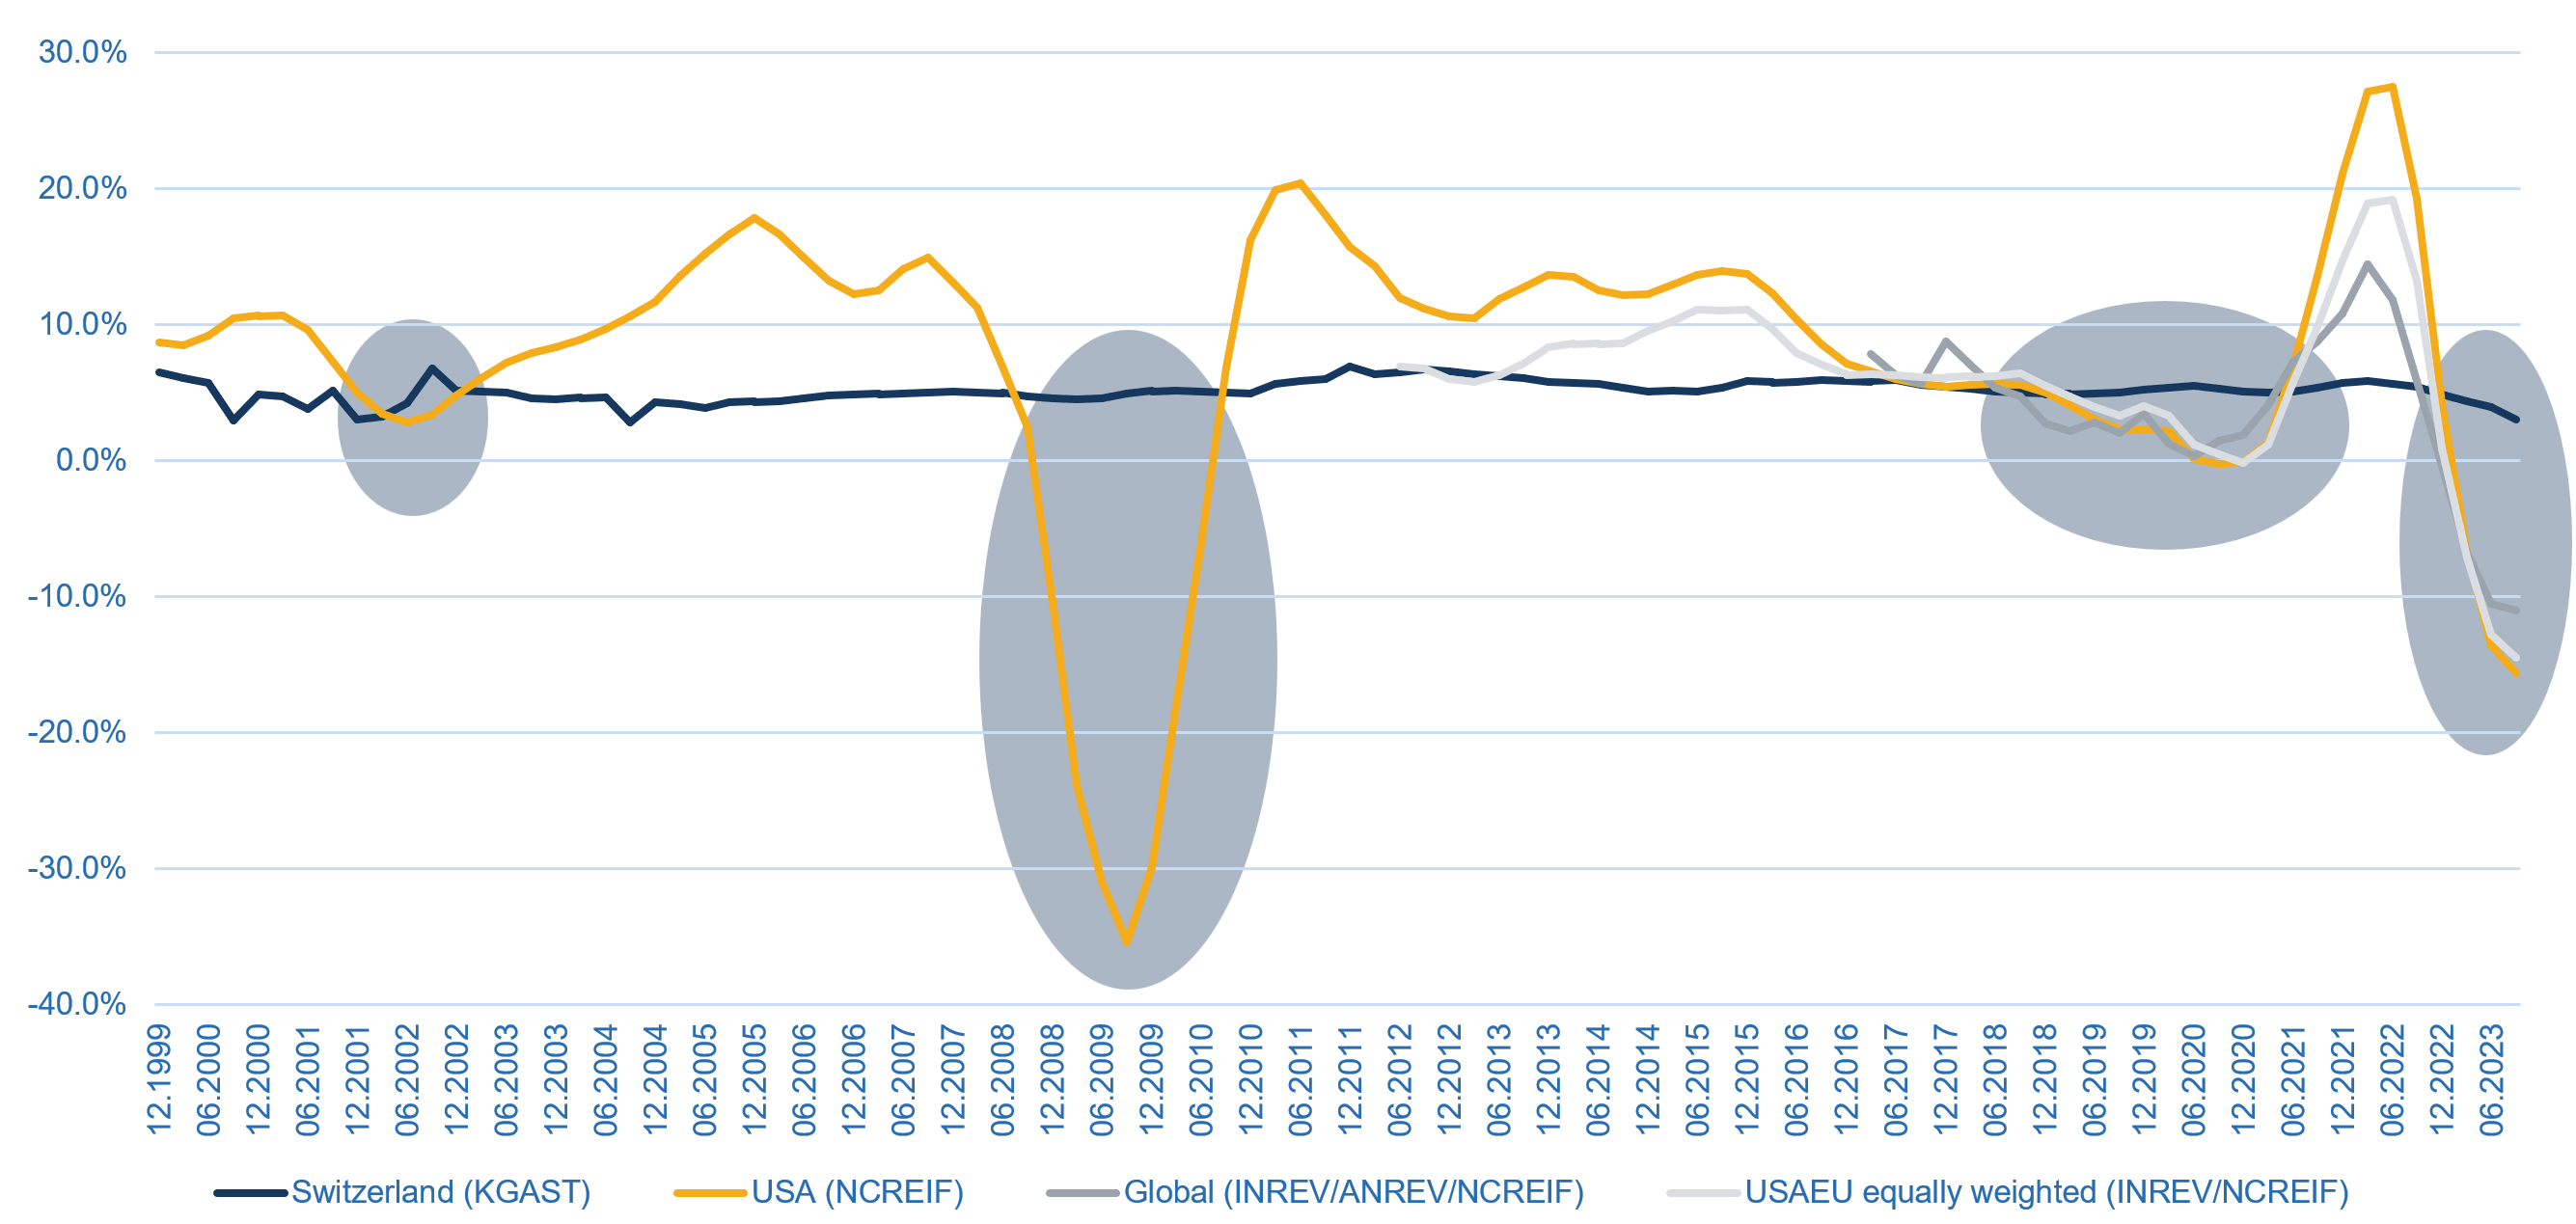
Nous avons choisi la comparaison de long terme avec les États-Unis en raison de la disponibilité des données. Dans le graphique 2, nous avons calculé la performance d'indices alternatifs après couverture des expositions de change en CHF. Nous présentons l'indice calculé par l'INREV, l'ANREV et le NCREIF pour les fonds immobiliers institutionnels diversifiés ouverts. Nous avons en outre calculé un indice européen et américain équipondéré, fondé sur les rendements globaux des fonds immobiliers diversifiés ouverts américains et européens.
Graphique 2 : Variation annuelle des rendements globaux (tous les indices internationaux en CHF, après prise en compte des coûts de couverture de change)
Source : Bloomberg, INREV, ANREV, NCREIF, Macro Real Estate
Le graphique 2 montre que les indices internationaux surperforment les placements suisses sur une longue période. Leur volatilité est toutefois aussi nettement plus élevée. Cela s'explique par le fait qu'en période de crise, les valeurs baissent plus fortement à l'étranger que celles de l'immobilier suisse. Nous avons mis en évidence quatre de ces périodes. Il s'agit de périodes de chocs majeurs, comme le 11-Septembre, la crise financière, la crise du coronavirus et le choc inflationniste actuel.
Dans le tableau 1, nous avons calculé les rendements globaux annualisés des indices étudiés sur différentes périodes. Les cinq dernières années, en particulier, ont été plutôt maigres pour les placements immobiliers internationaux. À l'exception du fort rebond de 2021, les placements internationaux ont sous-performé la Suisse sur cette période.
Tableau 1 : Rendements globaux des placements immobiliers core indirects fondés sur la VNI en francs suisses (couverts contre le risque de change)
Colonnes : Suisse | États-Unis | États-Unis-UE | Monde
- p.a. depuis fin 1999 : 4,9 % | 6,0 % | n.d. | n.d.
- p.a. depuis le T2 2011 : 5,3 % | 7,1 % | 5,2 % | n.d.
- p.a. sur les 5 dernières années : 4,7 % | 3,1 % | 1,9 % | 1,1 %
- Cumulé depuis le T2 2022 : 4,3 % | -16,1 % | -15,4 % | -14,1 %
Source : Bloomberg, INREV, ANREV, NCREIF, Macro Real Estate
Cinq trimestres négatifs consécutifs depuis la mi-2022
La performance trimestrielle des indices internationaux en francs suisses est désormais négative depuis cinq trimestres consécutifs. Le dernier trimestre affichant une performance positive en CHF a été le T2 2022. Cela correspond à un rendement global cumulé négatif compris entre -14,1 % et -16,1 % pour ces trois indices. Les placements immobiliers suisses ont surperformé l'indice mondial de 18,4 % sur ces cinq trimestres. Cette surperformance a été obtenue malgré un net ralentissement en Suisse. Pour les placements immobiliers suisses, 2023 devrait être l'année la plus faible depuis la crise des années 1990. À fin novembre 2023, le rendement global de la KGAST s'élevait à 2,5 % sur un an; avec les évaluations de fin d'année, nous anticipons un recul en dessous de 1 % pour l'ensemble de l'année 2023.
Relever les quotes-parts immobilières internationales demande du courage
Malgré la morosité actuelle, les placements immobiliers suisses ont bien rempli leur rôle dans les portefeuilles, même dans la phase de faiblesse actuelle. Ils ont continué de conserver leur valeur dans cet environnement et ont offert une protection contre la baisse.
La décision d'investir des capitaux doit toutefois être prise avec anticipation. Aux États-Unis, la correction consécutive à la crise financière a atteint -45 % cumulés en CHF (soit une correction bien plus profonde), mais n'a duré que six trimestres consécutifs. Comme de nombreux fonds immobiliers ouverts américains sont encore confrontés à d'importantes demandes de rachat, la « sous-performance » des fonds internationaux diversifiés devrait se poursuivre l'année prochaine. Comme nous l'avons vu, la phase de rendements globaux plus faibles des placements internationaux par rapport à la Suisse dure déjà depuis environ cinq ans. Toutefois, comme le montre également le graphique 2, une correction aussi marquée est généralement suivie d'une phase de surperformance relative des placements internationaux.
Les décideurs ont le choix. Si vous souhaitez uniquement gérer passivement vos quotes-parts immobilières, un placement exclusivement en Suisse est le bon choix, car les fluctuations devraient y rester limitées. Nous estimons toutefois que les placements core suisses ne devraient pas réaliser des performances aussi fortes que pendant la phase de taux négatifs. Il nous paraît réaliste de tabler sur une nette surperformance des placements mondiaux par rapport aux placements suisses au cours des trois prochaines années. C'est pourquoi les décideurs doivent maintenant aussi faire preuve de courage. Nous recommandons de réfléchir dès aujourd'hui à un relèvement des quotes-parts internationales et de le mettre en œuvre dans le courant de 2024.
Alpha positif ou négatif lors de la mise en œuvre
La correction des valeurs à l'étranger a déjà conduit à des niveaux d'évaluation intéressants pour plusieurs fonds, en particulier dans les secteurs de la logistique et du résidentiel en Europe. À titre d'exemple, nous jugeons intéressants les fonds immobiliers logistiques core européens ouverts qui affichent des rendements nets actuels de 5,5 % (sur la base de l'évaluation du portefeuille), combinés à un potentiel de croissance du revenu net, calculé de manière prudente, de 4 % à 5 % p.a. au cours des trois prochaines années.
La mise en œuvre de l'allocation immobilière internationale est également déterminante. Au cours des cinq dernières années, nous avons vu des produits immobiliers mondiaux multigérants générer un alpha significatif par rapport aux indices mentionnés ci-dessus. Malheureusement, plusieurs investisseurs ont investi dans des véhicules monosectoriels ou mononationaux dont la performance est nettement inférieure à celle de nos indices. Une approche fondée sur la recherche ainsi que des compétences en sélection de gérants et de thématiques resteront à l'avenir des conditions essentielles pour générer de l'alpha dans les placements immobiliers internationaux.
Avertissement : ceci n'est pas une recommandation de placement, mais une simple expression d'opinion. Un investissement requiert une analyse bien plus approfondie que ce bref article. Macro Real Estate peut accompagner les investisseurs et les gestionnaires de placements dans l'analyse des marchés et des placements immobiliers suisses et internationaux.
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.