
Perspectives immobilières 2025 en Suisse et à l'international : le retour du soleil
2022 et 2023 ont été des années difficiles pour les placements immobiliers suisses et internationaux.
En 2023, le marché immobilier suisse a connu sa plus mauvaise année depuis la grande crise immobilière des années 1990. Les rendements nets sur les marchés transactionnels ont progressé d'environ 30 à 50 points de base, ce qui correspond à une baisse moyenne des prix de transaction de plus de 10 %. Les évaluateurs n'ont toutefois réduit les valeurs immobilières que de 1,7 % (indice MSCI), estimant disposer de trop peu d'éléments pour justifier des ajustements importants.
Les marchés immobiliers étrangers ont connu une évolution plus négative. Les rendements nets sur les marchés transactionnels y ont augmenté en moyenne de 150 à 200 points de base. Les évaluations ont été revues à la baisse de 15 % à 25 % en moyenne, et même de plus de 50 % dans certains cas pour les immeubles de bureaux.
Contrairement à la perception générale en Suisse, les marchés immobiliers internationaux n'ont pas présenté un tableau uniforme. La baisse des valeurs immobilières a été nettement moins marquée que pendant la crise financière et a fortement varié selon les secteurs et les régions. De nombreux secteurs résidentiels, logistiques ou alternatifs ont enregistré de fortes hausses de leur revenu net d'exploitation. En Asie-Pacifique (hors Chine), les valeurs ont nettement surperformé l'Europe et les États-Unis.
Malheureusement, certains investisseurs et gestionnaires de placements suisses n'ont pas corrigé l'orientation historiquement marquée de leurs portefeuilles internationaux vers les bureaux et les États-Unis, ni diversifié davantage vers des secteurs comme la logistique, le résidentiel ou l'Asie-Pacifique. Il en a résulté des rendements inutilement très négatifs et beaucoup de frustration.
Reprise plus marquée des cours des placements immobiliers cotés à l'étranger
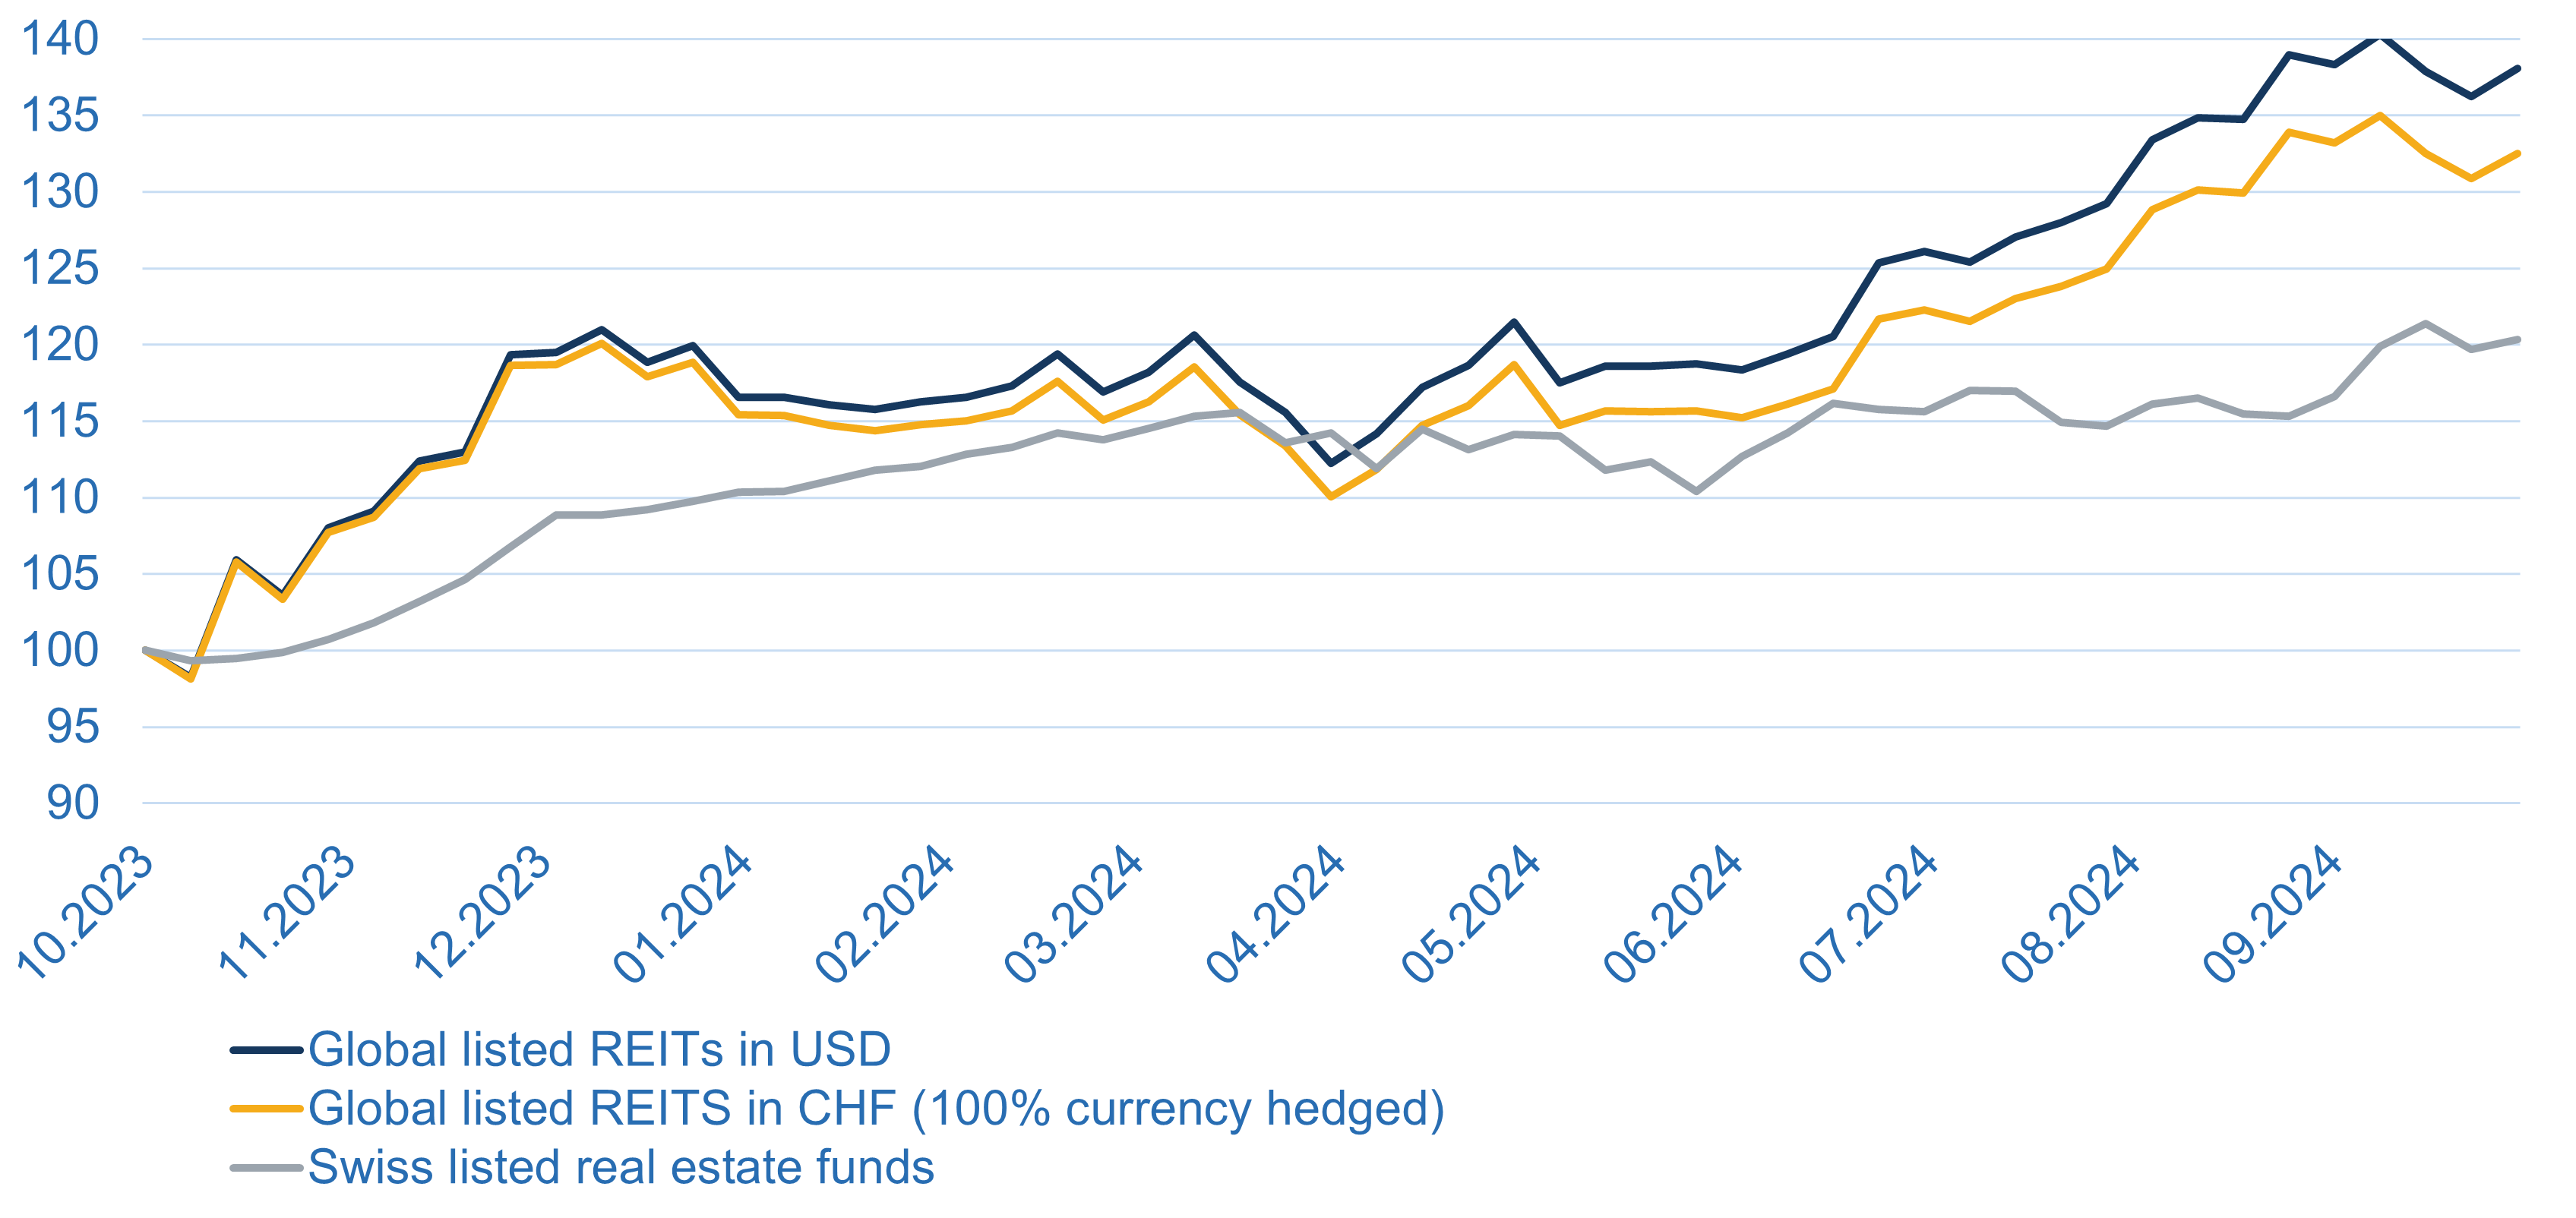
Du fait de leur nature prospective, les marchés financiers réagissent plus rapidement aux changements que les marchés immobiliers directs. Ils sont toutefois aussi nettement plus volatils et exagèrent dans les deux sens. Cela vaut également pour les produits immobiliers cotés. Au 18 octobre 2024, les REIT mondiales en CHF affichaient un rendement global de 32 % sur un an (après couverture du risque de change). Le rendement global des fonds immobiliers suisses s'élevait à 20 %.
Avec des chiffres aussi spectaculaires, le lecteur aura compris que cette performance ne provient pas des distributions, mais en grande partie de l'évolution des cours. Il faut bien sûr garder à l'esprit qu'octobre 2023 a marqué le point bas du cycle actuel, précédé d'une performance tout aussi négative. Ce « rebond » est néanmoins bien visible.
Graphique 1 : Performance des REIT mondiales en CHF et des fonds immobiliers suisses (rendements globaux)
Source : Macro Real Estate, Bloomberg
Il est également intéressant de comparer l'évolution en Suisse et à l'international. Comme le montre ce graphique, les fonds immobiliers suisses et les REIT mondiales étaient au même niveau en avril. Depuis, l'immobilier coté étranger a nettement mieux performé. Les gains de cours plus faibles en Suisse s'expliquent notamment par les valorisations élevées d'une part, mais aussi par le FOMO (Fear of Missing Out, la peur de manquer une opportunité) de divers gestionnaires de placements immobiliers d'autre part.
Le marché suisse a enregistré un volume d'augmentations de capital extrêmement élevé. Nous estimons que les produits immobiliers indirects en Suisse lèveront jusqu'à CHF 4 milliards de nouveaux fonds propres en 2024. Point positif, ces levées ont été couronnées de succès, en particulier chez les gestionnaires de placements rattachés à des compagnies d'assurance, qui ont levé des volumes importants. Ne parvenant toutefois pas à placer intégralement ces fonds sur le marché, ils sont ensuite intervenus comme vendeurs.
Compte tenu de la volatilité relativement plus faible des fonds immobiliers suisses par rapport aux REIT, les investisseurs peuvent néanmoins être très satisfaits de la performance des douze derniers mois.
Net recul de l'inflation mondiale en 2024
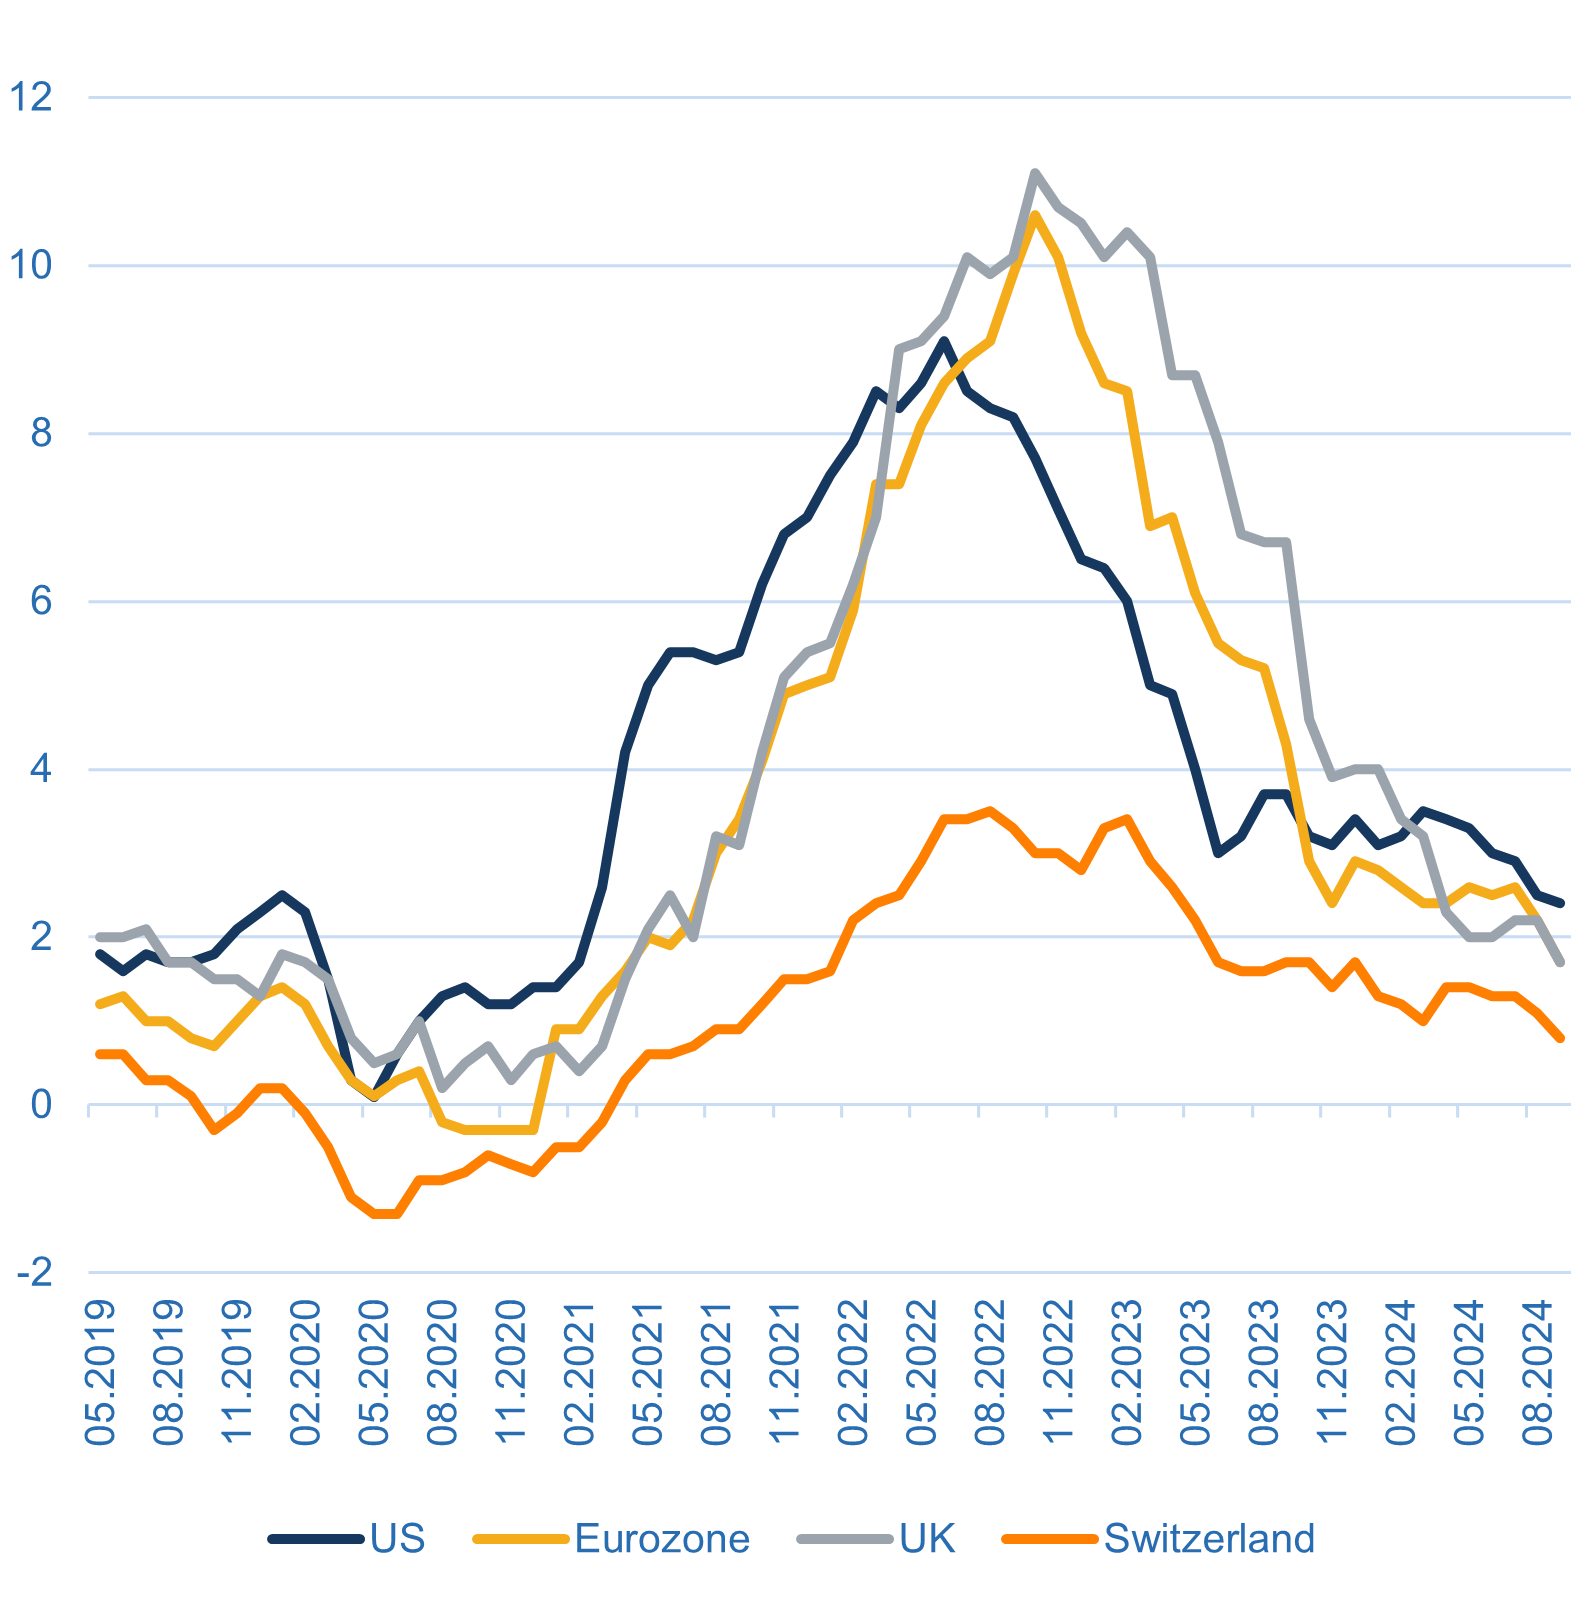
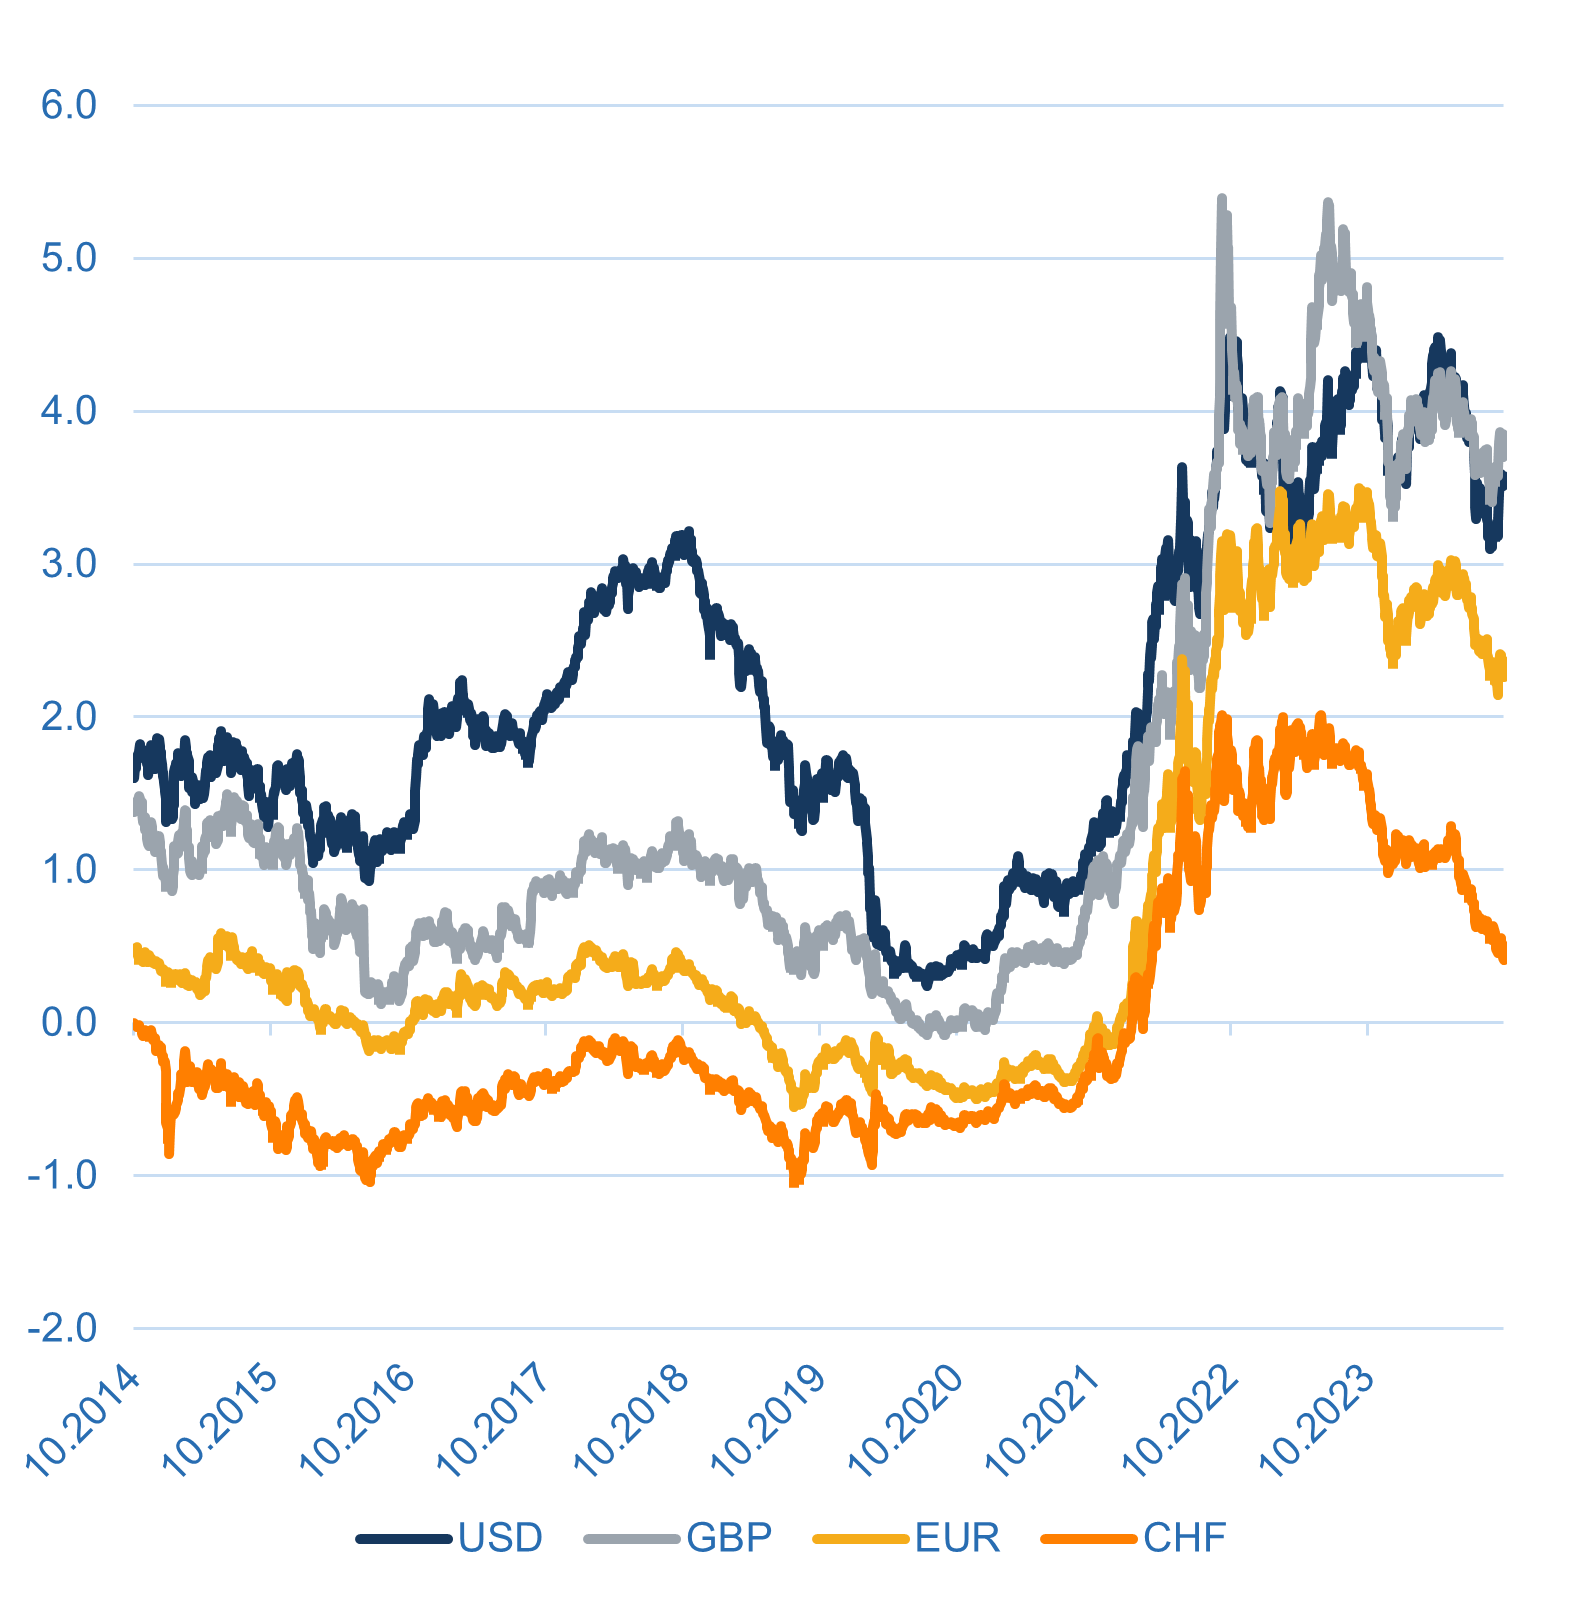
C'est un net recul de l'inflation mondiale qui a rendu possible une évolution aussi favorable. En Suisse, l'inflation n'est déjà plus que de 0,8 %. Comme le montre le graphique 2, l'inflation est désormais aussi passée sous la barre des 2 % dans la zone euro et au Royaume-Uni. Il en a résulté une nette détente des coûts de financement. En Suisse, le taux swap à 5 ans ne s'élevait plus qu'à 0,38 % en octobre. Il était de 2,23 % dans la zone euro, contre 3,56 % aux États-Unis et 3,91 % au Royaume-Uni.
Malgré des niveaux différents, ceux-ci représentent un allègement considérable des coûts de financement pour tous ces marchés immobiliers. Fait intéressant, malgré les baisses de taux, l'incertitude persiste quant au niveau des rendements. Après la baisse de taux « jumbo » de 50 points de base décidée par la Fed, on aurait pu s'attendre à un nouveau recul des rendements des emprunts d'État à 10 ans. Ceux-ci ont pourtant, contre toute attente, augmenté de 50 points de base depuis.
Graphique 2 : Inflation globale en glissement annuel
Graphique 3 : Taux swap à 5 ans, en %
Source : Macro Real Estate, Bloomberg
Inflation structurelle : nous trompons-nous?
(Si le débat sur l'inflation structurelle ne vous intéresse pas, passez directement aux perspectives immobilières 2025)
Nous restons convaincus que l'inflation sera en moyenne structurellement plus élevée au cours des prochaines années que dans les années 2010. Les prévisions d'inflation actuelles des banques centrales et des économistes du consensus n'en laissent toutefois rien paraître. Les marchés financiers se montrent eux aussi très sereins face aux risques d'inflation. La Banque nationale suisse (BNS) table sur une inflation moyenne d'environ 0,7 % pour 2025 et 2026 et juge même possible, selon ses propres déclarations, un retour aux taux négatifs. Les autres banques centrales estiment elles aussi largement que l'inflation est vaincue, faute de quoi elles n'auraient pas abaissé leurs taux aussi rapidement en si peu de temps.
Nous sommes en droit de nous demander si nous avons commis une erreur et si nous nous trompons toujours dans notre appréciation des risques d'inflation.
Il convient de distinguer les effets structurels des effets conjoncturels sur l'inflation. Toute phase d'inflation structurelle comporte des phases de désinflation. Cela est inévitable pour des raisons mathématiques et résulte de facteurs conjoncturels.
Pour le premier semestre 2024, nous anticipions une forte baisse de l'inflation dans les pays occidentaux. Cette prévision reposait sur l'hypothèse que les effets d'offre à l'origine de la vague d'inflation s'estomperaient et que les hausses de taux pèseraient avec retard sur la consommation. Cette hypothèse s'est largement vérifiée. À partir de juillet 2024, nous anticipions toutefois une légère remontée de l'inflation en Europe, pour les raisons suivantes :
- Croissance plus forte en Europe occidentale à partir du S2 2024
- Rebond de l'économie chinoise
- Risques géopolitiques : hausse des prix du pétrole une fois dissipés les effets de base liés à la hausse des prix des matières premières
Ces anticipations d'une hausse de l'inflation au second semestre se sont révélées erronées.
Nous y voyons les raisons suivantes :
La faiblesse de la demande de matières premières et le peu d'impulsions données à l'économie mondiale par la Chine ont freiné l'inflation.
L'Europe a été inondée d'exportations chinoises bon marché, par exemple de voitures électriques. La faiblesse de l'économie chinoise a été l'une des principales raisons pour lesquelles l'inflation a pu reculer aussi fortement. Ne parvenant pas à écouler ses produits sur un marché intérieur atone, la Chine a choisi de les exporter. L'Europe, en particulier, a ainsi importé de la déflation de Chine. La Suisse plus encore, en raison de l'appréciation du franc suisse.
L'incertitude entourant les élections législatives anticipées convoquées par Emmanuel Macron a également freiné l'investissement en Europe. Les risques politiques ont donc eu un effet plutôt désinflationniste qu'inflationniste.
La croissance économique européenne est restée globalement plus faible que prévu, l'Allemagne souffrant d'une faiblesse structurelle de la demande. Le rebond attendu de l'économie européenne se fait toujours attendre…
Bien que des risques géopolitiques se soient matérialisés, notamment avec les tensions en Israël, au Liban et en Iran, la hausse attendue des prix des matières premières ne s'est pas produite.
Nous avons ajusté nos attentes pour 2025 en fonction de ces évolutions. Nous n'anticipons plus de hausse substantielle de l'inflation au cours des douze prochains mois. Nous restons néanmoins convaincus que nous sommes dans une phase d'inflation structurelle plus élevée et estimons qu'il existe un risque de nouvelle vague d'inflation au cours des trois à cinq prochaines années.
Nos thèses selon lesquelles l'inflation est structurelle et de nouvelles vagues d'inflation sont probables reposent sur les facteurs suivants :
- Les conflits géopolitiques continuent de se multiplier et pourraient provoquer des chocs d'offre. La production de matières premières n'étant en grande partie pas entre les mains du monde occidental, la hausse des prix des matières premières peut être utilisée comme une arme.
- Le reshoring / nearshoring induit par les tensions géopolitiques : la mise en place de capacités redondantes entraîne une hausse des coûts des intrants.
- L'Europe et de nombreuses régions du monde ont sous-investi dans la défense. Un réarmement accroîtrait la demande de matières premières, ce qui aurait un effet inflationniste.
- Le boom de l'IA entraîne une hausse de la demande d'énergie.
- Les déficits budgétaires en Occident restent élevés, et les gouvernements devraient de nouveau recourir à des versements directs à la population (sous forme de chèques) en période de faiblesse économique.
- Le départ à la retraite des baby-boomers et les réponses politiques à la migration limitent l'offre de main-d'œuvre. Ce phénomène est déjà en cours en Europe, et une éventuelle victoire électorale de Donald Trump pourrait avoir des effets similaires aux États-Unis.
Malgré ces risques, les facteurs conjoncturels à effet désinflationniste prédominent pour l'instant. Nous pourrions néanmoins nous tromper.
Le plus grand risque que la vague d'inflation redoutée ne se matérialise pas réside selon nous dans une adoption généralisée de l'intelligence artificielle plus rapide que prévu, qui pourrait entraîner une tendance déflationniste des salaires dans le secteur des services, ainsi que dans une baisse des coûts de l'énergie grâce au recours aux technologies vertes. Ces deux évolutions sont attendues à moyen terme. Notre thèse est toutefois que les facteurs inflationnistes décrits ci-dessus devraient se matérialiser auparavant et pourraient nous valoir une nouvelle vague d'inflation. Nous restons donc vigilants.
Ne luttez pas contre les banques centrales
Le plus important pour les investisseurs immobiliers en ce moment est qu'ils disposent du feu vert en matière d'inflation et de taux d'intérêt pour les 12 prochains mois. Ils doivent néanmoins garder à l'esprit qu'il existe un risque réel de nouvelle vague d'inflation au cours des trois prochaines années. Sur les marchés financiers, le mantra « Don't fight the Fed » est de mise. L'an prochain, les investisseurs immobiliers peuvent appliquer ce principe à l'ensemble des banques centrales occidentales : « ne luttez pas contre les banques centrales ».
Nous tablons sur une poursuite de la baisse des taux directeurs en Suisse et en Europe jusqu'au milieu de l'année prochaine. Aux États-Unis, les perspectives sont en revanche un peu plus incertaines. De nouvelles baisses de taux nous semblent probables d'ici la fin de l'année, mais les élections présidentielle et législatives américaines pourraient y jouer un rôle plus important.
Retour des taux négatifs « toxiques » en Suisse?
Nous craignons que la BNS n'abaisse son taux directeur à 0,25 % d'ici le milieu de l'année prochaine, car elle tente à tort de contrer l'appréciation du franc suisse par sa politique de taux.
Or le franc s'apprécie en raison d'événements de risque géopolitique et d'une politique budgétaire suisse plus restrictive que celle d'autres pays. Cela ne signifie pas que la politique budgétaire suisse soit trop restrictive dans l'absolu, mais bien en comparaison avec d'autres pays. D'une certaine manière, la Suisse est victime du succès de sa propre discipline budgétaire. À une époque où les déficits publics à l'étranger dérapent, une politique disciplinée a un impact négatif, même si elle est la bonne du point de vue des politiques publiques. Le franc suisse reste une « valeur refuge », comme l'or. Si l'on souhaitait un franc plus faible, c'est la politique budgétaire, et non la politique monétaire, qu'il faudrait assouplir en Suisse. De tels projets échouent toutefois tant en raison des réalités politiques suisses que du frein à l'endettement.
Avec ses baisses de taux, la BNS lutte contre l'appréciation du franc comme Don Quichotte contre les moulins à vent, ou comme Sisyphe, condamné à pousser un lourd rocher au sommet d'une montagne escarpée, d'où il redévalait chaque fois juste avant d'atteindre le sommet.
Cela fait de nouveau peser le risque d'une introduction de taux négatifs si un choc économique majeur devait survenir l'an prochain. Les taux négatifs sont un instrument toxique et une perversion du système monétaire. En abaissant prématurément ses taux cette année, la BNS a inutilement gaspillé de précieuses munitions dont elle pourrait avoir un besoin urgent plus tard. En ce sens, elle nous ramène vers les taux négatifs. Nous souhaiterions une banque centrale qui n'agisse pas à courte vue, mais garde un œil sur l'évolution à long terme et s'efforce de ne pas répéter les erreurs des années 2010. Malheureusement, elle agit de manière trop académique; à notre avis, c'est précisément la politique de la BNS (conjuguée à celle d'autres banques centrales occidentales comme la Fed et la BCE) qui a conduit dans les années 2010 à une mauvaise allocation du capital, à un creusement des inégalités de patrimoine et à des surévaluations sur les marchés immobiliers.
Mais la BNS et les autres banques centrales poursuivent comme pendant la phase de taux négatifs; aucune reconnaissance des erreurs de politique monétaire n'est perceptible.
Placements immobiliers en Suisse : des rendements de nouveau plus solides attendus en 2025
Malgré nos réserves quant à la politique de la BNS à moyen et long terme, celle-ci soutient pour l'instant les valeurs immobilières suisses.
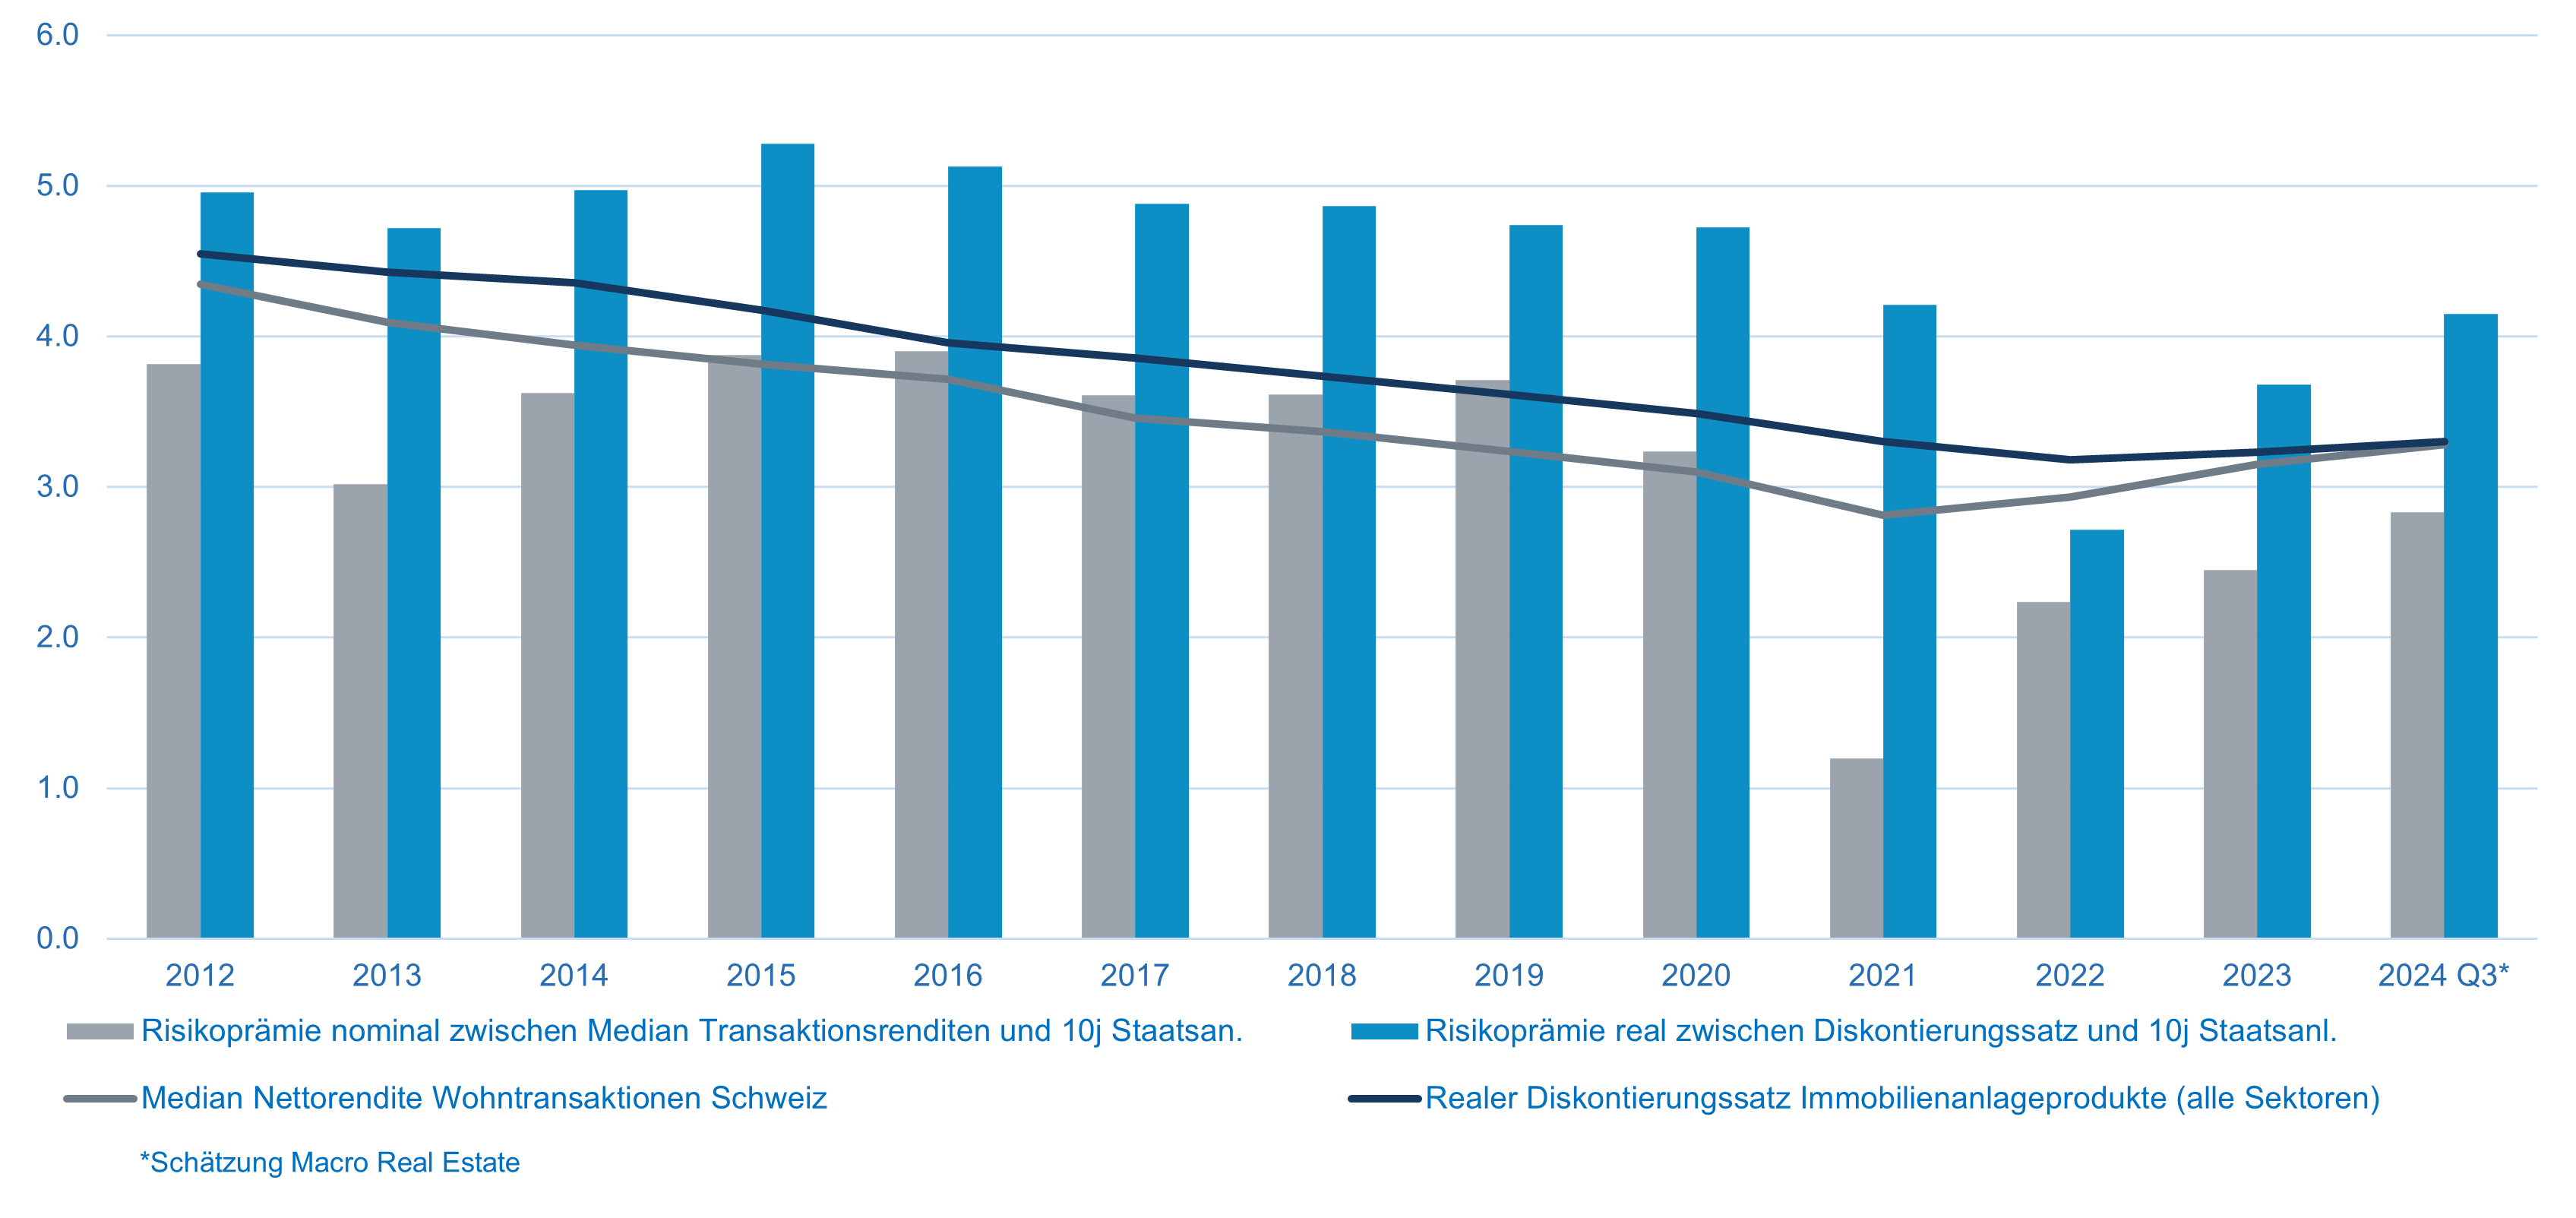
Dans le graphique 4, nous présentons les rendements nets des transactions résidentielles ainsi que le taux d'actualisation réel issu des évaluations. Par coïncidence, les deux se situent désormais au même niveau. Les rendements des transactions dans le résidentiel (et plus encore dans le commercial) sont aujourd'hui légèrement supérieurs à ceux de 2021. Malgré le nouveau recul des taux (0,45 % pour le 10 ans en Suisse), les primes de risque calculées sur la base des rendements de transaction restent actuellement légèrement inférieures à celles de la phase de taux négatifs.
L'évolution de la prime de risque réelle des taux d'actualisation est intéressante. Certains se souviendront de notre étude de 2023 sur les taux d'actualisation. À la mi-2023, la prime de risque réelle par rapport aux taux d'actualisation s'élevait à 3,1 %. Elle atteint aujourd'hui 4,1 %. Outre un léger ajustement des taux d'actualisation réels, cette hausse s'explique en grande partie par le taux d'intérêt réel, revenu à -0,85 % (soit 0,45 % moins 1,25 %). La prime de risque reste donc trop faible. Pendant la phase de taux réels négatifs, elle s'élevait en moyenne à 4,6 %. Nous ne nous attendons toutefois pas à ce qu'elle continue d'augmenter dans l'environnement actuel.
Graphique 4 : Rendements nets, taux d'actualisation réels et primes de risque, en %
Source : Macro Real Estate, Wüest Partner, UBS, rapports annuels et semestriels des placements immobiliers indirects
En 2024 (jusqu'en octobre), nous avons observé des taux d'actualisation stables pour l'immobilier résidentiel, tandis qu'ils ont continué d'augmenter légèrement pour l'immobilier commercial. Dans l'ensemble, 2024 s'est avérée une année de transition pour l'actualisation et les évaluations. Les chiffres définitifs pour 2024 ne seront publiés qu'au printemps 2025. S'agissant des données MSCI sur l'évolution des valeurs vénales, nous tablons sur une hausse de 0,5 % à 1,0 % pour les immeubles locatifs et sur une dépréciation de 1,0 % à 1,5 % pour les immeubles commerciaux.
La baisse des taux a toutefois un effet positif sur le financement. Avec un rendement net médian de 3,3 % pour les immeubles locatifs et des coûts de financement de 1,6 %, il est possible d'obtenir un rendement cash-on-cash de 4 % avec un ratio LTV (loan-to-value) de 50 % et un TER (total expense ratio) de 50 points de base. Cela concerne davantage les investisseurs privés détenant des portefeuilles que les produits institutionnels, qui recourent à des taux d'endettement nettement plus faibles. Dans l'ensemble, les signaux redeviennent plus favorables pour les placements immobiliers. Le recours à l'effet de levier crée de nouveau de la valeur.
Les produits cotés ayant perdu une partie de leur potentiel en raison du rallye des cours (le rendement sur distribution des fonds immobiliers résidentiels prisés n'est plus que de 2,2 %), nous considérons 2025 comme une année favorable aux produits immobiliers fondés sur la VNI. Nous prévoyons une appréciation de 2,5 % à 3,0 % des placements immobiliers résidentiels en Suisse en 2025.
La situation économique restant fragile et les surfaces commerciales, en particulier, risquant d'en pâtir, nous continuons de tabler en moyenne sur de légères dépréciations dans le secteur commercial. La performance devrait y varier fortement selon la localisation et la qualité des immeubles. Pour les surfaces de bureaux centrales et durables, nous anticipons une appréciation de 1,0 % à 1,5 %, tandis que nous attendons des dépréciations significatives de -1 % à -2 % pour les immeubles de bureaux non durables situés en périphérie ou pour les surfaces commerciales.
Dans l'ensemble, les placements immobiliers fondés sur la VNI devraient connaître une bonne année 2025. Avec des rendements sur distribution d'environ 3,0 % pour les véhicules mixtes, nous jugeons cette classe d'actifs attrayante. Elle pourrait en outre bénéficier d'appréciations en 2025. Nous recommandons actuellement aux investisseurs institutionnels de privilégier ce segment pour leurs nouveaux placements.
Les fonds immobiliers cotés se négocient actuellement avec un agio moyen de 25 % sur la VNI et un rendement sur distribution de 2,6 %. Par rapport aux obligations, ils sont correctement valorisés; nous n'y voyons toutefois pas de valeur ajoutée particulière justifiant des investissements nouveaux substantiels dans ce segment, même si l'environnement général devrait rester favorable au cours des prochains mois. Nous mettons ici l'accent sur la valeur relative et la génération d'alpha par une sélection ciblée de véhicules individuels. Une nouvelle hausse des agios dans le cadre d'un rallye de fin d'année constituerait selon nous un signal de vente.
Placements immobiliers internationaux : un moment attrayant pour entrer dans les véhicules fondés sur la VNI
Comme décrit, les produits internationaux cotés ont connu un rallye spectaculaire au cours des douze derniers mois. Selon nos modèles, de nombreux véhicules cotés sont déjà de nouveau surévalués, en particulier aux États-Unis. Il existe toutefois encore des opportunités de capter de la valeur relative par la sélection de titres individuels, la reprise des marchés immobiliers ne faisant que commencer. Si les baisses de taux se poursuivent comme prévu, le rallye pourrait se prolonger à l'échelle mondiale sous une forme atténuée.
La situation est en revanche tout autre pour les placements immobiliers fondés sur la VNI. Les évaluations des véhicules fondés sur la VNI ne font qu'entrer dans leur phase de formation d'un plancher. Comme à la fin de la crise financière, nous voyons désormais une fenêtre d'entrée attrayante pour constituer ou renforcer des positions immobilières internationales. Les facteurs suivants plaident en faveur d'une entrée ou d'un relèvement de la quote-part de véhicules fondés sur la VNI dès à présent :
- Avec une correction d'environ 20 % depuis le pic, les placements immobiliers internationaux font partie des rares classes d'actifs qui paraissent attrayantes en termes de valorisation par rapport aux actions, aux obligations suisses et à l'immobilier suisse. Après une phase de volumes de transactions très faibles, les marchés transactionnels retrouvent progressivement de la liquidité, ce qui ouvre des opportunités d'entrée attrayantes. Les millésimes 2023-2025 des fonds value-add devraient être particulièrement prometteurs, car ils offrent la possibilité d'acquérir et de repositionner des immeubles avec une décote.
- Les rendements initiaux nets sont supérieurs de 150 à 200 points de base à ceux de 2021. À ces niveaux de rendement, les placements immobiliers internationaux seraient également bien positionnés face à une éventuelle nouvelle vague d'inflation.
- Les coûts de financement ont nettement baissé au cours de 2024, et les rendements plus élevés dépassent de nouveau les coûts de financement. Les questions de refinancement devraient donc être abordées avec plus de sérénité en 2025. Cela ne vaut toutefois pas pour tous les acteurs – des insolvabilités continueront de se produire.
- Nous anticipons une baisse des rendements initiaux nets de 10 à 30 points de base en 2025. Des réévaluations de 3 % à 6 % pourraient donc aussi devenir réalité dans les portefeuilles core. Dans certains secteurs sélectionnés, nous attendons des rendements globaux à deux chiffres pour 2025.
- Autre facteur positif : la baisse des coûts de couverture contre la vigueur du franc suisse, les écarts de taux d'intérêt devant de nouveau se réduire quelque peu.
Nous estimons toutefois que les investisseurs doivent rester prudents quant à la répartition sectorielle et régionale. Dans un environnement de croissance économique mondiale plus faible, nous continuons de recommander une surpondération des thèmes d'investissement structurels tels que la logistique, l'immobilier résidentiel et les secteurs alternatifs. Après une correction structurelle de 8 ans, nous voyons de nouveau un certain potentiel pour l'immobilier de commerce de détail, en particulier aux États-Unis. Nous continuons de suivre de près les tendances structurelles et recommandons désormais aussi de détenir environ 3 % à 5 % d'un portefeuille immobilier mondial dans des centres de données.
(Les clients institutionnels de Macro Real Estate bénéficient de conseils détaillés, adaptés à leurs portefeuilles immobiliers et de placement)
Conclusion : des perspectives constructives pour l'année, avec d'importantes opportunités de rendement à l'étranger
Les risques restent nombreux, mais nous estimons que le cycle de taux de 2025 sera prépondérant et donnera un nouvel élan aux placements immobiliers. Il ne sert à rien de lutter contre les banques centrales, celles-ci étant prêtes à abaisser encore sensiblement leurs taux directeurs. En se concentrant à court terme sur la conjoncture, elles sous-estiment toutefois les risques d'inflation à moyen terme, qui pourraient selon nous se matérialiser à partir de 2026 (voire plus tard).
En conséquence, 2025 devrait être une bonne année pour les placements immobiliers, tant en Suisse qu'à l'étranger. En Suisse, nous privilégions les véhicules de placement fondés sur la VNI ou les véhicules en mesure d'acheter actuellement aux rendements de transaction plus élevés.
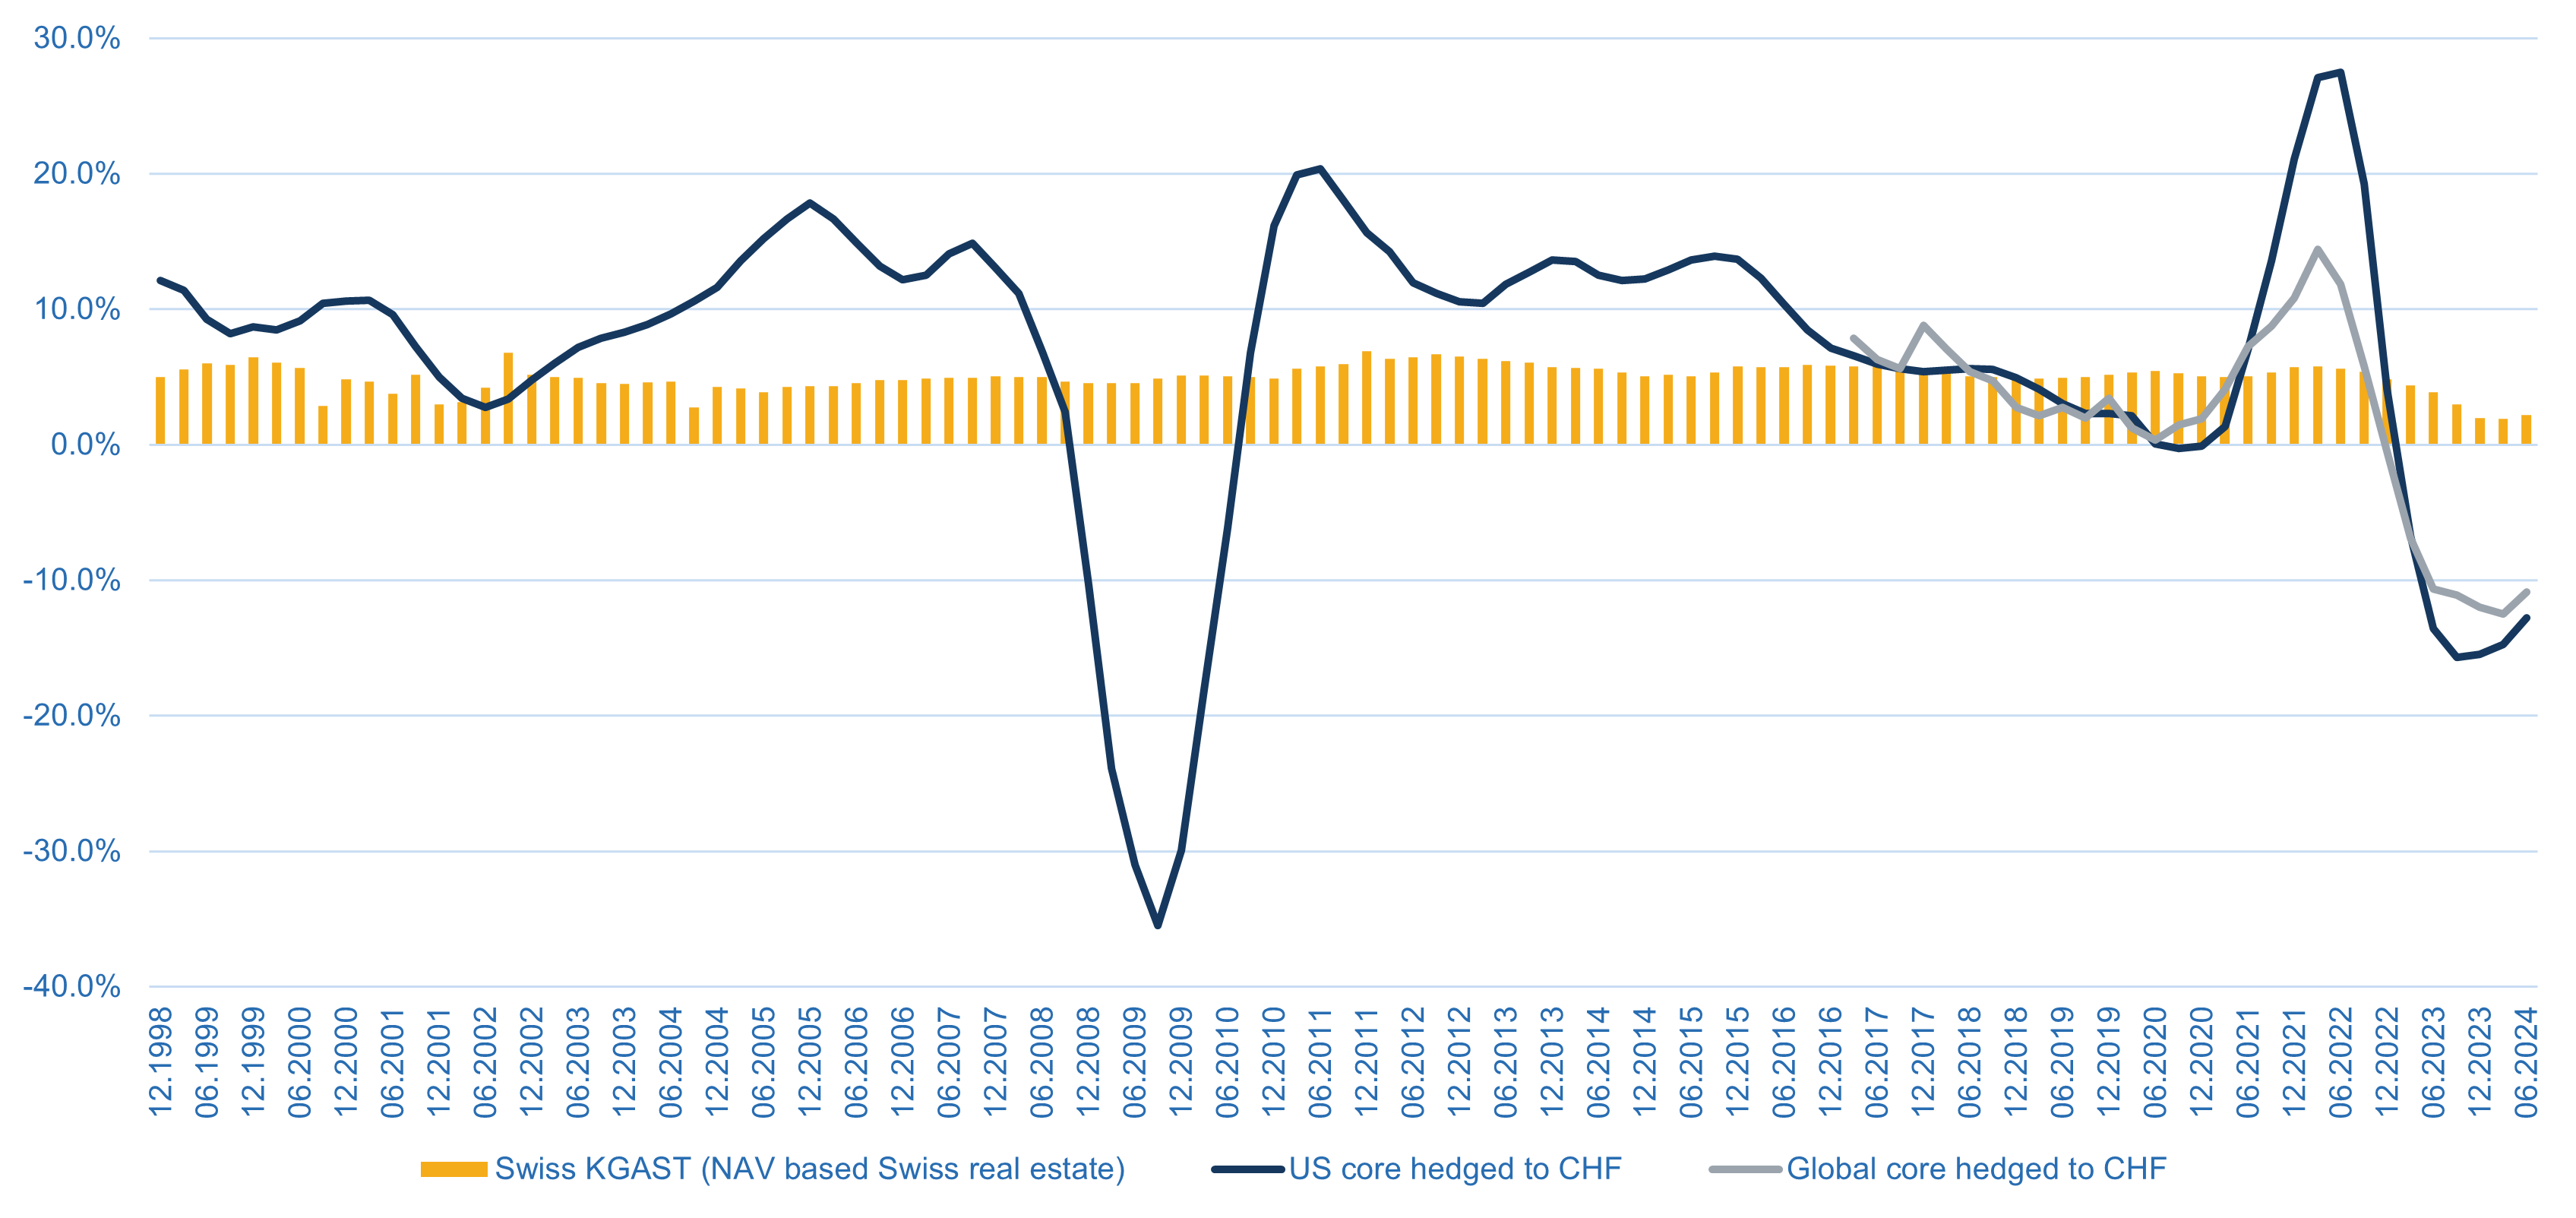
En raison des fluctuations de valeur plus importantes, l'exposition à l'immobilier étranger doit être gérée de manière plus active. À certaines périodes, comme en 2006 ou en 2021, il était judicieux de réduire les quotes-parts et d'annoncer tôt des demandes de rachat auprès des fonds immobiliers. Nous estimons toutefois que nous sommes de nouveau dans une phase où les opportunités à l'étranger sont plus attrayantes. Le graphique 5 montre que les rendements commencent tout juste à se retourner. Historiquement, de telles périodes ont toujours été favorables à un renforcement de l'exposition à l'immobilier étranger. Le moment est venu de souscrire à nouveau à des véhicules internationaux. Comme le montrent les expériences plutôt négatives de certains investisseurs suisses avec des produits dépassés, la construction de portefeuilles immobiliers internationaux, le choix rigoureux des expositions sectorielles et régionales ainsi que la sélection des véhicules sont déterminants et peuvent créer une valeur ajoutée considérable.
Un autre argument en faveur des placements immobiliers internationaux tient au fait que les stratégies ciblées, comme les centres de données, le self-stockage, la logistique du dernier kilomètre ou les concepts résidentiels alternatifs, sont moins développées en Suisse. Une exposition à l'immobilier étranger est nécessaire pour se positionner sur les tendances structurelles qui gagnent en importance pour les investisseurs immobiliers. En ce sens, les placements immobiliers internationaux complètent utilement les portefeuilles suisses. Les produits suisses sont principalement investis dans les secteurs traditionnels du résidentiel et des bureaux. Ce sont des placements solides, mais qui manquent d'imagination et d'innovation.
Pour toute question, n'hésitez pas à nous contacter.
Graphique 5 : Rendements globaux nets en CHF, en glissement annuel
Source : Bloomberg, Macro Real Estate
Gratuit pour les membres
Lire l'article complet
Nos réflexions sont gratuites pour les membres inscrits. Inscrivez-vous avec votre adresse e-mail ou connectez-vous si vous avez déjà un compte.