
UBSCS und SNB-Stabilisierungsfonds: Gedanken aus der Vergangenheit
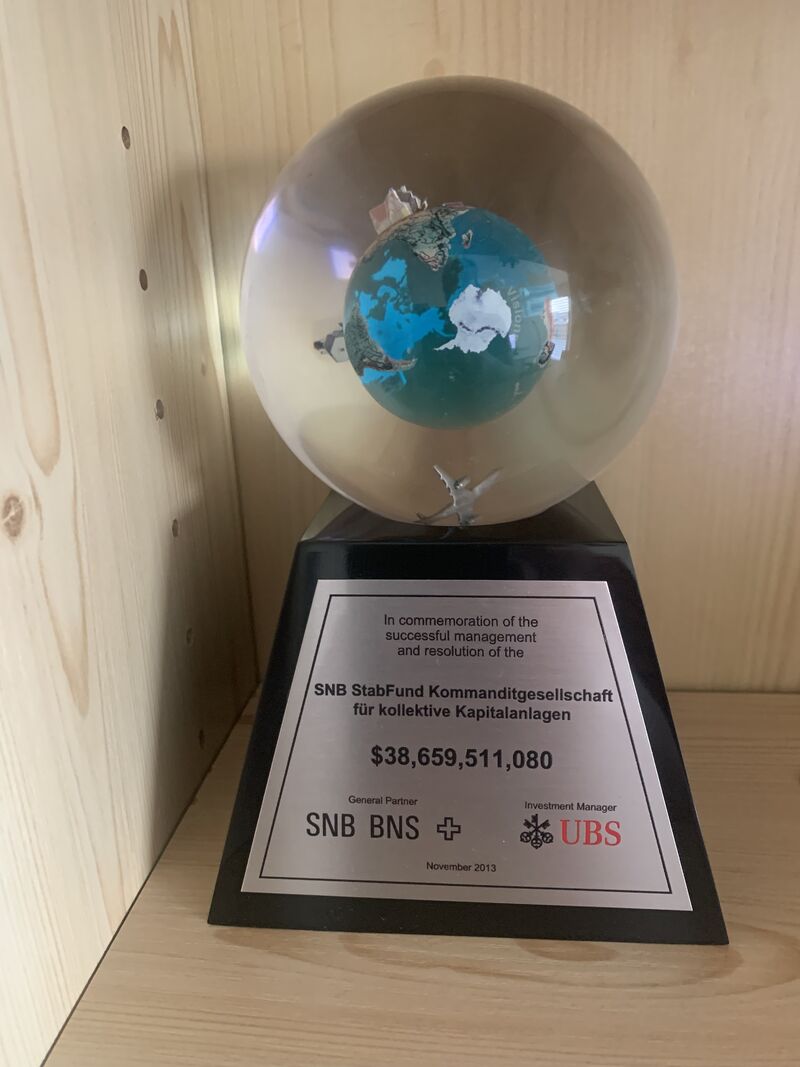
Es ist nicht das Ziel dieses Blogs, die Ereignisse rund um die Schweizer Grossbanken und die SNB zu kommentieren, und die politische Beurteilung überlasse ich ohnehin anderen. Leider müssen wir nun klar von einem Bailout sprechen, da für die Schweizer Steuerzahler inzwischen erhebliche Risiken entstanden sind. Ob sich diese Risiken materialisieren, ist offen. Ich möchte hier einige Punkte aus der Perspektive des erfolgreich abgewickelten SNB-Stabilisierungsfonds aufgreifen, die hoffentlich nicht bereits von anderen erörtert wurden.
2008 war die Ausgangslage viel klarer als heute
Wir unterscheiden zwischen zwei grundlegend verschiedenen Ausgangslagen. 2008 war die Lage eindeutig. Verluste auf Immobilienkrediten führten bei der UBS in den Quartalen vor «Lehman Brothers» zu Abschreibungen und Wertberichtigungen in zweistelliger Milliardenhöhe. Nach dem Zusammenbruch von Lehman Brothers war unklar, ob weitere Verluste anfallen würden, welche die Eigenkapitaldecke abschmelzen lassen würden. Mit der Auslagerung von USD 40 Mrd. an hauptsächlich verbrieften Kreditaktiven in den Stabilisierungsfonds und der Rekapitalisierung der UBS durch den Bund mittels einer Pflichtwandelanleihe wurde der Kern der Probleme sauber aus der Bilanz der UBS herausgelöst. Für die Öffentlichkeit herrschte Transparenz, und der Bund und die SNB hatten klar bezifferbare Risiken. Die politischen Reaktionen waren allerdings auch damals schon sehr negativ. Sie legten sich dann, als wir mit dem Stabilisierungsfonds einen hohen Gewinn von 4 Milliarden erzielen konnten.
Die aktuelle Lage ist für mich noch immer schwer zu fassen. Noch vor wenigen Wochen schien die Liquiditätssituation der Credit Suisse gut und ihre Kapitalisierung komfortabel. Die Verluste der letzten Wochen bedrohten die CS nicht, doch die Bank verspielte nach «Greensill» und Archegos Vertrauenskapital, auch wegen einer wenig überzeugenden Geschäftsleitung und eines ebensolchen Verwaltungsrats. Als sich die Lage rund um die Regionalbanken in den USA verschlechterte, sahen viele in der CS den nächsten Dominostein, der fallen würde. Dies hat wohl einen verstärkten Bank Run ausgelöst.
Ohne entschlossenes Handeln über das Wochenende hätte sich die Lage am Montag massiv verschlechtert, da viele Banken im Ausland die Geschäftsbeziehungen eingestellt hätten. Der Druck aus dem Ausland auf die Schweiz war enorm. Alle waren nervös und wollten eine Lösung. Im Oktober 2008 war die Situation eine andere. Damals wurden erhebliche Probleme in Grossbritannien und den USA beobachtet. Diesmal stand jedoch leider vor allem eine Schweizer Bank im Zentrum der internationalen Nervosität.
Die aktuelle Vertrauenskrise liess sich nicht über Kapital oder Liquidität lösen
Da das Vertrauen in die Führung und die Kultur einer Bank das Problem war, hätten höhere Liquiditätslinien oder eine Rekapitalisierung der Bank wohl nicht geholfen. Es brauchte einen Schnitt. Mit dem erzwungenen Verkauf an die UBS wurde die einfachste Option gewählt. Die andere Option wäre eine vorübergehende Verstaatlichung gewesen oder die Anwendung des TBTF-Verfahrens. In diesem Fall hätte, ähnlich wie beim SNB-Stabilisierungsfonds, eine dem Bund und der SNB verpflichtete Geschäftsleitung eingesetzt werden müssen, die im Interesse der Steuerzahler handelt und so die Risiken für die SNB bzw. die Eidgenossenschaft minimiert. Ziel wäre gewesen, Teile der CS an verschiedene Akteure in der Schweiz zu verkaufen und die aus Sicht des Schweizer Finanzsystems und des Wettbewerbsgedankens bestmögliche Lösung anzustreben.
Der StabFund war so konzipiert, dass derjenige, der das Risiko trägt, auch über die Bewirtschaftung entscheidet. Genau so sind wir damals beim Stabilisierungsfonds vorgegangen. Wir haben in den 6.5 Jahren jeden Entscheid zur Bewirtschaftung der Aktiven mit dem Ziel getroffen, die Risiken für die Schweizer Steuerzahler und für die SNB als Darlehensgeberin zu minimieren. Wir haben damals stets Tag und Nacht daran gearbeitet, dass die Abwicklung für die Schweiz ein Erfolg wird. Die Frage ist, ob die UBS nun ebenfalls im Interesse der Schweizer Steuerzahler handeln wird.
Elemente der Kontrolle und des Upside für die Schweizer Steuerzahler scheinen zu fehlen
Neben den derzeit 4- bis 5-mal höheren Risiken für die Schweizer Steuerzahler unterscheiden sich, sofern ich alles richtig verstanden habe, zwei Elemente von 2008. Derzeit hat man sich damit begnügt, das Problem und seine Lösung an die UBS zu übertragen, statt selbst die Kontrolle über die Massnahmen zu behalten, welche die Risiken der SNB als Darlehensgeberin oder die Garantien des Bundes betreffen. Die Überlegung dürfte sein, dass sich aufgrund des attraktiven Übernahmepreises für die UBS voraussichtlich keine Verluste aus dem Risiko materialisieren. Es ist aber grundsätzlich eine fundamental andere Philosophie als 2008 und eine Subventionierung künftiger Gewinne der UBS.
2008 gefielen mir zudem die vielen Absicherungen, welche die SNB bei der Strukturierung der Transaktion eingebaut hatte. Wären damals Verluste auf dem übernommenen Portfolio angefallen, hätte die SNB Call-Optionen auf UBS-Aktien erhalten. Dies war als Absicherung gedacht. Aufgrund der tiefen Übernahmepreise für die Positionen aus der UBS-Bilanz hatte der StabFund damals stets die Chance, einen erheblichen Gewinn zu erzielen. Mir sind derzeit keine solchen Mechanismen bekannt. Ich hoffe, dass es sie auch heute gibt und dass sie noch kommuniziert werden. Meines Erachtens müssen die Steuerzahler bei solchen Übungen für die Übernahme der Risiken auch entschädigt werden. Das wäre auch politisch klug. Sonst heisst es wieder: Die Kapitalisten haben immer den Upside, die Risiken und Kosten aber werden sozialisiert.
Rund 50% des Schweizer Bankensystems stehen nun unter Staatsgarantie
Mit jeder Krise beobachten wir einen Trend zu immer grösseren Banken. Einerseits ist dies eine Folge der Regulierung. Nach der Finanzkrise haben wir regulatorische Exzesse erlebt. Manche Regulierungsbemühungen waren sinnvoll, andere hatten kontraproduktive Wirkungen. Wer in einer der Grossbanken gearbeitet hat, wurde mit der zunehmenden Allmacht der Compliance konfrontiert. Viel geholfen hat es nicht. Ich behaupte, es war eher kontraproduktiv und hat Unternehmergeist und gesunden Menschenverstand in diesen Bankkulturen untergraben. Wie vor der Finanzkrise haben wir in den letzten Jahren immer wieder «Unfälle» beobachtet. In diesem Sinne müssen die Rolle der Regulierung und das Wachstum der Compliance kritisch hinterfragt werden. Ein Bankensystem, das von kleineren unternehmerischen Banken mit persönlicher Haftung der Partner geprägt ist, würde zu einem besseren Finanzsystem führen, als wir es heute haben.
Andererseits zeigt sich, dass dies eine Illusion ist. Die Konzentration in den Bankensystemen hat weiter zugenommen. In den USA haben wir eine Flucht von Kundengeldern von den Regionalbanken zu den Grossbanken gesehen. Mit UBSCS ist nun ein JP Morgan Europas entstanden. Der Erfolg der Schweiz ist nun auch an den Erfolg dieser Bank geknüpft. In diesem Sinne verfügt sie nun über eine implizite Staatsgarantie. Dies wird auch politische Konsequenzen für die Vergütungsmodelle innerhalb der UBS haben, da ein Teil der erwirtschafteten Gewinne allein auf die Staatsgarantie zurückzuführen ist. Zusammen mit den Kantonalbanken beträgt der Marktanteil der Banken mit Staatsgarantie in der Schweiz nun fast 50%. Ist dies nur eine Übergangslösung? Werden Teile der CS an andere Marktteilnehmer verkauft, sodass wir wieder zu einem ausgewogeneren Finanzsystem zurückkehren, oder ist dies der neue Modus Operandi?
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.