
Zwei Vorträge, eine Botschaft: Der Rückenwind ist weg
Letzte Woche habe ich vor zwei sehr unterschiedlichen Publika gesprochen: vor Schweizer Family Offices an der SFORES in Bad Ragaz am 3. November und am Tag danach vor dem Global Exchange Council von ULI Europe in Dublin. Auf dem Papier hatten die Themen wenig gemeinsam: Zinsen und Immobilien für einen Anleger in Franken im einen Vortrag, das Wachstumsmodell Irlands im anderen. Dennoch liefen beide Präsentationen auf dasselbe Argument hinaus. Vieles, was im letzten Jahrzehnt Renditen und Wachstum getragen hat, kam von äusseren Kräften, und diese Kräfte verändern sich. Sie können beide Präsentationen am Ende dieses Beitrags herunterladen (Zahlen Stand Anfang November).
Bad Ragaz: Die Mieten müssen die Arbeit leisten
Der Energieschock hat den globalen Zinszyklus gedreht: Fast die Hälfte der 37 Zentralbanken, die wir verfolgen, hat heute einen höheren Leitzins als vor sechs Monaten, während vor einem Jahr noch vier von fünf die Zinsen senkten. In den drei Monaten bis Oktober stieg mehr als ein Drittel der rund 600 Renditereihen, die wir beobachten, und nur 4% sanken. Zudem sind 93.5% der 279 europäischen Prime-Märkte in unserem MRE Score im Verhältnis zu Anleihen eng oder sehr eng bewertet. Bei den heutigen langfristigen Zinsen werden die Kapitalwerte wahrscheinlich vom Mietwachstum getragen werden müssen, nicht von sinkenden Renditen.
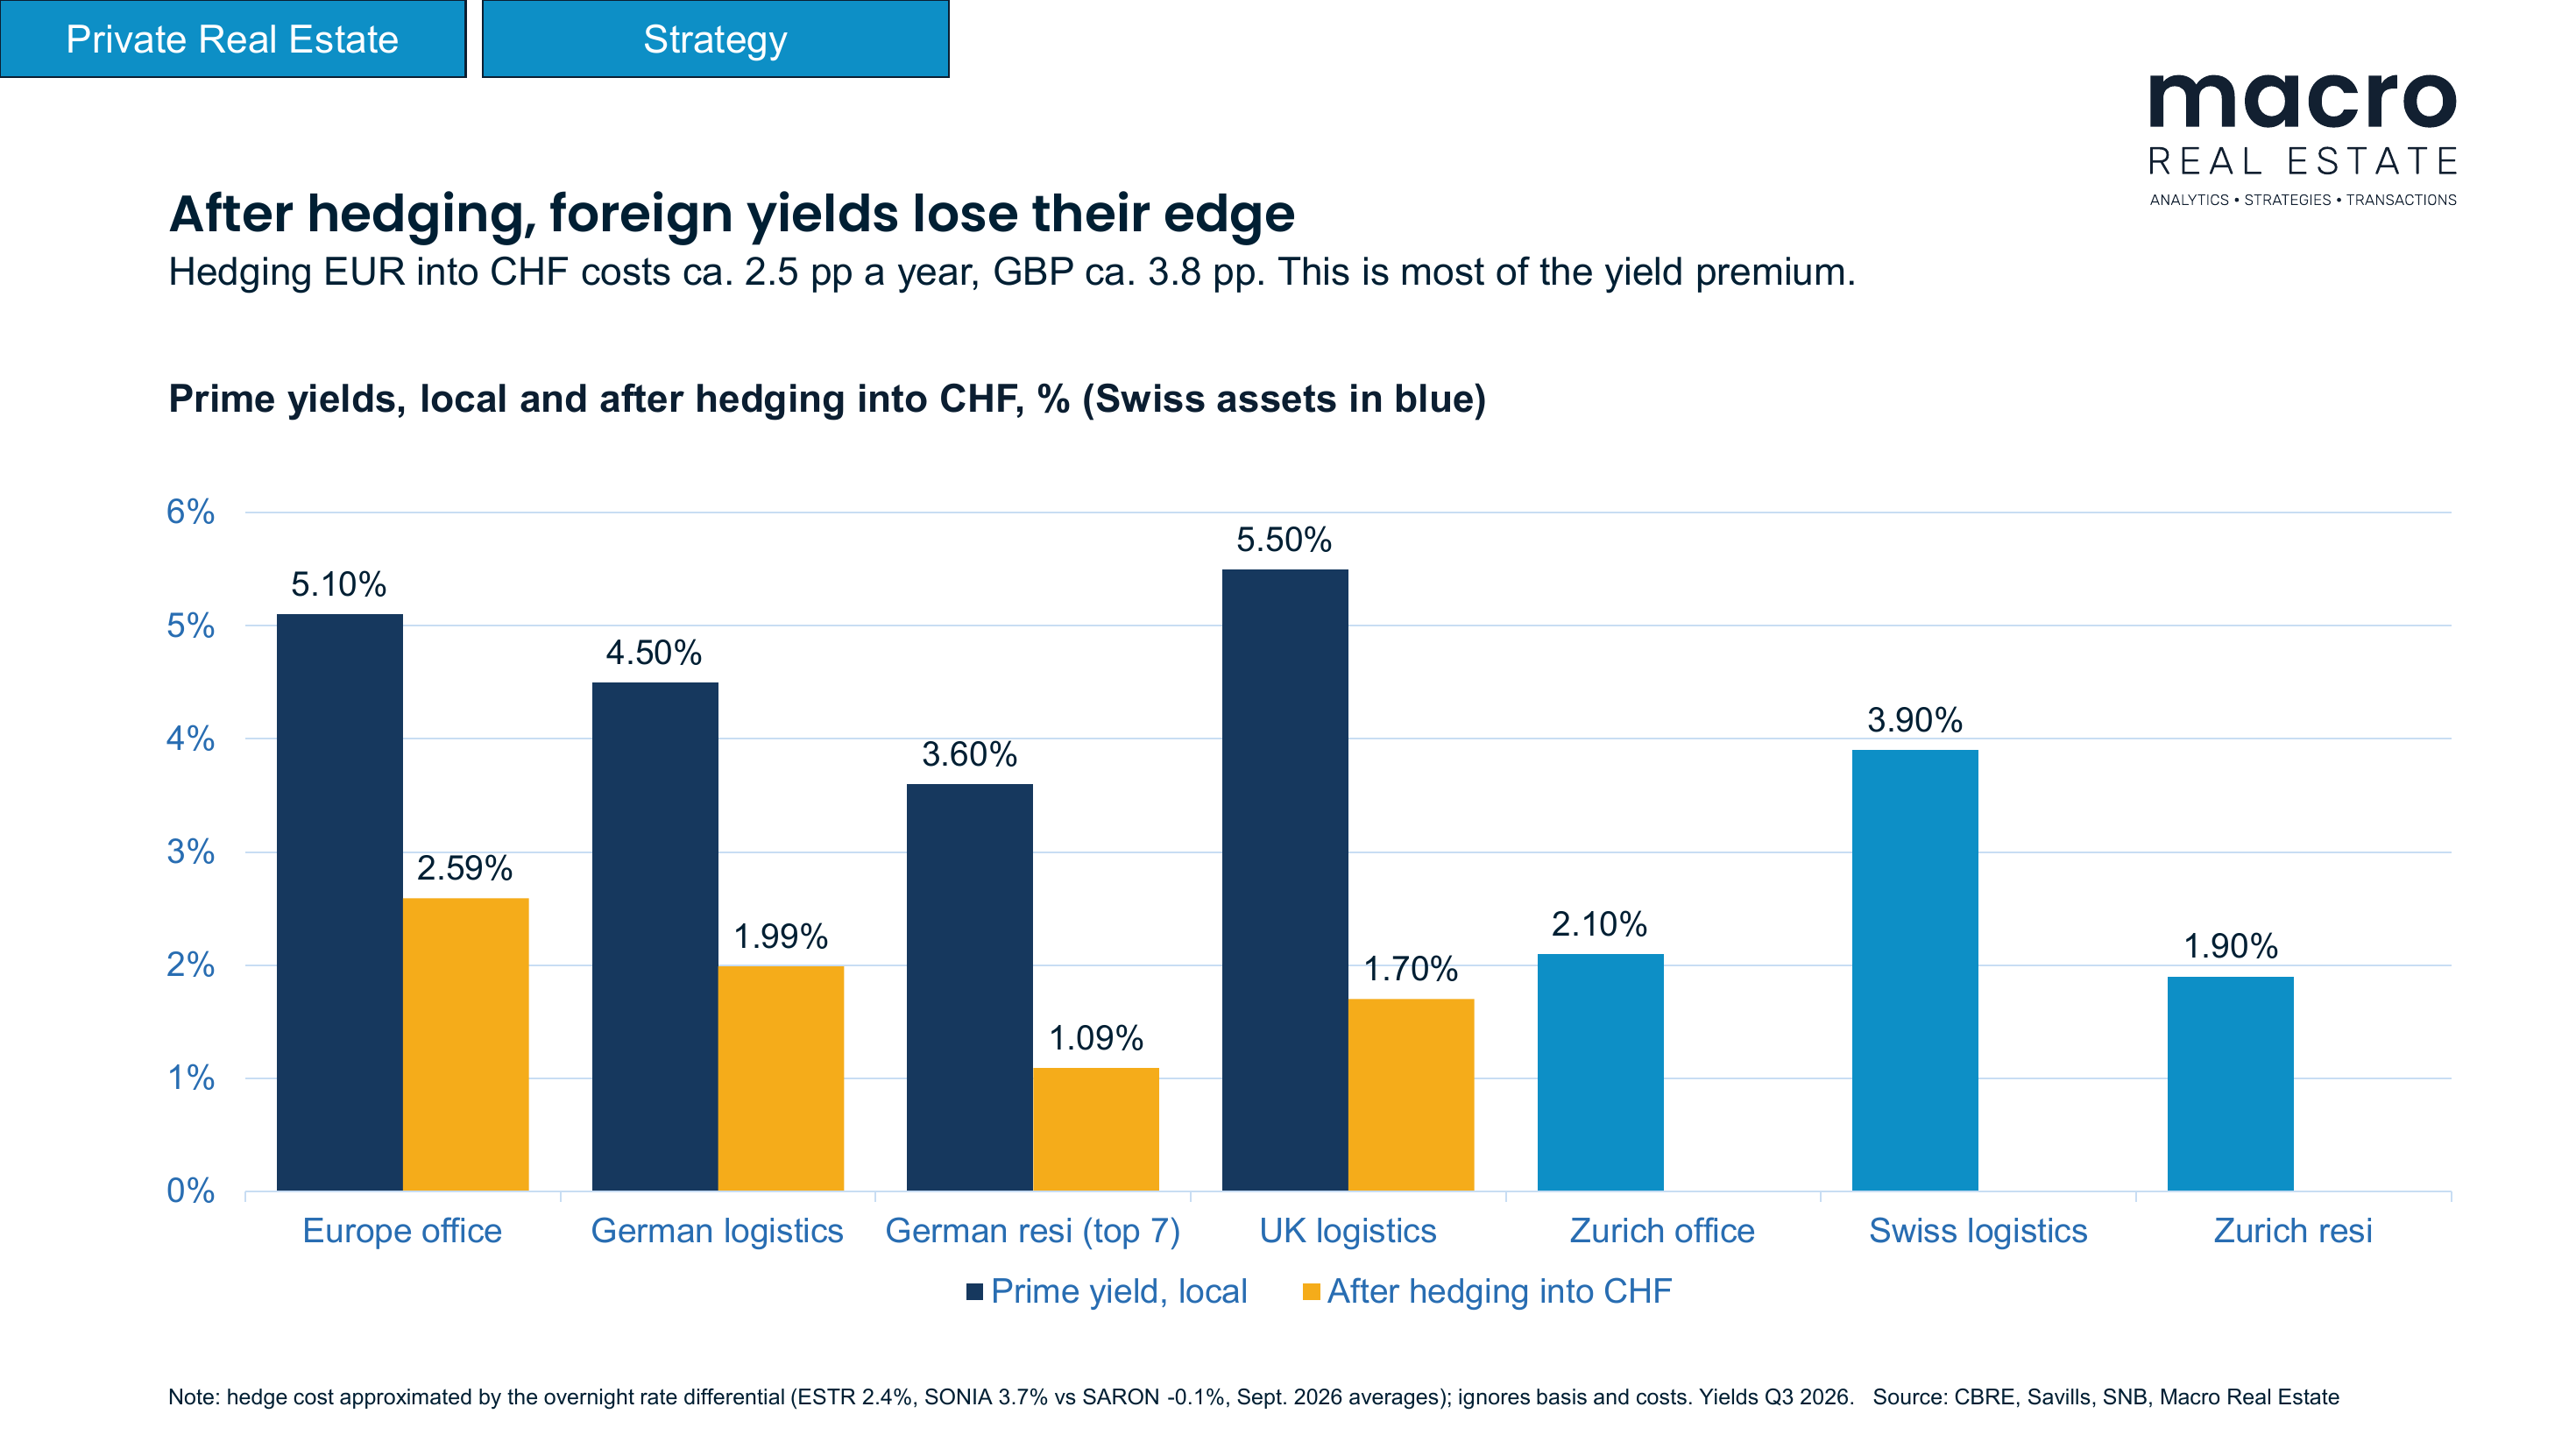
Die Schweiz ist (bisher) die Ausnahme, mit der SNB bei 0%, einer Leerwohnungsziffer von 0.9% gemäss dem BFS und Spitzenrenditen, die weiter leicht sinken. Sie ist aber auch wie eine Ausnahme bewertet: Bei 2.1% würde ein Anstieg um 25 Bp. ein erstklassiges Zürcher Bürogebäude mehr als 10% seines Werts kosten. Im Ausland nach Rendite zu suchen, lohnt sich weniger, als es scheint. Die Währungsabsicherung kostet ungefähr die Differenz der kurzfristigen Zinsen, d.h. rund 2.5 Prozentpunkte pro Jahr für den Euro (Einlagesatz der EZB bei 2.5%) und rund 3.8–4.0 für das Pfund (die Bank Rate liegt heute bei 4.0%, zum Zeitpunkt meines Vortrags waren es 3.75%). Deutsche Logistikimmobilien in Spitzenlage rentieren mit 4.5% (CBRE) nach Absicherung in Franken somit rund 2.0%, etwa die Hälfte der 3.9%, die Schweizer Logistikimmobilien in Spitzenlage bieten. Ein Engagement im Ausland muss sich mit Wachstum begründen lassen, in Sektoren mit strukturellem Rückenwind, die der Schweizer Markt kaum bietet.
Quelle: CBRE, Savills, SNB, Macro Real Estate (Präsentation Bad Ragaz, Folie 18)
Dublin: Irlands Wachstumsmotor läuft mit Treibstoff von aussen
Irlands Wachstum ist das Ergebnis eines Systems: Ausländische Direktinvestitionen bringen Arbeitsplätze, Exporte und Steuereinnahmen, die wiederum die Fachkräfte und die Infrastruktur finanzieren, die den nächsten Investor anziehen. Ein grosser Teil des Treibstoffs kam jedoch von ausserhalb Irlands: eine Sicherheitsgarantie der USA, offener Zugang zum US-Markt und die Freiheit, über Steuersätze zu konkurrieren. Der Motor ist zudem konzentriert, denn die zehn grössten Unternehmensgruppen zahlten 2025 59% der Nettoeinnahmen aus der Körperschaftssteuer und ausländisch beherrschte multinationale Unternehmen 87%, wie die irische Steuerbehörde Revenue ausweist.
Jeder dieser Inputs ist heute teurer, an mehr Bedingungen geknüpft oder unsicherer. 2025 erreichten die US-Zölle gemäss der Tax Foundation ihr höchstes Niveau seit den 1940er-Jahren, eine globale Mindeststeuer von 15% begrenzt heute, was ein tiefer Steuersatz bewirken kann, und Europa muss aufrüsten. Die heute starken Zahlen beschreiben vor allem das System von gestern, denn Werke, Menschen und Know-how verändern sich langsam. Die Ströme verändern sich zuerst, und sie bewegen sich bereits: Die irischen Warenexporte in die USA sanken im ersten Halbjahr 2026 um 65.1%, teilweise weil die Lagerbestände des Vorjahres abgebaut wurden, wie Zahlen des CSO zeigen. Von den vier Fallen, die ich für Irland sehe, beunruhigt mich der Wohnungsmarkt am meisten. Die Housing Commission beziffert das Defizit auf 212'500–256'000 Wohnungen, und die politische Frustration, die daraus folgt, führt tendenziell zu Unsicherheit über den politischen Kurs, die das Bauen weiter bremst. Wir sehen diese Dynamik beispielsweise in Berlin: Der Wohnungsmangel führt zu politischer Frustration, die auf eine Vergesellschaftung des Bestands drängt, sodass privates Kapital fernbleibt. Das Endergebnis: Die Wohnungsknappheit verschärft sich.
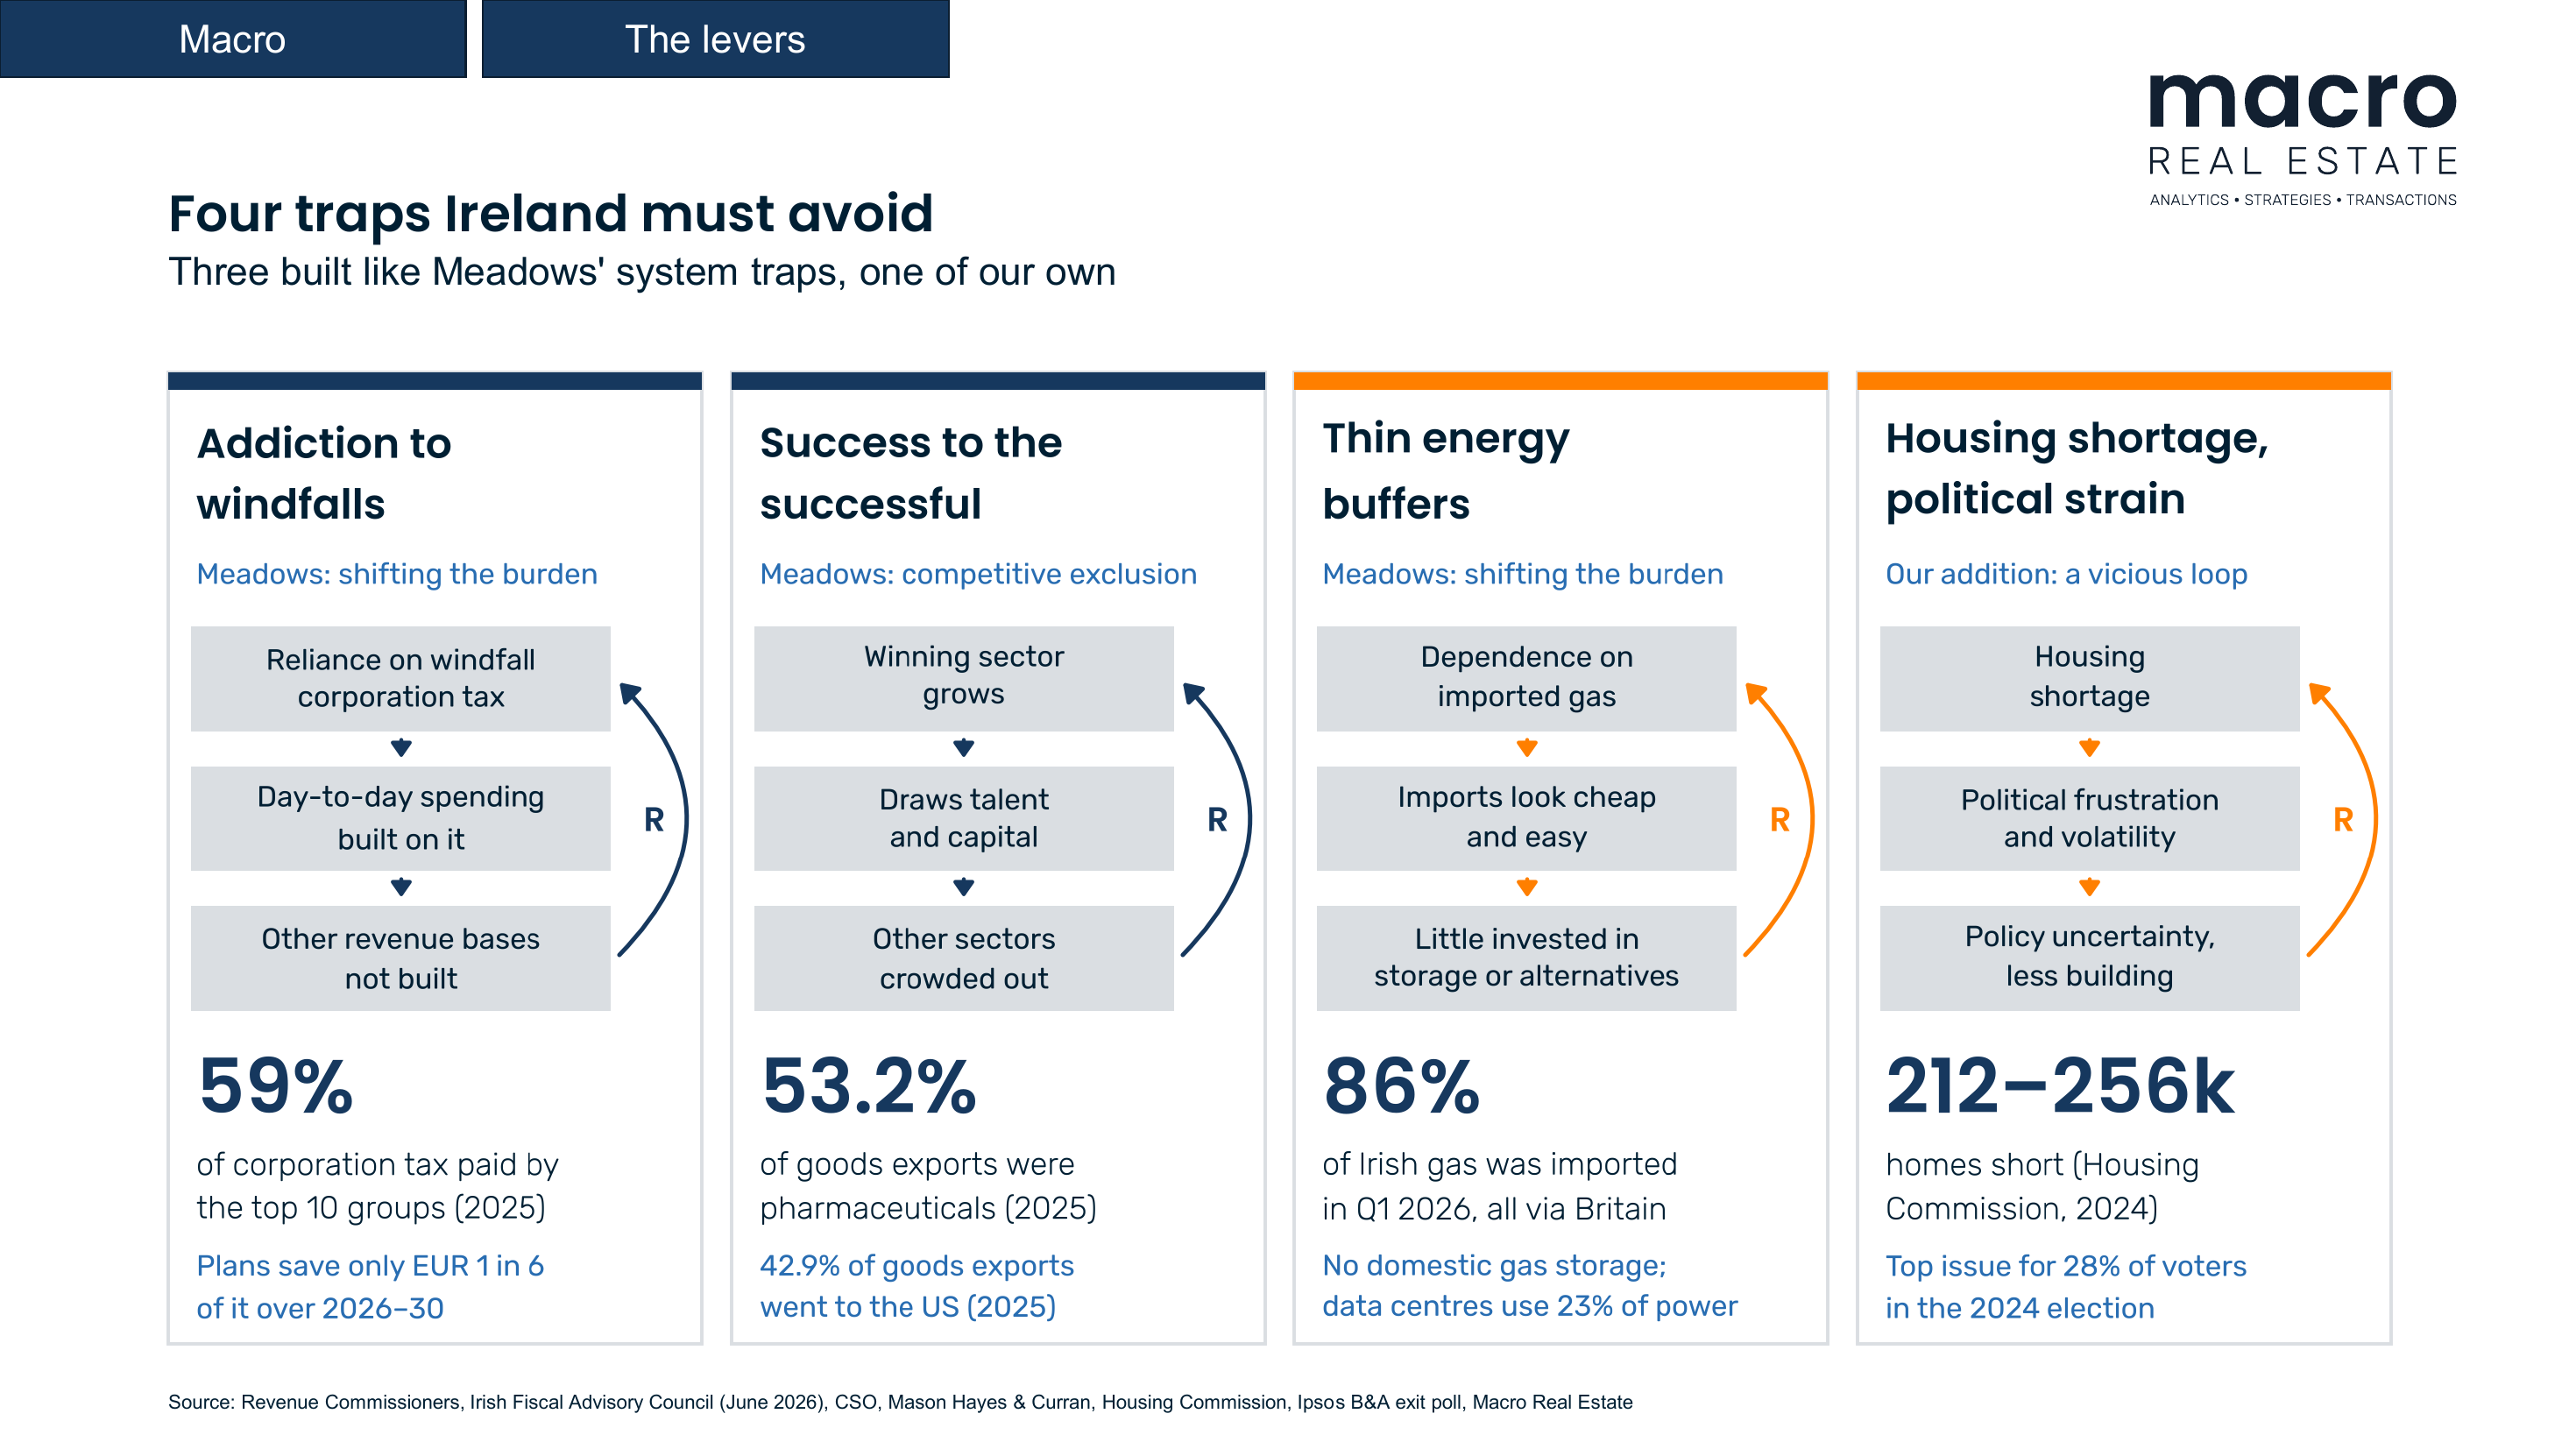
Quelle: Revenue, Irish Fiscal Advisory Council, CSO, Housing Commission, Macro Real Estate (Präsentation Dublin, Folie 9)
Beide Vorträge endeten bei der Alterung
In Irland leben gemäss dem ESRI mehr als 88% der über 65-Jährigen in unterbelegten Wohnungen. Kleine, altersgerechte Wohnungen in der Nähe von Dienstleistungen, kombiniert mit Equity-Release-Lösungen für ältere Eigentümer, würden Familienwohnungen freimachen und gleichzeitig die Wohnungsfalle entschärfen. In der Schweiz dürfte sich die Zahl der Einwohnerinnen und Einwohner ab 80 Jahren gemäss dem Referenzszenario des BFS bis 2055 ungefähr verdoppeln, auf über eine Million. Das macht Seniorenwohnungen für ein Schweizer Family Office zu einem naheliegenden Sektor mit Rückenwind, im In- und im Ausland. Es handelt sich allerdings um eine Betreiberimmobilie, der Betreiber ist also ebenso wichtig wie das Gebäude.
Was sollten Investoren tun?
- Stützen Sie Ihr Underwriting auf das Mietwachstum. Bei den heutigen langfristigen Zinsen wird der Anleihenmarkt die Arbeit nicht für Sie erledigen.
- Entscheiden Sie über die Währung, bevor Sie den Markt wählen: Mit Absicherung muss die Rendite aus den Mieten kommen, ohne Absicherung setzen Sie darauf, dass der Franken nicht weiter steigt.
- Gehen Sie im Ausland konzentrierte Positionen in Sektoren mit demografischem Rückenwind ein, z.B. Seniorenwohnungen und Logistik.
- Behalten Sie die Strasse von Hormus, das französische Budget und die SNB genau im Auge.
Weder Irland noch ein Schweizer Family Office kann verhindern, dass die Welt zersplittert, aber beide können wählen, wo sie den Hebel ansetzen.
Präsentationen herunterladen
- Ireland's growth story in a fractured world (ULI Europe Global Exchange Council, Dublin, 4. November 2026, PDF, auf Englisch)
- Macro View: Global & Swiss Markets (SFORES, Bad Ragaz, 3. November 2026, PDF, auf Englisch)
Wenn Sie möchten, dass wir eine der beiden Präsentationen mit Ihrem Anlageausschuss oder Ihrem Verwaltungs- oder Stiftungsrat durchgehen, nehmen Sie gerne Kontakt mit uns auf.
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.