
Tückischer Franken: Attraktive Ausschüttungsrenditen Schweizer Geschäftsimmobilien aus Fremdwährungssicht
Immobilienanleger konzentrieren sich in der Regel auf die Performance von Immobilien, auf Baupläne oder auf architektonische Schönheit. Financial Engineering gilt nicht als Kernkompetenz und wird von vielen mitunter sogar als verwerflich betrachtet. Wir könnten nicht entschiedener widersprechen. Internationale Immobilienanleger, die Währungsrisiken ignorieren, tun dies auf eigene Gefahr. Dies gilt insbesondere im Umgang mit einer harten Währung wie dem CHF.
International investierende Core-Anleger schauen nach wie vor darauf, was die Anlagen in ihrer Heimwährung abwerfen. Bei Core-Strategien wird das Währungsrisiko in der Regel abgesichert. Was die meisten Anleger unterschätzen: Die Absicherung kann sich in beide Richtungen auf die Rendite auswirken. Wer aus einer Währung mit höheren Zinsen kommt und in einer Währung mit tieferen Zinsen investiert, kann durch die Neutralisierung der Währungsrisiken eine Zusatzrendite erzielen. Ist die Heimwährung des Anlegers hingegen eine niedrig verzinste Währung, belastet die Währungsabsicherung die Rendite. Internationale Immobilienanleger, die absichern müssen, sollten daher die Zinsdifferenzen beobachten und in ihren Anlageüberlegungen berücksichtigen.
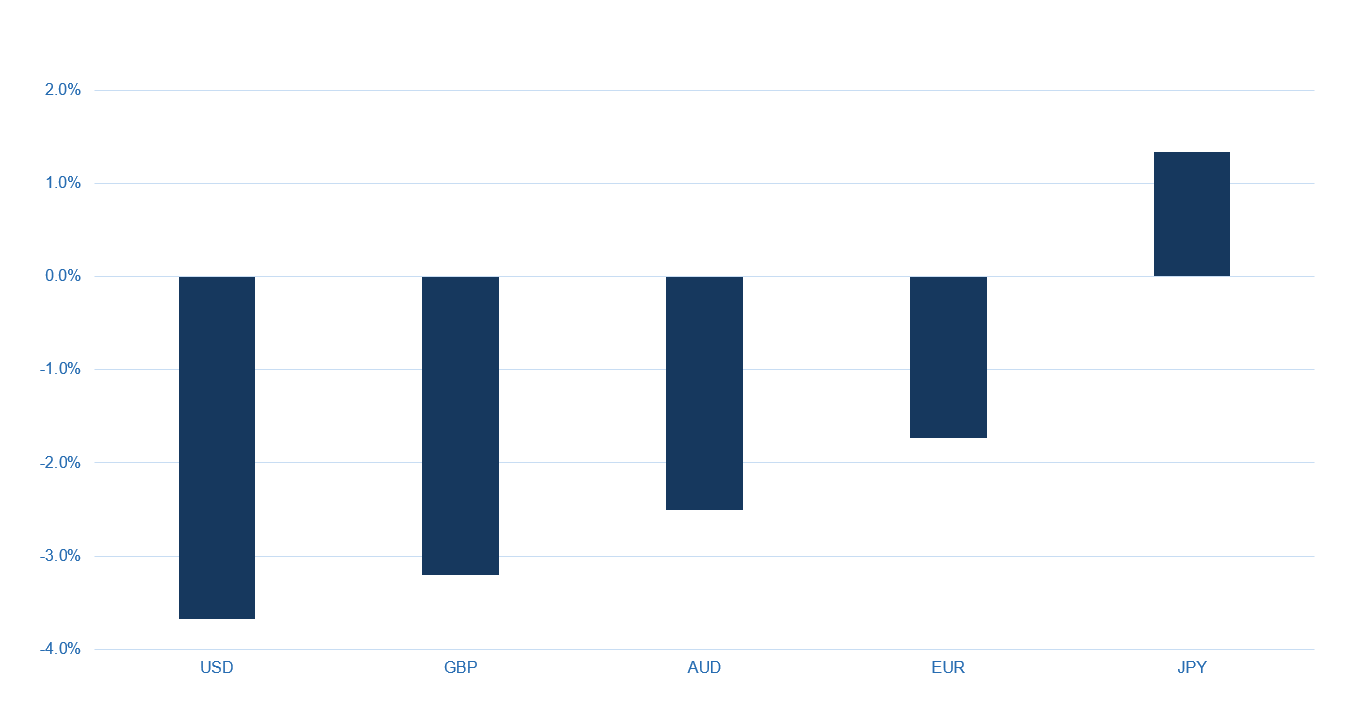
2022 war mit Blick auf die Verschiebungen der Zinsdifferenzen, ausgelöst durch einen je nach Land unterschiedlichen Inflationsdruck und die Reaktionen der Zentralbanken, ein turbulentes Jahr. Abbildung 1 zeigt, dass der CHF als Heimwährung bei internationalen Anlagen derzeit mit happigen Absicherungskosten verbunden ist. Am teuersten ist nach unserer Schätzung die Absicherung des USD mit jährlichen Kosten von 3.7%. Im letzten Jahr lagen diese Kosten noch unter 1%. Die geschätzten Absicherungskosten gegenüber dem EUR lagen im Vorjahr bei 30 Bp., heute sind es über 1.7%. Dies ist ausschliesslich auf die aggressiveren Zinserhöhungen ausserhalb der Schweiz als Reaktion auf den höheren Inflationsdruck zurückzuführen. Japan bildet die grosse Ausnahme, auch wenn wir diese Woche gewisse Verschiebungen in der MMT-Politik der BOJ gesehen haben. CHF-Anleger erzielen bei der Absicherung von JPY-Risiken derzeit eine positive Währungsrendite von mehr als 1.3%.
Abbildung 1: Geschätzte aktuelle Absicherungsrenditen über ein Jahr aus Sicht der Heimwährung CHF (Stand 21. Dezember 2022)
Quelle: Bloomberg, Macro Real Estate AG
Doch was bedeutet dies für Immobilienanlagen? Die Absicherungskosten müssen in Relation zu den Immobilienrenditen, den IRRs und den Gesamtrenditen gesetzt werden. Währungsschwankungen wirken sich bei Core-Strategien mit tieferem Risiko stärker aus, da solche Anlagen geringere Volatilitäten und Renditen aufweisen. Konservativere Anleger sollten sich daher sogar noch stärker auf währungsgesicherte Renditen konzentrieren als Value-Add- oder opportunistische Investoren.
In Abbildung 2 haben wir die Ausschüttungsrenditen, die wir bei kotierten und nicht kotierten Core-Immobilienprodukten beobachten, in beide Richtungen verglichen. Wir betrachten, wie hoch die Ausschüttungsrendite nach Absicherung aus CHF-Sicht bei Anlagen in internationalen Immobilienmärkten ist. Wir betrachten aber auch etwas, das bisher nur sehr wenige Anleger in Erwägung gezogen haben: in Schweizer Immobilien zu investieren und die Währung in USD, GBP oder andere Währungen zurückzusichern.
Abbildung 2: Ausschüttungsrenditen von Core-Immobilienprodukten aus Sicht von Fremdwährungen und des CHF
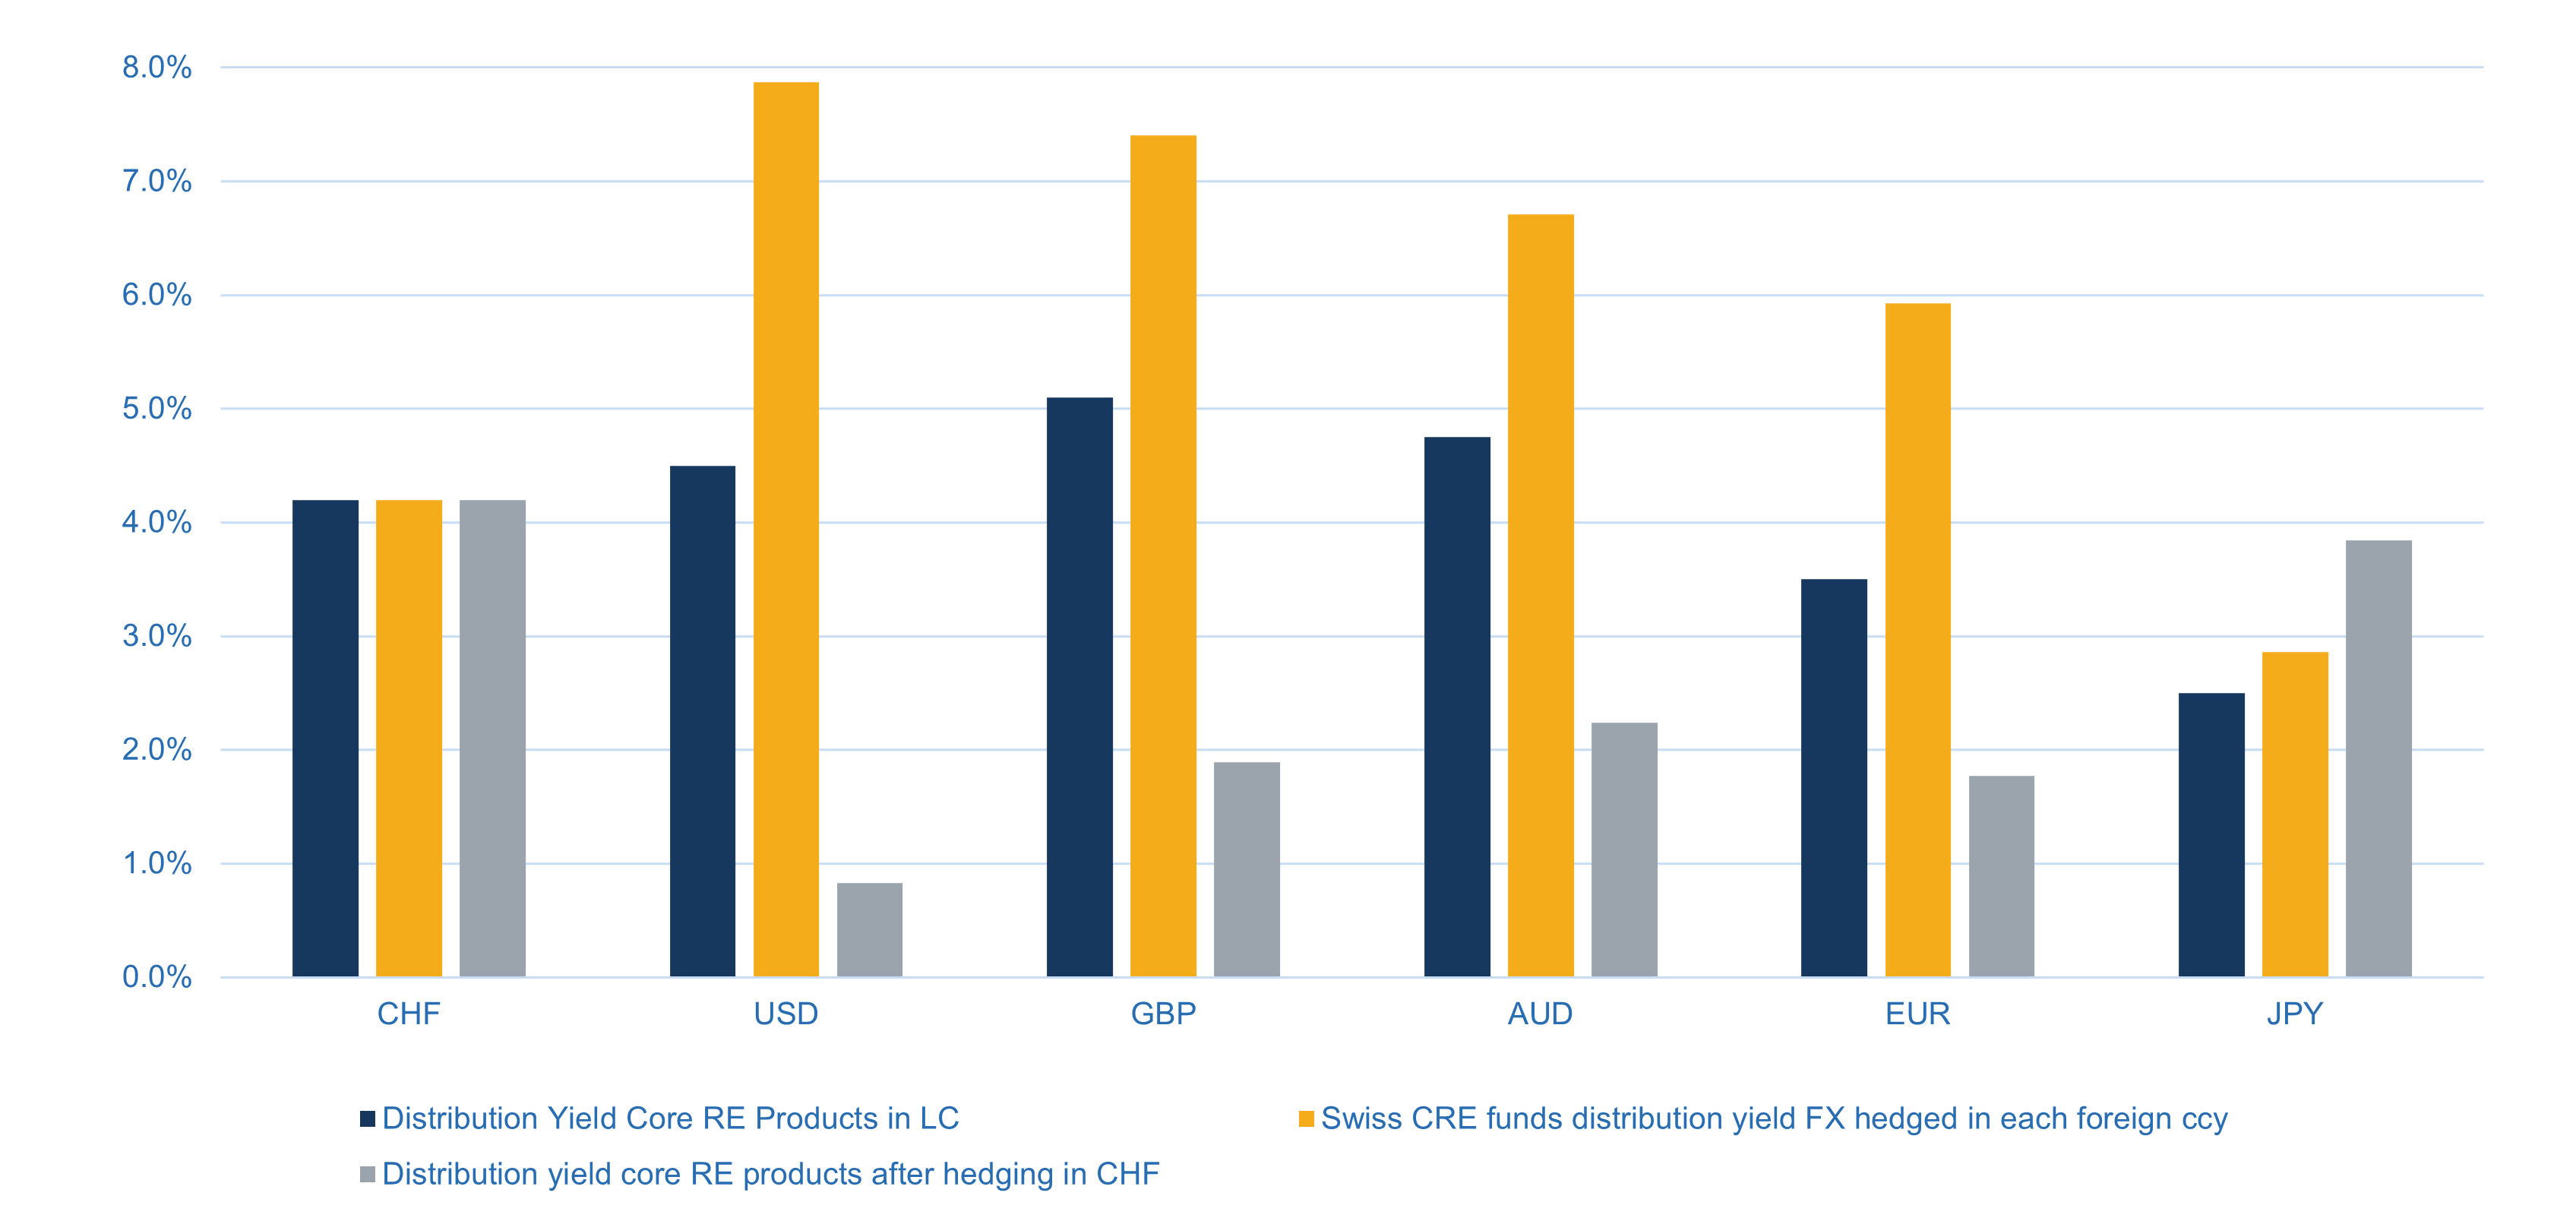
Quelle: Bloomberg, Macro Real Estate AG
Aus Sicht der Heimwährung CHF zehren die Absicherungskosten bei Anlagen in internationale Immobilien derzeit einen grossen Teil der Ausschüttungsrenditen auf. Der Grund: Die Immobilienbewertungen und Ausschüttungsrenditen haben sich noch nicht angepasst, während die Zinsen in Währungen wie dem USD in diesem Jahr um 450 Bp. gestiegen sind.
Mit Anlagen in US-Core-Immobilienfonds (nicht kotiert) erzielen Anleger in Lokalwährung mehr oder weniger eine ähnliche Ausschüttungsrendite wie mit Schweizer Immobilienfonds für Geschäftsliegenschaften. Dieser Vergleich ist insofern etwas unfair, als Schweizer Immobilienfonds mit einem Disagio gehandelt werden und wir sie mit NAV-basierten Produkten vergleichen. Dennoch sind dies die gängigen Instrumente, mit denen institutionelle Anleger ein indirektes Engagement in Schweizer oder US-Geschäftsimmobilien eingehen. Natürlich weisen kotierte REITs eine höhere Dividendenrendite auf, doch als Indikator für das internationale institutionelle Immobilienengagement verwende ich lieber nicht kotierte Immobilien als kotierte REITs, die sich eher an Privatanleger richten.
Schweizer Immobilien-Ausschüttungsrenditen aus Währungssicht interessant
Anleger, die in USD, GBP, AUD (auch KRW …) oder sogar in EUR denken, finden bei Schweizer Geschäftsimmobilien hingegen recht hohe währungsgesicherte Ausschüttungsrenditen. Einige Schweizer Immobilienfonds könnten 2023 in USD eine Ausschüttungsrendite von 8% und in EUR immer noch rund 6% erzielen. Was könnte schiefgehen?
- Diese Ausschüttungsrenditen basieren auf vergangenen Dividenden. Es handelt sich um jährliche Dividenden. Grösstenteils halten wir es für sehr wahrscheinlich, dass diese Dividenden gehalten werden können, einige Fonds könnten jedoch aufgrund höherer Fremdkapitalkosten Mühe haben.
- Es handelt sich um Immobilienfonds für Geschäftsliegenschaften. Die «Lex Koller» beschränkt Anlagen in Schweizer Wohnimmobilien auf Personen mit Wohnsitz in der Schweiz. Bei Anlagen in Schweizer Geschäftsimmobilien ist dies jedoch kein Thema.
- Die Absicherung für ein Jahr lässt sich zudem fixieren. Diesbezüglich besteht keine Unsicherheit. Wenn ich CHF ein Jahr auf Termin gegen USD verkaufe, kann ich meinen Exit fixieren. Bei einer rollierenden Absicherung funktioniert das natürlich nicht, da sich die Zinsdifferenzen und damit die Absicherungskosten ändern können. Immobilienanleger können die Absicherung auch für längere Laufzeiten fixieren. Dann fallen die jährlichen Absicherungsrenditen tiefer aus, da die Märkte erwarten, dass sich diese hohen Zinsdifferenzen im Zeitverlauf normalisieren. Auf Sicht von 5 Jahren sind sie aber immer noch deutlich positiv.
- Die Margen der Banken und die Opportunitätskosten fallen weniger ins Gewicht, und institutionelle Anleger können auch damit umgehen.
- Ein Problem ist sicherlich der Exit-Preis bei einer Haltedauer von einem Jahr. Der Kurs der Anteile kann fallen, auch wenn wir uns, gemessen an den letzten 30 Jahren für Schweizer Immobilien, bei historisch hohen Disagios gegenüber dem NAV bewegen. Die NAVs wurden in der Schweiz jedoch noch nicht nach unten angepasst, und dieses Bewertungsrisiko besteht klar auch in der Schweiz. Generell erwarten wir daher, dass der NAV pro Anteil bei den meisten Schweizer Immobilienfonds in den nächsten Jahren sinken wird, was ein Risiko darstellen könnte. Dennoch gehört die Volatilität der Immobilienbewertungen in der Schweiz zu den tiefsten weltweit.
Macro Real Estate wollte keine Anlageempfehlungen abgeben. Vielmehr wollten wir die Neugier der Leserinnen und Leser wecken. Zudem wollten wir die Aufmerksamkeit internationaler Immobilienanleger auf CHF-Immobilien lenken, da es in Kombination mit den aktuellen Verschiebungen der Zinsdifferenzen auch für ausländische Anleger interessant sein könnte, sich damit zu befassen. Für Kunden können wir selbstverständlich detaillierte Foliensätze mit Baskets und Trades zur Umsetzung solcher Strategien bereitstellen.
Manche Anleger mit Fremdwährung als Heimwährung verzichten bewusst auf eine Absicherung und setzen aufgrund seiner Stabilität und seines längerfristigen Aufwertungstrends explizit auf den CHF. Auch das ist eine Strategie, die in der Vergangenheit gut funktioniert hat.
Ebenso wenig wollen wir damit sagen, dass Schweizer Anleger wegen der derzeit happigen Absicherungskosten in der Schweiz bleiben sollten. Märkte wie London, die kurz vor einer Korrektur von 30% bis 40% stehen, könnten 2023 bessere Value-Gelegenheiten bieten als Schweizer Core-Immobilien. Es hängt davon ab, was die Anleger suchen. Wir sind überzeugt, dass sich 2023 und 2024 international grossartige Gelegenheiten bieten werden, insbesondere mit Value-Add-Strategien.
Der Fokus lag hier auf den Ausschüttungen, und aus dieser Perspektive ist der Schweizer Immobilienmarkt aus Sicht von Fremdwährungsanlegern derzeit sehr wettbewerbsfähig.
Letztlich sollten institutionelle Immobilienanleger die Währungsrisiken beobachten und die Absicherungsrenditen berücksichtigen. Macro Real Estate verfügt über einen soliden Leistungsausweis darin, Kunden durch die sich derzeit rasch verändernde makroökonomische Dynamik zu begleiten. Wir sind überzeugt, Mehrwert bieten zu können, da wir an der Schnittstelle von Zentralbanken, Finanzierung, Mietmärkten und Kapitalmärkten stehen.
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.