
Die Schweizer Inflation ist wieder auf dem Stand von Ende 2021. Muss sich der Immobilienmarkt Sorgen machen?

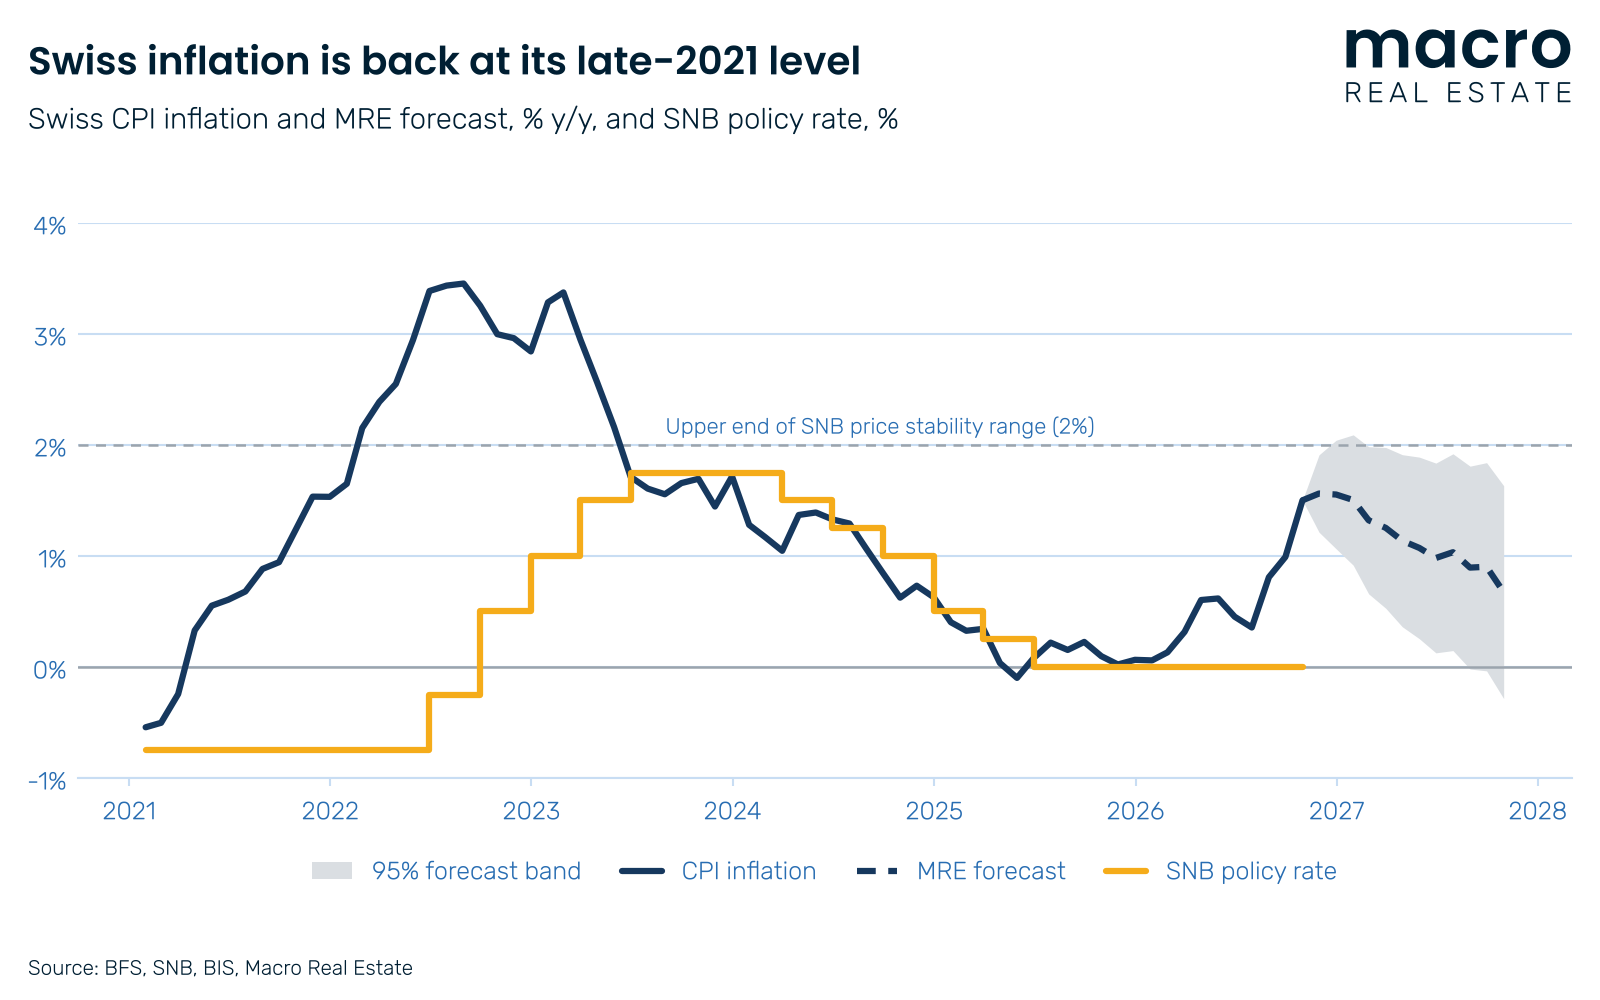
Die Schweizer Konsumentenpreise stiegen in den zwölf Monaten bis Oktober um 1.5%, nach 1.0% im September. Das ist die höchste Rate seit fast drei Jahren, wie das Bundesamt für Statistik meldet. Damit liegt die Teuerung noch innerhalb des Bereichs von 0–2% der Schweizerischen Nationalbank, und die meisten würden sie nicht als alarmierend bezeichnen. Sie liegt aber genau dort, wo die Schweizer Inflation im November 2021 stand, wenige Monate bevor sie die 2%-Marke durchbrach und die SNB zur ersten Zinserhöhung seit fast 15 Jahren drängte. Für Immobilienanleger stellt sich deshalb eine einfache Frage: Kann sich das wiederholen, und wie gut ist der Schweizer Immobilienmarkt darauf vorbereitet?
Was geschah 2022, und was ist heute anders?
Es lohnt sich, an die Episode von 2022 zu erinnern, denn sie zeigt, wie schnell sich die Lage drehen kann. Die Schweizer Inflation lag im November 2021 bei 1.5%, stieg im Februar 2022 über 2% und erreichte im August 2022 mit 3.5% ihren Höhepunkt, wie Daten der SNB zeigen. Die SNB hatte ihren Leitzins seit 2015 bei −0.75% belassen. Bei einer Inflation von 2.9% im Mai 2022 erhöhte sie ihn im Juni 2022 um 50 Bp., gefolgt von vier weiteren Erhöhungen, die ihn bis Juni 2023 auf 1.75% brachten. Für Immobilien folgten die Konsequenzen mit Verzögerung: Der hypothekarische Referenzzinssatz, der seit seiner Einführung 2008 nie erhöht worden war, stieg im Juni 2023 auf 1.50% und im Dezember 2023 auf 1.75%. Damit erhielten Vermieter jeweils das Recht, bestehende Mieten um bis zu 3% zu erhöhen, sofern frühere Senkungen weitergegeben worden waren. Auch die Rendite 10-jähriger Bundesobligationen stieg, und zwar auf knapp 1.6% Ende Dezember 2022, nach rund −0.5% zwei Jahre zuvor, wie Daten der SNB zeigen.
Die heutige Ausgangslage sieht auf den ersten Blick ähnlich aus. Treiber ist erneut die Energie: Ölprodukte und Heizöl liessen die Preise im Oktober steigen, und unsere eigene Aufschlüsselung zeigt, dass Wohnen, Energie und Verkehr 1.2 Prozentpunkte der Gesamtteuerung von 1.5% ausmachen. Es gibt jedoch wichtige Unterschiede. Die SNB startet bei 0.00% statt bei −0.75%, und die Kerninflation ist deutlich tiefer: Die Kerninflation des BFS, die Energie, Treibstoffe sowie frische und saisonale Produkte ausklammert, stieg gemäss der Medienmitteilung des BFS in den zwölf Monaten bis Oktober nur um 0.5%, während die Kerninflation 2022 stetig in Richtung 2% kletterte. Zudem war der Franken zuletzt fester: EUR/CHF lag Ende Oktober bei 0.92, gegenüber 0.95 Ende September, wie Daten der SNB zeigen, was den Druck auf die Importpreise etwas mindert.
Abbildung 1: Die Schweizer Inflation ist zurück auf dem Stand von Ende 2021
Schweizer Konsumentenpreisinflation und MRE-Prognose, % ggü. Vorjahr; SNB-Leitzins, %
Quelle: BFS, SNB, BIZ, Macro Real Estate
Was müsste geschehen, damit die SNB die Zinsen erhöht?
Unser Prognosemodell sieht die Inflation im November und Dezember bei rund 1.6%, bevor sie bis Oktober 2027 auf etwa 0.7% zurückgeht, wenn die Basiseffekte bei der Energie wegfallen. Das liegt über der bedingten Inflationsprognose der SNB vom September, die für das vierte Quartal dieses Jahres 1.2% und für 2027 durchschnittlich 0.8% erwartete, unter der Annahme eines Leitzinses von 0.00%. Unser Komponentenmodell, das 11 Gruppen des Warenkorbs separat prognostiziert, ist noch pessimistischer und erreicht im Januar 2027 einen Höchstwert von rund 1.7%. Die Obergrenze unseres 95%-Prognosebands erreicht um den Jahreswechsel 2.1%. Unser Basisszenario ist deshalb, dass die Inflation in den kommenden Monaten ihren Höhepunkt erreicht, die Risiken sind aber nach oben gerichtet.
Damit die SNB die Zinsen erhöht, müssten aus unserer Sicht wahrscheinlich mehrere Dinge gleichzeitig eintreten. Erstens müssten die Energiepreise lange genug hoch bleiben, damit sich höhere Diesel- und Frachtkosten über die Produzentenpreise auf die Preise anderer Güter und Dienstleistungen übertragen. Über diesen Kostendruck-Kanal wurde 2022 aus einem Energieschock eine breitere Inflation. Zweitens müsste sich die Kerninflation deutlich in Richtung 1.5–2% bewegen, was auf Zweitrundeneffekte über Löhne und Dienstleistungen hindeuten würde. Drittens müsste sich der Franken wieder abschwächen, wie er es im Sommer getan hat, sodass die importierte Inflation den inländischen Druck verstärkt. Schliesslich müsste die bedingte Inflationsprognose der SNB innerhalb ihres Horizonts über 2% steigen. Selbst dann hat die SNB erklärt, dass sie bereit ist, am Devisenmarkt aktiv zu sein, und Devisenverkäufe zur Stärkung des Frankens könnten Zinserhöhungen teilweise ersetzen. Gemäss dem Geschäftsbericht 2022 der SNB ergänzten Devisenverkäufe ab Mitte 2022 die Zinserhöhungen.
Die letzten Tage haben das Szenario einer Zinserhöhung eher unwahrscheinlicher gemacht. Die Demokraten werden nach den US-Zwischenwahlen voraussichtlich beide Kammern des Kongresses kontrollieren, und die Märkte scheinen das Ergebnis so zu deuten, dass die Chancen auf einen Vorstoss für ein verhandeltes Ende des Kriegs mit Iran gestiegen sind. Rohöl der Sorte Brent wird gemäss Trading Economics derzeit zu rund USD 97 pro Fass gehandelt und liegt damit unter seinem Niveau von Anfang Oktober. Sollte das so bleiben, würden tiefere Ölpreise innerhalb weniger Monate über Treibstoffe und Heizöl auf die Schweizer Gesamtteuerung durchschlagen.
Das ist allerdings ein grosses Wenn: Die US-Angriffe auf iranisches Territorium gingen letzte Woche weiter, und Irans oberster Führer hat Berichten zufolge gewarnt, dass sich alle, die eine Änderung der US-Politik erwarten, «schwer täuschen», wie The National berichtet.
Schweizer Immobilien sind darauf bewertet, dass die Zinsen bei null bleiben
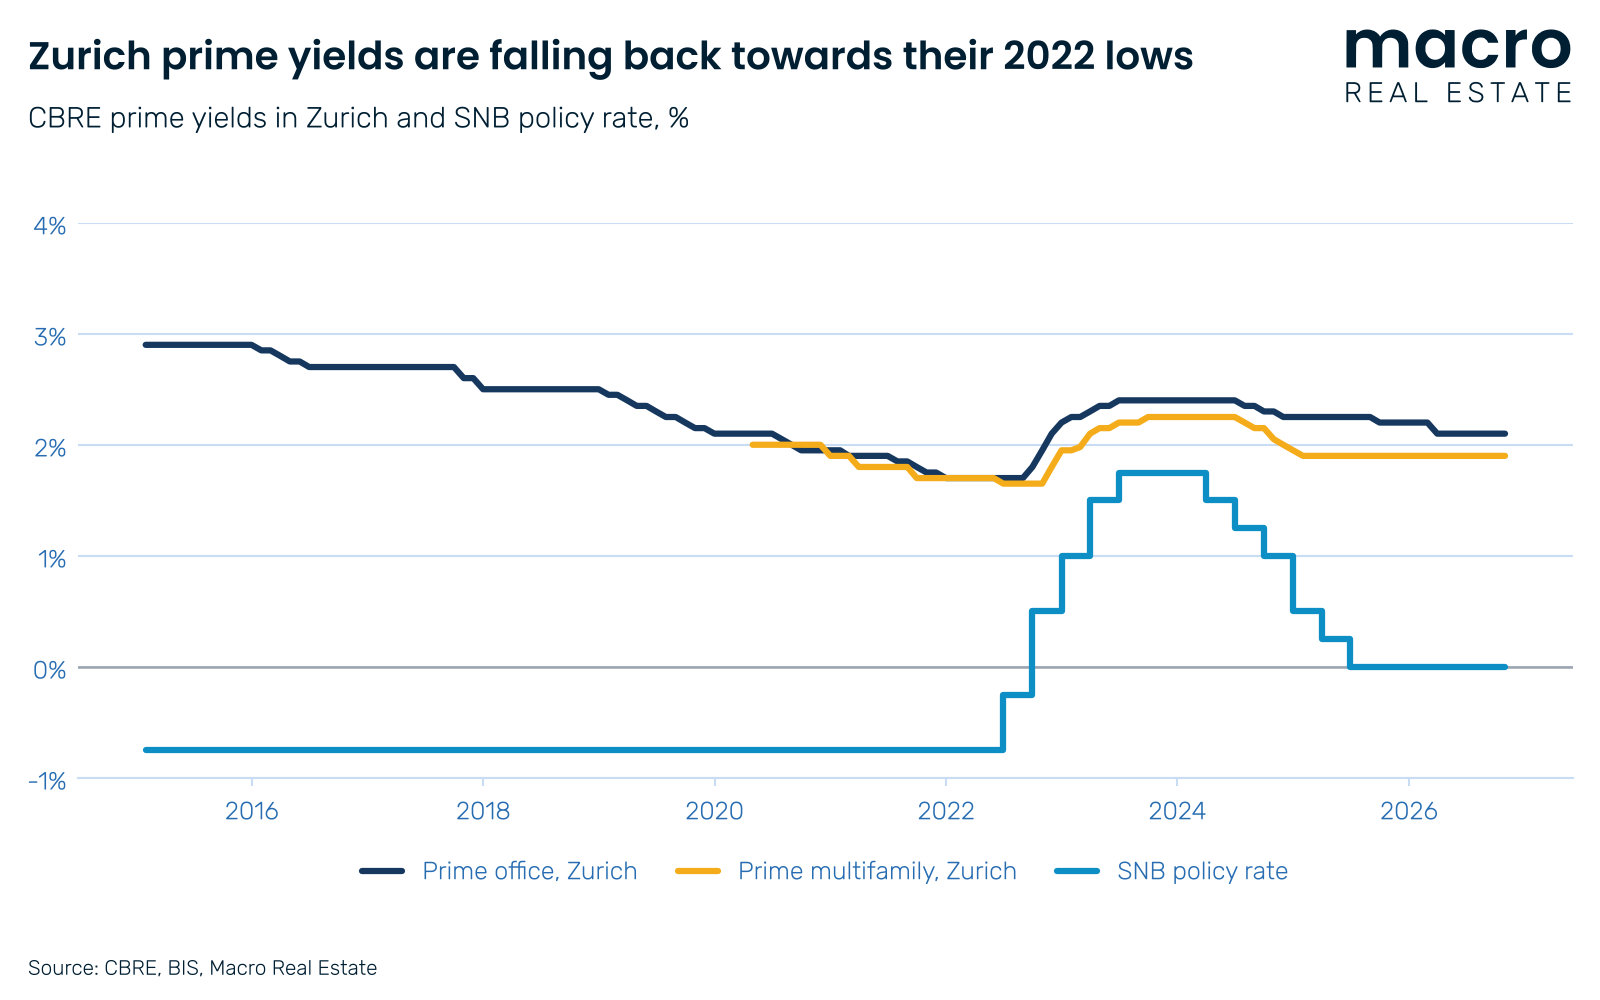
Hier sollten Immobilienanleger vorsichtig sein. Die Bewertungen sind zuletzt stärker gestiegen als die Mieten, grösstenteils dank billigem Geld. Der IAZI-Preisindex für Renditeliegenschaften stieg in den zwölf Monaten bis Q3 2026 um 4.5%, während der Angebotsmietindex von IAZI um 2.3% zulegte, nach rund 3.5% im ersten Halbjahr. CBRE beziffert die Spitzenrendite für Mehrfamilienhäuser in Zürich auf 1.90% und jene für Büros in Zürich auf 2.10%. Nach den Zinserhöhungen von 2022–23 stiegen diese Renditen von 1.65% bzw. 1.70% auf Höchstwerte von 2.25% bzw. 2.40%. Seither haben sie bei Mehrfamilienhäusern mehr als die Hälfte und bei Büros gut 40% dieses Anstiegs wieder abgebaut.
Die Mieteinnahmen haben derweil wenig Wachstumsspielraum. Der hypothekarische Referenzzinssatz liegt bei 1.25%, und der zugrunde liegende Durchschnittszinssatz von 1.31% müsste gemäss dem Bundesamt für Wohnungswesen über 1.37% steigen, damit er erhöht wird. Bei einem SARON um null ist das kurzfristig unwahrscheinlich. Damit bleibt die Teuerung der wichtigste Hebel für bestehende Mietverhältnisse, und hier ist das Mietrecht restriktiv: Sofern ein Mietvertrag nicht ausdrücklich indexiert ist, dürfen Vermieter höchstens 40% der Teuerung weitergeben, d.h. bei der heutigen Inflationsrate rund 0.6%. Auch die Marktmieten helfen wenig. Wüest Partner erwartet für 2027 schweizweit einen Anstieg der Angebotsmieten um 0.9%, und in der Stadt Zürich sind die Angebotsmieten bereits um 1.7% gesunken, was gemäss Wüest Partner darauf hindeuten könnte, dass viele Haushalte an die Grenze dessen gestossen sind, was sie sich leisten können, wie cash.ch berichtet.
Ein einfaches Beispiel: Ein erstklassiges Zürcher Mehrfamilienhaus, das zu einer Rendite von 1.90% bewertet ist, würde bei unveränderten Mieten 15.6% seines Werts verlieren, wenn die Renditen auf ihr Niveau von 2023 von 2.25% zurückkehrten. Wachsen die bestehenden Mieten über die Teuerungsweitergabe um rund 0.6% pro Jahr, bräuchte es fast drei Jahrzehnte Indexierung, um diesen Verlust wettzumachen, und noch länger, wenn die Inflation wie von uns erwartet zurückgeht. Ein Markt, der so wenig Spielraum für Fehler lässt, ist, kurz gesagt, auf Perfektion bewertet.
Abbildung 2: Die Werte von Schweizer Immobilien steigen schneller als die Mieten
IAZI-Preisindex für Renditeliegenschaften und Angebotsmietindex, % ggü. Vorjahr

Quelle: IAZI, Macro Real Estate
Abbildung 3: Die Zürcher Spitzenrenditen nähern sich wieder ihren Tiefstständen von 2022
CBRE-Spitzenrenditen in Zürich und SNB-Leitzins, %
Quelle: CBRE, BIZ, Macro Real Estate
Was sollten Investoren und Immobilienteams tun?
Unser Basisszenario ist, dass die Schweizer Inflation um den Jahreswechsel ihren Höhepunkt erreicht und die SNB bei 0.00% bleibt. Die Asymmetrie ist jedoch ungünstig: wenig Aufwärtspotenzial bei den Mieten und viel Abwärtsrisiko, falls sich die Zinsen bewegen. Wir empfehlen deshalb Folgendes:
- Testen Sie Bewertungen gegen einen Anstieg der Exit-Renditen um 25–50 Bp. und prüfen Sie Ihre Loan-to-Value-Covenants unter diesem Szenario. Der Anstieg der Zürcher Spitzenrenditen 2022–23 betrug 60–70 Bp.
- Wenden Sie die Teuerungsweitergabe bei bestehenden Mietverhältnissen systematisch an und dokumentieren Sie sie. Mit 40% der Teuerung ist sie klein, aber in einem Markt, in dem das Mietwachstum sonst begrenzt ist, zählt jede Anpassung.
- Stützen Sie Akquisitionen nicht auf eine weitere Renditekompression oder auf Marktmietwachstum in Zürich ab. Der jüngste Rückgang der Angebotsmieten in der Stadt Zürich erinnert daran, dass die Tragbarkeit eine Obergrenze setzt, so knapp Wohnungen auch sein mögen.
- Überprüfen Sie Ihren Finanzierungsmix. SARON-Finanzierungen sind heute günstig, setzen den Kreditnehmer aber voll einer Zinserhöhung aus. Es kann sich lohnen, einen Teil der Schulden zu fixieren, solange die Zinsen tief sind.
- Behalten Sie neben der Gesamtteuerung auch die Kerninflation, die Produzentenpreise und EUR/CHF genau im Auge, ebenso die geldpolitische Lagebeurteilung der SNB im Dezember und die nächste Publikation des Referenzzinssatzes am 1. Dezember.
Und denken Sie daran: Es ist einfacher, sich auf höhere Zinsen vorzubereiten, solange sie ein Risiko sind, als wenn sie eine Tatsache sind.
Zu den Daten: Die Schweizer Konsumentenpreis- und Kerninflation stammen vom BFS und vom Datenportal der SNB, die Leitzinsen von der SNB und der BIZ. Die MRE-Inflationsprognose ist ein SARIMAX-Modell für die Schweizer Konsumentenpreise mit der Inflation in der EU, der Schweizer Arbeitslosigkeit und den Produzentenpreisen als Treibern (Lauf vom 4. November 2026), mit einem Komponentenmodell für 11 Gruppen des Landesindex der Konsumentenpreise als Gegenprüfung. Die Spitzenrenditen sind Bewertungsdaten von CBRE, die Preis- und Mietindizes stammen von IAZI.
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.