
Strukturelle Chancen trotz schwächerer Kapitalmärkte: Ein Blick auf das technologiegestützte Gesundheitswesen
Von Dr. Carri Duncan und Zoltan Szelyes
Carri ist Managing Partner bei Karaktero, einem auf die Branchen Gesundheitswesen und Technologie ausgerichteten Beratungsunternehmen für Advisory- und Kapitaldienstleistungen. Kontakt: carri[dot]duncan[ät]karaktero[dot]net
Zoltan ist CEO und Inhaber von Macro Real Estate, einem researchbasierten, international tätigen Beratungsunternehmen für Makroökonomie und Immobilien. Zudem leitet er den Bereich internationale Immobilienanlagen von Dicoval, einem Schweizer Single Family Office. Kontakt: zoltan[dot]szelyes[ät]macrorealestate[dot]com
Die Welt erlebt derzeit eine Reihe von «Black Swan»-Ereignissen: Krieg, Inflation, Deglobalisierung, das 3. Jahr einer Pandemie und nun das Ende eines über ein Jahrzehnt andauernden Bullenmarkts, verbunden mit Rezessionsrisiken.
In diesem makroökonomischen Umfeld erwarten wir, dass sich eine Handvoll Branchen nicht nur behaupten, sondern gestärkt daraus hervorgehen und florieren werden. Anleger sollten jedoch den Rat von Seth Klarman für eine Outperformance am Markt nicht vergessen: «Worry macro, invest micro». Das gegenwärtige Kapitalmarktumfeld kann sehr attraktive Voraussetzungen für Investitionen der Vintages 2022 und 2023 bieten. Anleger, die Kapital investieren, sollten nicht auf den aktuellen Markt schauen, sondern antizipieren, wo Wirtschaft und Gesellschaften in 5 bis 10 Jahren stehen werden. Wir sind überzeugt, dass Innovationen, technologischer Wandel und strukturelle Trends im Bereich des technologiegestützten Gesundheitswesens weiterhin zahlreiche Chancen bieten.
2022: Ausverkauf bei Aktien und Anleihen
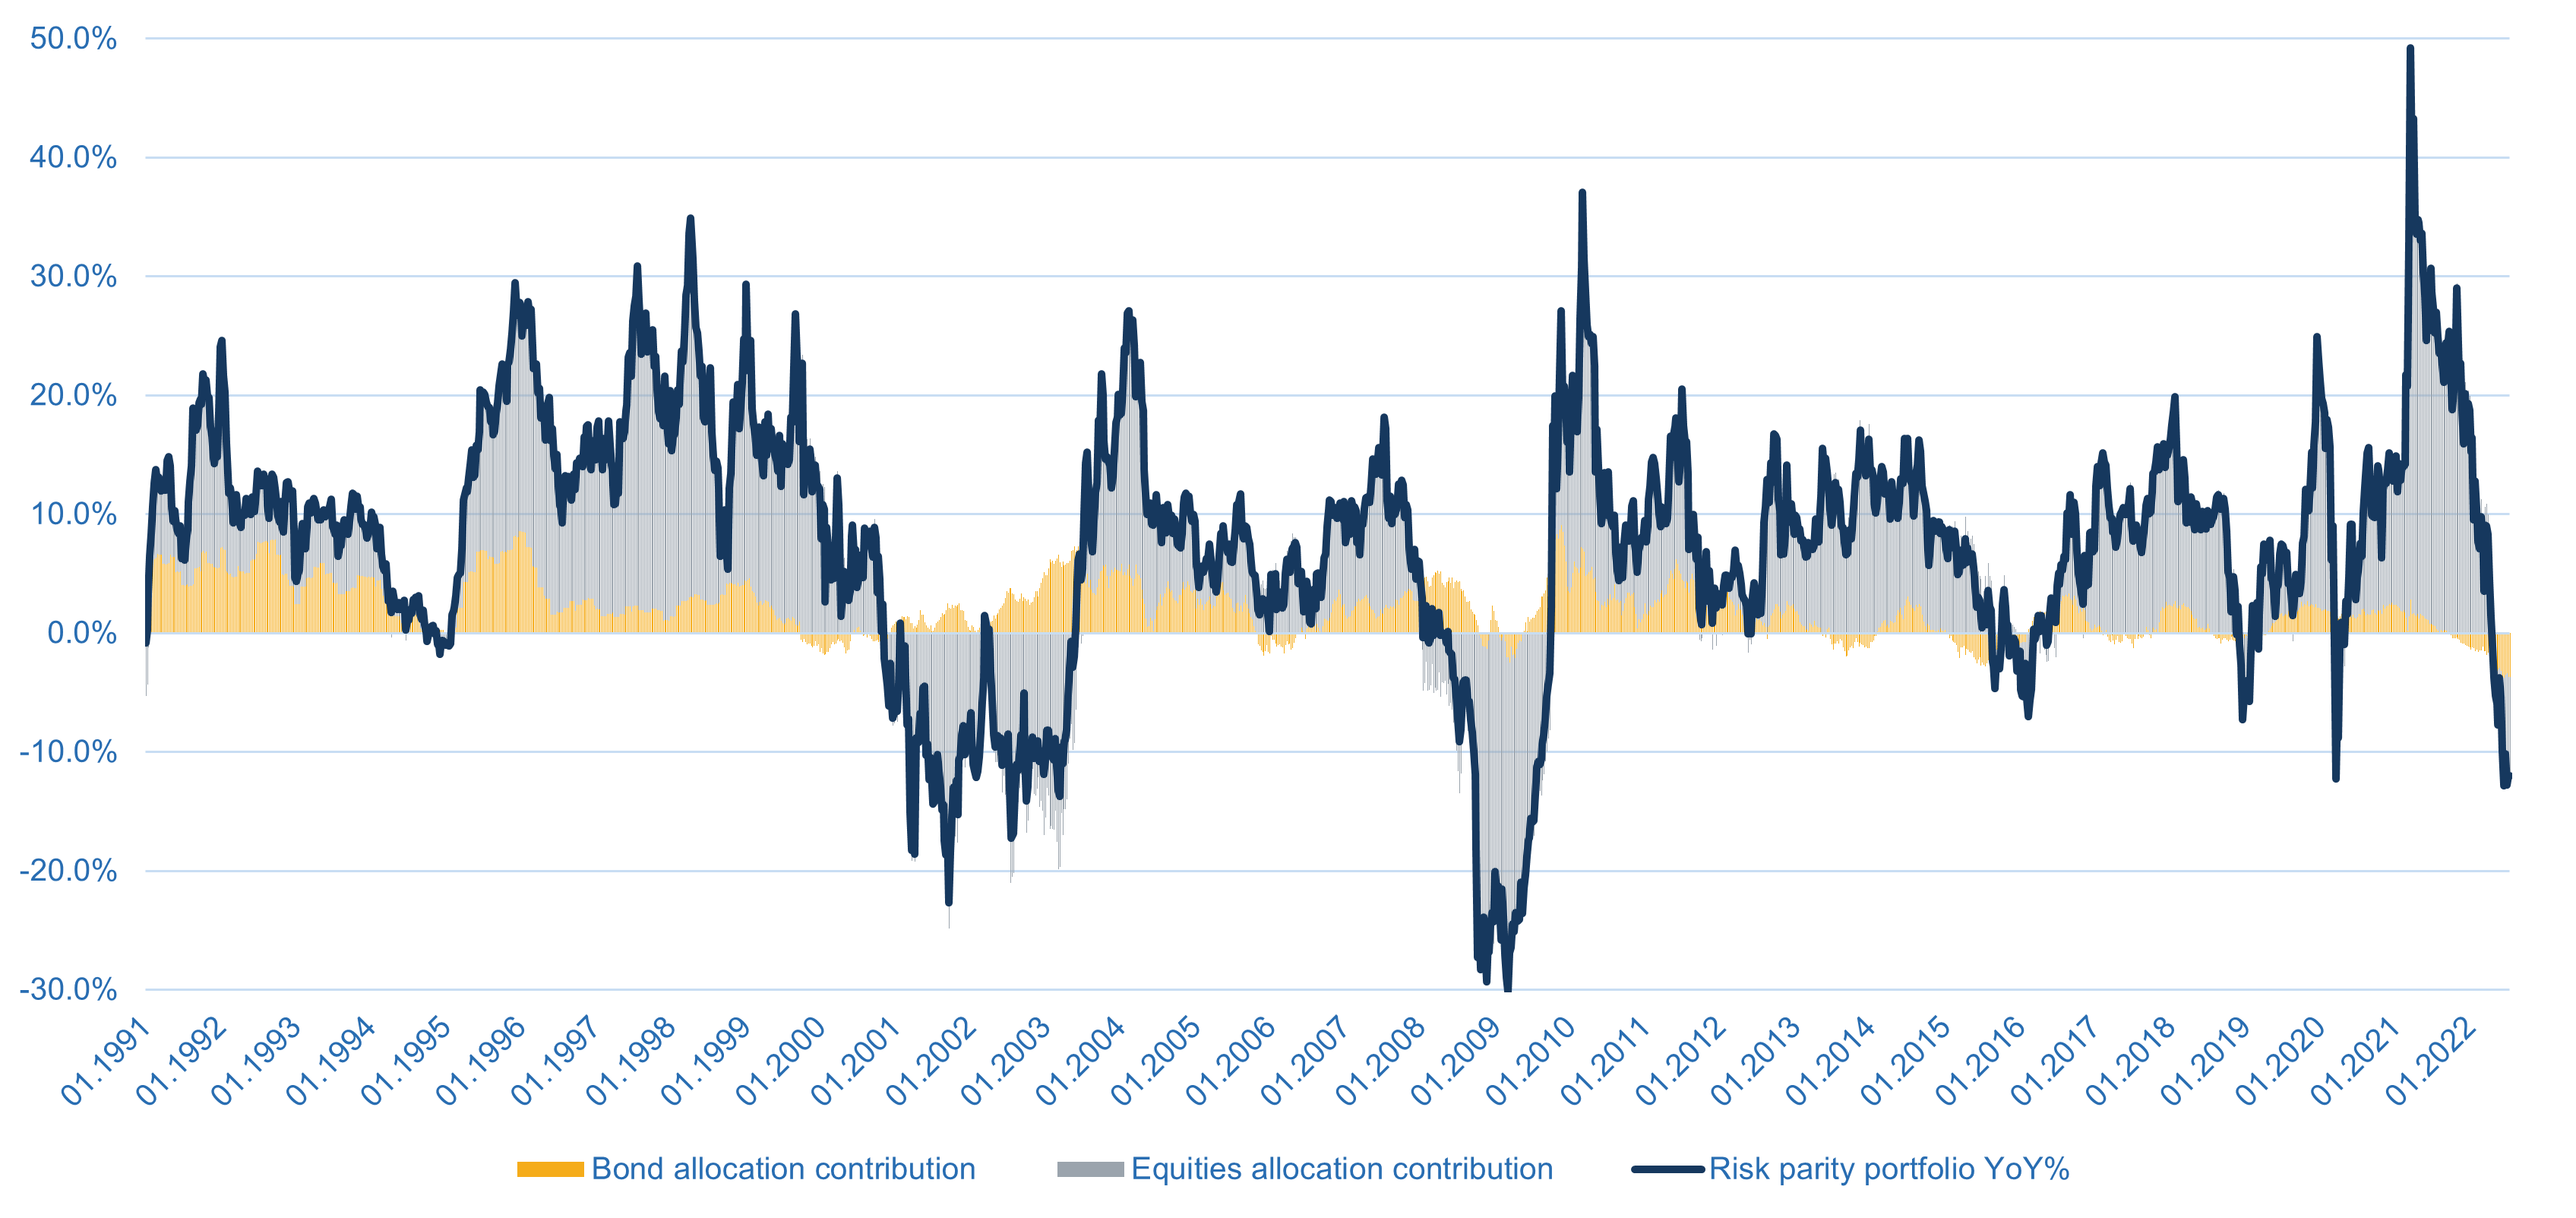
An Herausforderungen für Anleger hat es in diesem Jahr nicht gemangelt. Die bei Anlegern beliebte Risk-Parity-Strategie für die Asset Allocation, die vor allem von ausschliesslich an den öffentlichen Märkten tätigen Investoren eingesetzt wird, sieht eine Allokation von 60% in Aktien und 40% in Anleihen vor. Wie Abbildung 1 zeigt, hat diese Strategie einen schweren Rückschlag erlitten. Ihre Performance gegenüber dem Vorjahr entspricht jener ausgeprägter «Risk-off»-Jahre. Der Rückgang der Aktienmärkte, gemessen am S&P500, ist zwar noch nicht so tief wie bei anderen Ausverkäufen. Das eigentliche Problem besteht jedoch darin, dass Anleihen, die in Zeiten von Turbulenzen an den Aktienmärkten ein Gegengewicht bilden sollten, im Vergleich zu ihrer historischen Volatilität offenbar einen noch breiteren Einbruch verzeichnet haben. Für einige Anleihenindizes ist 2022 (seit Jahresbeginn) das schwächste Jahr seit Beginn der Aufzeichnungen. Gegenüber dem Vorjahr liegt das Risk-Parity-Portfolio 12% im Minus, wobei Anleihen mit 3.7% und Aktien mit 8.3% negativ beitrugen.
Abbildung 1: Renditen des Risk-Parity-Portfolios gegenüber Vorjahr
Quelle: Bloomberg, Macro Real Estate AG
Strukturelle Verschiebungen und Beschleuniger im Inflationsumfeld
Die Inflation steht im Zentrum der aktuellen Marktkorrekturen. Wir sind der Ansicht, dass sich die Inflationstreiber in den letzten Jahren verschoben haben und dass diese Verschiebung durch zwei Schlüsselereignisse beschleunigt wurde: Covid-19 und den Krieg in der Ukraine.
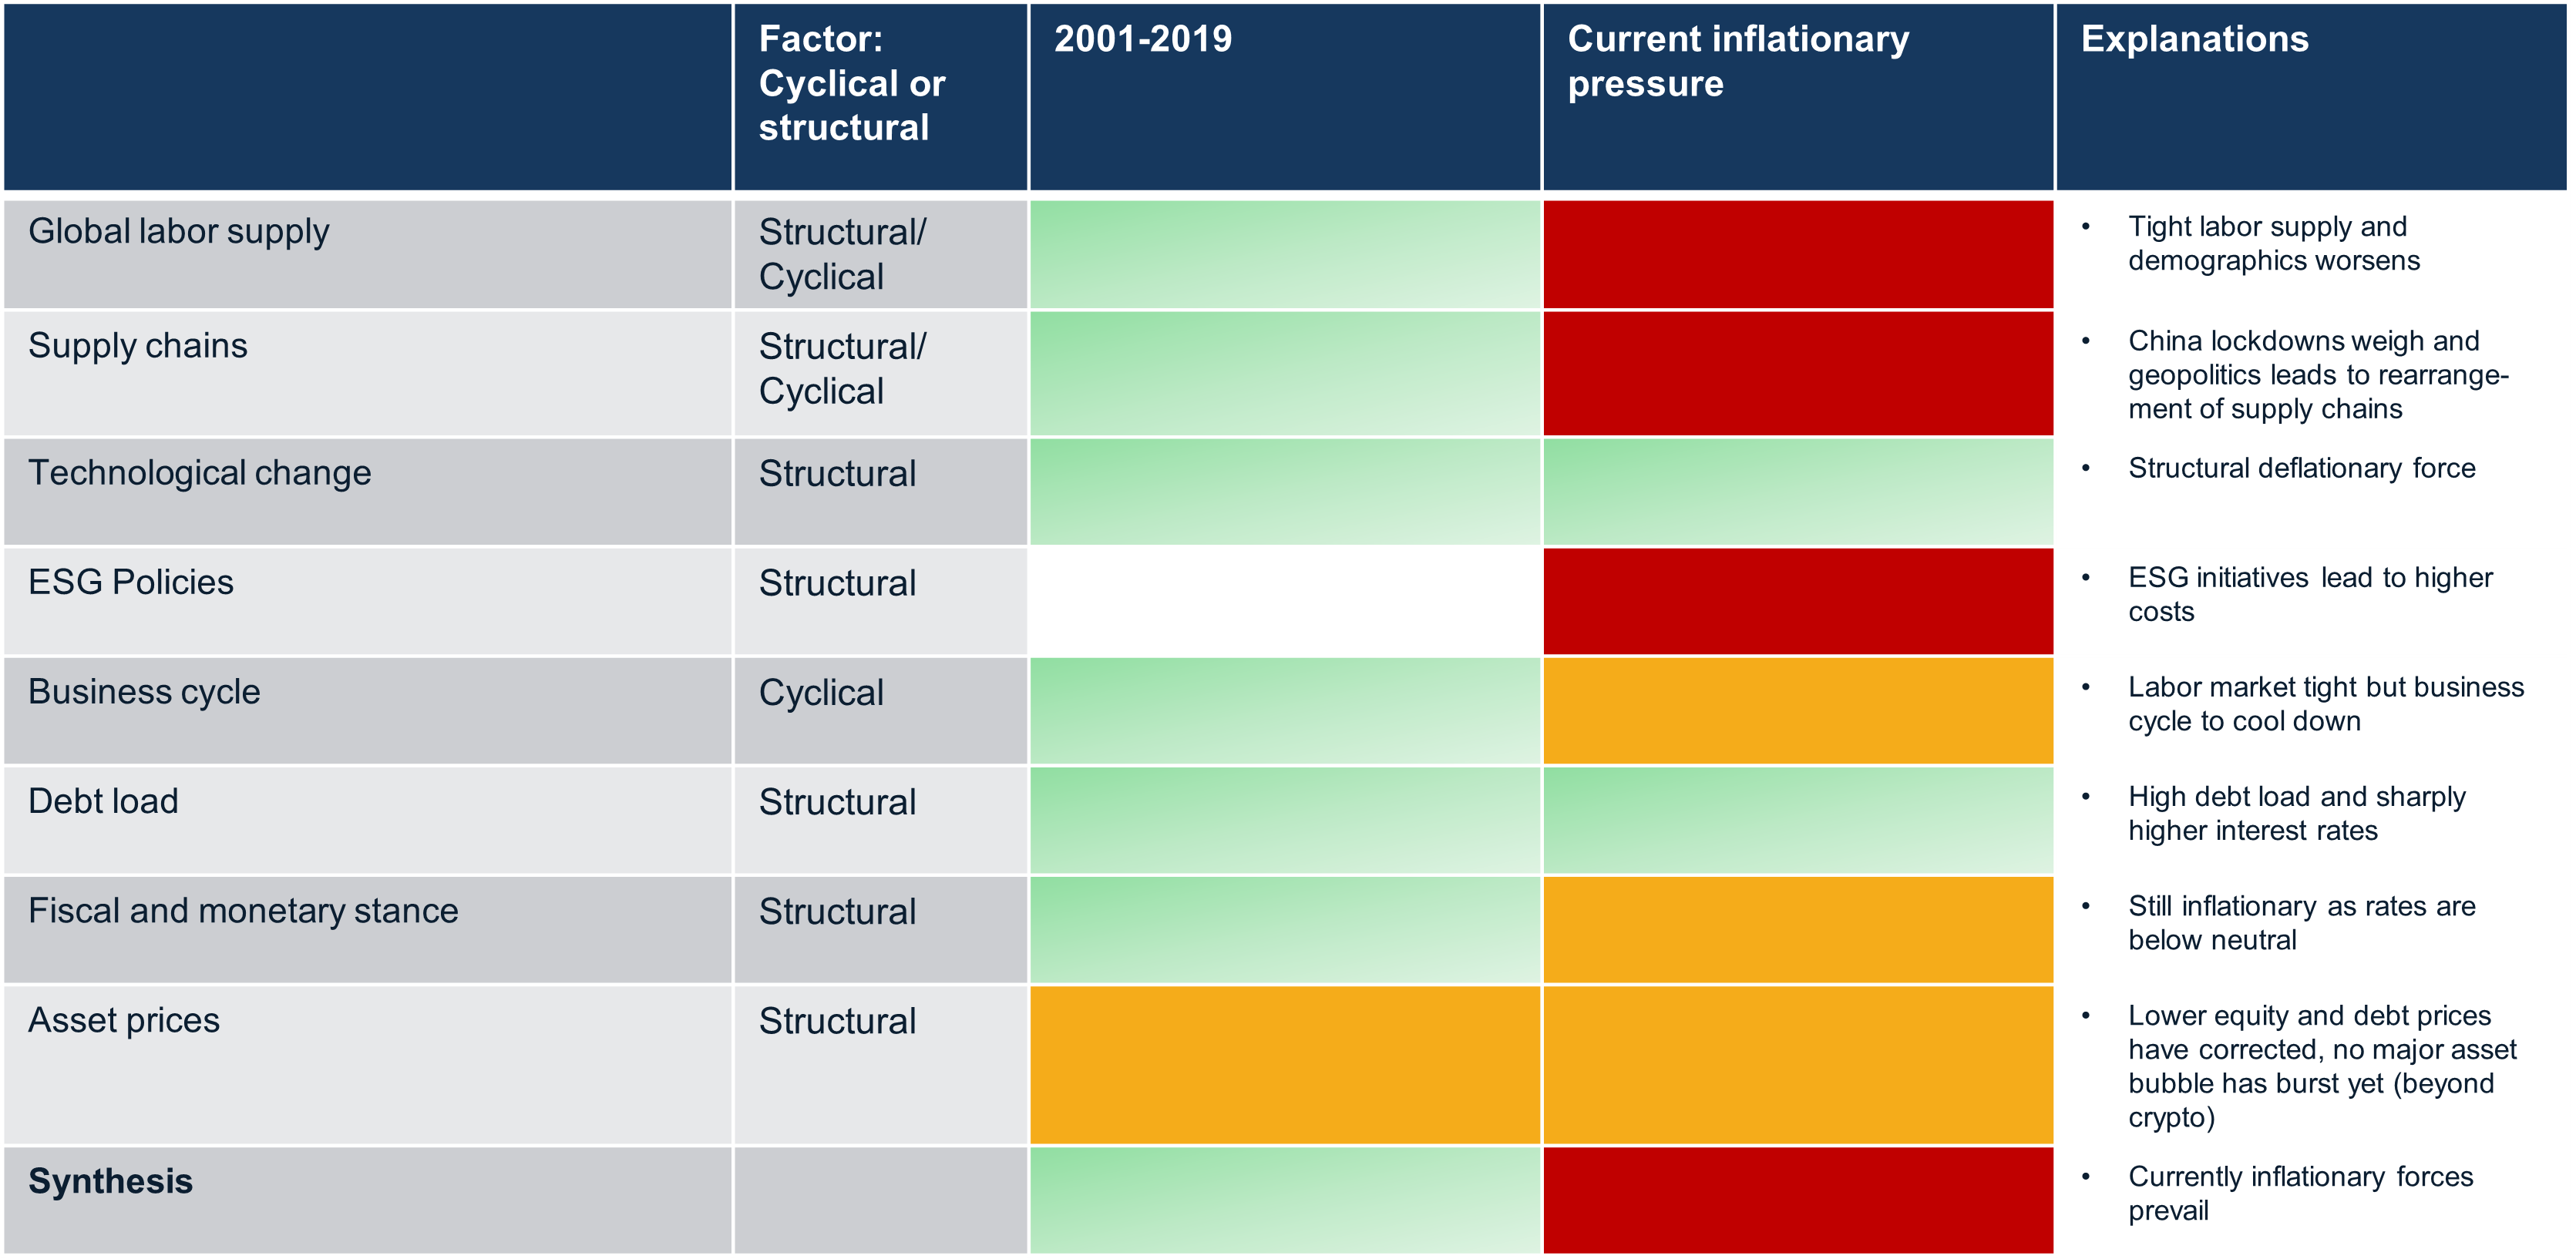
Abbildung 2 fasst die Inflationstreiber zusammen. In den letzten zwei Jahrzehnten hat eine Vielzahl von Faktoren ein Umfeld tiefer Inflation und tiefer Zinsen geschaffen. Der Beitritt Chinas zur WTO im Jahr 2001 hatte in Verbindung mit dem Globalisierungstrend den Vorteil, dass Unternehmen auf ein nahezu unerschöpfliches Reservoir an günstigen Arbeitskräften zurückgreifen konnten. Mit dem technologischen Fortschritt wurden Lieferketten global aufgebaut, was kaum Inflationsdruck mit sich brachte. Zudem setzten die globale Finanzkrise, die Eurokrise und die anschliessende fiskalische Sparpolitik weitere deflationäre Kräfte frei, die in Europa zu einem Negativzinsumfeld führten.
Einige der zugrunde liegenden Kräfte haben jedoch bereits vor einigen Jahren zu drehen begonnen. Den demografischen Wandel und die zunehmende Bedeutung der Geopolitik sehen wir als die beiden wichtigsten strukturellen Treiber, die sich von disinflationären zu inflationären Faktoren gewandelt haben.
Abbildung 2: Zyklische und strukturelle Inflationstreiber
Quelle: Macro Real Estate AG
Da die Globalisierung auch Verlierer hervorbrachte und der rasante Aufstieg Chinas in der westlichen Welt zunehmend als Bedrohung wahrgenommen wurde, kam es zu einer populistischen Gegenbewegung. Aus der Globalisierung wurde, was The Economist als «Slowbalisation» bezeichnete. Die Zölle auf den internationalen Handel während der Amtszeit Trumps waren eines der ersten Anzeichen für einen Kurswechsel. Zudem wandelt sich die Demografie allmählich von einem deflationären zu einem inflationären Treiber. Während im Westen die Babyboomer in den Ruhestand zu treten begannen, verlangsamte sich zugleich das Wachstum des chinesischen Arbeitskräfteangebots. In den zwei Jahren seit dem Ausbruch von Covid-19 war die Weltwirtschaft mit zahlreichen Störungen der Lieferketten und Verwerfungen an den Arbeitsmärkten konfrontiert. Der wohl inflationärste Einzelfaktor war die US-Fiskalpolitik. Die USA begegneten Covid-19 mit einem enormen fiskalischen Impuls von 13% des BIP, begleitet von einer behutsamen geldpolitischen Lockerung. Auch Europa schlug nach mehr als einem Jahrzehnt sehr lockerer Geldpolitik den Weg einer expansiven Fiskal- und Geldpolitik ein.
Die Weltwirtschaft befand sich somit bereits auf dem Pfad strukturell höherer Inflation, als die russische Invasion in der Ukraine weitere Störungen der Lieferketten auslöste, insbesondere bei Nahrungsmitteln und Energie.
Zinsschocks und Angst vor Stagflation
Die meisten Zentralbanken der Industrieländer stuften den Inflationsdruck zunächst als vorübergehend ein und setzten ihre expansive Geldpolitik während des gesamten Jahres 2021 fort. Ende 2021/Anfang 2022 erkannten sie, dass sie der Entwicklung weit hinterherhinkten. Daraufhin begannen sie, die Zinsen zu normalisieren. Auch die langfristigen Swapsätze und Anleihenrenditen reagierten heftig und stiegen innert kurzer Zeit um 150 bis 200 Basispunkte. Die Fed hat seit Jahresbeginn bereits um 250 Bp. gestrafft, und der Markt erwartet weitere Zinserhöhungen. Auch die Zentralbanken vom asiatisch-pazifischen Raum bis nach Europa befinden sich auf demselben Pfad einer raschen Straffung.
Die raschen Zinserhöhungen wirkten wie ein Schock auf die Finanzmärkte. Neben den Verlusten an den Aktienmärkten und den höheren Anleihenrenditen steigen auch die Kreditrisikoprämien. Der steile Anstieg der Finanzierungskosten und der Entzug von Liquidität schaden in der Regel dem Wirtschaftswachstum. Die Rezessionswahrscheinlichkeiten für die USA und Europa haben zugenommen. Einige Marktteilnehmer befürchten gar eine Stagflation wie in den 1970er Jahren.
Kotierte Indikatoren für die Gesundheits- und Biotechmärkte
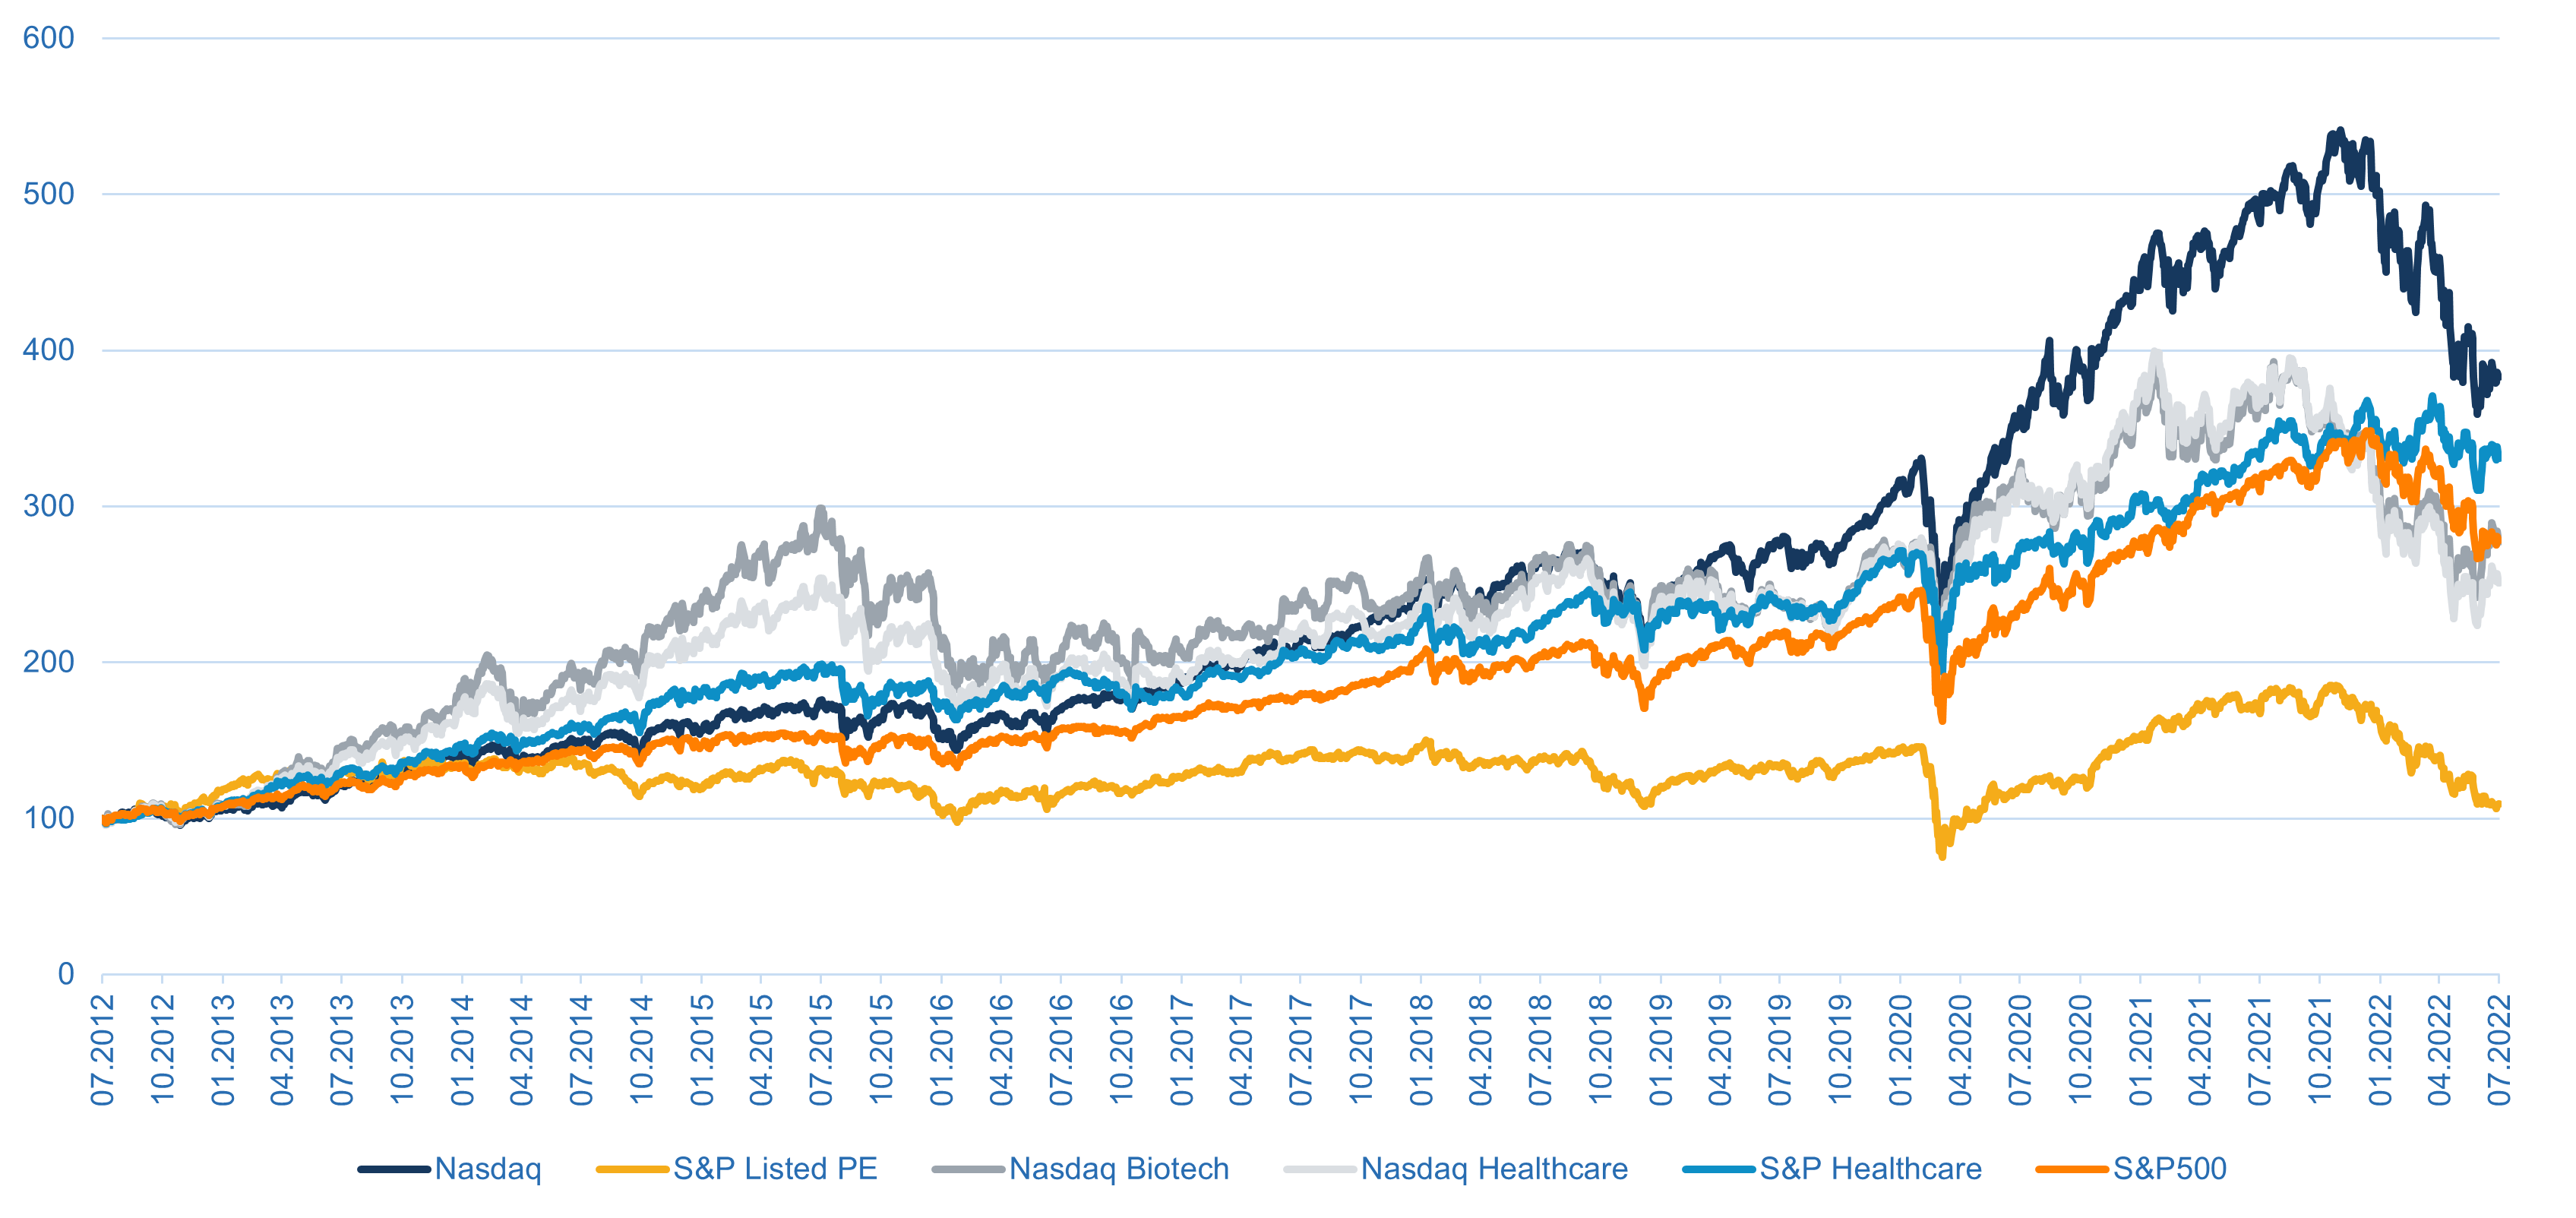
Betrachtet man einige kotierte Indikatoren für die Gesundheits- und Biotechmärkte genauer, hat sich das Umfeld deutlich verschlechtert. Wie Abbildung 3 zeigt, waren insbesondere wachstumsorientierte Anlagen wie der Nasdaq oder der Nasdaq Biotech stärker betroffen, während sich der S&P500 und der defensivere S&P 500 Healthcare Index relativ besser entwickelt haben. Die stärkste Korrektur verzeichnet der Index für kotiertes Private Equity, der seit seinem Höchststand im November 2021 um 40% gefallen ist, doch auch der Nasdaq-Healthcare-Index liegt seither 30% im Minus.
Abbildung 3: Indizes kotierter Aktien
Quelle: Bloomberg, Macro Real Estate AG
Grundsätzlich werden Unternehmen, die auf Finanzierungen angewiesen sind und keine regelmässigen Cashflows erzielen, in diesem Umfeld stärker gefordert sein, da sich die Finanzierung verteuert hat. Zudem belastet das schwierigere wirtschaftliche Umfeld die Nachfrageaussichten. Dennoch gibt es Chancen, insbesondere im Gesundheitswesen, wo ein Teil der Nachfrage nicht zyklisch ist, sondern von strukturellen Trends getrieben wird, etwa von den Auswirkungen der Alterung auf die Gesundheitssysteme, der zunehmenden Konsumentenorientierung im Gesundheitswesen und der Digitalisierung.
Privatmärkte: J-Kurven und Unterschiede zwischen Einstiegs- und Exit-Umfeld
Für Private-Equity-Investoren und Investment Manager, die in den Private-Equity-Märkten des Gesundheitswesens tätig sind, stellt sich die Frage, wie sich das veränderte Finanzumfeld auf die Erreichbarkeit der angestrebten Renditen auswirkt. Einige Investoren und Manager, die in den letzten drei Jahren zu überhöhten, auf tiefen Zinsen basierenden Bewertungen investiert haben und auf einen Exit in einem günstigen Marktumfeld hofften, haben eindeutig einen schweren Rückschlag erlitten. Wir gehen davon aus, dass jene Vintages, die einen Exit in den Jahren 2022 und 2023 planten, nun negativ betroffen sind. Die Schwäche der öffentlichen Märkte zeigt, dass Exits nun zu tieferen Multiplikatoren bewertet werden. Manche IPOs finden gar nicht statt, und das Tempo hat sich insgesamt stark verlangsamt.
Für manche Portfoliounternehmen, die Mittel zur Finanzierung ihrer Geschäftsideen suchen, ist die Lage deutlich schwieriger geworden. Mit den höheren Zinsen sind die Kosten der Fremdfinanzierung stark gestiegen. Auch Eigenkapital ist nicht mehr so leicht verfügbar, da einige der «Touristen-Investoren», die im Healthcare-Private-Equity auf schnelle Renditen aus waren, nun entmutigt sind und den Sektor verlassen haben.
Private Investoren, die es mit der Finanzierung von Innovation ernst meinen, verfolgen einen längerfristigen Ansatz. Bekanntlich verläuft zwischen Investition und Exit eine J-Kurve über 3 bis 7 Jahre, die umso länger und tiefer ausfällt, je früher investiert wird. Deshalb sind wir der Ansicht, dass das, was derzeit als ungünstiges Umfeld für Exits gilt, umgekehrt ein im Vergleich zu den letzten Jahren deutlich risikoärmeres Umfeld für die Investition von Kapital darstellt. Der geringere Wettbewerb mit anderen PE-/VC-Investoren bedeutet, dass die Verhandlungsmacht wieder stärker auf der Seite der Investoren liegt. Transaktionen lassen sich nun deutlich besser strukturieren. Die Geschichte hat zudem gezeigt, dass Investitionen in schwächeren Jahren die höchsten IRRs erzielen können. Wir erwarten zwar, dass die Bewertungen an den Privatmärkten weiter nach unten korrigiert werden, Venture Capital ist jedoch, insbesondere in früheren Phasen, vergleichsweise gut abgefedert, da einige Bereiche weiterhin substanziell wachsen werden.
Venture Capital führt die Performance im Private Capital an
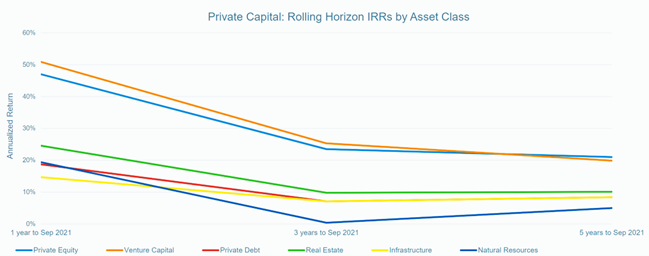
Innerhalb von Private Capital (hier als Oberbegriff für die Anlageklasse verwendet, die Private Equity, Venture Capital, Private Debt, Immobilien, Infrastruktur und natürliche Ressourcen umfasst) weist Venture Capital derzeit die beste Performance auf. Da für Gründer in der Frühphase die Quellen neuen Kapitals versiegen, könnte Private Debt Auftrieb erhalten, getragen vom Wachstum von Venture Debt als Finanzierungsoption.
Abbildung 4: IRRs über rollierende Zeithorizonte nach Anlageklasse
Quelle: Preqin Pro, Karaktero
Europäisches Venture Capital überholt die USA und Asien
Gemäss dem Q2 2022 Venture Report von PitchBook erreichte das Transaktionsvolumen bei Start-ups in den USA rund 40% und in Asien rund 30% des Niveaus von 2021. Im Gegensatz dazu hat das in europäische Start-ups investierte Kapital bereits mehr als 50% des Vorjahrestotals erreicht und dürfte gemäss Prognosen zum zweiten Mal in Folge die Marke von EUR 100 Mrd. übertreffen.
Auch wenn sich die Auswirkungen des veränderten makroökonomischen Umfelds noch nicht vollständig gezeigt haben, deutet das erste Halbjahr 2022 darauf hin, dass sich die Venture-Capital-Transaktionstätigkeit in Europa besser entwickeln könnte als in den USA und in Asien.
Wie Investoren und Start-ups auf den Abschwung reagieren
Die an den öffentlichen Märkten beobachteten Abwertungen sind inzwischen auch an den privaten Kapitalmärkten angekommen, und zwar nicht nur in der Spät- und Wachstumsphase. Obwohl Unternehmen in der Frühphase wahrscheinlich noch mehrere Jahre von einem Exit entfernt sind, sind die Bewertungen in dieser Phase mit einer gewissen Verzögerung teilweise ebenfalls dem Abwärtsdruck des Marktes ausgesetzt.
Der Preisdruck spiegelt sich in den sich wandelnden Anforderungen an Seed- und Series-A-Finanzierungen wider. Die Erwartungen an den Annual Recurring Revenue von Start-ups, die eine Series A aufnehmen, sind deutlich gestiegen. Unternehmen in der Frühphase werden daher den Gürtel enger schnallen müssen, um ihre nächste Finanzierungsrunde zu erreichen, was in der Zwischenzeit Extension Rounds erzwingt.
Parallel dazu stehen VC-Investoren, deren Bewertungen nicht mehr mit dem heutigen Markt vereinbar sind, vor schwierigen Entscheidungen. Im Unterschied zum Abschwung von 2008-2009 befinden wir uns jedoch in einem reiferen Markt mit historisch hohen Beständen an investierbarem Kapital. Viele bewerten ihre Start-ups neu und erhöhen gleichzeitig ihr Engagement in Portfoliounternehmen, von denen sie besonders überzeugt sind.
Im Gegensatz zu den zahlreichen Neueinsteigern, die in den letzten Jahren einen Abstecher in die Privatmärkte gemacht haben, ziehen das Wachstumspotenzial und die relative Widerstandsfähigkeit Europas nun Investoren mit fundierter Branchenerfahrung an. Diese strategischen Investoren haben die Geduld und die Erfahrung, den Sturm zu überstehen. Doch welche Bereiche erweisen sich als am robustesten? Wir sind überzeugt, dass Branchen, die für strukturelle Veränderungen gut positioniert sind, Investoren mit tiefem Sektorwissen anziehen und daher gute Voraussetzungen haben, zu florieren.
Gesundheitswesen: Wo positioniert man sich in dieser defensiven Branche? Im Fokus: technologiegestütztes Gesundheitswesen
Digital-Health-Unternehmen entwickeln Hardware- und Softwarelösungen, die Einzelpersonen, Pflegende und Gesundheitssysteme dabei unterstützen, über traditionelle analoge Methoden hinaus Erkenntnisse zu gewinnen sowie Gesundheitsthemen zu verfolgen und zu kommunizieren. Dieses Segment hat sich in die Reihe der traditionellen Gesundheitsbranchen eingereiht, wobei die Digitalisierung durch die Covid-19-Pandemie weltweit ihren stärksten Schub erhielt. Regulierungsbehörden, Versicherer und Pharmaunternehmen, die solchen Technologien noch vor wenigen Jahren eher zurückhaltend gegenüberstanden, haben deren Entwicklung in Lichtgeschwindigkeit unterstützt und vorangetrieben, namentlich die Fernbetreuung und -überwachung von Patientinnen und Patienten über zahlreiche therapeutische Indikationen hinweg. Dennoch besteht weiterhin ein enormer ungedeckter Bedarf, den Digital Health nach unserer Überzeugung wie kaum ein anderer Bereich substanziell decken kann. Eine dieses Jahr im British Medical Journal veröffentlichte Studie verzeichnete eine Rekordzahl an Überweisungen an Dienste für psychische Gesundheit. Tatsächlich stehen psychische und neurologische Erkrankungen, die früher stigmatisiert waren, nun im Fokus digitaler Ansätze. Entsprechend passen Regulierungsbehörden weltweit ihre Rahmenbedingungen und Vergütungssysteme laufend an, um Monitoring und Behandlungen im Bereich Digital Health zu ermöglichen.
Die Centers for Medicare and Medicaid Services (CMS), die US-Bundesbehörde, die gemeinsam mit den Bundesstaaten Medicaid verwaltet sowie Medicare und das Children’s Health Insurance Program betreut, haben unter anderem 2022 neue Vergütungscodes für die virtuelle Patientenüberwachung in den Gebührenkatalog von Medicare aufgenommen. Dies signalisiert, dass Digital-Health-Technologien weiter in die Gesundheitssysteme vordringen.
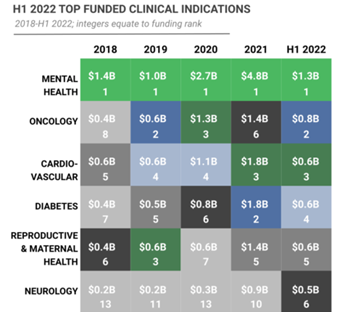
Die Venture-Finanzierungen im Bereich Digital Health spiegeln diese Nachfrage wider: Start-ups mit Fokus auf psychische Erkrankungen erhalten innerhalb dieses Segments die höchsten Finanzierungen (siehe Abbildung unten). Angesichts einer Rekordzahl von Burnouts am Arbeitsplatz, einer Krise der psychischen Gesundheit in der Bevölkerung, der zunehmenden Konsumentenorientierung im Gesundheitswesen und des finanziellen Drucks auf die öffentlichen Gesundheitssysteme erwarten wir, dass die Transaktionstätigkeit in diesem Bereich anhält, wenn auch in einem normalisierten Tempo wie vor 2021. Skalierbare Lösungen, die ungedeckte Bedürfnisse im Bereich der psychischen Gesundheit adressieren (z.B. Depressionen und Angststörungen), sowie Lösungen aus dem jungen Segment Digital Neurology (z.B. ADHS, MS und PTBS) sind besonders interessante aufstrebende Bereiche innerhalb von Digital Health.
Abbildung 5: Klinische Indikationen mit den höchsten Finanzierungen im H1 2022
Quelle: Rock Health, Karaktero
Als Reaktion auf das rasche Wachstum dieses Segments traten branchenfremde Investoren und Technologieunternehmen auf den Plan, die häufig eine Wachstumsmentalität nach dem Motto «move fast and break things» förderten. Ein weiterer Nebeneffekt war, dass Start-ups in den Markt eintraten, die mit den gesundheitlichen Auswirkungen nicht vertraut waren, sei es aus Sicht der Patienten, der Pflegenden oder der Gesundheitspolitik. Spezialisierte Healthcare-Investoren, welche die stark regulierte Natur der Gesundheitsökosysteme verstehen, beurteilen können, ob Start-ups die regulatorischen Vorgaben weiterhin erfüllen, und den Mehrwert für Exit-Strategien innerhalb dieses Ökosystems erkennen, werden nach unserer Einschätzung besser abschneiden als Generalisten. Von zentraler Bedeutung für ein nachhaltiges Wachstum dieser Branche sind zudem die ethischen Fragen rund um die Nutzung von Patientendaten sowie die Datensicherheit. Big Tech wird für die Entwicklung der Branche weiterhin eine entscheidende Rolle spielen.
Ein weiterer Bereich im Gesundheitswesen, den wir als attraktiv erachten, ist das medizinische Biomanufacturing. Wir alle wurden Zeugen der Verwundbarkeit der globalen Gesundheit, die teilweise durch fehlende Produktionskapazitäten für Impfstoffe offengelegt wurde. Europa bietet aufgrund der Kapazitätsengpässe grösserer Pharmaunternehmen attraktive Möglichkeiten für die Konsolidierung und das Wachstum dieser Branche.
Bemerkenswert ist, dass das US-BIP für das 2. Quartal am 28. Juli veröffentlicht wird und weitere Erkenntnisse zum Wachstum liefern dürfte. Wir verfolgen jedenfalls eine langfristige Sicht und erwarten, dass die Private-Capital-Anlageklassen (PE und VC) weiterhin Alpha generieren werden. Um die attraktiveren Wege über die verschiedenen Segmente hinweg zu finden, braucht es jedoch Fondsmanager mit Branchenexpertise, die in diesem unberechenbaren makroökonomischen Umfeld aufkommende Durchbruchstrends herausfiltern können.
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.