
Dieselben Gebäude, zwei Preise

Letzten Freitag, am 13. November, habe ich an einem Frühstücks-Roundtable mit EPRA zu kotierten Immobilien weltweit gesprochen, an dem nur geladene Gäste teilnahmen. Der grösste Teil des Morgens drehte sich um die kotierten Märkte selbst, also habe ich die Frage aus Sicht der Anleger betrachtet: Wenn Sie bereits über Fonds oder direkt in Immobilien investiert sind, was gewinnen Sie, wenn Sie zusätzlich kotierte Immobilien halten, was kostet Sie das, und wie sollte sich die Gewichtung über den Zyklus verändern? Die Präsentation können Sie am Ende dieses Beitrags herunterladen.
Dieselben Gebäude, zwei Preise
Eine kotierte Immobiliengesellschaft und ein nicht kotierter Fonds besitzen die gleiche Art von Gebäuden, doch die Börse bewertet die Gesellschaft jeden Tag, während ein Schätzungsexperte die Liegenschaften des Fonds einmal pro Quartal oder einmal pro Jahr bewertet. Es braucht Zeit, Immobilien zu handeln und zu bewerten, aber die Börse wartet nicht. Ein Disagio zum Nettoinventarwert (NAV) ist für kotierte europäische Immobilien der Normalzustand (der Durchschnitt seit 1989 liegt gemäss Daten von EPRA bei 15.1%), doch es erreichte im November 2008 48.9% und im September 2022 46.1%, in beiden Fällen bevor die Schätzer die Liegenschaften abgewertet hatten. Die Aktien von SEGRO beispielsweise fielen im ersten Halbjahr 2022 um 32.0%, während der ausgewiesene NAV um 9.8% stieg. Der NAV folgte erst im zweiten Halbjahr, mit einem Rückgang um 22.7%.
Über längere Zeiträume bewegen sich die beiden Wege jedoch weitgehend gemeinsam. Mit US-Daten von 1984 bis 2023 findet Norges Bank Investment Management eine Korrelation zwischen kotierten und nicht kotierten Immobilien von 0.39 über ein Quartal und von 0.73 über fünf Jahre, während die Korrelation kotierter Immobilien mit Aktien von 0.66 auf 0.27 sinkt. Für Anleger mit einem Horizont von fünf Jahren oder mehr sehen sich die beiden Wege zunehmend ähnlich. Für alle, die vierteljährlich berichten, nicht.
Quelle: EPRA, Macro Real Estate (Präsentation, Folie 3)
Der Preis der Liquidität ist die Volatilität
Der Preis des kotierten Wegs ist natürlich die Volatilität. Eine Studie der University of Reading für EPRA beziffert die Standardabweichung der vierteljährlichen Gesamtrenditen in Europa von 2008 bis 2024 auf 10.8% für kotierte Immobilien, gegenüber 2.0% für nicht kotierte Fonds. Ein Teil dieser Ruhe geht auf die Glättung durch die Bewertungen zurück, doch selbst wenn diese herausgerechnet wird (5.1% für die Fonds), sind kotierte Immobilien etwa doppelt so volatil, teilweise wegen der Verschuldung: Die Belehnungsquote (Loan-to-Value) gemäss EPRA lag Ende 2025 bei 38.7%, gegenüber einer Fremdkapitalquote der Fonds von 24.6% gemäss INREV. Der europäische Immobilien-ETF, den wir in der Präsentation verwenden, verlor 2022 37.2%.
Es kommt auf Zugang und Timing an
Ich behaupte nicht, dass kotierte Immobilien besser abschneiden als private, oder dass das Halten beider Wege langfristig viel Diversifikation bringt. Das erste Argument ist der Zugang. Viele Anleger sehen, welchen Sektor die Wirtschaft vorantreibt, aber rechtzeitig Kapital darin zu investieren, ist schwieriger. Der Marktwert der kotierten Gesundheitsimmobilien-Gesellschaften in den USA und Europa stieg von USD 105 Mrd. im Januar 2024 auf USD 280 Mrd. im August 2026, einschliesslich neuer Aktien und Übernahmen (zwei Drittel des Anstiegs entfallen allein auf Welltower, doch auch der Rest des Korbs hat sich verdoppelt), und der wichtigste Treiber ist die Demografie. Über den kotierten Markt kann ein Anleger dieses Engagement innerhalb von Tagen aufbauen, während der Aufbau einer privaten Plattform Jahre dauert, und die kotierte Position zeigt jedes Quartal, wie der Sektor auf die Konjunktur und die Zinsen reagiert, bevor Kapital für zehn Jahre gebunden wird. Der kotierte Markt ist allerdings, das sei hinzugefügt, nicht immer zuerst da: In der europäischen Logistik sind die nicht kotierten Fonds weiter gegangen als die kotierten Gesellschaften, wie EPRA und INREV zeigen.
Das zweite Argument ist das Timing. Wir haben das Disagio zum NAV gemäss EPRA an jedem Monatsende seit Februar 2006 genommen und die Gesamtrendite kotierter europäischer Immobilien über die folgenden drei Jahre betrachtet. Lag das Disagio zu Beginn über 30%, betrug die durchschnittliche Rendite 10.6% pro Jahr, gegenüber 1.1%, wenn die Aktien mit einem Disagio von weniger als 10% oder mit einem Agio gehandelt wurden. Die Vorbehalte sind jedoch wichtig: Ein Disagio von mehr als 30% kam nur in 33 von 214 Monaten vor, in drei Episoden, die Dreijahresfenster überlappen sich, und die Klassen dazwischen unterscheiden sich kaum, das Signal liegt also nur in den Extremen. Nareit findet in den USA ein ähnliches Muster: In 11 Episoden seit 1978 erzielten REITs in den vier Quartalen nach dem Tiefpunkt ihrer Performance im Vergleich zu privaten Core-Fonds durchschnittlich 36.4%, die Fonds dagegen 5.1%.
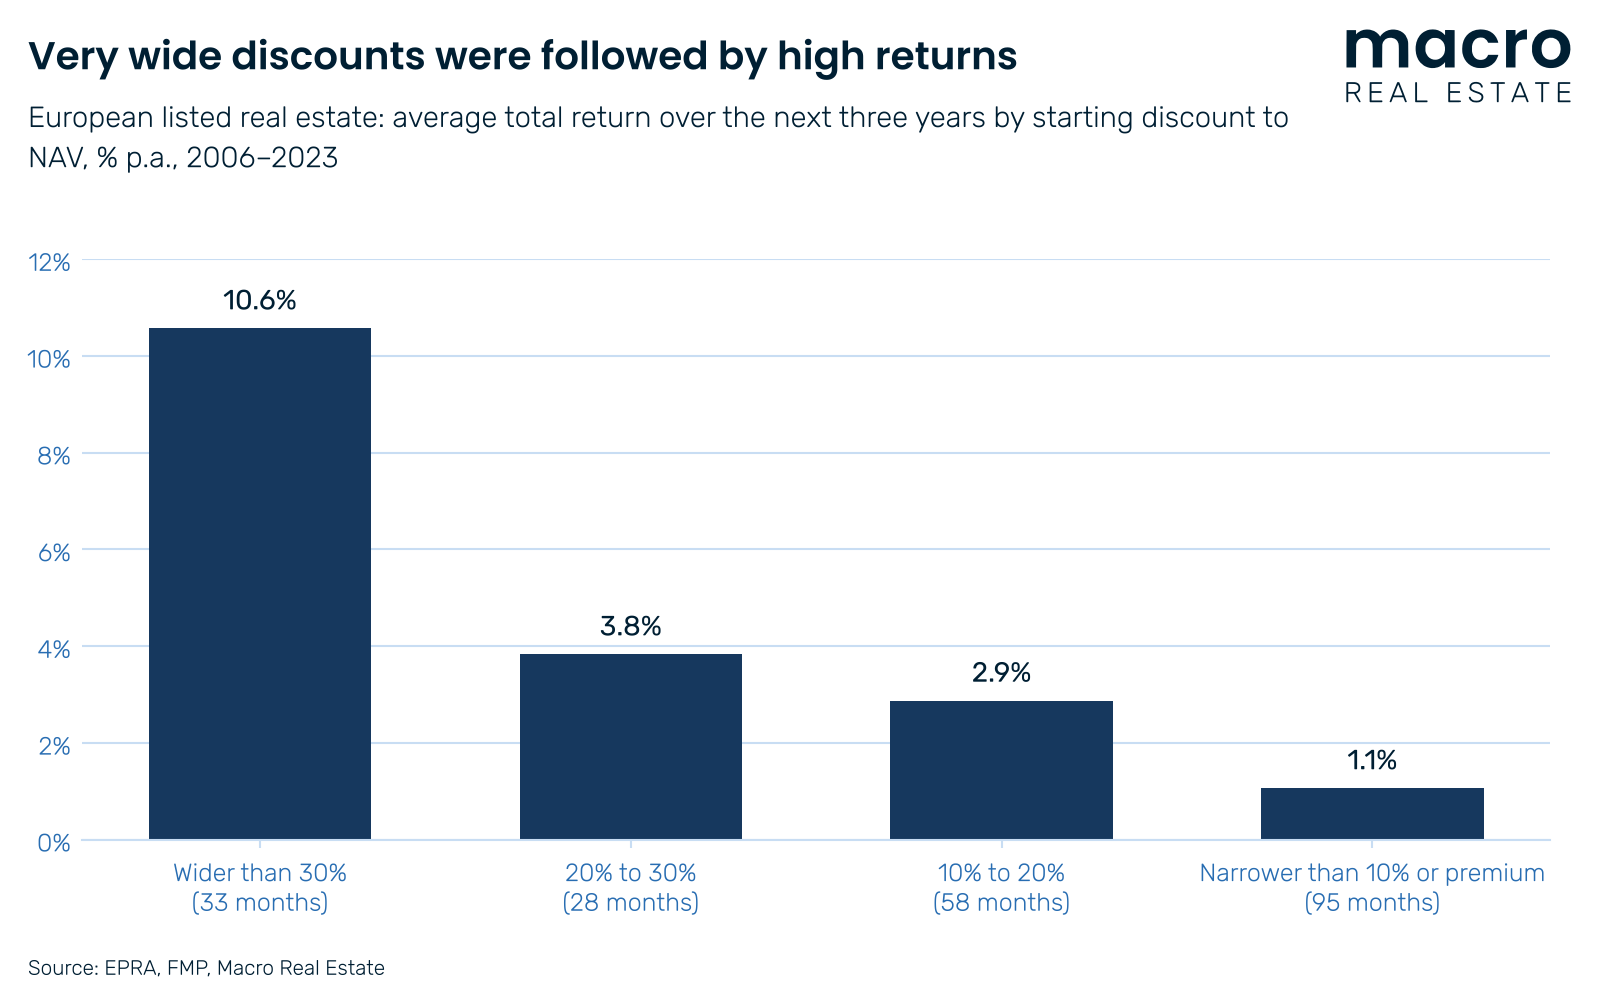
Quelle: EPRA, FMP, Macro Real Estate (Präsentation, Folie 10)
Wo stehen wir heute?
Hier ist Vorsicht geboten, denn Europa bietet heute nicht das klare Bild eines frühen Zyklus wie 2009. Das Disagio zum NAV lag Ende August bei 32.6%, mehr als doppelt so hoch wie im langjährigen Durchschnitt, was für einen Ausbau spricht. Die EZB hat ihren Hauptrefinanzierungssatz in diesem Jahr jedoch zweimal angehoben, auf 2.65%, und im Oktober auf diesem Niveau belassen, was für Abwarten spricht. Bei einer Belehnungsquote von 38.7% entspricht ein Disagio von 32.6% auf den Aktien einem Abschlag von rund 20% auf den Liegenschaften, und dieser kann sich über steigende Aktienkurse oder über tiefere Bewertungen schliessen. Bei deutschen Wohnimmobilien und bei Büros dürfte ein Teil davon auf Letzteres entfallen, und genau das zeigt auch unser Fair-Market-Value-Modell (Details auf Anfrage). Festhalten lässt sich, dass Anleger, die heute europäische Immobilien zukaufen, an der Börse deutlich weniger dafür bezahlen als in einem Fonds, der zum NAV bewertet wird.
Was zu tun ist
- Führen Sie kotierte und nicht kotierte Immobilien in einem Team mit einer gemeinsamen Sicht auf Sektoren und Länder, wie es NBIM, APG und Bouwinvest getan haben. Wenn in Ihrer Organisation niemand entscheidet, ob der nächste Euro für Immobilien in eine kotierte Gesellschaft oder in einen Fonds fliesst, werden die beiden in Silos verwaltet.
- Legen Sie für kotierte Immobilien eine Grundgewichtung und eine Bandbreite darum fest, z.B. 30% der Immobilienallokation mit einer Bandbreite von 20–40%, und vereinbaren Sie Risikobudget und Benchmark dafür vor einem Drawdown, nicht erst währenddessen.
- Knüpfen Sie die Über- oder Untergewichtung an beobachtbare Grössen: das Disagio zum NAV, die Richtung der Leitzinsen und die Kapitalerhöhungen kotierter Gesellschaften. In Europa spricht das heute für einen schrittweisen Ausbau des kotierten Engagements. Behalten Sie aber die EZB im Auge.
- Erschliessen Sie neue Sektoren über den kotierten Weg, allen voran Seniorenwohnungen und Pflegeheime (bei den meistgehandelten Titeln könnten Sie bereits zu spät sein), und bauen Sie das nicht kotierte Engagement auf, sobald Sie den Sektor kennen.
- Messen Sie beide Wege über mindestens fünf Jahre und vergleichen Sie sie bei gleicher Verschuldung.
Viele Anleger zögerten vor 10 bis 15 Jahren bei der Logistik, weil ihnen der Sektor nicht vertraut war. Der kotierte Markt bietet einen Weg in den nächsten Sektor, bevor es private Plattformen dafür gibt, sofern die Volatilität im Voraus budgetiert wurde.
Präsentation herunterladen
- The hybrid investment model: how listed and private real estate complement each other in institutional portfolios (PDF, auf Englisch)
Wenn Sie möchten, dass wir die Präsentation mit Ihrem Anlageausschuss durchgehen oder Sie bei der Entwicklung einer kombinierten Strategie für kotierte und nicht kotierte Immobilien unterstützen, nehmen Sie gerne Kontakt mit uns auf.
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.