
«Mission accomplished» der SNB: Unmittelbare Folgen für den Schweizer Immobilienmarkt
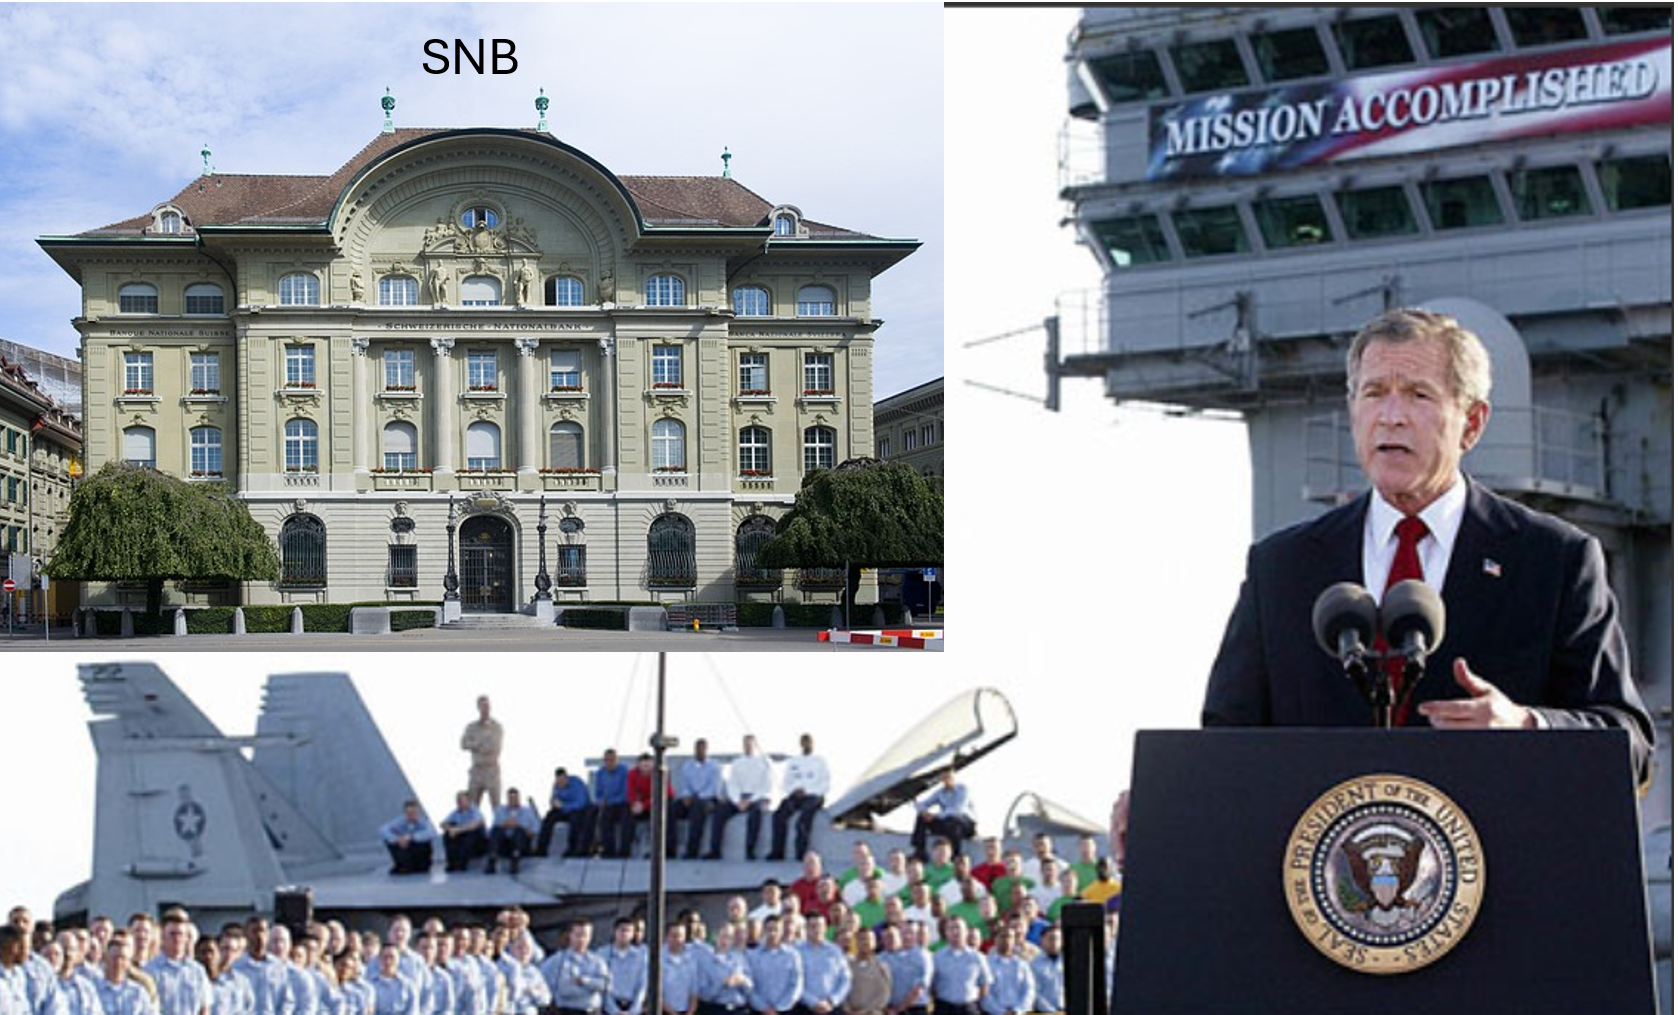
Eine Zinssenkung nach einer Inflationsphase kommt einer «Mission accomplished»-Erklärung nach einem gewonnenen Krieg gleich. Mit einem Augenzwinkern vergleichen wir die Situation im Meme mit der Erklärung von Präsident Bush vom 1. Mai 2003, als er auf einem Flugzeugträger den Irakkrieg für gewonnen erklärte. Was danach geschah, wissen wir alle. Unsere grossen ökonomischen Vorbehalte gegenüber dieser verfrühten Zinssenkung lassen wir hier beiseite und wenden uns den Folgen für den Schweizer Immobilienmarkt zu.
Wir beschränken uns dabei auf die unmittelbaren Auswirkungen; die mittelfristigen Folgen erörtern wir in einem separaten Artikel.
Nur leicht tiefere Zinsen für Fest- und SARON-Hypotheken erwartet
Vor der Zinssenkung hatten die Märkte mit drei Zinssenkungen gerechnet und mittelfristig einen SARON von rund 1% erwartet. In diesem Sinne waren die Festzinsen bereits vor der Zinssenkung relativ tief. Wurde die Zinssenkung lediglich vorgezogen, dürfte der Effekt begrenzt bleiben. Zu beachten ist allerdings, dass die SNB ihre Inflationsprognosen nach unten revidiert hat. Nach dem ersten Handelstag haben die Marktteilnehmer jedoch noch keine weiteren Zinssenkungen unter 1% eingepreist. Sollte sich dies ändern, könnten die Marktteilnehmer einen noch tieferen SARON-Terminzins einpreisen (vielleicht 0.75% oder sogar 0.5%). Dies würde zu tieferen Swapsätzen führen.
Basel III und der geringere Wettbewerb infolge der erzwungenen Fusion von UBS und CS haben jedoch zu höheren Margen bei Hypotheken geführt. Wir schätzen, dass die Margen der Banken für institutionelle Hypotheken um 15-40 Basispunkte gestiegen sind. Dies wirkt in die entgegengesetzte Richtung. Insgesamt dürften die Hypothekarzinsen dadurch leicht sinken, aber weniger stark, als es sich manche am Immobilienmarkt wünschen.
Kein weiterer Anstieg des Referenzzinssatzes erwartet
Daraus folgt, dass vorerst kein weiterer Anstieg des Referenzzinssatzes zu erwarten ist. Je nachdem, wie viele Hypotheken in den nächsten Monaten abgeschlossen werden, könnte der Referenzzinssatz sogar sinken. Vor September ist dies allerdings kaum zu erwarten.
Grünes Licht für Kapitalerhöhungen im 2. Quartal 2024
2023 war der Kapitalmarkt für Emissionen von Immobilienfondsanteilen praktisch geschlossen. Die ersten Kapitalerhöhungen 2024, etwa jene von Cronos und SFP Retail Properties, waren ein Erfolg. Im 2. Quartal 2024 steht uns eine Welle von Kapitalerhöhungen bevor. Ohne diese Zinssenkung wären wir davon ausgegangen, dass es für einige der schwächeren Fonds schwierig werden könnte. Diese Zinssenkung ist nun ein Game Changer. Wir gehen davon aus, dass das Umfeld sehr freundlich und von Optimismus geprägt sein wird. Die Immobilienfonds können der SNB nun allesamt Champagner schicken.
Positive Impulse für die Transaktionsmärkte
Die Transaktionsmärkte sind weiterhin von relativ grossen Differenzen zwischen den Preisvorstellungen von Käufern und Verkäufern (Bid-Ask-Spreads) geprägt. Diese werden nicht über Nacht verschwinden, da die Risikoprämien nach wie vor tief sind. Wir gehen jedoch davon aus, dass gewisse Käufer den Verkäufern nun eher entgegenkommen und die Transaktionsvolumen steigen werden. Die Risikoprämien sind selbst beim angepassten Zinsniveau zu tief; wir erwarten daher, dass sich die im vergangenen Jahr von verschiedenen Brokern gemeldeten Nettorenditen bei höheren Volumen bestätigen. Die Nettorenditen dürften bestenfalls leicht sinken. Dennoch erwarten wir leicht positive Impulse für die Transaktionspreise.
Bewertungen indirekter Produkte bleiben zu hoch
Wir sind der Meinung, dass die Bewertungen im vergangenen Jahr nicht ausreichend nach unten angepasst wurden. Einige Bewerter trafen im vergangenen Jahr eher optimistische Cashflow-Annahmen, um eine stärkere Wertkorrektur zu vermeiden. Wir beobachten, dass die Marktpreise derzeit im Durchschnitt 5%-10% unter den Bewertungen liegen. Da die Wohnungsmieten aufgrund des Referenzzinssatzes und des zunehmenden politischen Einflusses in den Städten weniger stark steigen werden, stellt sich die Frage, was nun mit diesen optimistischen Cashflow-Annahmen geschieht. Trotz der tieferen Zinsen sollten die Diskontsätze unseres Erachtens eher steigen als sinken. Da die Immobilienbewertungen in der Schweiz eher von den Investment Managern beeinflusst werden, als dass sie unabhängig wären, bleibt die Frage, wie sich gewisse dominante Bewerter im Markt verhalten werden. Wir sind immer wieder überrascht, und verschiedene Bewertungen sind für uns nicht nachvollziehbar. Schliesslich sind Marktpreise der wichtigste unabhängige Wertnachweis, und diese liegen derzeit unter vielen Bewertungen.
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.