
← Alle News
Die wichtigsten Erkenntnisse aus Singapur
Zum ersten Mal seit der Corona-Krise hatte ich die Gelegenheit, eine Woche für Meetings und die ANREV-Konferenz in Singapur zu verbringen. Meine wichtigsten Erkenntnisse:
- Auf Sicht von fünf und zehn Jahren sehe ich im asiatisch-pazifischen Raum im Vergleich zu den anderen Weltregionen das grösste Potenzial für Immobilienanlagen. Die meisten Anleger und Multi-Manager-Produkte sind in dieser Region nach wie vor stark untergewichtet. In der Asset Allocation besteht Handlungsbedarf. In den kommenden Jahren müssten aber auch Anlagen im aufstrebenden Asien für institutionelle Anleger stärker erschlossen werden. Solche Anlagen fanden sowohl an der ANREV-Konferenz als auch in den Portfolios der meisten Anleger noch zu wenig Beachtung.
- Die Stimmung an meinen zahlreichen Meetings in Singapur und an der Konferenz war besser als derzeit in Europa oder in den USA. Dennoch gibt es auch hier verschiedene Herausforderungen. Kurzfristig erwarten wir eine weltweite Schwäche der Immobilienmärkte und Aufwärtsdruck auf die Kapitalisierungssätze, von Wohnimmobilien in der Schweiz bis zu Logistikimmobilien in den USA. Abbildung 1 zeigt die aktuellen Finanzierungskosten im Vergleich zu den Nettorenditen von erstklassigen Büroliegenschaften.
- Die australischen Märkte stehen auf der Zinsseite vor ähnlichen Herausforderungen wie die USA und Europa. Die langfristigen Zinsen liegen in Australien rund 50 Bp. über jenen in den USA. Wie in den USA und in Europa wurden auch hier mehrere Deals der jüngsten Zeit nachverhandelt («retraded»). Bei Logistikportfolios sind die Kapitalisierungssätze in den letzten Wochen um rund 25 Bp. und mehr gestiegen. Weitere Anstiege werden folgen.
- Die Büromieten in Australien haben zuletzt korrigiert, und die Leerstände sind deutlich gestiegen. Die Nettorenditen waren dagegen einigermassen kompetitiv und lagen nahe ihren historischen Tiefstständen. Mit einem Anstieg der Nettorenditen, den ich in den nächsten Quartalen erwarte, könnte sich ein attraktives Einstiegsfenster für Büroimmobilien in Australien öffnen.
- Strukturelles Potenzial erwarte ich vor allem bei Mietwohnungen (Projektentwicklungen) oder studentischem Wohnen in Australien. Eine schwächere Kapitalmarktlage sollte als Einstiegsgelegenheit gesehen werden. Diese beiden Sektoren gehören mittelfristig auch zu meinen bevorzugten Sektoren in Australien, in denen ich noch schlummerndes Potenzial sehe.
- Japan ist in der alten Tiefzinswelt nach wie vor der «Last Man Standing». Die Renditeabstände zugunsten von Immobilien sind derzeit in Japan am höchsten. Deshalb setzen verschiedene Anleger weiterhin auf Japan. Wohnimmobilien sind stärker in den Fokus der Anleger gerückt, da ihre Renditen im Vergleich zu Büroimmobilien höher sind. Im Vergleich mit anderen Ländern ist dies einzigartig.
- Der Büromietmarkt hat sich dagegen, insbesondere in Tokio, vergleichsweise schwächer entwickelt. Logistikliegenschaften, die in den letzten Jahren eher von einem Überangebot geprägt waren, dürften wieder ein robusteres Mietwachstum verzeichnen. Meine makroökonomische Sorge, dass das MMT-Experiment der BoJ in einem Scherbenhaufen enden und die Tiefzinspolitik nicht aufrechterhalten werden könnte, sehen nur wenige Marktteilnehmer als Risiko.
- Grundsätzlich kann man Japan jedoch, abgesehen von diesen Tail-Risiken, durchaus ins Auge fassen. In Tokio finden sich Liegenschaften mit Value-Add-Potenzial. Auch Hotels könnten vom schwächeren JPY profitieren, sofern es der BoJ gelingt, ihren Kurs durchzuziehen…
- Singapur: Der Büromietmarkt und der private Wohnungsmarkt entwickeln sich sehr dynamisch: Das Angebot kann mit der Nachfrage kaum Schritt halten. Die meisten Research-Häuser erwarten im kommenden Jahr einen Anstieg der Büromieten um 20%-30%. Trotz der wirtschaftlichen Risiken teile ich diese Einschätzung. Singapur ist stets sehr zyklisch, was man aktiv bespielen muss. Die Kapitalisierungssätze für erstklassige Büroimmobilien sind unter 3% gefallen und damit historisch vergleichsweise tief. Die Frage in Singapur ist, wie man an die interessanten Objekte und die passenden Ticketgrössen gelangt. Schwächt sich der globale Immobilienkapitalmarkt ab, dürften die Kapitalisierungssätze auch in Singapur etwas steigen. Mittelfristig dürfte Singapur als internationaler Bürostandort aber weiterhin von der Schwäche Hongkongs profitieren. Singapur ist daher ein Markt, in dem man eher kaufen sollte.
- Südkorea: Der Büromietmarkt und der Logistikmarkt boomen weiterhin. In den letzten Quartalen haben wir ein solides Mietwachstum gesehen. Die Nettorenditen sind in den letzten Jahren jedoch deutlich gesunken. Die Zinsdifferenzen wirken nicht mehr unterstützend. Vielmehr ist kurzfristig eine gewisse Vorsicht geboten.
- China: Die geopolitischen Umwälzungen machen vor den Allokationen der Anleger nicht halt. Einige europäische und US-amerikanische Anleger wollen nicht mehr in China investiert sein. Ich sehe das etwas anders: Als Anleger möchte ich in verschiedenen geopolitischen Machtzentren investiert sein. China hat nach wie vor grosses Potenzial und dürfte in Asien und weltweit deutlich an Dominanz gewinnen. Die aktuelle Wirtschaftsschwäche sehe ich eher als Chance, hier als Anleger stärker Fuss zu fassen. Doch kurzfristig dürften einige den Standort China noch meiden, was auf die Bewertungen drücken könnte, auch wenn internationale Anleger in China weniger Einfluss haben als an anderen Standorten. Grundsätzlich bleibe ich jedoch optimistisch, was das Potenzial Chinas betrifft. Die Frage ist, wann man einsteigen sollte.
- Indien ist die Geschichte eines seit Jahrzehnten ungenutzten Potenzials, auch wenn verschiedene Immobilienanleger hier bereits gute Renditen erzielt haben. Die Stimmung an der Konferenz war gegenüber Indien jedoch positiver als in der Vergangenheit. Ich würde Indien in einem panasiatischen Anlageportfolio beibehalten, das Engagement aber begrenzen.
- Hospitality: Viele sehen nun die Zeit gekommen für diesen Sektor, der in den letzten Jahren stark gelitten hat. Auch ich zähle mich zu diesen Anlegern.
Wie immer stellen diese Kommentare keine Anlageempfehlungen dar, sondern lediglich meine unabhängige Sicht auf die Märkte. Für Kunden von Macro Real Estate erstellen wir detaillierte Analysen zu Potenzial und Risiken einzelner Märkte und Objekte, auch im Portfoliokontext.
Abbildung 1: Nettorenditen und Finanzierungskosten (5-jährige Finanzierung in Lokalwährung, CEE in EUR)
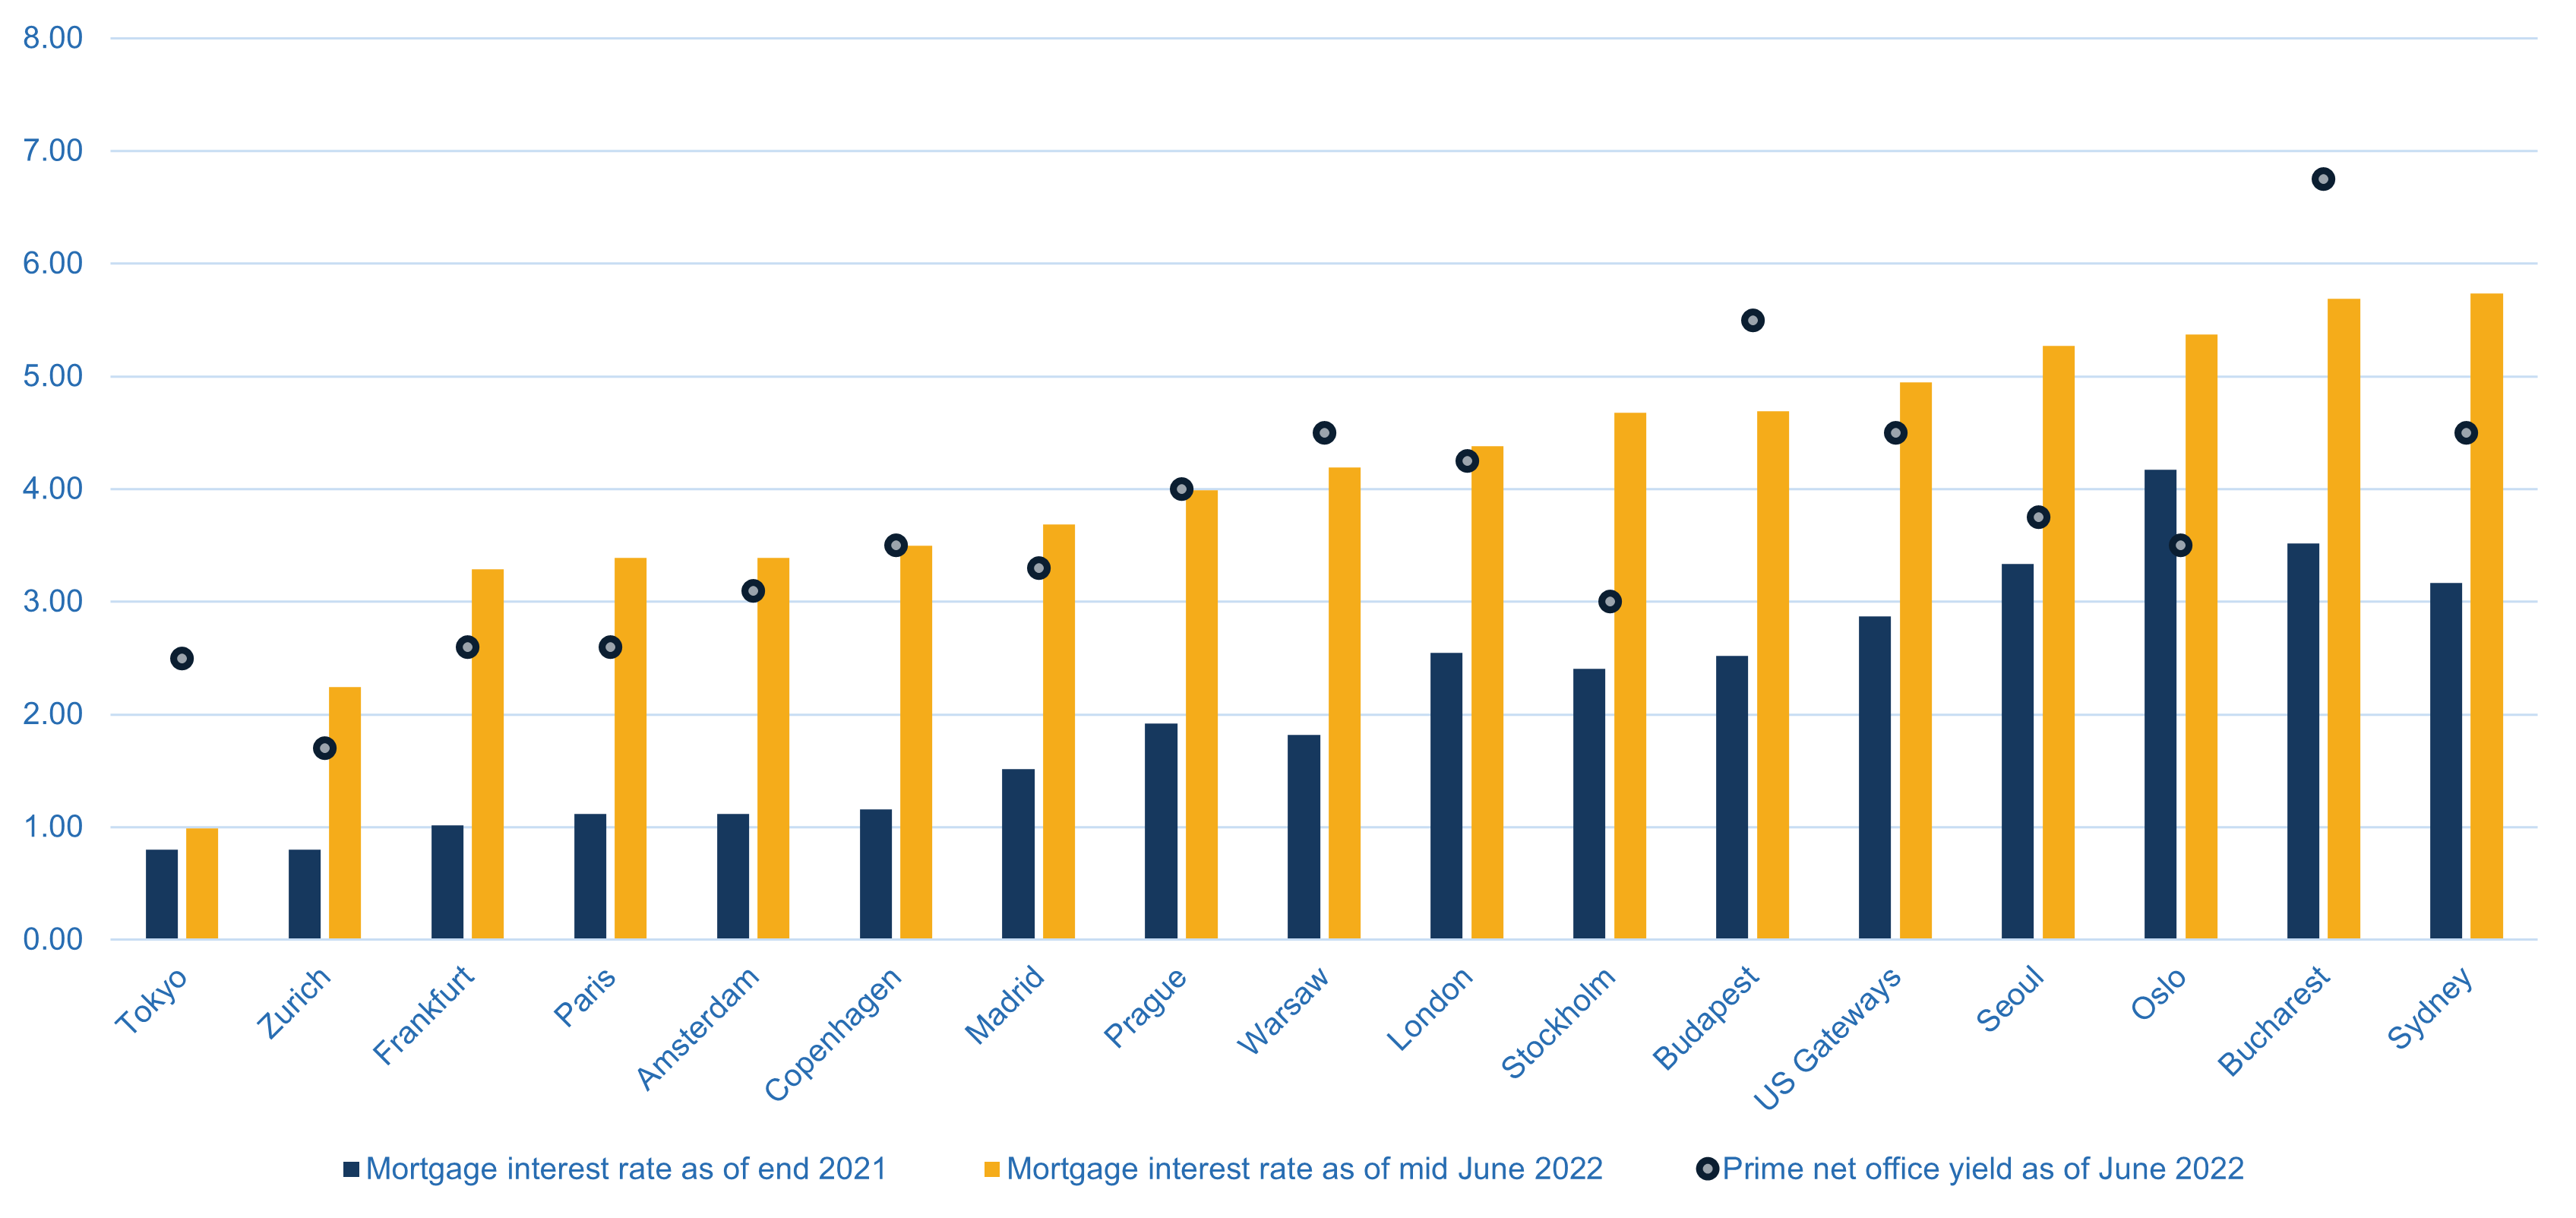
Quelle: Bloomberg, verschiedene Broker, Macro Real Estate
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.