
Indirekte Immobilienanlagen 2023: Von Rücknahmewellen zu Value-Opportunitäten
Internationale Diversifikation ist unerlässlich
Macro Real Estate AG setzt sich nachdrücklich für eine internationale Diversifikation von Immobilienportfolios ein. Gemessen allein an den erzielten Renditen hat sich diese Strategie in der Niedriginflationsphase der letzten 15 Jahre nicht immer ausgezahlt. In den meisten Ländern liessen sich mit lokalen Immobilienportfolios sehr hohe Renditen erzielen. Unser Anlageansatz besteht jedoch darin, die Risiken stets zu berücksichtigen, auch wenn sie nicht eintreten. Es geht darum, ein international diversifiziertes Portfolio aufzubauen, das gegenüber lokalen Schocks widerstandsfähig ist und in Sektoren investiert, die von strukturellen Trends profitieren (auf Makro-Research basierendes Investieren). Deutschland und Schweden, zwei Lieblinge der Anleger im vergangenen Jahrzehnt, sind Beispiele für Länder, die 2022 abrupt von lokalen Schocks getroffen wurden. Die Anspannung an den Immobilienmärkten dieser beiden Länder dürfte 2023 zunehmen.
Wir gehen davon aus, dass solche negativen Ereignisse für das Portfolio im neuen makroökonomischen Umfeld häufiger auftreten werden. Selbst in der Schweiz erwarten wir für 2023 und 2024 Abwertungen. Wir empfehlen Anlegern deshalb, ihre Immobilienportfolios global auszurichten.
Indirekter Ansatz mit Fokus auf nicht kotierte Immobilienanlagen
Anleger, die nicht über die finanziellen Mittel für ein direktes internationales Portfolio verfügen, sind mit indirekten Anlagen gut beraten. Zu dieser Gruppe gehören die meisten institutionellen Anleger, denn wir gehen davon aus, dass für ein diversifiziertes globales Portfolio Mindestinvestitionen von über USD 2 Milliarden erforderlich sind. Abbildung 1 zeigt die verschiedenen Bausteine für ein indirektes internationales Immobilienengagement:
Abbildung 1: Arten indirekter Immobilienanlagevehikel
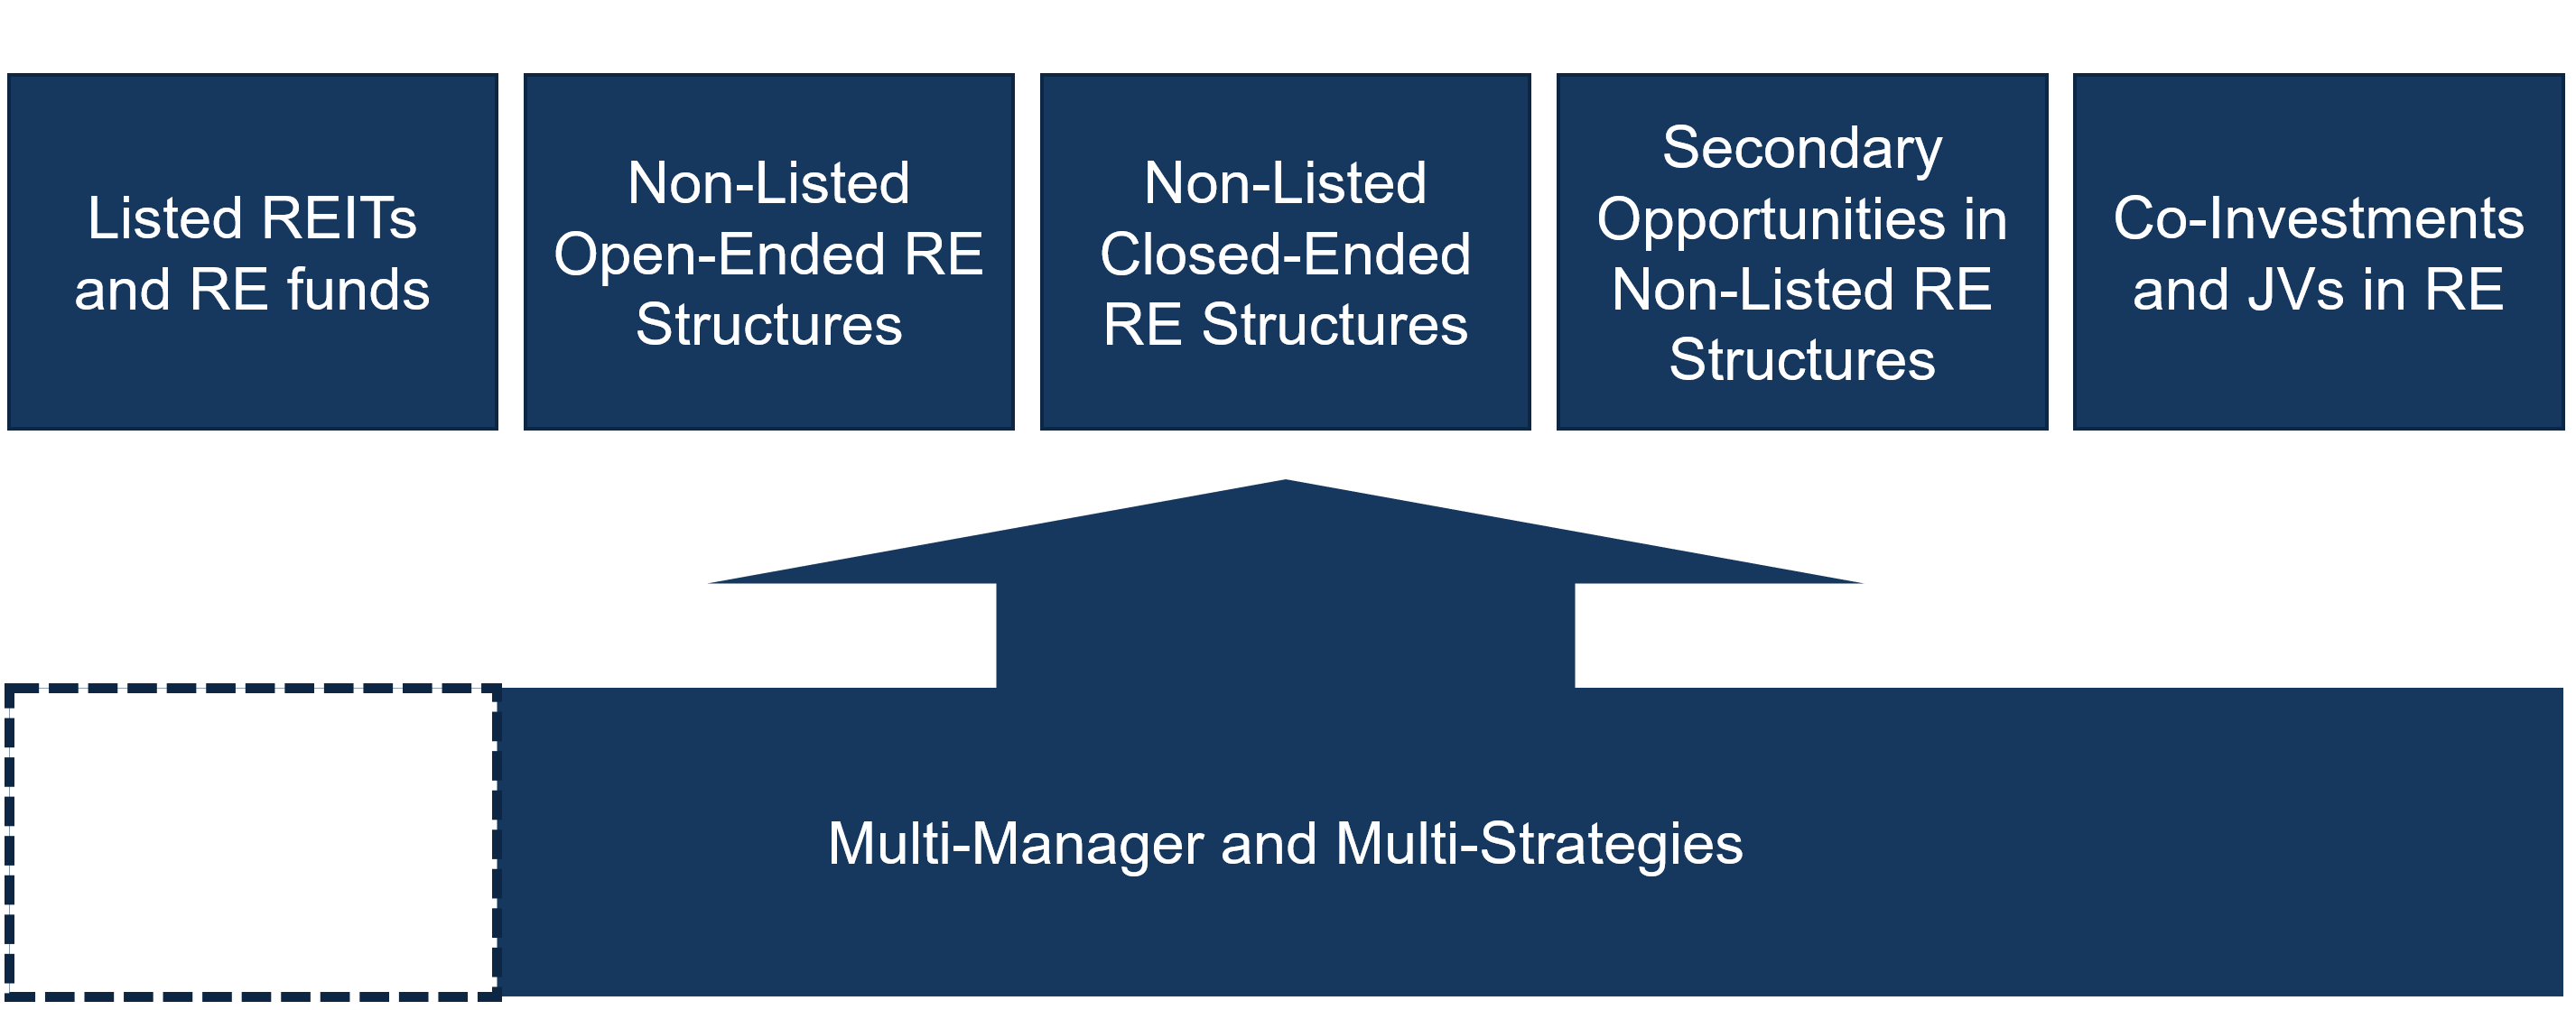
Privatanleger sind aufgrund regulatorischer Vorgaben häufig auf kotierte Märkte beschränkt. Die Werte kotierter Immobilien haben im vergangenen Jahr deutlich korrigiert. Institutionelle Anleger konzentrieren sich eher auf «Private Markets», die vier übrigen Kategorien. Offene Immobilienfonds bieten in der Regel vierteljährliche oder halbjährliche Liquidität (einige sogar monatliche) und sind vorwiegend in Core-Immobilienstrategien investiert. Geschlossene Fonds weisen typischerweise eine höhere Risikobereitschaft auf und verfolgen Value-Add- oder opportunistische Strategien. Secondaries oder Co-Investments sind weitere Anlageformen. Beide können ein erhebliches Alpha generieren, setzen aufseiten der Anleger jedoch ein höheres Mass an Professionalität voraus. Anleger, die von den vielfältigen Möglichkeiten überfordert sind oder nicht über die nötigen Ressourcen verfügen, können über Multi-Manager investieren. Auf diesem Weg gibt der Anleger zwar etwas Kontrolle ab, überträgt aber die Manager- und Strategieauswahl einem Team von Fachexperten.
Die Rücknahmewelle bei offenen Strukturen hat im 2. Halbjahr 2022 begonnen
Offene Immobilienfonds gibt es in unterschiedlichster Ausgestaltung. Typisch für solche Strukturen ist, dass der Anleger direkt mit dem Fondsmanager handelt, seine Anteile zum NAV bezieht und sie je nach Rücknahmeregeln täglich, monatlich, vierteljährlich, halbjährlich oder jährlich zurückgeben kann.
Bereits in der Finanzkrise haben deutsche offene Immobilienfonds für Privatanleger für negative Erfahrungen gesorgt. Britische offene Fonds (ebenfalls überwiegend ein Produkt für Privatanleger, wobei auch viele britische Pensionskassen darin investiert sind) machten in den letzten Jahren in jeder Krise mit hohen Rücknahmevolumen Schlagzeilen. Beispiele sind die Wochen nach dem Brexit-Votum, die Covid-Krise und die Krise der britischen Pensionskassen im vergangenen Oktober.
Nach der Rettung britischer Pensionskassen durch die Bank of England im vergangenen Herbst haben viele britische Anleger ihre Liquiditätsquoten erhöht. Bei den britischen offenen Immobilienfonds ging daraufhin eine grosse Zahl von Rücknahmeanträgen ein. In der Folge haben die meisten dieser Fonds die Rücknahme ihrer Fondsanteile ausgesetzt.
Wenn wir von einer Rücknahmewelle bei offenen Strukturen sprechen, meinen wir nicht in erster Linie solche Produkte für Privatanleger, sondern institutionelle offene Immobilienfonds wie Luxemburger Strukturen, offene diversifizierte Immobilienfonds in den USA oder «Private REITs».
Informationen zu solchen Produkten sind nicht öffentlich. Glücklicherweise sind wir im indirekten Immobilienmarkt in Europa, den USA und Asien gut vernetzt und beobachten den Sektor laufend. So haben wir bereits für das 3. Quartal 2022 von erheblichen Rücknahmen bei solchen Strukturen erfahren, insbesondere in den USA, in Europa und in Asien.
Für die auf uns zukommende Rücknahmewelle sehen wir derzeit vier entscheidende Faktoren:
- Liquiditätsbedarf der Anleger in der Krise. Offene Immobilienfonds bieten mehr Liquidität als geschlossene Fonds oder Direktanlagen. In einer Krise werden liquide Produkte in der Regel immer zuerst verkauft, oft ungeachtet ihrer Performance.
- «Nennereffekt» und Rebalancing: 2022 war weltweit eines der schwächsten Jahre für Anleihen. Auch Aktienportfolios erlitten hohe Verluste. Da die Immobilienbewertungen bisher relativ stabil geblieben sind, sind die Immobilienquoten in den Anlageportfolios gestiegen, teilweise über die Bandbreiten der Asset Allocation hinaus. Entsprechend hat ein Rebalancing weg von Immobilien hin zu anderen Anlagen eingesetzt.
- Höhere Anleiherenditen und Absicherungskosten: Zweijährige Staatsanleihen in EUR und USD bieten derzeit ähnliche oder höhere Ausschüttungsrenditen als manche Core-Immobilienfonds. Dadurch sinkt die relative Attraktivität von Immobilien. Zudem sind die Absicherungskosten aufgrund grösserer Zinsdifferenzen zwischen den Währungen gestiegen, was etwa für CHF-Anleger ins Gewicht fallen kann.
- Abwertungserwartungen und verzögerte Bewertungsanpassungen: Die meisten offenen Immobilienfonds haben ihre Portfolios bis zum 3. Quartal 2022 kaum abgewertet. Die Entwicklung der Nettorenditen an den Transaktionsmärkten und bei kotierten REITs zeigt hingegen, dass weltweit Abwertungen von durchschnittlich mindestens 20%-30% bevorstehen könnten.
Anleger, die eine solche Entwicklung vorwegnehmen und deren Rücknahmen vom Fondsmanager bedient werden, können zu höheren NAVs aussteigen. Angesichts der starken Anlageperformance von 2021 können sie mit hohen Gewinnen aussteigen. Dies funktioniert allerdings nur, wenn der Ausstieg erfolgt, bevor die Fonds die Rücknahmen beschränken. Bei verzögerten Rücknahmen droht im ungünstigsten Fall, dass sie ihre Anteile erst am Markttiefpunkt zurückgeben können.
Aufgrund der eingegangenen Rücknahmeanträge haben einige dieser Produkte die Rückgabe von Anteilen bereits vorübergehend eingeschränkt. Angaben zum 4. Quartal 2022 liegen noch nicht vor. Wir gehen davon aus, dass die Rücknahmen zunehmen werden. Aus Sicht der bestehenden Anleger ist es in einem solchen Fall sinnvoll, dass der Fondsmanager die Rücknahmen beschränkt, da sonst Liegenschaften zu Notverkaufspreisen («Fire Sales») veräussert werden müssten. Wir rechnen daher in den kommenden Wochen mit Meldungen über ausgesetzte Rücknahmen. Dies dürfte in der Presse aufgegriffen werden und für einige Investment Manager negative Schlagzeilenrisiken mit sich bringen.
Schwieriges 1. Halbjahr 2023 für die Immobilienkapitalmärkte erwartet
Viele dieser Fonds werden die Rücknahmen beschränken und keine Notverkäufe tätigen. Dennoch werden sie versuchen, ihre Liquiditätsquoten zu erhöhen, und damit auf der Verkäuferseite auftreten. 2022 haben wir einige Transaktionen gesehen, bei denen offene Immobilienfonds als Verkäufer auftraten. Einige wurden sogar zu Kapitalisierungssätzen abgeschlossen, die 150 Bp. über dem Niveau von 2021 lagen. Gleichzeitig trübt sich das Wirtschaftsklima ein. Eine Rezession in den USA und in Europa gilt als wahrscheinlich und dürfte die noch günstige Lage an den Mietmärkten ins Negative kehren. Wir erwarten deshalb, dass der NAV pro Anteil bei den meisten offenen Immobilienfonds in den kommenden Quartalen sinkt. Die Kapitalbeschaffung für Immobilienanlagen wird in einem solchen Umfeld anspruchsvoll bleiben.
Auch die Jahrgänge 2019-2021 geschlossener Fonds dürften in einigen Ländern vor Herausforderungen stehen, da sich die damals in den Modellen angenommenen Exit-Kapitalisierungssätze und Finanzierungskosten (sofern nicht fixiert) als deutlich zu tief erweisen werden. Dies ist jedoch für jeden Fonds einzeln zu beurteilen und hängt auch davon ab, wie aggressiv er sein Kapital damals investiert hat. Andere Fonds, die in Sektoren mit derzeit positiven Nachfragetrends tätig sind (etwa Hospitality oder alternative Immobilien), dürften weiterhin eine solide Performance erzielen.
Ein solches Umfeld bringt jedoch nicht nur Verlierer hervor, sondern eröffnet auch Chancen. Dazu einige weitere Überlegungen.
Value-Opportunität I: Opportunistische und Value-Add-Fonds oder Co-Investments der Jahrgänge 2022/2023
Nach unserer Einschätzung reagieren die Transaktionsmärkte schneller als die Bewertungen. Kaufseitige Strategien können Chancen daher früher nutzen als bewertungsbasierte Strategien mit bestehenden Portfolios. Im Vordergrund stehen hier folglich Value-Add- und opportunistische Strategien, die bereits Kapital aufgenommen haben oder sich im Fundraising befinden, ihr Kapital aber noch nicht investiert haben.
Früher war es beim Fundraising entscheidend, potenziellen Anlegern eine exklusive Deal-Pipeline präsentieren zu können. Gefragt sind nun Geduld und ein umsichtiges Management, das sich nicht an Gebühren orientiert, sondern erfolgsabhängig incentiviert ist. Entscheidend bleiben aber die Managerselektion und die Fähigkeit der Manager, in jenen Sektoren, die von strukturellen Trends profitieren, auch tatsächlich umzusetzen. Man kann nicht blind in irgendeinen Value-Add- oder opportunistischen Fonds investieren.
Value-Opportunität II: Secondaries (mit erheblichen Abschlägen)
Der hohe Liquiditätsbedarf einiger Anleger bietet anderen Anlegern die Gelegenheit, bei Sekundärmarkttransaktionen als Käufer von Fondsanteilen oder Co-Investments aufzutreten. Dabei kann es sich um offene Strukturen oder um geschlossene Fonds der Jahrgänge 2018-2020 handeln. Entscheidend ist der Abschlag, zu dem die bisherigen Anleger bereit sind, ihre Anteile zu verkaufen. Gefragt sind hier analytische Fähigkeiten und eine fundierte Beurteilung von Portfolio und Finanzierung (J-Kurven-Effekte sind zu berücksichtigen). Oft bieten nicht die Fonds mit den grössten Abschlägen die besten Chancen. Entscheidend ist eine research-basierte, vorausschauende Einschätzung des Vehikels und seiner Anlagethemen.
Offene Strukturen: Schwierige Entscheidungen für Investment Manager
Wie bei der Value-Opportunität I sehen wir neu lancierte offene Immobilienfonds, die ihr Kapital noch nicht investiert haben, als transaktionsbasierte Chancen. Die meisten offenen Fonds gehören jedoch nicht zu dieser Kategorie.
Welche antizyklische Chance bestehende offene Fonds neuen Anlegern bieten, hängt von ihrer Abwertungspolitik ab. Dies ist ein zweischneidiges Schwert. Wer Liegenschaften zu aggressiv abwertet, verschreckt bestehende Anleger und signalisiert, dass möglicherweise etwas nicht stimmt. Das kann sich als kontraproduktiv erweisen, vor allem wenn Mitbewerber eine andere Politik verfolgen.
Eine zu zaghafte Abwertungspolitik macht Fonds hingegen für neue Anleger unattraktiv. In diesem Umfeld ist zudem zu beachten, dass Bewertungspraxis und -mentalität eine grosse Rolle dabei spielen, wie rasch Bewertungen an neue Marktniveaus angepasst werden. Die eher am Marktwert orientierte Philosophie (Mark-to-Market) in angelsächsischen Ländern lässt erwarten, dass sich Chancen bei offenen Immobilienstrukturen zuerst in diesen Ländern ergeben (USA, Kanada, Grossbritannien, Australien). Dies ist allerdings nur einer von mehreren Faktoren, die bei der Fondsauswahl zu berücksichtigen sind.
Weichenstellung für Outperformance im nächsten Zyklus
Derzeit ist noch Geduld gefragt. Für einen indirekten Anleger, der neue Mittel investiert und die Value-Opportunität I verfolgt, hat es keinen Nachteil, die ersten Monate des Jahres abzuwarten. Die Fonds des Jahrgangs 2023 werden auch Ende Jahr noch offen sein. Wir leben in einer Zeit hoher Unsicherheit, und je nach weiterer Entwicklung, die derzeit nicht abzuschätzen ist, werden sich verschiedene überzeugende Chancen ergeben.
Investment Manager, die die Value-Opportunität I verfolgen, und Anleger, die die Value-Opportunität II verfolgen, stehen vor einem entscheidenden Jahr. Aktives Monitoring und Dealmaking werden 2023 unerlässlich sein. Gerade in den Phasen der grössten Krisen sind die besten Deals entstanden.
Wie immer möchten wir festhalten, dass dieser Artikel keine Anlageempfehlung darstellt. Für eine Investition und eine Anlagestrategie sind zahlreiche detaillierte Analysen erforderlich. Macro Real Estate steht Anlegern und Investment Managern auch 2023 zur Seite, damit sie mit einem research-basierten Ansatz hoffentlich die richtigen Entscheidungen treffen. 2022 war für die Immobilienmärkte ein Übergangsjahr. 2023 hingegen wird ein entscheidendes Jahr. Die Entscheidungen dieses Jahres stellen für Anleger wie für Investment Manager die Weichen, ob sie im nächsten Zyklus besser oder schlechter abschneiden als ihre Mitbewerber.
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.