
Höhere Zinsen in Europa: Was sagen uns die Finanzmärkte?
Wir haben uns bewusst Zeit gelassen, einen neuen Kommentar zu verfassen, denn auch uns hat die russische Invasion in der Ukraine erschüttert. Gerade in so schwierigen Zeiten ist es jedoch die Aufgabe von Macro Real Estate, die Auswirkungen makroökonomischer Veränderungen auf die internationalen Immobilienmärkte zu analysieren sowie Chancen und Risiken zu erkennen. In solch unsicheren Phasen wird Anlegern zudem stärker bewusst, dass sie sich nicht nur im Mikrokosmos Immobilien bewegen, sondern dass makroökonomische Einflüsse für den Anlageerfolg von grundlegender Bedeutung sind.
Zunächst möchten wir die Entwicklung von Inflation und Zinsen näher beleuchten, bevor wir in unserem nächsten Artikel die Folgen für die Immobilienmärkte erörtern.
Anhaltend hoher Inflationsdruck in den USA und in Europa
Wie unsere Leser und insbesondere unsere Kunden wissen, erwarten wir nicht nur kurzfristig eine höhere Inflation, sondern rechnen auch für das kommende Jahrzehnt mit einer höheren strukturellen Inflation.
Grössere Inflationsschübe kommen in der Regel in Wellen. Die erste globale Inflationswelle, die im 2. Quartal 2021 an Dynamik gewann, war einerseits die Folge der übermässigen Fiskalpakete, vor allem in den USA während der Corona-Pandemie, die den Güterkonsum in die Höhe trieben. Andererseits war sie auch die Folge von Unterbrüchen in den globalisierten Wertschöpfungsketten, wodurch die Produzenten nicht unmittelbar auf den höheren Konsum reagieren konnten.
Wir hatten allerdings erwartet, dass sich die Inflation ab dem 2. Quartal 2022 aufgrund der US-Fiskalklippe und der erwarteten globalen Konjunkturabkühlung zu verlangsamen beginnt. Mit der erwarteten Anpassung des Güterangebots im Jahr 2023 gingen wir von einem weiteren Rückgang der Inflation aus. Mit der zweiten Inflationswelle hatten wir frühestens 2024 gerechnet. Diese scheint sich nun bereits 2022 als Folge des Ukraine-Kriegs abzuzeichnen, bevor die erste Welle wirklich abgeklungen ist. Wir müssen also gegen zwei sich überlagernde Wellen anschwimmen.
Der Inflationsdruck hat seine Ursache aber nicht nur im Krieg. Bereits vor der russischen Invasion in der Ukraine erwies sich der Inflationsdruck als hartnäckiger als erwartet. Der Krieg in der Ukraine hat das Risiko erhöht, dass der Aufwärtsdruck auf die Konsumentenpreise nicht wie erwartet nachlässt. Grund dafür ist die bedeutende Rolle Russlands und der Ukraine bei der Produktion verschiedener Rohstoffe (Öl, Erdgas) und Nahrungsmittel (die Ukraine gilt als Kornkammer Europas).
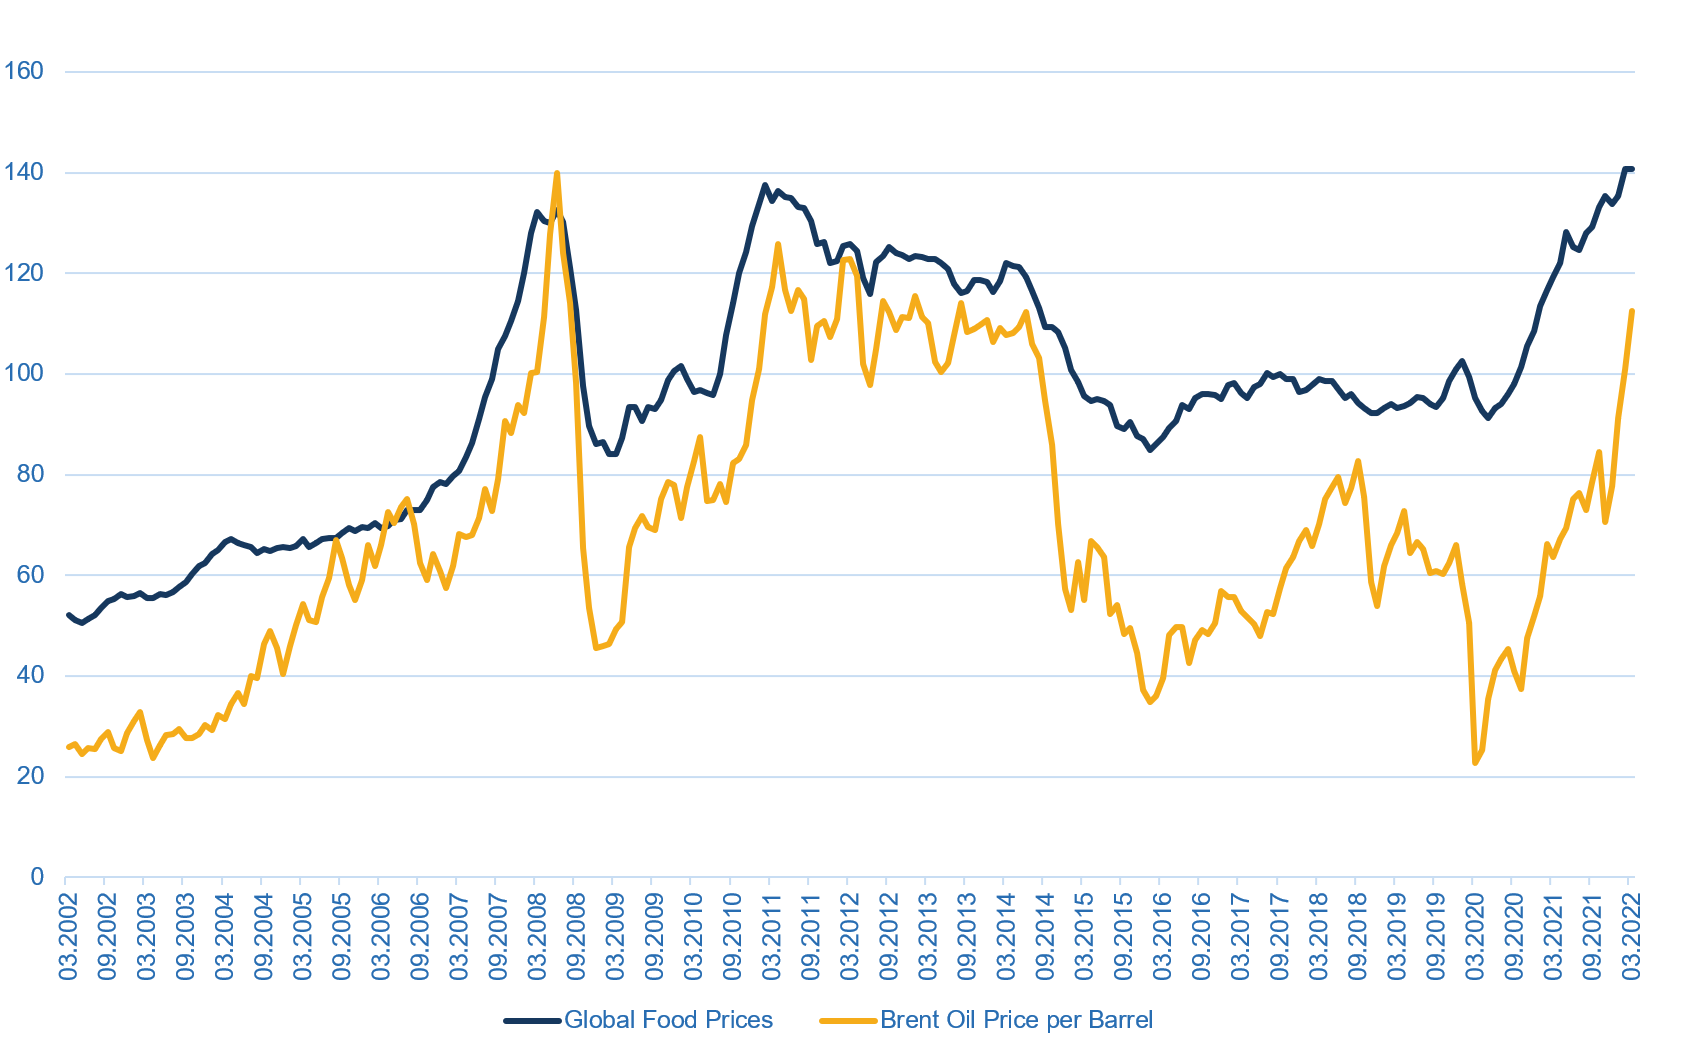
Abbildung 1 zeigt die Entwicklung der Öl- und Nahrungsmittelpreise, die beide rasant steigen. Solche Anstiege der Nahrungsmittelpreise gingen in der Vergangenheit stets mit politischen Unruhen einher und dürften auch für die kommenden Monate einige unvorhergesehene Risiken mit sich bringen.
Abbildung 1: Nahrungsmittel- und Ölpreise
Quelle: Bloomberg, Macro Real Estate
Finanzmärkte erwarten für 5 Jahre eine Inflation von über 3% p.a.
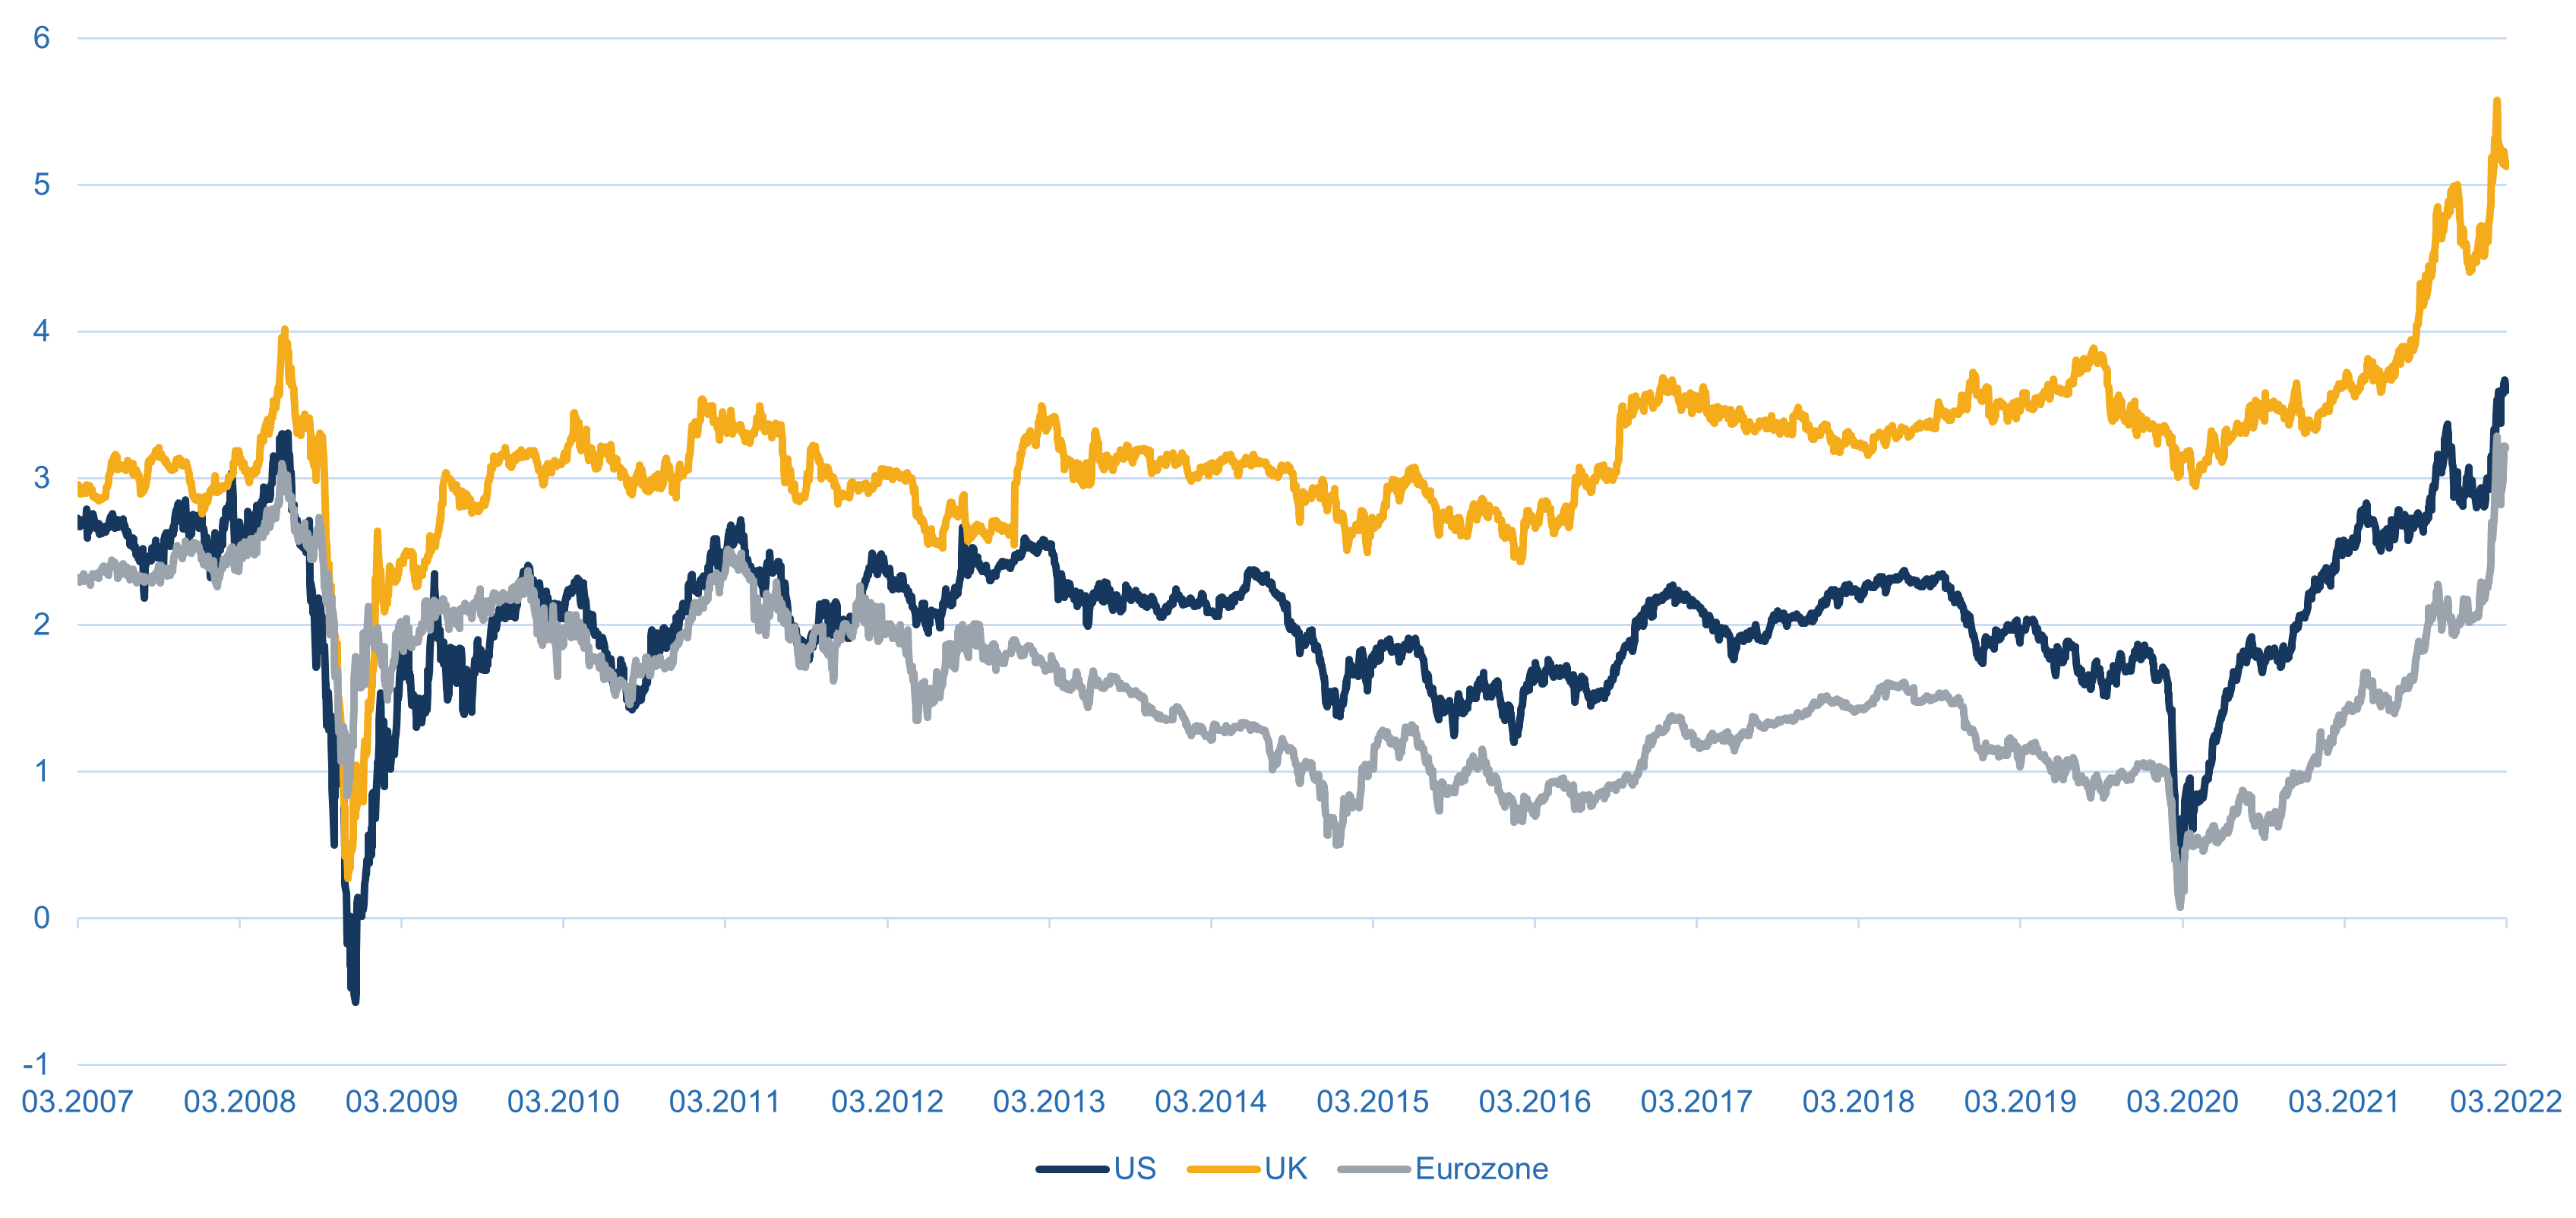
Inzwischen preisen auch die Finanzmärkte mittelfristig eine höhere Inflation ein. Abbildung 2 zeigt die 5-jährigen Inflationserwartungen auf Basis von Nullkupon-Inflationsswaps. In den letzten Monaten war ein sehr starker Anstieg zu beobachten. Auffällig ist insbesondere, dass im Euroraum, wo die Inflationserwartungen seit der Eurokrise deutlich tiefer lagen als in den USA, nun ein ähnlich hohes Inflationsniveau wie in den USA eingepreist wird. Die massiv höhere erwartete Inflation in Grossbritannien ist nur teilweise auf höhere Inflationserwartungen als auf dem Kontinent zurückzuführen. Sie ist auch eine Folge davon, dass die Kontrakte dort an den Retail Price Index und nicht an den Konsumentenpreisindex gekoppelt sind und dieser aufgrund seiner anderen Zusammensetzung stärker schwankt.
Abbildung 2: Inflationserwartungen aus Finanzkontrakten (5-Jahres-Horizont) in %
Quelle: Bloomberg, Macro Real Estate
Die Inflationsüberraschungen haben bei der US-Notenbank Fed beinahe eine panikartige Reaktion ausgelöst, zumindest was die Kommunikation betrifft. Seit Jahresbeginn signalisiert sie substanzielle Zinserhöhungen und schliesst eine Serie von Zinsschritten um 50 Basispunkte pro Sitzung nicht aus, nachdem sie das Inflationsrisiko im vergangenen Jahr deutlich unterschätzt hatte.
Die Europäische Zentralbank hat stetiger kommuniziert, doch auch die EZB hat ihre Haltung geändert. Infolgedessen preisen die Geldmarkt-Futures nun sehr deutliche Zinserhöhungen ein.
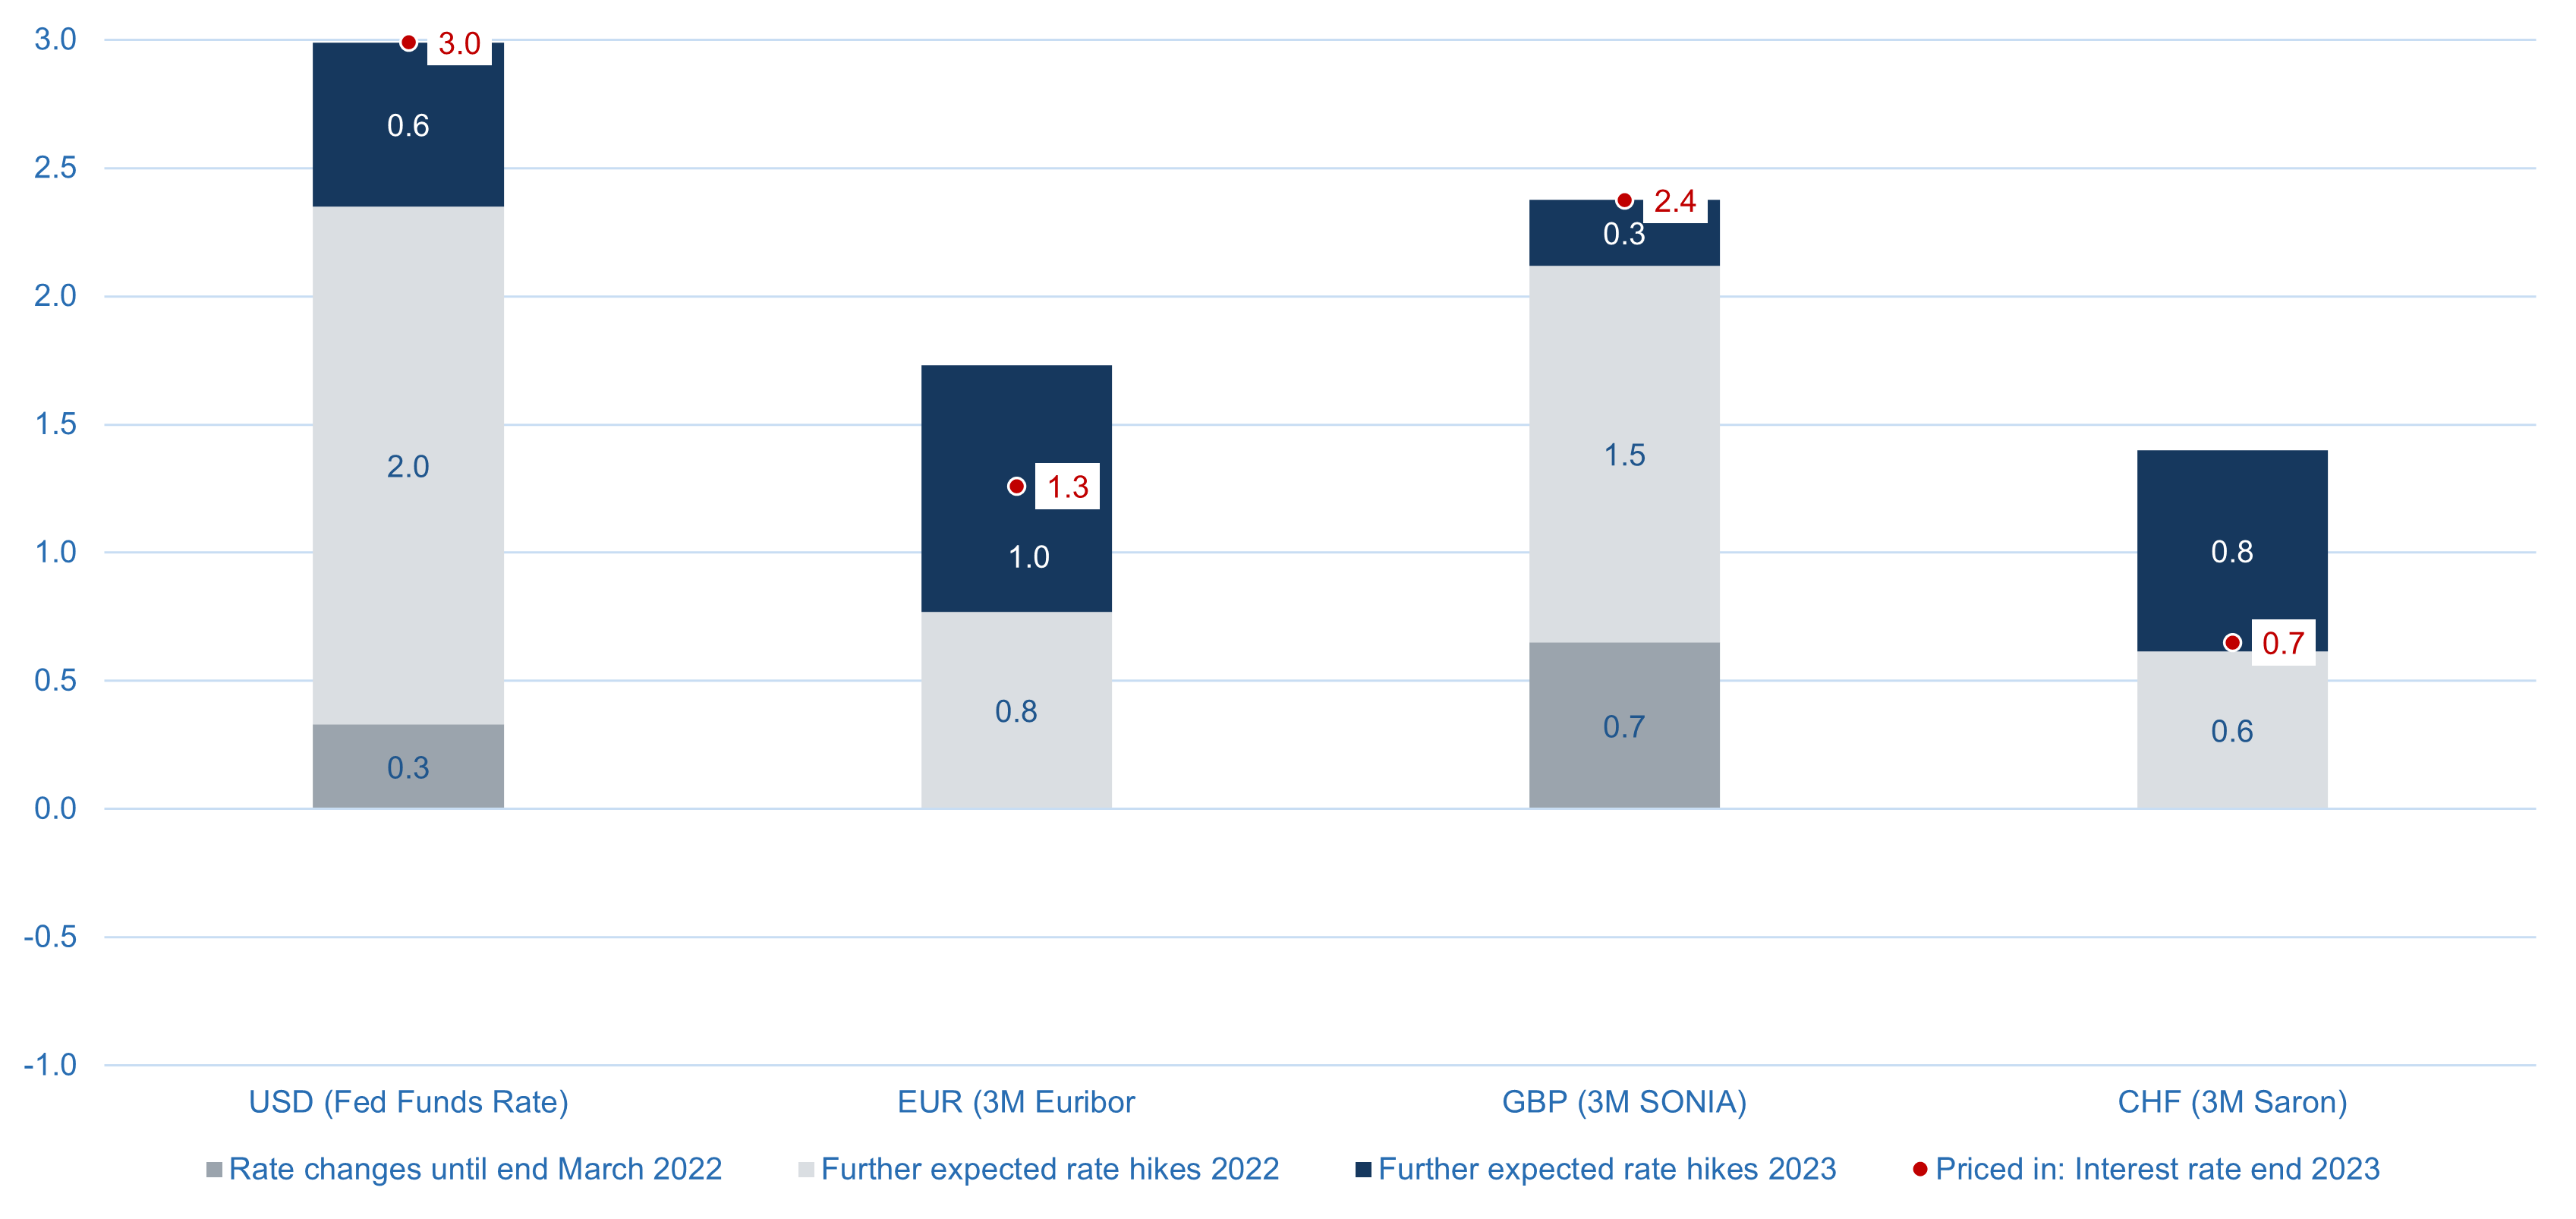
In Abbildung 3 haben wir die erwarteten Zinserhöhungen zusammengefasst. Bis Ende 2022 ist ein Fed-Funds-Satz von knapp 2.5% (d.h. Zinserhöhungen um fast 2.5%) eingepreist. Für das nächste Jahr rechnen die Märkte mit weiteren Zinserhöhungen um 50 Bp. Für Grossbritannien wird ein ähnlicher Pfad erwartet. Interessanterweise sind für dieses Jahr im Euroraum bereits drei Zinserhöhungen um je 25 Bp. und bei der SNB deren zwei vollständig eingepreist.
Es ist allerdings zu beachten, dass die Futures-Märkte Zinserhöhungen rasch wieder auspreisen können. Dennoch ist bemerkenswert, wie deutliche Zinserhöhungen für die nächsten 20 Monate eingepreist werden.
Abbildung 3: Erwartete Zinsänderungen
Quelle: Bloomberg, Macro Real Estate
Höhere Swapsätze wirken sich bereits auf die Immobilienfinanzierung aus
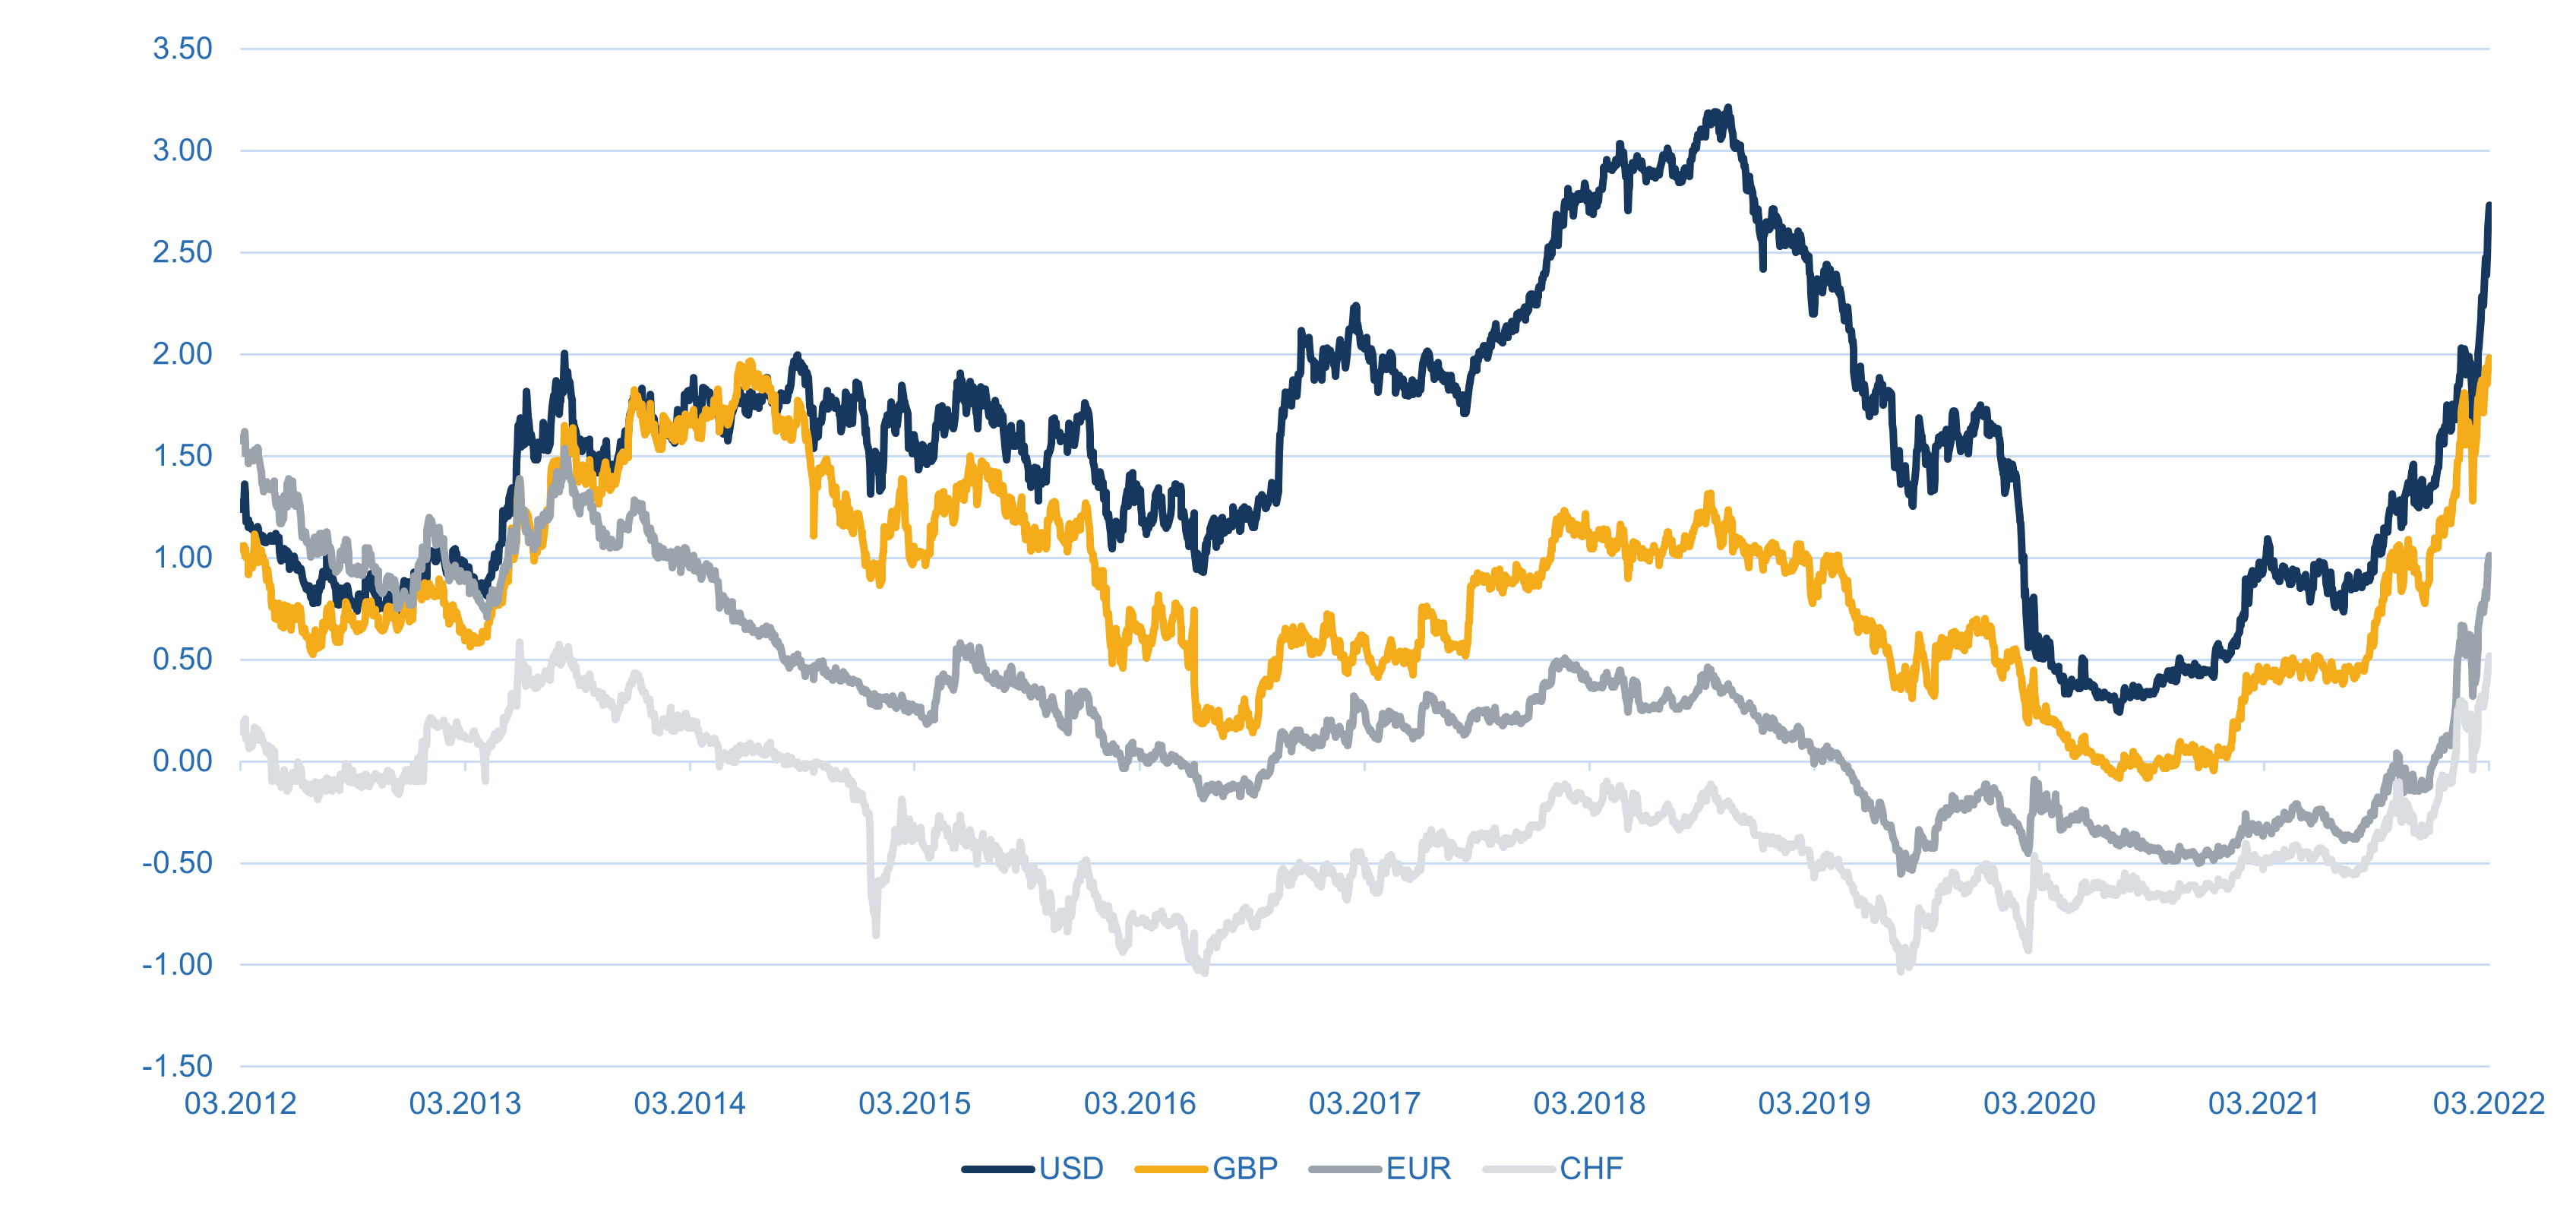
Auch wenn nicht alle dieser Zinserhöhungen tatsächlich kommen, wirken sie sich unmittelbar auf die Swapsätze aus, die für laufende Finanzierungen massgebend sind. Swapsätze beeinflussen die Immobilienfinanzierung, weil Hypothekarzinsen als Aufschlag auf die Swapsätze berechnet werden. Abbildung 4 zeigt den bereits deutlichen Anstieg der 5-jährigen Swapsätze. In den USA sind sie bereits auf über 2.5% geklettert. Damit liegen die Hypothekarzinsen je nach Aufschlag bei bis zu 5% p.a. Im Euroraum und in der Schweiz liegen die Swapsätze auf einem tieferen Niveau, sind aber seit ihrem Tiefpunkt um 150 Basispunkte gestiegen. Die höheren Zinserwartungen wirken sich also bereits auf Finanzierungsverträge aus. Sollten so deutliche Zinserhöhungen dann tatsächlich eintreten, wird dies auch Folgen für die Kapitalisierungs- und Diskontsätze von Immobilien haben. Unseren Gesprächen zufolge rechnen noch zu wenige Marktteilnehmer im Immobiliensektor überhaupt mit Zinserhöhungen in EUR und CHF. Wie zu Jahresbeginn beschrieben, dürfte dies manche Investoren und Projektentwickler auf dem falschen Fuss erwischen.
Die Unsicherheiten bleiben ausserordentlich hoch. Die grosse Frage ist, ob der Markt derzeit übertreibt oder ob es tatsächlich zu solchen Zinserhöhungen kommen wird. Schon jetzt lässt sich festhalten, dass es bei den Zins- und Inflationserwartungen zu historischen Extrembewegungen gekommen ist. Angesichts der hohen Verschuldung vieler Volkswirtschaften und anderer unbeabsichtigter wirtschaftlicher Nebenwirkungen bergen solche Bewegungen auch das Risiko von Verwerfungen an den Finanzmärkten und für die wirtschaftliche Entwicklung. Im nächsten Artikel legen wir unsere Überlegungen zu den Folgen für die Immobilienmärkte dar.
Abbildung 4: 5-jährige Swapsätze in % für verschiedene Währungen
Quelle: Bloomberg, Macro Real Estate
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.