
Frische Eindrücke vom US-Immobilienanlagemarkt
Während meiner kürzlichen zweiwöchigen Geschäftsreise in die USA hatte ich Gelegenheit, mich in vier grossen Städten an der Pazifik- und Atlantikküste mit mehr als 25 Immobilien-Asset-Managern zu treffen. Folgende Erkenntnisse habe ich im Gepäck mit nach Hause gebracht:
US-Wohnungsmarkt: 2023 ist nicht 2008
Die aktuelle Situation auf dem US-Wohnungsmarkt (Wohneigentum) unterscheidet sich in mehrfacher Hinsicht von der Zeit zwischen 2007 und 2009. Damals waren viele Haushalte kurzfristig finanziert, vor allem über Subprime- und Alt-A-Hypotheken. Aufgrund umfangreicher «Mortgage Resets» kam es zu massenhaften Zahlungsausfällen. Gleichzeitig hatten die Hausbauer in den Boomjahren zu viele Projekte lanciert, die erst in der Rezession fertiggestellt wurden. Die Folge war ein massives Überangebot an unverkauften Häusern, das den Markt über Jahre belastete.
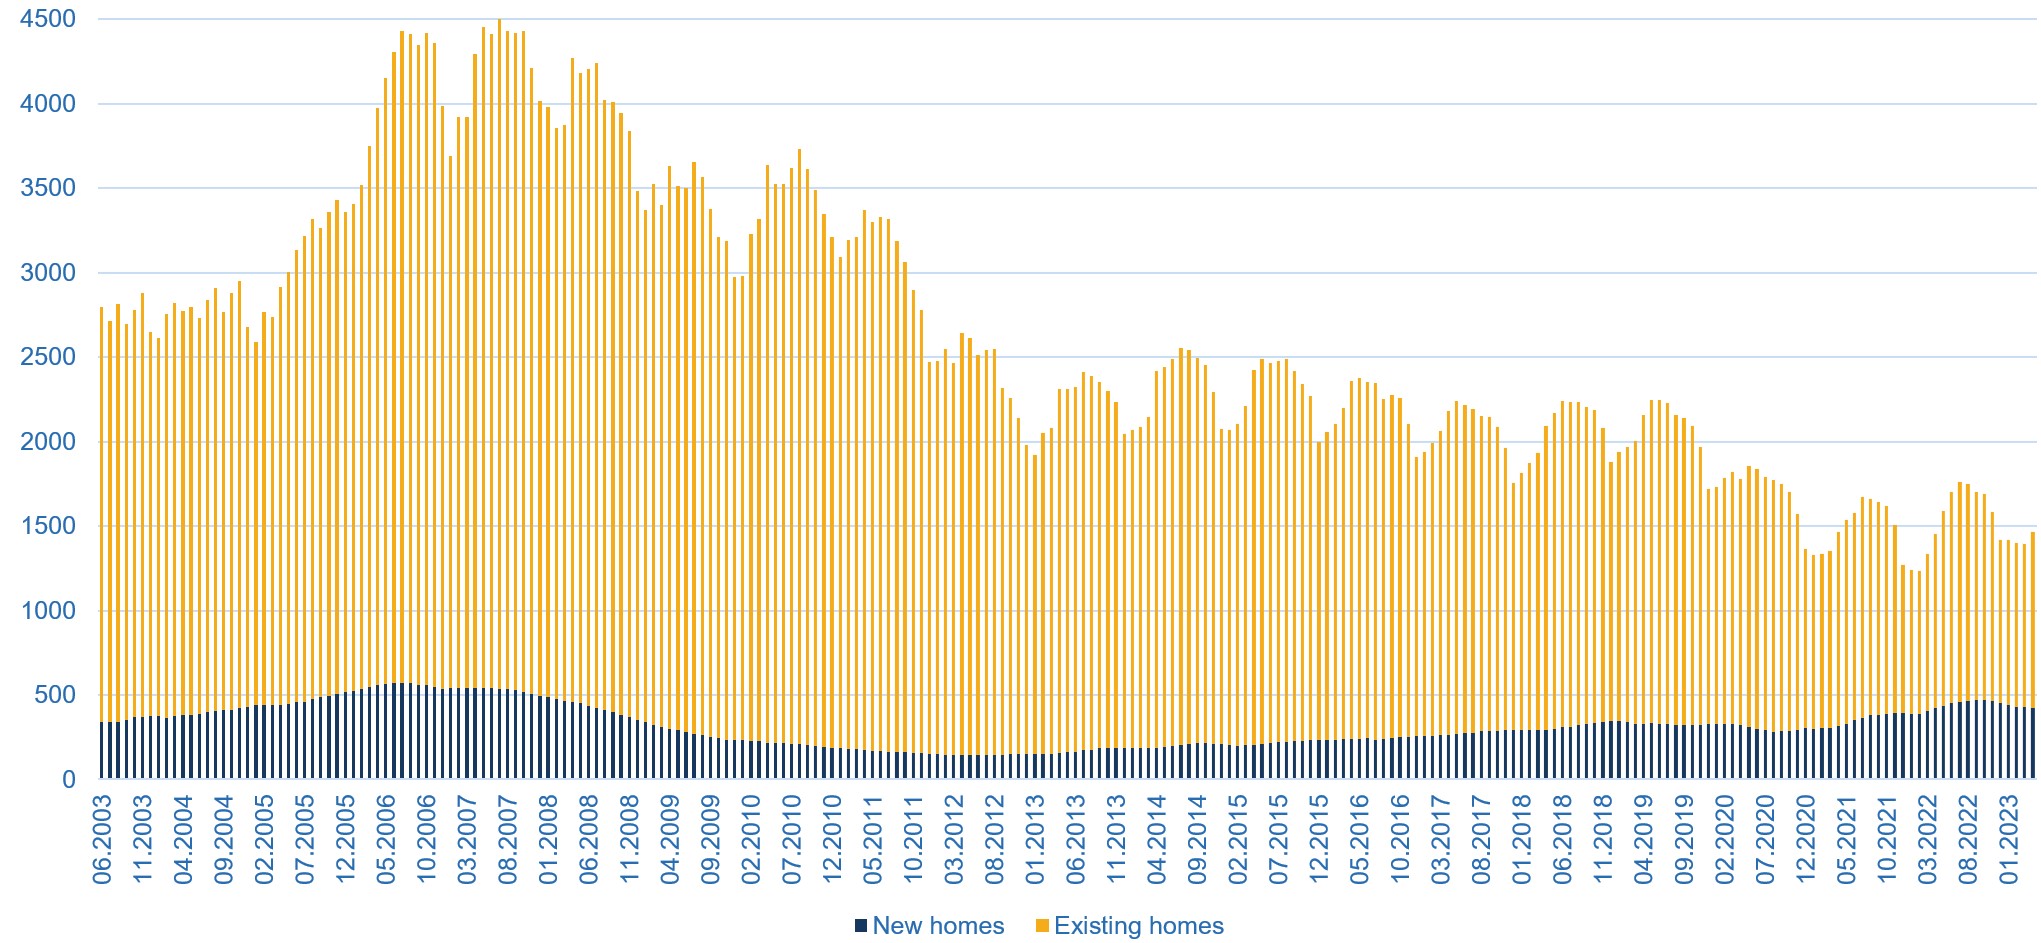
Abbildung 1 zeigt, dass die Zahl der zum Verkauf stehenden Häuser trotz des Zinsschocks weiterhin sehr tief ist. In den letzten Monaten ist sogar die Zahl der neu gebauten und zum Verkauf stehenden Häuser zurückgegangen. Dies liegt daran, dass die meisten Haushalte die tiefen Hypothekarzinsen der letzten zehn Jahre genutzt haben, um sich langfristig zu tiefen Zinsen zu refinanzieren. Viele sind von den Zinserhöhungen nicht betroffen und profitieren weiterhin von historisch tiefen Hypothekarzinskosten. Da in den USA die Hypothek beim Verkauf eines Hauses nicht übertragen wird, finden derzeit nur sehr wenige Transaktionen statt.
Die Hausbauer haben in den letzten Jahren zwar viele Einfamilienhausprojekte realisiert. Trotz des schwierigen Finanzierungsumfelds haben sie den bestehenden Bestand in den letzten Monaten aufgrund des knappen Angebots an verfügbaren Häusern am Markt leicht abgebaut. Dadurch haben wir ein deutlich stabileres Umfeld mit weniger Preisdruck nach unten, als unter diesen Umständen zu erwarten wäre. Tatsächlich zeigten die Hauspreisindizes in den letzten Monaten sogar einen leichten Aufwärtstrend.
Dennoch liegen die Preise immer noch rund 10-15% über dem fundamental gerechtfertigten Niveau. Neue Käufer können sich Häuser nicht leisten, solange Zinsen und Hauspreise auf dem aktuellen Niveau verharren. Die Preise müssen sinken. Derzeit geschieht dies nicht stark genug, da das Angebot am Markt begrenzt ist. Das eigentliche Risiko in dieser Situation ist eine Abkühlung des Arbeitsmarkts, welche die Arbeitslosigkeit deutlich erhöhen könnte. Dies könnte dazu führen, dass arbeitslose Wohneigentümer ihre Liegenschaften notgedrungen verkaufen müssen.
Abbildung 1: Zum Verkauf stehende Häuser
Quelle: Bloomberg, Macro Real Estate
Preise für Geschäftsimmobilien: Core-Bewertungen weiterhin überhöht
Die Bewertungen nicht kotierter US-Core-Immobilienfonds sind nach unserer Einschätzung weiterhin überhöht. Wir erwarten, dass institutionelle offene Core-Fonds in den kommenden Quartalen weitere deutliche Abwertungen erfahren werden. Der gewichtete durchschnittliche Kapitalisierungssatz der Core-Fonds (auf Basis der Bewertungen) lag Ende Q1 2023 bei 4.25%. Das bedeutet eine um 75 Basispunkte tiefere Rendite als der Zins, den ein Anleger für risikofreie Geldmarktanlagen erhält. Die Warteschlangen für Rücknahmen von Anteilen institutioneller Core-Fonds sind in Q1 2023 weiter gewachsen. Die Asset Manager haben dieses Problem nur halbherzig angepackt. Viele hoffen, dass die Anleger ihre Rücknahmeanträge zurückziehen. Solange die Portfolios jedoch nicht stärker abgewertet werden, sehen wir keinen Grund, weshalb Anleger dies tun sollten.
Die Transaktionsvolumen bleiben in allen Sektoren sehr tief. In den letzten Monaten ist jedoch etwas Bewegung aufgekommen. Insbesondere Asset Manager im Bereich Industrie- und Logistikimmobilien gaben an, dass sie mehr Transaktionen auf dem Tisch haben. Dies deutet auf eine Verbesserung der Transaktionsvolumen in den kommenden Monaten hin, sodass auch die Preisfindung vorankommen kann.
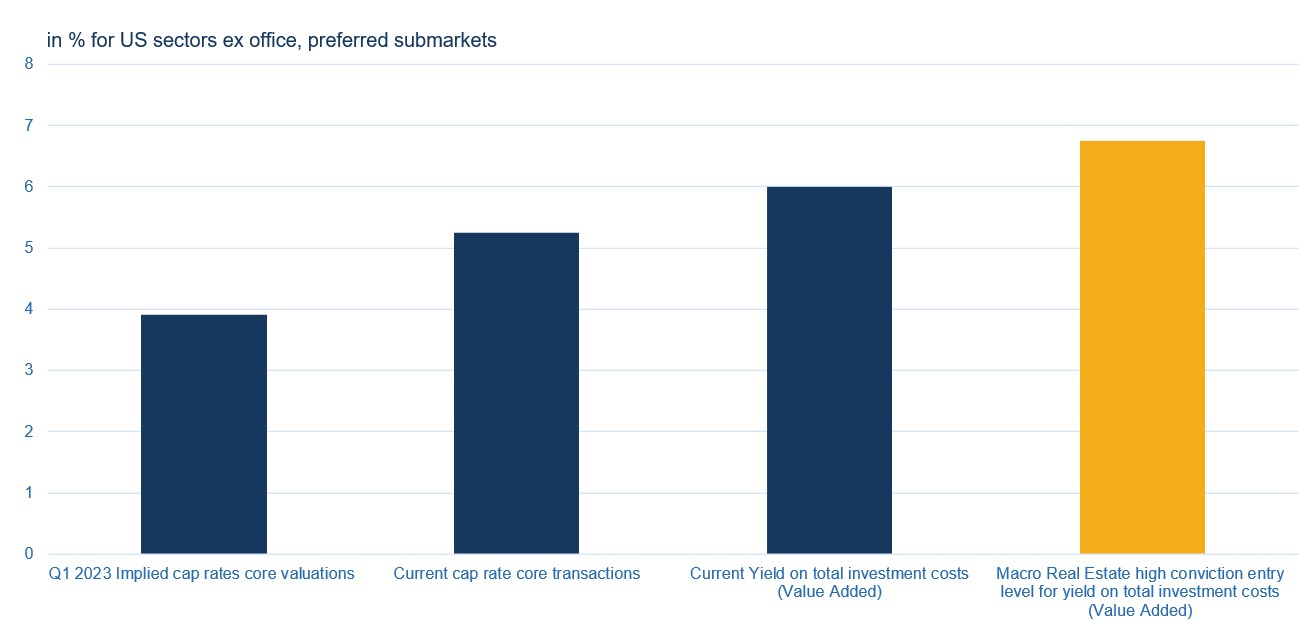
Abbildung 2 zeigt stark vereinfacht, wie wir die Bewertungsniveaus am US-Markt für Geschäftsimmobilienanlagen derzeit wahrnehmen. Diese Betrachtung gilt für unsere bevorzugten Immobiliensektoren an guten Lagen. Dazu zählen Logistik, Wohnen sowie alternative Sektoren wie Life Science, studentisches Wohnen und Seniorenwohnen (d. h. ohne die historisch bedeutenden Sektoren Büro und Detailhandel).
Die Nettorenditen für Core-Transaktionen sehen wir derzeit leicht über 5.25%. Die impliziten Kapitalisierungssätze für Core-Bewertungen lagen dagegen Ende Q1 2023 unter 4%. Das bedeutet, dass eine weitere Neubewertung der Core-Bewertungen um mindestens 20% notwendig ist, um sie auf das aktuelle Marktniveau zu bringen. Die Rendite auf die Investitionskosten bei ausgewählten Value-Add-Transaktionen sehen wir hingegen bei rund 6.0%. Zugegeben, Letztere lässt sich nur erzielen, wenn die Businesspläne korrekt umgesetzt werden. Dennoch bevorzugen wir solche Strategien aufgrund ihres attraktiven Rendite-Risiko-Profils. Um noch optimistischer zu werden, müsste es auch bei solchen Transaktionen zu weiteren Neubewertungen kommen, sodass wir über alle Sektoren hinweg auf eine durchschnittliche Rendite von über 6.75% kommen. Angesichts der von uns erwarteten weiteren Abschwächung der Core-Märkte und einer Zunahme notleidender Opportunitäten gehen wir davon aus, dass dies in den nächsten sechs Monaten erreicht wird.
Abbildung 2: Vergleich der Nettorenditen
Quelle: Schätzungen Macro Real Estate
Sektoreinschätzungen: Industrie- und Logistikimmobilien als Favorit
Büro
Die Stimmung gegenüber Büroimmobilien ist derzeit so schlecht, wie wir sie noch nie erlebt haben. Keiner der 25 Asset Manager, die ich getroffen habe, empfiehlt derzeit, neues Kapital in diesem Bereich anzulegen. Auf der Kreditseite wird ein Tsunami von Ausfällen bei auslaufenden Bürokrediten erwartet, der nach unserer Einschätzung auch sehr viele kleinere Banken wegspülen dürfte. Viele grössere, ältere Gebäude sowohl in den Vororten als auch in den Gateway-Cities haben enorme Schwierigkeiten, neue Mieter zu finden. Eine Umnutzung zu Wohnraum ist aufgrund der Geschossflächen teilweise nicht rentabel. Auch wenn die Preisniveaus verlockend sind und wir ein Gespür für «antizyklische» Anlagen haben, würden wir hier weiter abwarten.
Mehrfamilienhäuser und Einfamilienhäuser
Dieser Wohnsektor hat eine ausgesprochen gute Zeit hinter sich und hat vom strukturellen Wandel hin zum Homeoffice profitiert. Die Lage entwickelt sich je nach Stadt unterschiedlich. Generell beobachten wir jedoch eine starke Verlangsamung der Mietpreisdynamik. Dies ist das Ergebnis eines typischen «Schweinezyklus». Vor allem in den Sunbelt-Märkten wurden sehr viele Projekte gestartet, die auch aufgrund der coronabedingten Bauverzögerungen erst in den nächsten Quartalen fertiggestellt werden. Dies dürfte in den nächsten zwei Jahren zu schwierigeren Bedingungen am Mietmarkt und in einigen Regionen zu sinkenden Mieten führen. Da im «Class A»-Segment viel neues Angebot auf den Markt kommt, würden wir Manager bzw. Projekte meiden, die typischerweise grosse Projekte mit Ticketgrössen von mehreren hundert Millionen USD im Portfolio haben. Wir bevorzugen tendenziell Manager, die sich auf kleinere Projekte in defensiveren Märkten konzentrieren, etwa in D.C., wo das Angebot weniger stark zunehmen dürfte und die Nachfrage dank der Beschäftigten im Regierungssektor robust bleibt.
Die Nachfrage nach Einfamilienhäusern zur Miete bleibt sehr hoch. In diesem Bereich ist eine Ausweitung des Angebots weniger ein Thema. Dennoch sind die Bewertungen hier unseres Erachtens aufgrund der überhöhten Preise für Einzelhäuser noch nicht attraktiv genug. Über Secondaries-Transaktionen lassen sich in diesem Bereich jedoch attraktivere Bewertungen erschliessen.
Grundsätzlich bleiben US-Mehrfamilien- wie auch Einfamilienhäuser unverzichtbare Portfoliobausteine, die strategisch in globale Immobilienportfolios gehören. Mit Neuanlagen würden wir in diesem Bereich derzeit noch etwas zuwarten, bis die Preisfindung weiter fortgeschritten ist. Da derzeit nur wenige neue Projekte gestartet werden, dürfte mittelfristig (d. h. in 3 Jahren) wieder ein zu geringes Angebot vorherrschen. Eine allfällige Schwächephase in den folgenden Quartalen lässt sich somit für einen günstigen Einstieg nutzen.
Logistikimmobilien
Dieser Sektor hat in den letzten fünf Jahren eine fantastische Entwicklung hinter sich. Für uns ist er derzeit der bevorzugte Sektor für die Anlage neuer Mittel. Die Renditen auf die Investitionskosten bei Value-Add-Projekten haben sich bereits deutlich korrigiert, sodass durch den Einsatz von Fremdkapital ein positiver Beitrag erzielt werden kann. Das Angebot hat in diesem Sektor noch nicht so stark zugenommen wie bei Mehrfamilienhäusern. Auch hier kühlt sich der Mietmarkt ab, doch die meisten Manager stellten uns für die nächsten Jahre ein Mietwachstum von 4%-6% p.a. in Aussicht (einige sogar ein NOI-Wachstum von über 10% für die nächsten 3 Jahre). Auch wenn dies wohl eher optimistisch ist, gehen wir davon aus, dass die Kombination aus höheren Renditen und positivem Mietwachstum zu einer weiteren Outperformance dieses Sektors führen wird.
Andere Sektoren
- Life Science: Die Lage ist nicht mehr so optimistisch wie in den letzten Jahren. Das Mietwachstum verlangsamt sich deutlich, und die Nettorenditen für Core-Objekte sind wohl nach wie vor zu tief. Ich hatte einige Gespräche mit Managern aus dem Raum Boston, die ein Überangebot an Flächen sehen. Andere Märkte, z. B. San Diego, scheinen sich dagegen weiterhin gut zu entwickeln. Auch opportunistische Manager suchen in diesem Sektor weiterhin nach Gelegenheiten. Generell sehe ich den Sektor weiterhin strukturell positiv; die nächsten Jahre dürften jedoch nicht die sehr starken Renditen der Vorjahre bringen, da sich der Markt in einer Konsolidierungsphase befindet.
- Detailhandel: Trotz der Outperformance in den letzten Quartalen bleiben die meisten Manager vorsichtig. Angesichts des gestiegenen Preisniveaus bleiben die frei verfügbaren Konsumausgaben unter Druck. Wir bleiben vorsichtig, beobachten aber, wie sich die Preise in den kommenden Quartalen entwickeln.
- Hotellerie: Hier gehen die Meinungen auseinander, und es hängt auch von der Art der Objekte ab. Einige Märkte, insbesondere San Francisco, kämpfen mit Zahlungsausfällen. Andere, vom Tourismus abhängige Märkte sind im Aufwind. Während der Lockdowns war die Hotellerie für uns ein wichtiges Anlagethema. Derzeit hat sich das Thema jedoch etwas gelegt, da die Performance bereits sehr positiv ist.
Fazit: Weiterhin Geduld gefragt
Insgesamt hatte ich den Eindruck, dass die aktuelle Wirtschaftslage etwas besser ist, als es die allgemeinen Konjunkturstatistiken vermuten lassen. Wir verfolgen die konjunkturelle Entwicklung in den kommenden Quartalen genau, da diese auch für die Preisbildung bei Immobilien entscheidende Quartale sein werden.
Die Entwicklung am Arbeitsmarkt dürfte für verschiedene Sektoren der Geschäftsimmobilien wie auch für den Wohnungsmarkt der wichtigste Einflussfaktor bleiben. Aufgrund der anhaltend hohen Zinsen und der begrenzten Risikobereitschaft der Banken dürften die Zahlungsausfälle im Segment der Geschäftsimmobilien in den kommenden Quartalen stark zunehmen.
Die Bewertungen von Core-Immobilien dürften in einem solchen Umfeld weiterhin deutlich sinken. Wir gehen davon aus, dass sich gegen Ende dieses bzw. Anfang nächsten Jahres preislich noch interessantere Einstiegspunkte für Value-Add-Projekte ergeben werden. Bei Logistikliegenschaften sehen wir jedoch bereits interessante, neu bewertete Opportunitäten. Auch Secondaries versprechen in einem solchen Umfeld Chancen.
Disclaimer: Bitte beachten Sie, dass dieser Beitrag keine Anlageberatung darstellt. Für fundierte Anlageentscheide sind weitere Informationen erforderlich.
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.