
Frankreichs Anleihestress ist nun ein Problem für Pariser Immobilien

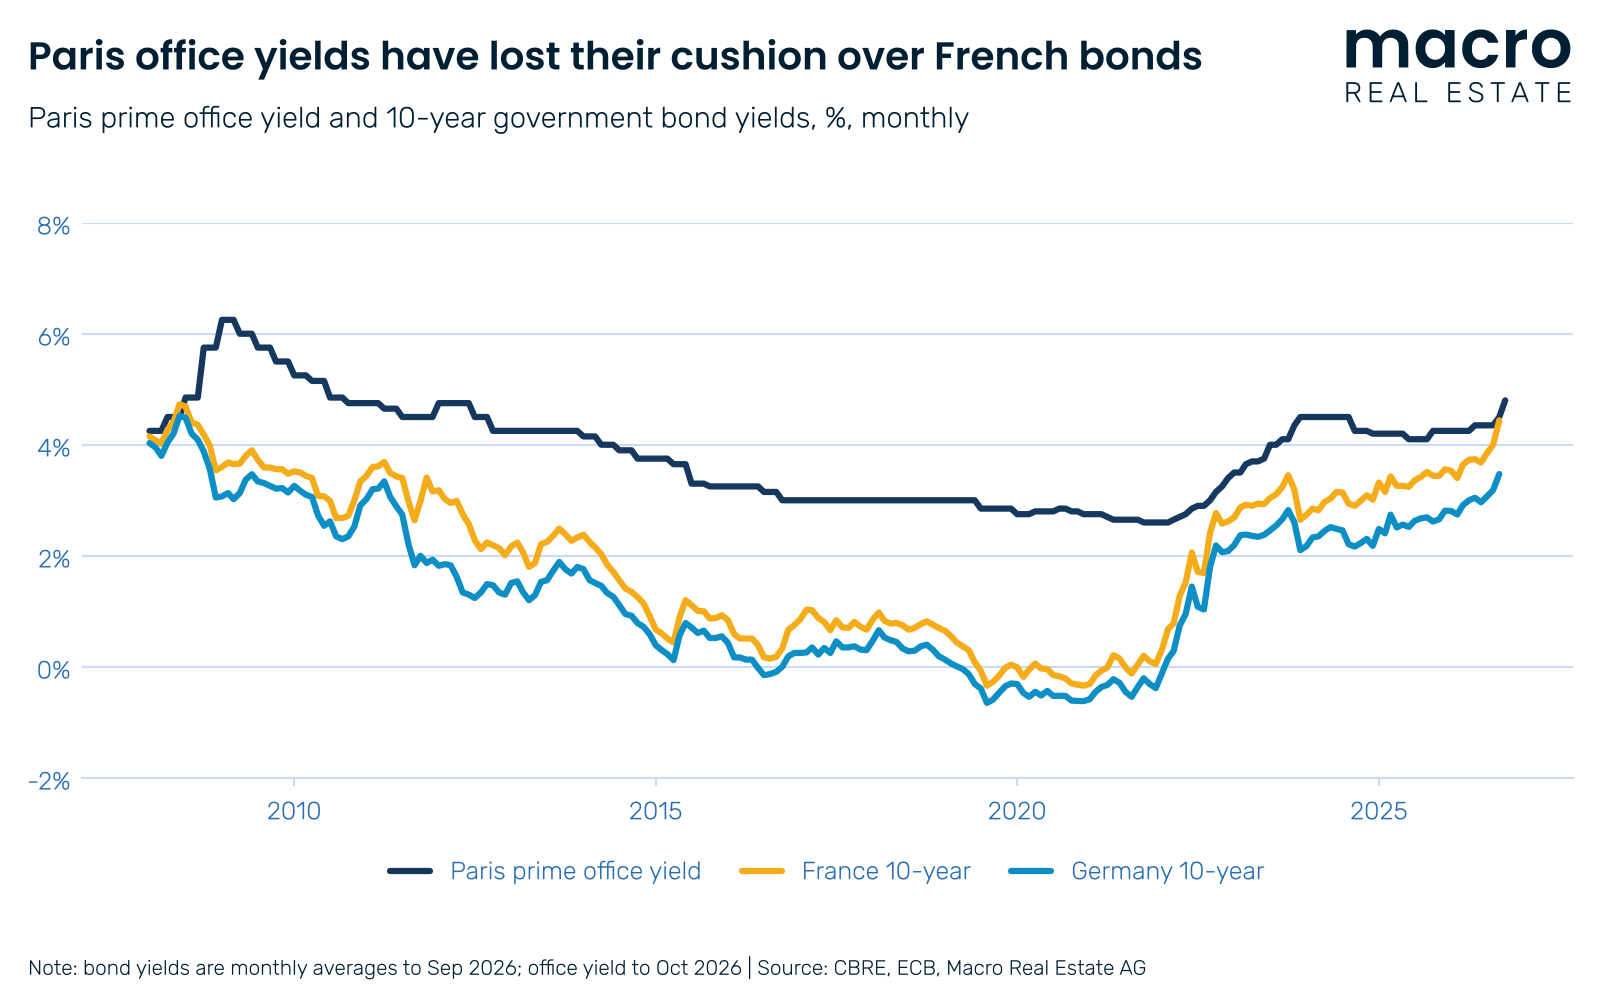
Während des grössten Teils der letzten fünfzehn Jahre konnten Investoren französische Immobilien mit einem komfortablen Polster bewerten: Die Spitzenrendite für Pariser Büros lag deutlich über dem, was der französische Staat für eine Kreditaufnahme über zehn Jahre bezahlte. Dieses Polster ist nun verschwunden. Laut EZB-Daten rentierte die 10-jährige französische Staatsanleihe (OAT) im September durchschnittlich 4.44%, nach 3.56% im Dezember, während die Spitzenrendite für Pariser Büros gemäss Bewertungsdaten von CBRE bei 4.50% lag. Für alle, die französische Immobilien besitzen, finanzieren oder kaufen, lautet die entscheidende Frage deshalb, welche der beiden Renditen sich bewegt, um den Abstand wiederherzustellen. Wir halten es für wahrscheinlicher, dass es die Immobilienrendite sein wird.
An welcher Anleihe sollen französische Immobilien gemessen werden?
Eine Spitzenrendite lässt sich in einen risikofreien Zins und eine Risikoprämie zerlegen. Letztere entschädigt den Investor beispielsweise für Illiquidität, Leerstandsrisiko und die Bewirtschaftungskosten einer Liegenschaft. In unserem MRE Score, der misst, wie weit der Spread zwischen einer Spitzenrendite und einer 10-jährigen Staatsanleihe von seinem eigenen Fünfjahresdurchschnitt entfernt ist, verwenden wir standardmässig die deutsche Bundesanleihe als risikofreie Benchmark für alle Märkte im Euroraum. In normalen Zeiten ist das sinnvoll: Die Mieten werden in Euro bezahlt, und grenzüberschreitendes Kapital betrachtet in der Regel die Bundesanleihe (oder die Swapkurve) als risikofreien Zins des Euro.
Für Frankreich sind dies jedoch keine normalen Zeiten. Der Energieschock infolge des Nahostkonflikts hat Inflation und Renditen in ganz Europa nach oben getrieben. Im September erhöhte die EZB ihren Einlagesatz auf 2.50% und verwies dabei auf den Inflationsdruck aus dem Konflikt. Frankreich hat zusätzlich einen eigenen fiskalischen Schock erlitten. Das Budget 2027, das das Defizit von 5.4% auf 5.0% des BIP senken soll, hat gemäss Investment House und MUFG keine stabile parlamentarische Mehrheit, während die Staatsverschuldung im zweiten Quartal gemäss Allianz Trade auf über 119% des BIP stieg. Folglich weitete sich der Abstand zwischen den Renditen 10-jähriger französischer und deutscher Staatsanleihen auf Basis von Monatsdurchschnitten von 72 Bp. im Januar auf 97 Bp. im September aus (EZB-Daten) und erreichte um den Monatswechsel mit rund 150 Bp. seinen Höchststand, als die OAT kurzzeitig auf 4.99% stieg. Für einen französischen Versicherer, eine Pensionskasse oder eine SCPI ist die OAT die Alternative zum Kauf einer Liegenschaft. Wenn der Staat fast so viel zahlt, wie ein erstklassiges Büro rentiert, muss die Liegenschaft mehr bieten oder billiger werden.
Das Polster ist verschwunden
Abbildung 1 zeigt, wie aussergewöhnlich die aktuelle Situation ist. Im September lag die Spitzenrendite für Pariser Büros nur 6 Bp. über der durchschnittlichen OAT-Rendite des Monats, gegenüber durchschnittlich rund 108 Bp. in den letzten fünf Jahren. Das ist der geringste Abstand seit Mitte 2008. Gegenüber der Bundesanleihe betrug der Spread noch 103 Bp., was eng, aber nicht alarmierend ist. CBRE hat die Spitzenrendite für Pariser Büros im Oktober um weitere 30 Bp. auf 4.80% angehoben. Da die OAT gemäss Investment House Mitte Oktober jedoch ebenfalls bei rund 4.80% gehandelt wurde, ist das Polster nicht wiederhergestellt. CBRE selbst schreibt, die Risikoprämie für Büros sei «verschwunden oder sogar in den negativen Bereich gerutscht». Und einige Kunden, mit denen wir sprechen, sehen die Bewertungen ihrer Liegenschaften unter Druck, auch in der Logistik.
Als der Abstand 2008 das letzte Mal so gering war, blieb er es nicht lange: Die Spitzenrendite für Pariser Büros stieg von 4.50% Mitte 2008 auf 6.25% im Januar 2009, und der Spread gegenüber der OAT weitete sich auf 265 Bp. aus. Auslöser war damals eine globale Kreditkrise, und eine Wiederholung in diesem Ausmass erwarten wir nicht. Die Episode erinnert aber daran, dass ein fehlender Abstand früher oder später die Immobilienrenditen steigen lässt, auch wenn nach der globalen Finanzkrise auch sinkende Anleiherenditen dazu beitrugen, den Abstand wieder zu vergrössern, was die Bewertung von Immobilien wieder attraktiv machte.
Abbildung 1: Pariser Büros haben ihr Renditepolster gegenüber französischen Staatsanleihen verloren
Spitzenrendite für Pariser Büros und Renditen 10-jähriger Staatsanleihen, %, monatlich (Anleiherenditen: Monatsdurchschnitte bis Sep. 2026; Büro-Rendite bis Okt. 2026)
Quelle: CBRE, EZB, Macro Real Estate AG
Nicht nur Büros
Die Neubewertung ist breit abgestützt. Abbildung 2 zeigt, dass die Pariser Spitzenrenditen seit Dezember in neun der zehn von uns verfolgten Sektoren gestiegen sind, der Grossteil davon in den letzten drei Monaten. In der urbanen Logistik stiegen sie um 85 Bp. auf 5.35% und in der Grossflächenlogistik um 60 Bp. auf 5.50%, also stärker als bei Büros. Im High-Street-Detailhandel stiegen sie um 50 Bp. auf 5.00%, bei Mehrfamilienhäusern um 30 Bp. auf 3.80% und bei Hotels um 25 Bp. Nur Fachmarktzentren, die bereits die höchsten Renditen boten, sind mit 5.75% unverändert. Dies ist der Stand im Oktober: Die Bewertungen per Q4 dürften dies widerspiegeln, sofern es nicht bereits jene per Q3 getan haben.
Abbildung 2: Die Pariser Renditen sind dieses Jahr sektorübergreifend gestiegen
Veränderung der Pariser Spitzenrenditen, Dez. 2025 bis Okt. 2026, Bp.

Quelle: CBRE, Macro Real Estate AG
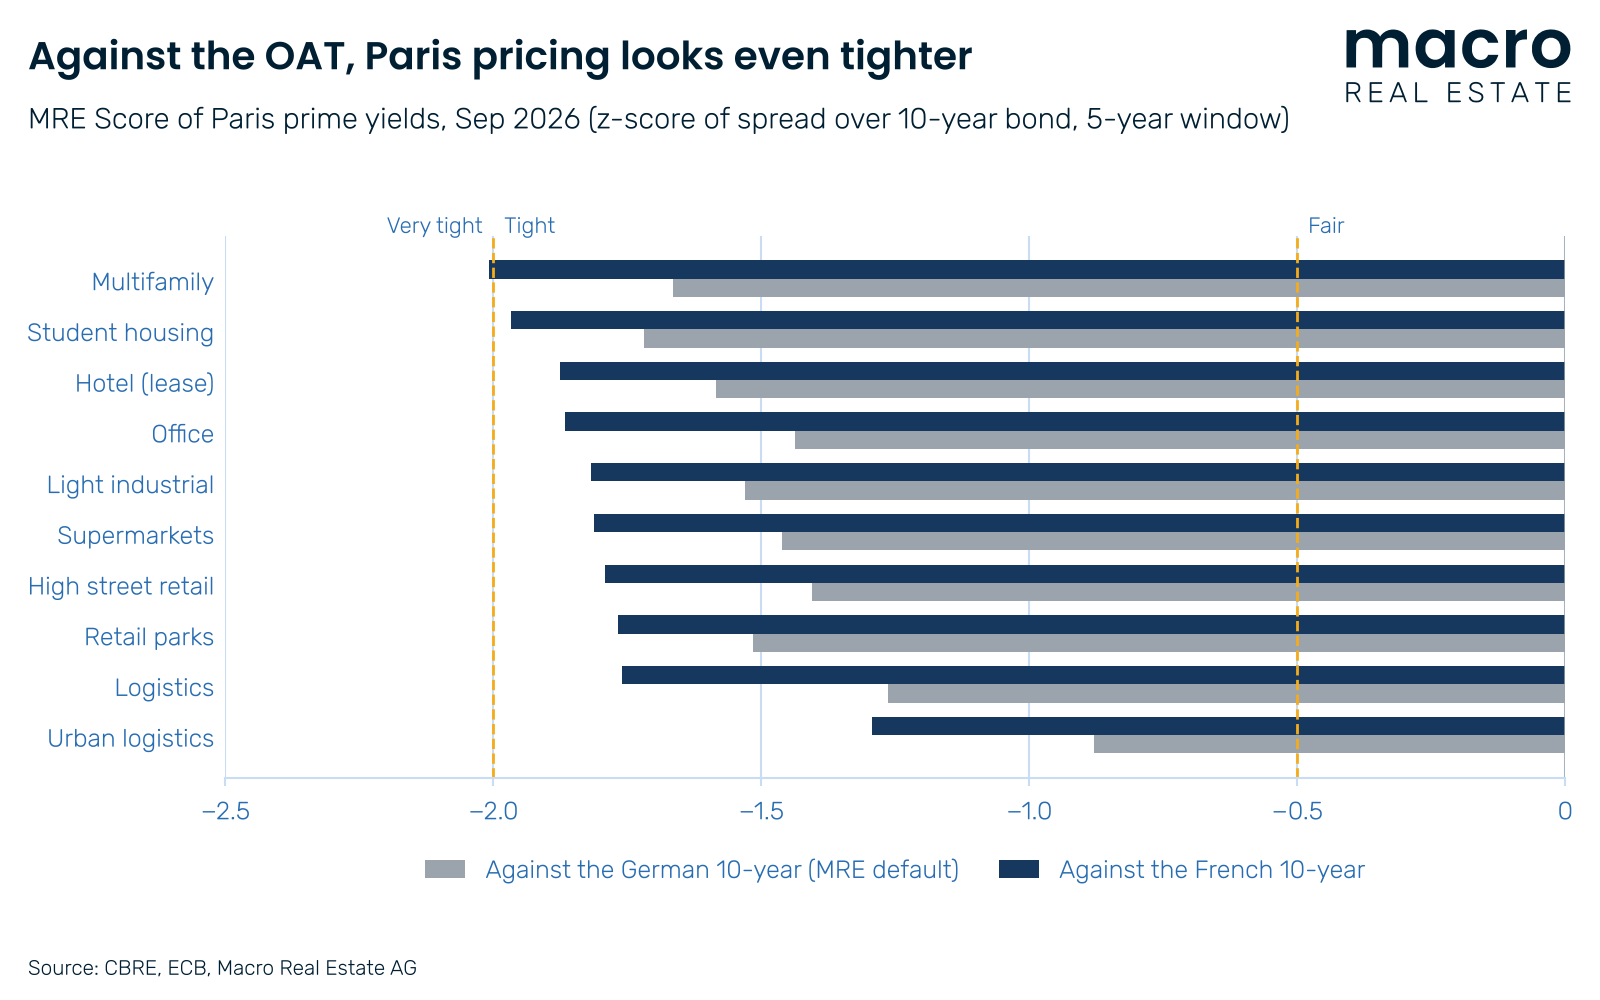
Der MRE Score zeigt dasselbe Bild aus einem anderen Blickwinkel (Abbildung 3). Gemessen an der Bundesanleihe liegt jeder von uns verfolgte Pariser Sektor im «engen» Bereich, mit Werten zwischen –0.9 und –1.7. Gemessen an der OAT ist jeder Sektor noch enger bewertet, und Mehrfamilienhäuser sind mit –2.0 knapp in den «sehr engen» Bereich gerutscht: Ihre Spitzenrendite von 3.60% lag im September 84 Bp. unter der OAT. Auch studentisches Wohnen rentiert weniger als der französische Staat. Dabei ist zu beachten, dass die enge Bewertung gegenüber der Bundesanleihe ein europäisches und kein französisches Phänomen ist: Spitzenbüros in München kommen zum Vergleich auf einen Score von –1.9. Das Besondere an Frankreich ist, dass sich sein eigener risikofreier Zins bewegt hat, was die Bewertungen zusätzlich strapaziert.
Abbildung 3: Gegenüber der OAT erscheinen die Pariser Bewertungen noch enger
MRE Score der Pariser Spitzenrenditen, Sep. 2026 (Z-Score des Spreads gegenüber der 10-jährigen Staatsanleihe relativ zu seinem Fünfjahresdurchschnitt; unter –0.5 eng, unter –2.0 sehr eng)
Quelle: CBRE, EZB, Macro Real Estate AG
Der Nutzermarkt bietet allerdings wenig Unterstützung: In der Logistik meldet CBRE für die ersten neun Monate einen Flächenumsatz von rund 2.3 Mio. m², 26% unter dem Fünfjahresdurchschnitt und den tiefsten Wert seit zehn Jahren, auch wenn der Leerstand mit 6.6% moderat ist. Die Investitionsvolumen sehen besser aus, als sie sind: CBRE verzeichnet für Frankreich in neun Monaten Investitionen von EUR 10.4 Mrd., 15% mehr als im Vorjahr, doch die Zahl der Transaktionen sank um 18%, und allein der Verkauf von Capital 8 machte rund ein Viertel des Volumens im dritten Quartal aus. Käufer und Verkäufer sind sich beim Preis nach wie vor uneinig, und CBRE erwartet, dass der Markt bis 2027 oder möglicherweise 2028 nach Halt sucht.
Das Gegenargument verdient Gehör. Investoren könnten den französischen Staatsanleihen-Spread schlicht ausblenden, Paris an der Bundesanleihe messen und darauf setzen, dass Mietwachstum die Lücke schliesst. Und falls das Budget verabschiedet wird und die Präsidentschaftswahl im April 2027 den Anleihemarkt beruhigt, könnte sich der OAT-Spread rasch verengen.
Wir betrachten dies als positives Szenario, nicht als Basisszenario. Italien bietet einen aktuellen Test: Gemäss Bewertungsdaten von CBRE und EZB-Daten rentierten Mailänder Spitzenbüros während des grössten Teils von 2022 und 2023 weniger als 10-jährige italienische Staatsanleihen. Die Lücke wurde teilweise durch sinkende Anleiherenditen geschlossen, aber auch dadurch, dass die Mailänder Spitzenrendite von 2.90% Anfang 2022 auf 4.65% im März 2024 stieg. Solange französische Institutionelle bei ihrem eigenen Staat mehr als 4.00% verdienen können, werden sie von Immobilien wahrscheinlich mehr verlangen.
Wenn Sie eine Liegenschaft im Markt haben oder sich fragen, wie Sie den Markt generell angehen sollen, kontaktieren Sie uns gerne.
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.