
Exporeal: Warten auf 2024
Bildquelle: Messe München
Diese Woche fand die Expo, die grösste und wichtigste Immobilienkonferenz Europas, wieder statt. War es das Oktoberfestbier oder die Community? Bei den meisten Teilnehmenden hatte sich die Stimmung aufgehellt. Und dies trotz eines Jahres, das viele Anleger und Asset Manager am liebsten vergessen würden…
Für alle, die die Konferenz noch nie besucht haben, sei festgehalten: Die Teilnahme an einer solchen Konferenz ist äusserst wertvoll. Von Projektentwicklern über Banker, Städte, Makler, Bewerter und Placement Agents bis hin zu Investoren aus aller Welt war ein breites Spektrum an Teilnehmenden vertreten.
Wir nehmen folgende Erkenntnisse mit nach Hause, ergänzt um unsere Einschätzungen:
- Trotz der guten Stimmung bleibt die Lage anspruchsvoll. Weltweit werden weiterhin nur sehr wenige Transaktionen abgeschlossen, da die Erwartungen von Verkäufern und Käufern nach wie vor weit auseinanderliegen. Zwar gibt es vereinzelt Anzeichen dafür, dass Verkäufer nun tiefere Preise akzeptieren, doch die Volumen sind sehr dünn geblieben.
- Wer nun mit einer substanziellen Zunahme der Transaktionen in Q4 2023 rechnet, dürfte enttäuscht werden. Viele Anleger werden weiterhin abwarten. Sowohl Eigen- als auch Fremdkapitalgeber halten sich angesichts der Unsicherheiten zurück. Nur wenige Anleger werden dieses Jahr noch Zeichnungen in Fonds tätigen. Dennoch dürften etwas mehr Transaktionen zustande kommen als in den Vormonaten.
- Der deutsche Immobilienmarkt befindet sich in seiner grössten Krise seit mehreren Jahrzehnten. Bauprojekte sind derzeit das anspruchsvollste Segment, da die Werte hier nicht nur durch tiefere Exit-Preise, sondern auch durch einen Anstieg der Baukosten um 25%-30% belastet werden. Viele geplante Projekte werden unter diesen Umständen auf Eis gelegt. Das Problem: Fallen die Exit-Preise noch weiter, werden noch weniger Bauprojekte realisiert. Bis der Markt für Bauprojekte wieder attraktiv wird, dürfte es deshalb Jahre dauern. Dazu bräuchte es deutlich tiefere Baukosten und höhere Exit-Preise.
- Der Markt für Bestandsliegenschaften dürfte sein Gleichgewicht schneller wiederfinden. Notleidende Verkäufer sind jedoch sowohl in Europa als auch in den USA nach wie vor rar.
- Die Preisniveaus für Geschäftsimmobilien und Wohnrenditeliegenschaften in den USA erachten wir weiterhin als zu hoch und die Renditen als zu tief. Angesichts des Anstiegs der Renditen von Staatsanleihen dürfte eine weitere Korrektur bevorstehen. Ein Grund dafür ist, dass sich die US-Wirtschaft langsamer abschwächt, als auch wir erwartet hatten. Eine Rezession, die unserer Ansicht nach weiterhin nur aufgeschoben ist, dürfte der Schlüssel zu attraktiveren Immobilienbewertungen in den USA sein. Unsere Gespräche liessen seit unserer USA-Geschäftsreise zur Jahresmitte keine wesentliche Verbesserung bei den Bewertungen erkennen.
- Für die Anlage neuen Kapitals ist unseres Erachtens derzeit ein Blick auf Skandinavien lohnenswert. Hier haben sich die Bewertungen bisher am stärksten korrigiert. Refinanzierungsprobleme zwingen Eigentümer, tiefere Preise zu akzeptieren. Im europäischen Vergleich sind wir auch für Spanien optimistisch. Das Land hat makroökonomisch seine Hausaufgaben gemacht, und wir erachten es trotz der aktuellen Risiken als stabiler als Deutschland, Frankreich, Grossbritannien oder Italien.
- Gegenüber Grossbritannien bleiben wir vorsichtig. Positiv ist, dass sich die Bewertungen hier bereits im letzten Jahr stärker korrigiert haben. Andere strukturelle Probleme wie der Fachkräftemangel deuten jedoch darauf hin, dass das Wirtschaftswachstum hier weiterhin hinterherhinken dürfte. Die Inflation ist endlich gesunken, doch die Finanzierungskosten liegen in praktisch allen Segmenten über dem Niveau der Nettorenditen. Relativ gesehen bevorzugen wir hier Wohnen (Build-to-Rent) oder studentisches Wohnen, das strukturell unterversorgt ist. Auch Logistik ist aufgrund der korrigierten Renditen spannend. Wir würden Grossbritannien jedoch weiterhin nur selektiv berücksichtigen und in Portfolios untergewichten. Von den mittelfristigen Aussichten sind wir nicht überzeugt.
- Asien: Wir haben einige asiatische Manager getroffen. Korea ist derzeit wohl der Büromarkt mit der weltweit besten Mietmarktsituation. Die Leerstände sind hier tief. Auch Singapur entwickelt sich gut, da Hongkong als Konkurrent weggefallen ist und viele ihre Asien-Hubs nach Singapur verlegen. Der Markt ist jedoch in allen Segmenten bereits recht teuer. Anders als viele Asset Manager sehen wir in Japan hohe Bewertungsrisiken, die sich in den nächsten Jahren materialisieren könnten. Viele Anleger unterschätzen, dass steigende Zinsen auch für Immobilien in Japan eine Gefahr darstellen. Anlagen in Australien beurteilen wir konstruktiv. Die Werte korrigieren, und es dürften sich attraktive Einstiegsmöglichkeiten eröffnen. Die Schwellenländer Asiens bleiben ein Versprechen, doch Anlageprodukte sind hier rar.
- Insgesamt sind wir gegenüber Asien strategisch positiv eingestellt. Politisch und geopolitisch dürfte Europa ein schwieriges Jahrzehnt bevorstehen. Wir empfehlen daher, einen Teil des Vermögens ausserhalb Europas zu halten. Viele europäische institutionelle Anleger sind in ihren Portfolios in Asien nach wie vor untergewichtet.
- Risse zeigen sich zunehmend auch im Schweizer Immobilienmarkt. Unsere Gespräche bestätigten die schwierige Lage am Schweizer Kapitalmarkt. Derzeit steht ein grosses Volumen an Renditeliegenschaften zum Verkauf, wie es seit den 1990er-Jahren nicht mehr zu beobachten war. In der Schweiz scheinen Verkäufer noch weniger bereit, tiefere Preise zu akzeptieren, als im Ausland. Ein Problem besteht darin, dass die Bewerter trotz des Zinsanstiegs von mehr als 100 Basispunkten (real) dieselben und teilweise sogar tiefere Diskontsätze verwenden als während der Negativzinsphase (siehe unser Paper). Die zu hohen Bewertungen sind für einige potenzielle Verkäufer ein Problem. Da einige verkaufen müssen, werden sie früher oder später zwangsläufig tiefere Preise akzeptieren müssen, und die Bewertungen werden sukzessive weiter sinken. Dieser Prozess dürfte jedoch nicht vor 2025 abgeschlossen sein. Schweizer Immobilienanlagen dürften sich deshalb in den nächsten Jahren im globalen Vergleich unterdurchschnittlich entwickeln. Anleger täten daher gut daran, internationale Immobilienanlagen im Portfolio zu halten. Derzeit würden wir dies jedoch nicht über NAV-basierte Strategien empfehlen, sondern über Vehikel, die aktuell zukaufen und modernisieren (geschlossene Strukturen).
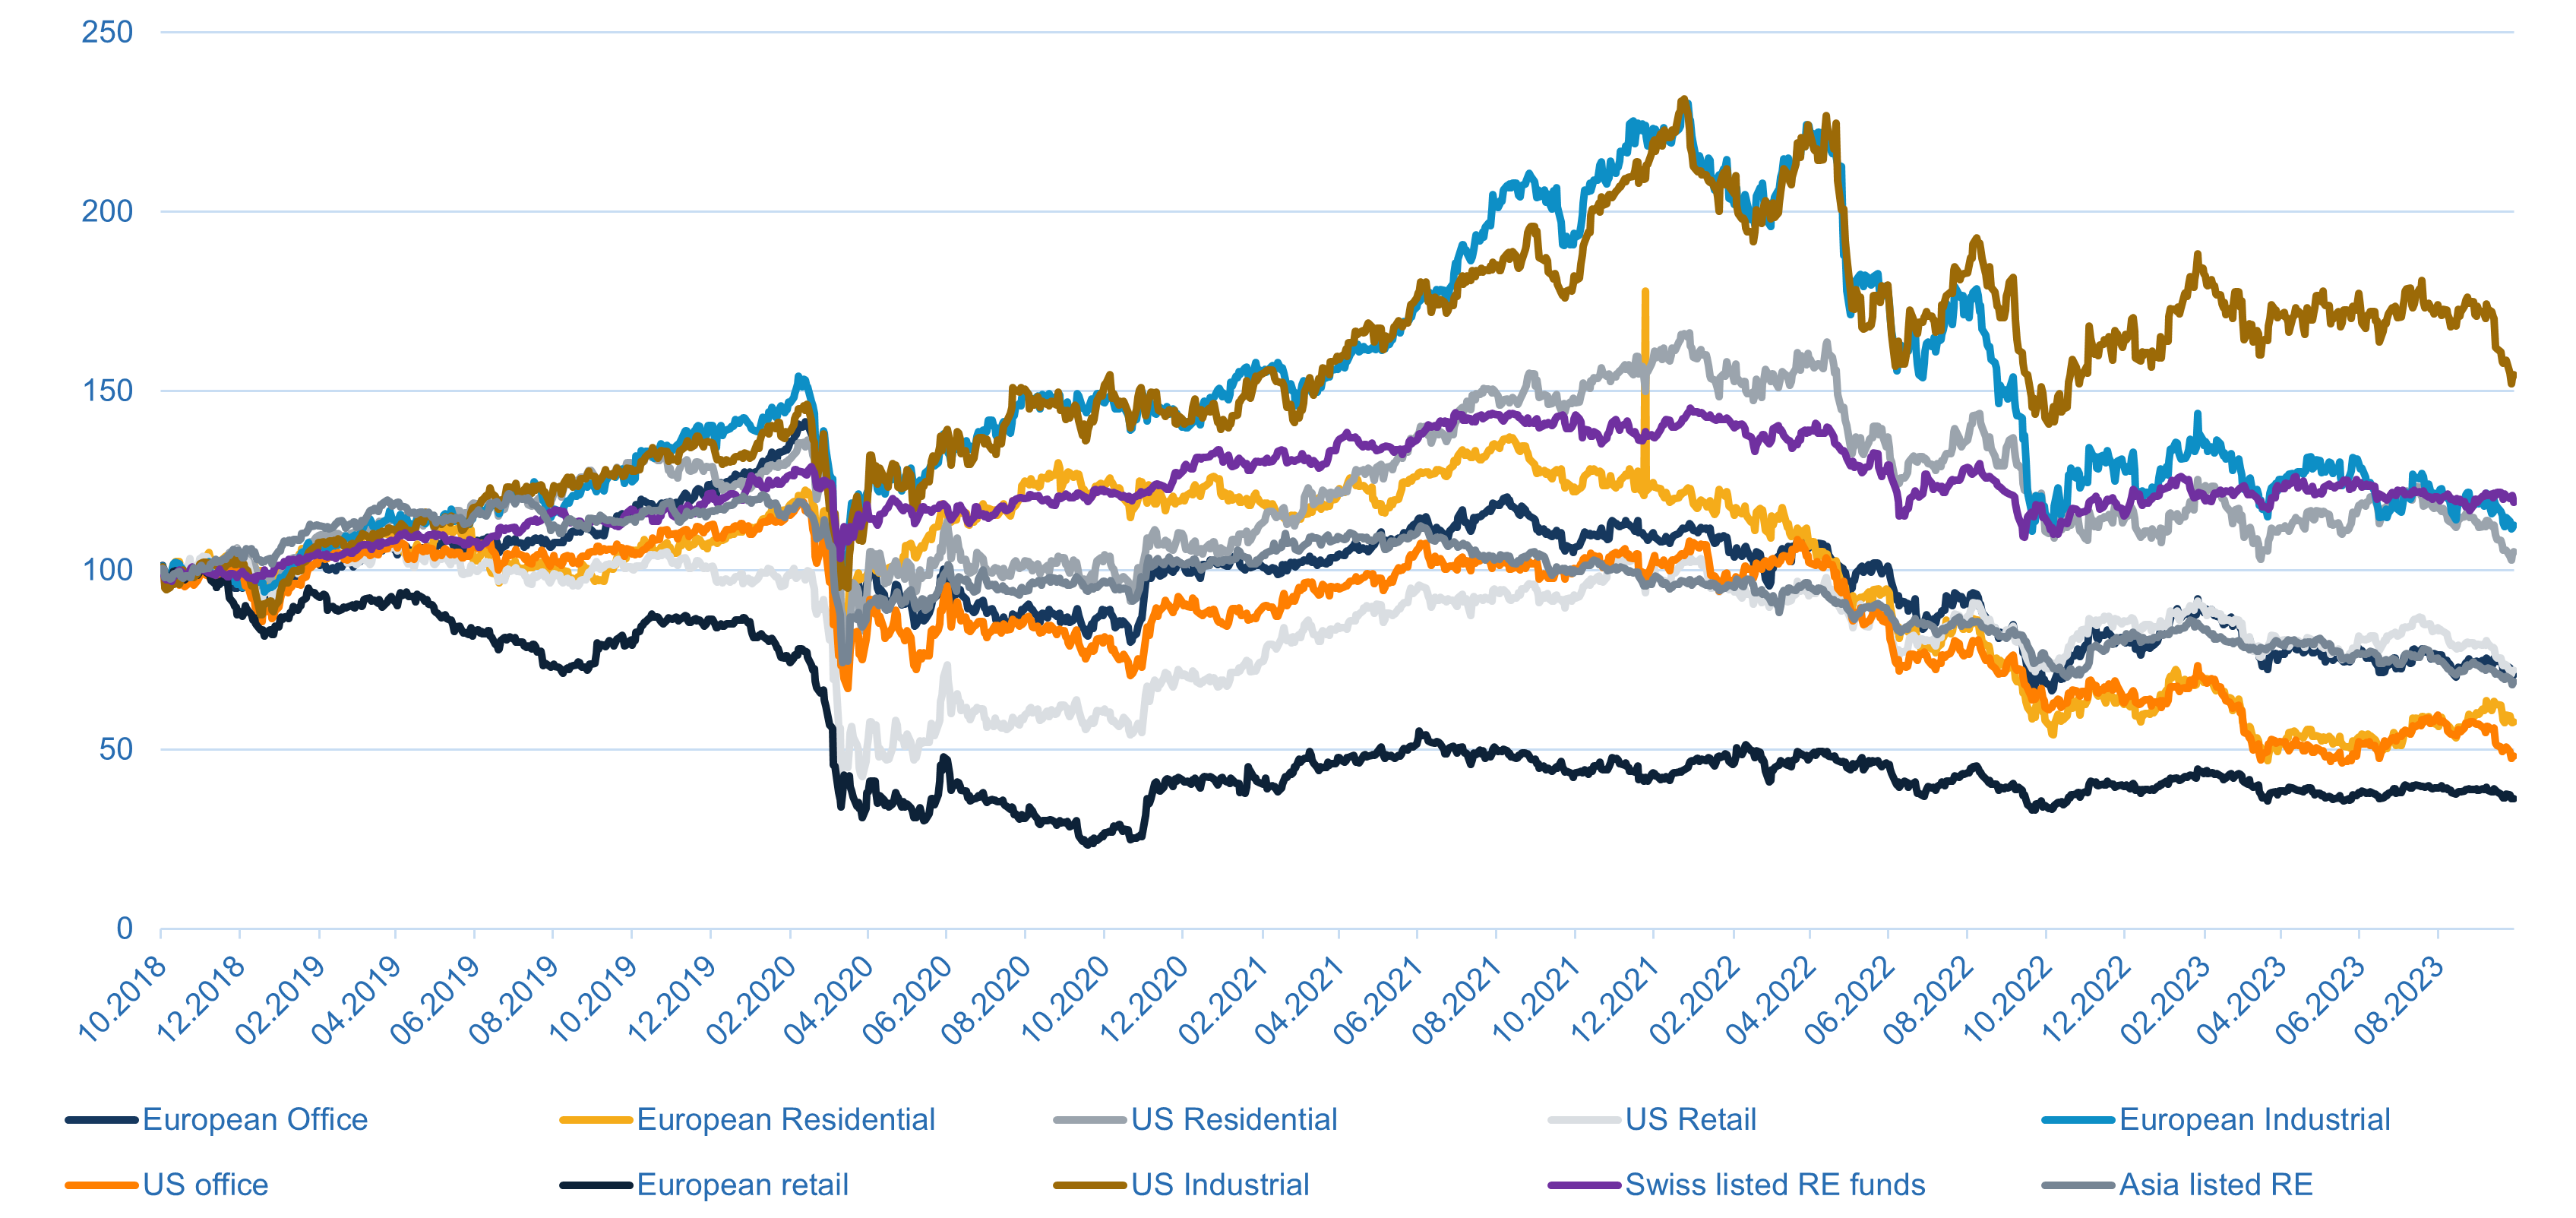
- Der jüngste weltweite Anstieg der Renditen von Staatsanleihen (getrieben von den USA) hat zu erneutem Abwärtsdruck auf die Kurse kotierter Immobilienanlagen geführt. Die folgende Abbildung zeigt die Kursentwicklung verschiedener Sektoren über die letzten 4 Jahre. Wir werden dazu in den kommenden Wochen einen separaten Beitrag verfassen. Vorab möchten wir festhalten, dass wir im Begriff sind, gegenüber kotierten Immobilien nun optimistischer zu werden, insbesondere für verschiedene europäische und asiatische Sektoren. Zu beachten ist auch die jüngste Korrektur bei US-Logistik-REITs, da dieser Sektor in Bezug auf das Cashflow-Wachstum weiterhin die stärksten Aussichten hat.
Abbildung 1: Kurse kotierter Immobilienanlagen
Quelle: Bloomberg, Macro Real Estate, in Lokalwährungen (ausser Asien-Index in USD)
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.