
Erinnern Sie sich an 1974?
Wir sehen einige Parallelen, aber auch Unterschiede zwischen der heutigen Situation und der ersten Ölkrise von 1974. Wir untersuchen die Entwicklung der Immobilienrenditen zwischen 1970 und 1999 im Kontext wichtiger makroökonomischer Grössen:
- Welche makroökonomischen Auswirkungen hatte die erste Ölkrise auf die Schweiz, die USA und Grossbritannien?
- Wie entwickelten sich CHF, BIP, Zinsen, Inflation, Rohstoffe und Aktienmärkte in der Phase höherer Inflation 1970-1999?
- Wie stark wirkte sich die erste Ölpreiskrise auf Immobilienanlagen in der Schweiz und international aus?
- Wie entwickelten sich Immobilienanlagen in der Schweiz und international zwischen 1970 und 1999? Boten sie Schutz vor Inflation?
Wir sehen einige «Lessons Learned».
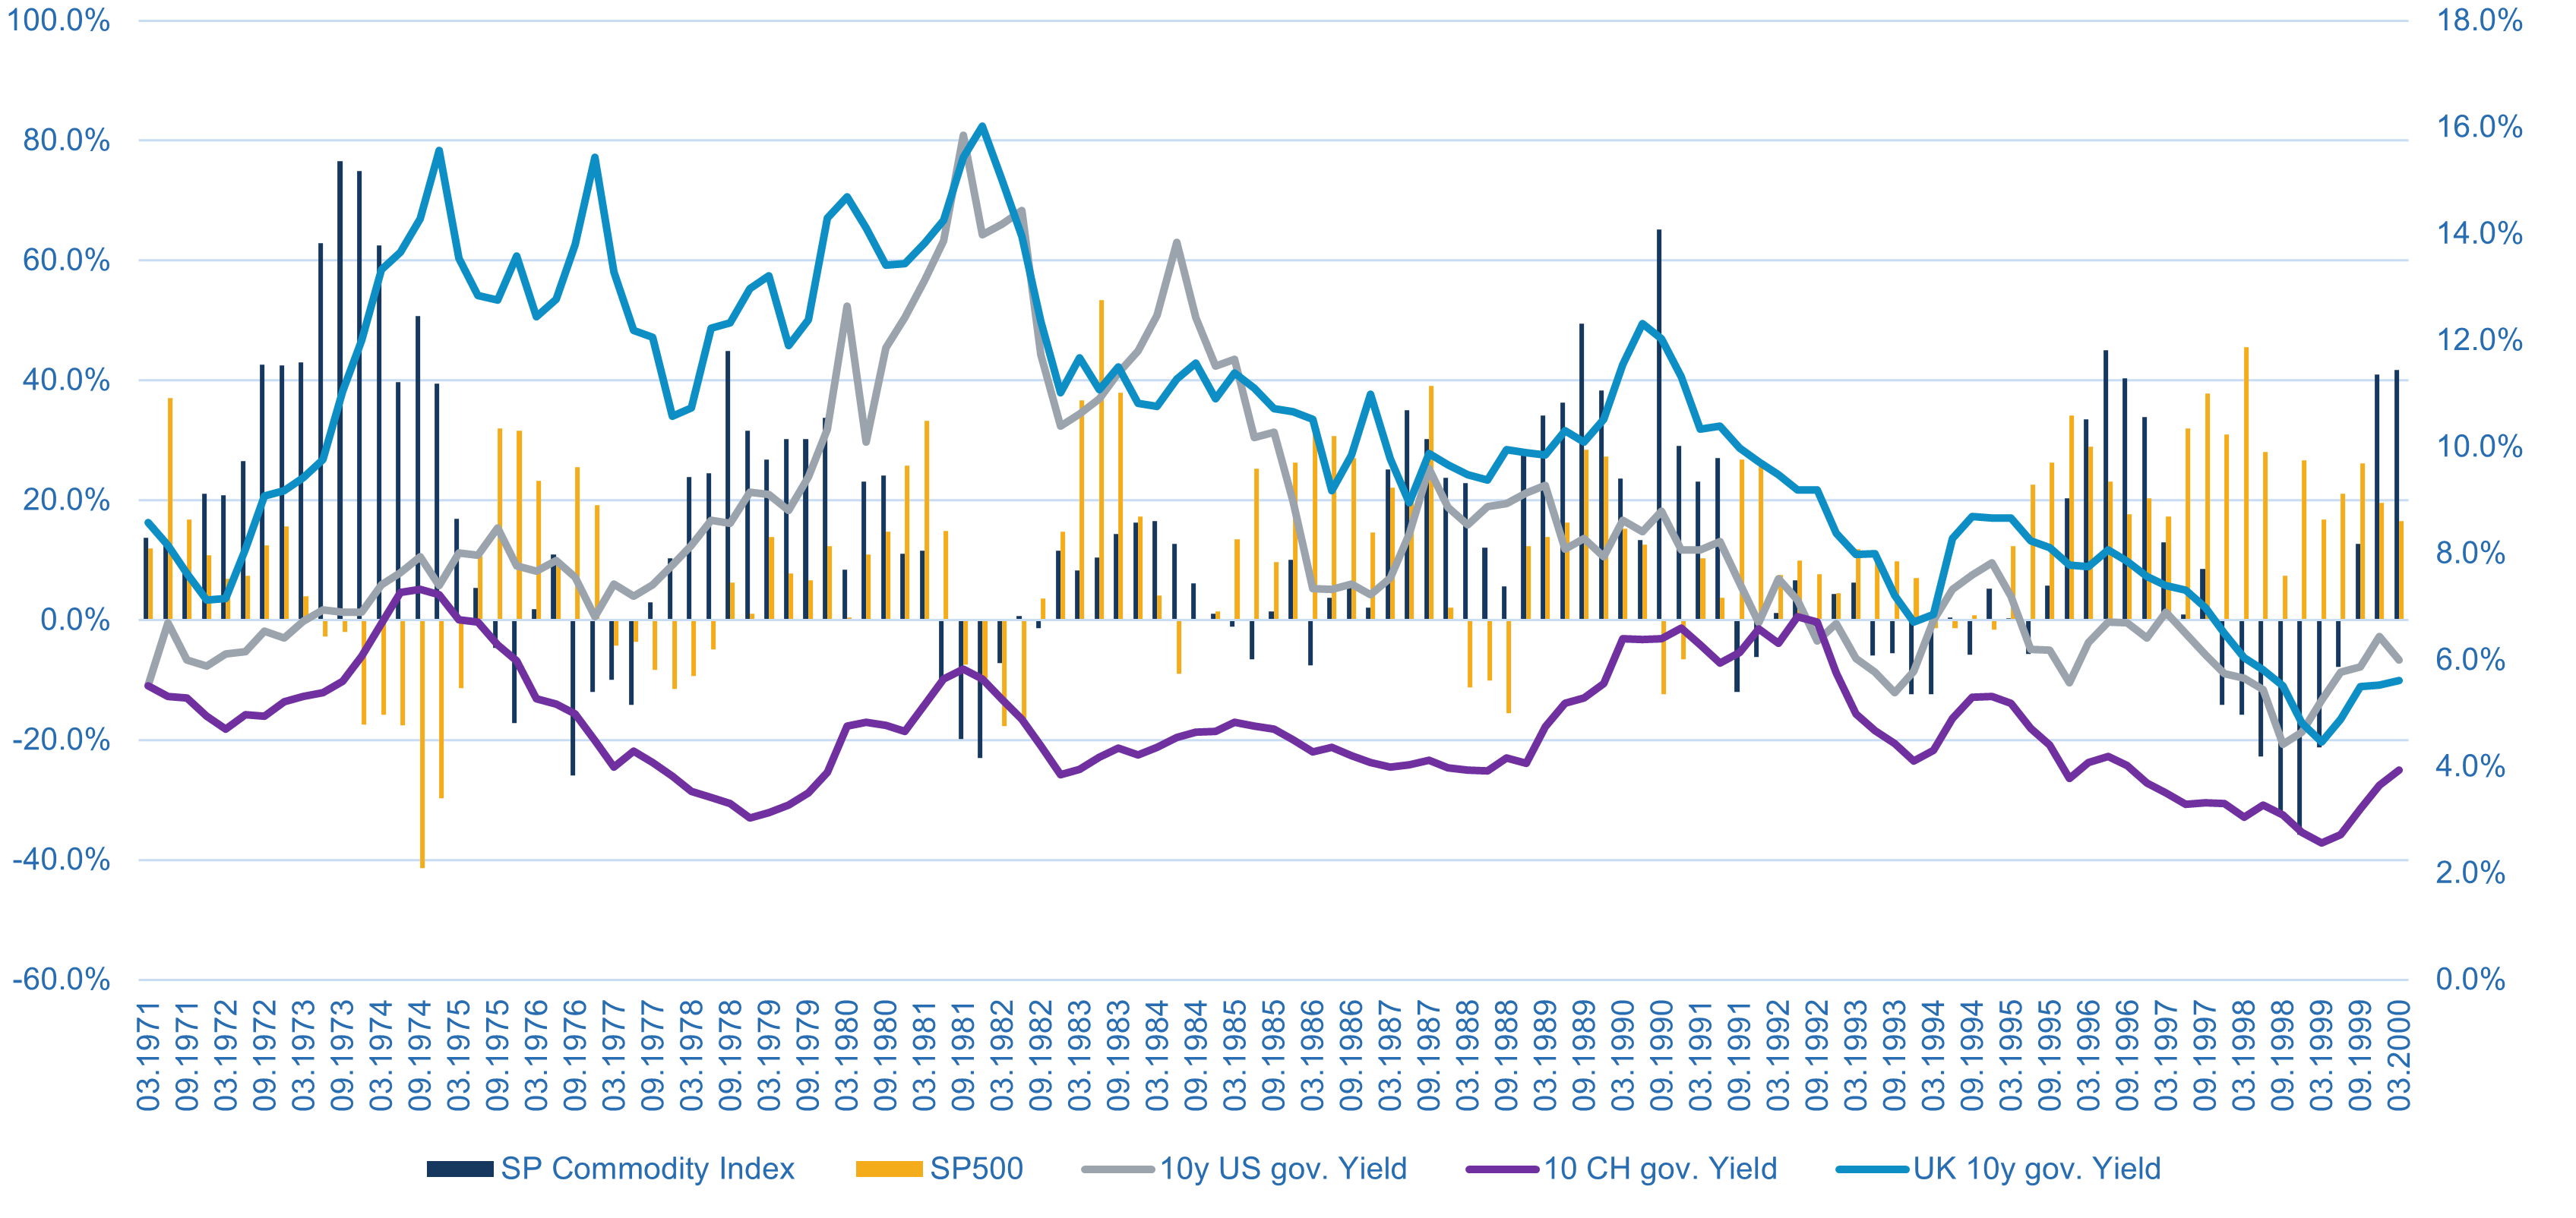
Abbildung 1: Gesamtrenditen von Rohstoffen und Aktien gegenüber dem Vorjahr (linke Achse) im Vergleich zu den Zinsen (rechte Achse)
Quelle: Bloomberg, FRED, Macro Real Estate
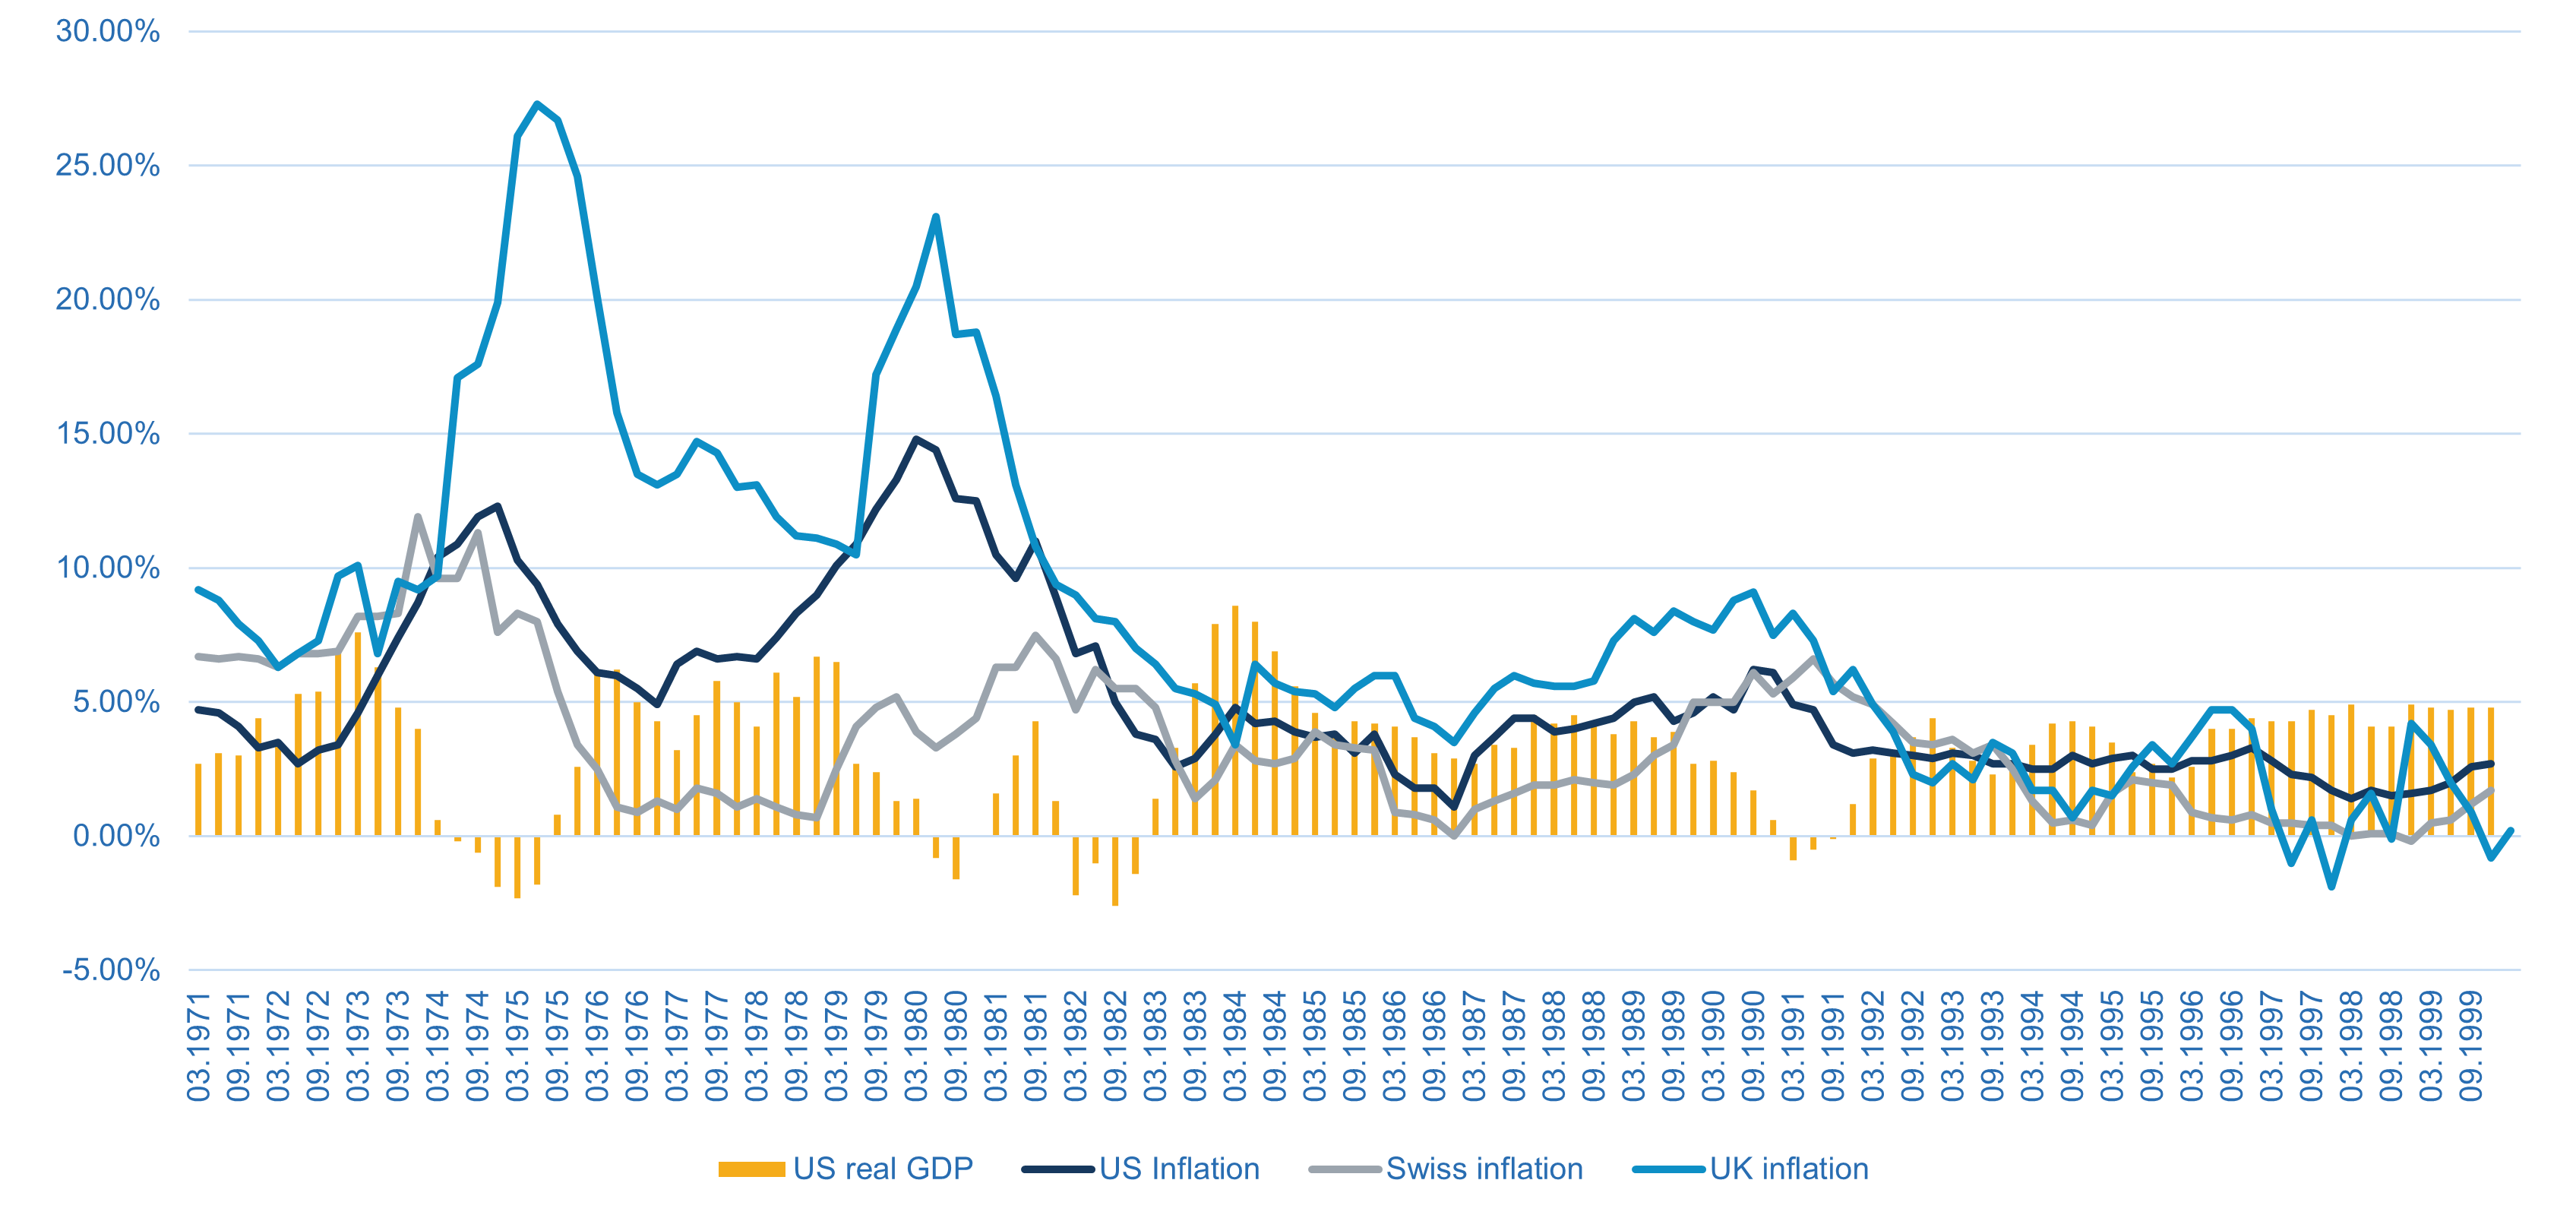
Abbildung 2: Reales BIP-Wachstum und Inflation in den USA gegenüber dem Vorjahr
Quelle: Bloomberg, FRED, Macro Real Estate
Die Abbildungen 1 und 2 zeichnen für die USA, die Schweiz und Grossbritannien in den 1970er-Jahren ein eindrückliches Bild. Der S&P GSCI Commodity Index stieg 1973 und 1974 deutlich an, erreichte gegen Ende 1974 jedoch einen vorübergehenden Höchststand. Dieser wurde erst wieder übertroffen, als gegen Ende des Jahrzehnts die zweite Ölkrise einsetzte. Infolge der ersten Ölkrise geriet die Weltwirtschaft in eine Rezession (hier näherungsweise anhand der US-BIP-Wachstumsraten dargestellt). Der Aktienindex S&P 500 fiel erwartungsgemäss. Zwischen Q3 1974 und Q4 1974 verlor er 40%. Danach erholte er sich, blieb aber während der gesamten Phase höherer Inflation volatil.
Die langfristigen Zinsen in der Schweiz stiegen zwischen Mitte 1973 und Q3 1974 um 200 Basispunkte und erreichten einen Höchststand von 7.4%. Eine fast ähnliche Bewegung erleben wir in den letzten zwei Jahren, wenn auch auf deutlich tieferem Niveau. Die Renditen von Schweizer Staatsanleihen liegen derzeit bei 1%, während sie vor einem Jahr noch unter -0.5% lagen.
Zudem ist zu erkennen, dass Grossbritannien in den 70er-Jahren grössere Inflationsprobleme hatte als die Schweiz und die USA. Dies hatte auch hausgemachte strukturelle Ursachen, die erst unter Premierministerin Margaret Thatcher angegangen wurden. Zwischenzeitlich verzeichnete Grossbritannien Inflationsraten von über 20% und Zinsen von über 14%.
Interessant ist auch, dass Zinsen und Inflation in den USA Anfang der 70er-Jahre auf ähnlichem Niveau lagen wie in der Schweiz. Der deutliche Zinsanstieg in den USA kam erst mit Paul Volcker nach der zweiten Ölkrise, als er die Fed Funds Rate auf bis zu 20% anhob.
Starke Aufwertung des Schweizer Frankens nach der Aufgabe von «Bretton Woods»
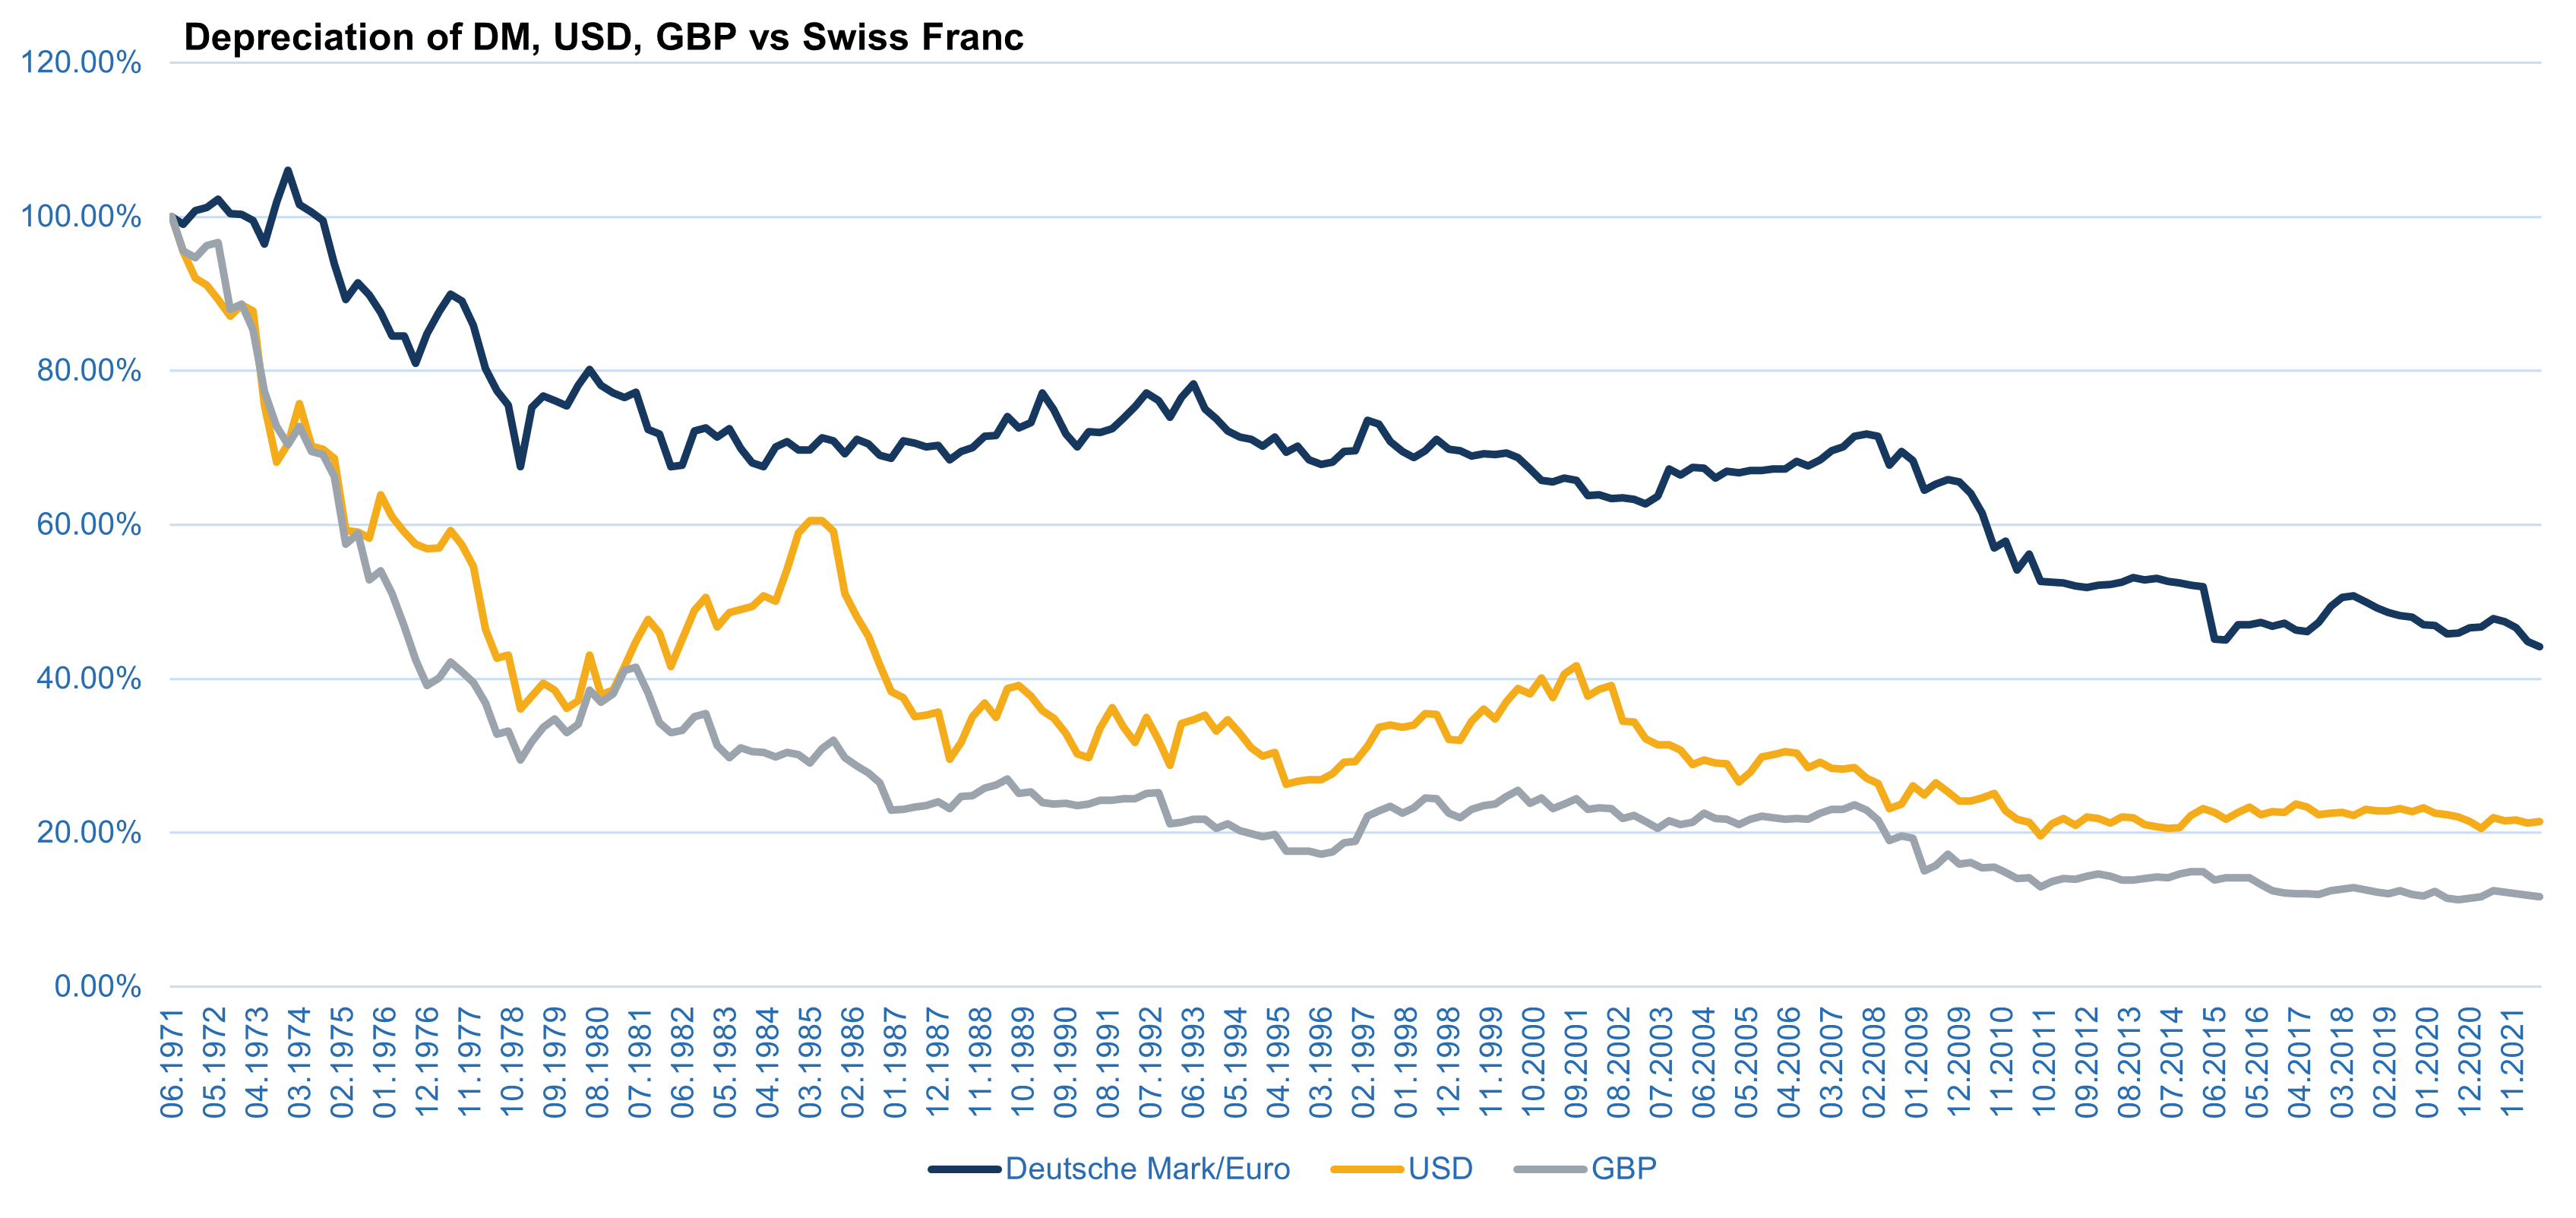
In der Schweiz hingegen sanken Inflation und Zinsen nach dem ersten Ölschock deutlich. Die scheinbar günstigere Entwicklung von Zinsen und Inflation in der Schweiz war auch die Folge einer brutalen Aufwertung des Schweizer Frankens. Diese hatte teils harte Folgen für die Schweizer Wirtschaft, insbesondere die Uhrenindustrie geriet in eine tiefe Krise. Wie Abbildung 3 zeigt, wertete der Schweizer Franken in den 1970er-Jahren deutlich auf. Gegenüber USD und GBP stieg der Wert des CHF sogar um 60% bis 70%. Dies war die Folge des Zusammenbruchs von Bretton Woods, der andernorts ausführlich dokumentiert ist.
Insgesamt bedeutete dies auch, dass der Zins für 10-jährige Schweizer Staatsanleihen von über 7% im Jahr 1974 auf knapp 3% sank. Dies entsprach einem wesentlich tieferen Zinsniveau als vor Ausbruch der ersten Ölkrise. Auch die Schweizer Inflation sank gegen Ende des Jahrzehnts auf 1%, nachdem sie 1973 auf 11.9% hochgeschnellt war und während des gesamten Jahres 1974 bei rund 10% verharrt hatte.
Abbildung 3: Abwertung von D-Mark, USD und GBP gegenüber dem CHF
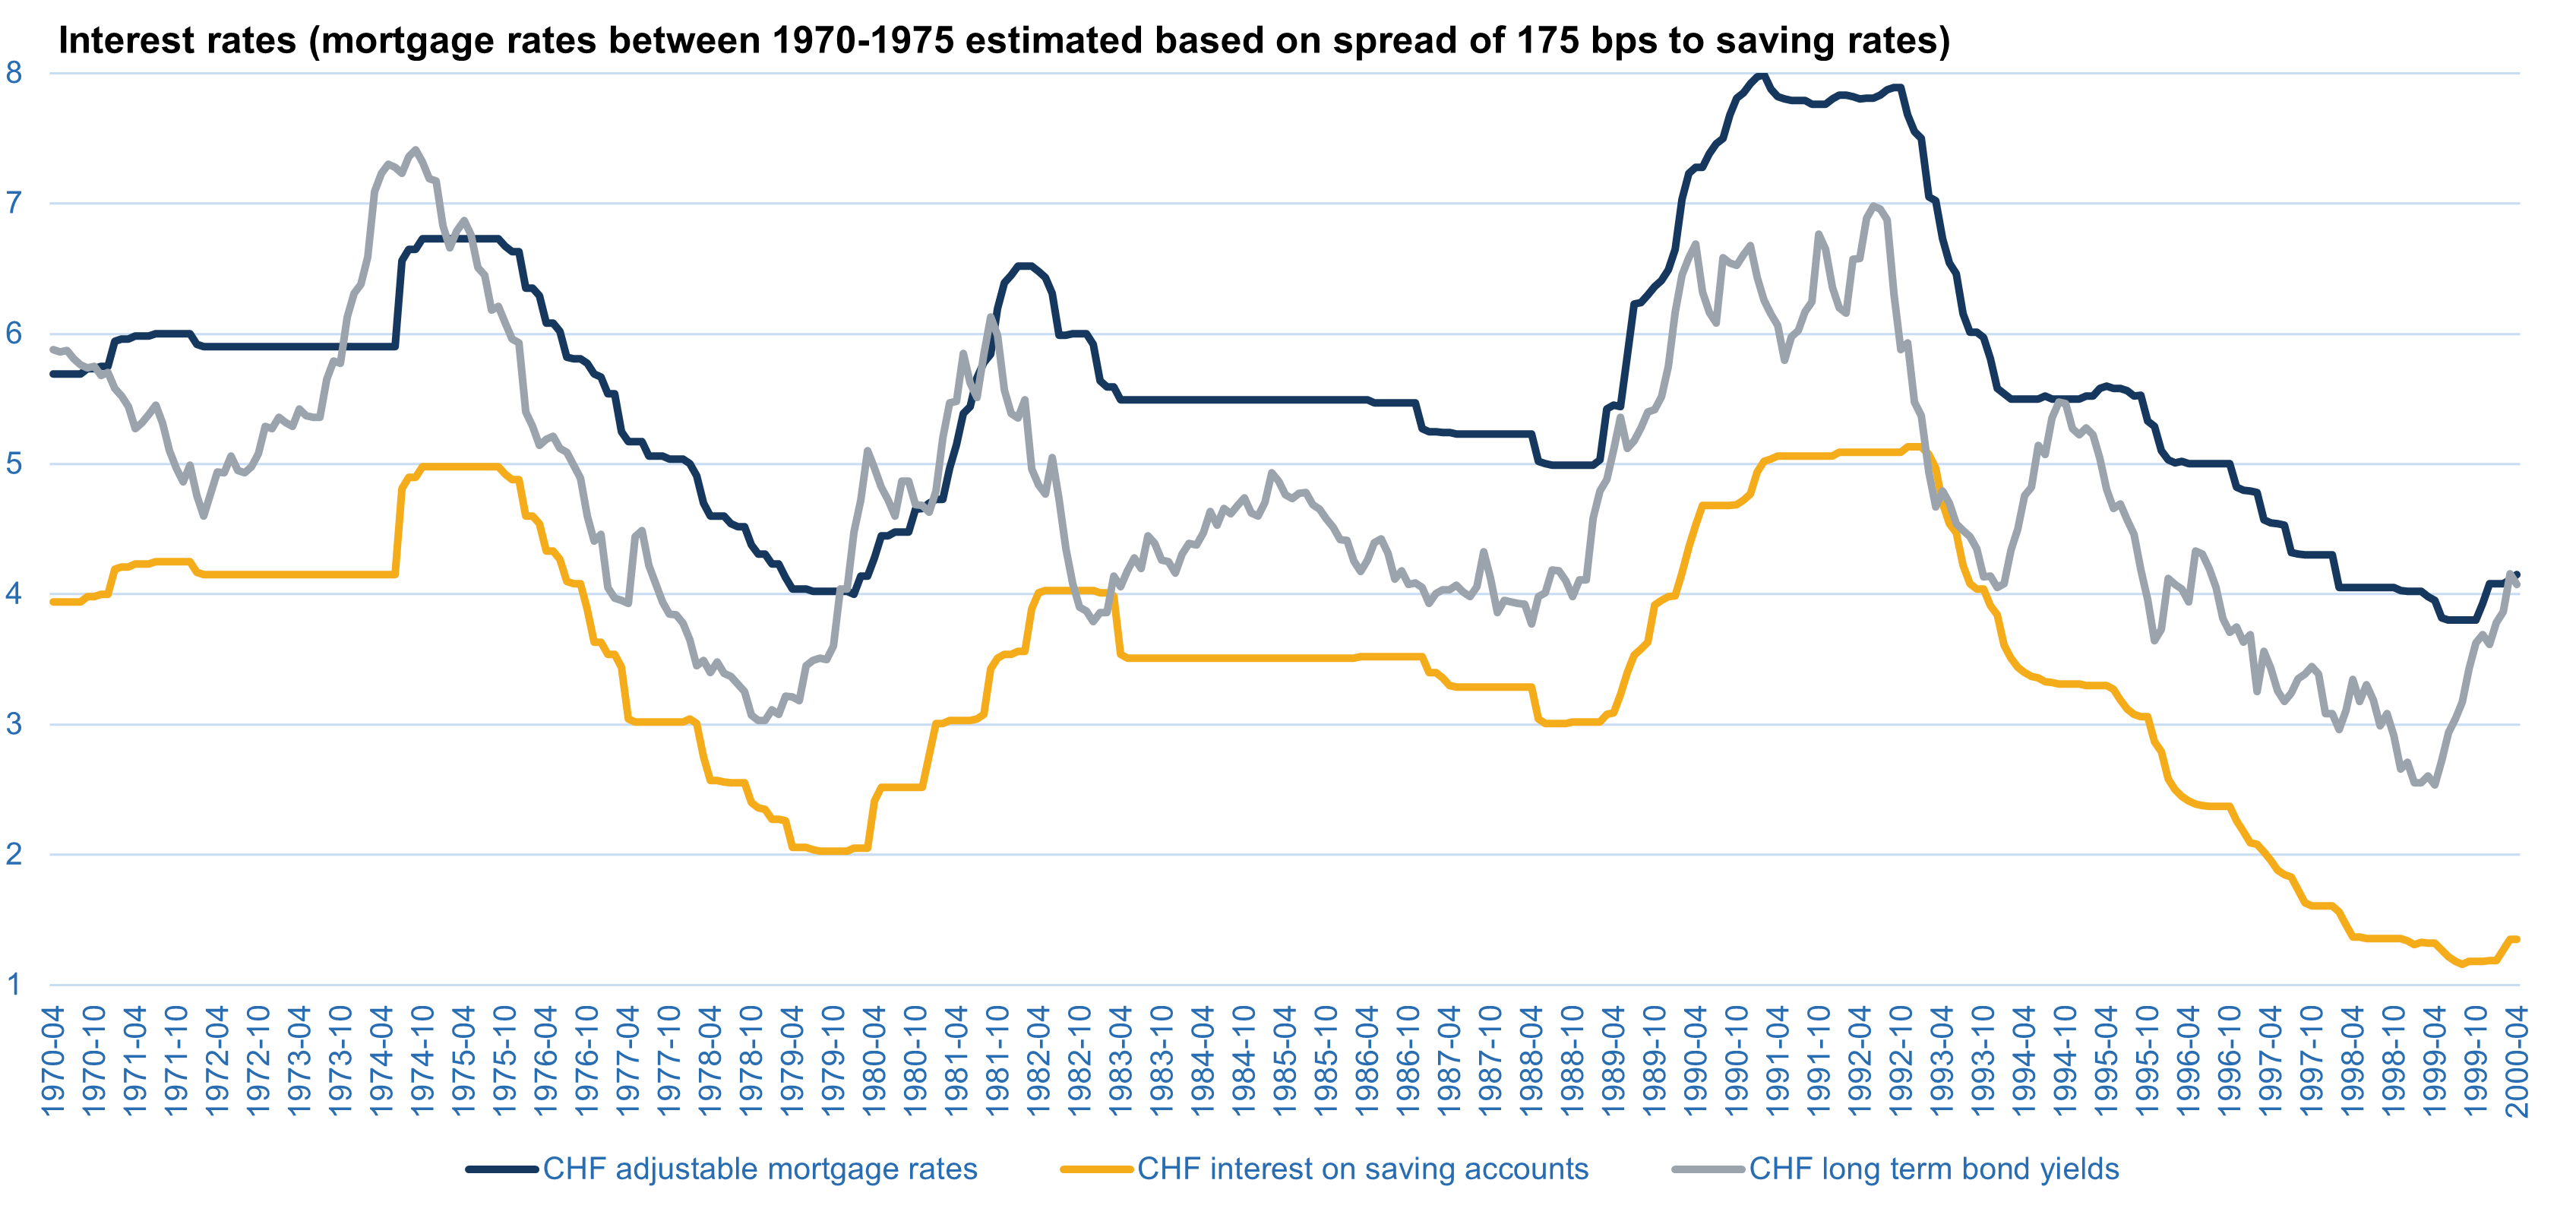
Entwicklung der Schweizer Hypothekarzinsen 1970-2000
Doch welche Auswirkungen hatte dieses makroökonomische Umfeld auf die Immobilien- und Immobilienfinanzierungsmärkte?
In Schockphasen reagieren in der Regel zuerst die Immobilienfinanzierungs- und Kapitalmärkte. Das beobachten wir auch im aktuellen Umfeld. Swapsätze bilden die Grundlage langfristiger Immobilienfinanzierungsverträge. Diese Zinsen sind inzwischen deutlich gestiegen (um rund 150 Basispunkte oder je nach Währung und Sektor sogar mehr). Dies hat an den Immobilienkapitalmärkten bereits zu gewissen Friktionen geführt. Wir haben erfahren, dass in den vergangenen Wochen einige gewerbliche Immobilientransaktionen in Europa gescheitert sind. Ein Grund ist die allgemeine Unsicherheit im Zusammenhang mit dem Ukrainekrieg, doch auch die höheren Finanzierungskosten spielen eine Rolle. Für verschiedene kotierte Immobiliengesellschaften in Europa liegen die Finanzierungskosten bereits 250-300 Basispunkte höher als vor einem Jahr. Sie sind in den letzten Wochen stärker gestiegen als die Swapsätze, da die Risikoprämien an den Finanzmärkten zugenommen haben. Die Banken werden nun vorsichtiger und verlangen höhere Margen oder finanzieren nur noch zu tieferen Belehnungsgraden (LTV).
In der Schweiz sind die langfristigen Festhypothekarzinsen für Wohneigentümer bereits auf deutlich über 2% p.a. gestiegen. Das bedeutet praktisch eine Verdoppelung der Finanzierungskosten gegenüber der Situation der letzten Jahre.
Vor diesem Hintergrund wagen wir einen Blick in die Vergangenheit. Leider reichen die Statistiken der Schweizerischen Nationalbank zu den Hypothekarzinsen nur bis 1975 zurück. Zudem sind nur Daten zu variablen Hypotheken verfügbar, da dies damals die vorherrschende Finanzierungsform war. Auf Basis der Zinsdaten von Sparkonten haben wir die Hypothekarzinsen bis Anfang der 1970er-Jahre zurückgerechnet (Abbildung 4).
Abbildung 4: Zinsen auf Hypotheken, Spareinlagen und 10-jährige Staatsanleihen (alle in CHF)
Quelle: SNB, Macro Real Estate
Für die Zeit vor der ersten Ölkrise schätzen wir das Niveau der Hypothekarzinsen auf Basis eines Spreads gegenüber den Sparzinsen auf 6%. Wie die eher günstige Entwicklung der langfristigen Zinsen auf Staatsanleihen und der Inflation in der Schweiz nahelegt, gab es bei den Schweizer Hypothekarzinsen nur einen kurzfristigen, vorübergehenden Schock von rund 75 Basispunkten. Ab 1975 sanken die Zinsen wieder deutlich.
Der historische Vergleich zeigt bereits anhand der Entwicklung der Hypothekarzinsen, dass die 1990er-Jahre für den Schweizer Immobilienmarkt ein wesentlich schwierigeres Szenario darstellen sollten, obwohl der Inflationsanstieg in den 1970er-Jahren stärker war. Ende der 1980er-Jahre waren Haushalte und Immobilieninvestoren nicht nur mit deutlich höheren Zinsen konfrontiert. Mit einem Anstieg von über 300 Basispunkten am kurzen Ende war der Zinsschock dreimal so ausgeprägt wie in den 1970er-Jahren.
Immobilienanlagen: Erster Ölschock führt zu deutlichen Preisrückgängen
Wie kamen Immobilienanlagen in der Schweiz und international durch die erste Ölkrise, und wie entwickelten sie sich im inflationäreren Umfeld bis 2000? Die erste Schwierigkeit besteht darin, überhaupt aussagekräftige Daten zu finden, denn Indizes für Renditeliegenschaften in der Schweiz und im Ausland setzen in der Regel deutlich später ein.
Grossbritannien ist der transparenteste Immobilienmarkt Europas. Selbst hier beginnen die IPD-Daten erst 1977, der IAZI-Index für Renditeliegenschaften in der Schweiz beginnt 1986. Glücklicherweise gibt es einige akademische Studien, welche die Immobilienperformance historisch untersucht haben. Für die Schweiz möchte ich meinem Freund Mihnea Constantinescu für seine grossartige Arbeit und für die Bereitstellung der von ihm erstellten Indizes danken. Für Grossbritannien gibt es mehrere Studien: IPF, Robin Goodchild (damals bei LaSalle) und Prof. Peter Scott haben sich intensiv mit der Entwicklung der Immobilienperformance in diesem Zeitraum befasst. Bei der Interpretation der Daten ist dennoch zu beachten, dass die Datenunsicherheit deutlich höher ist als üblich und die Indizes nicht dieselbe Robustheit aufweisen wie für die heutigen Perioden.
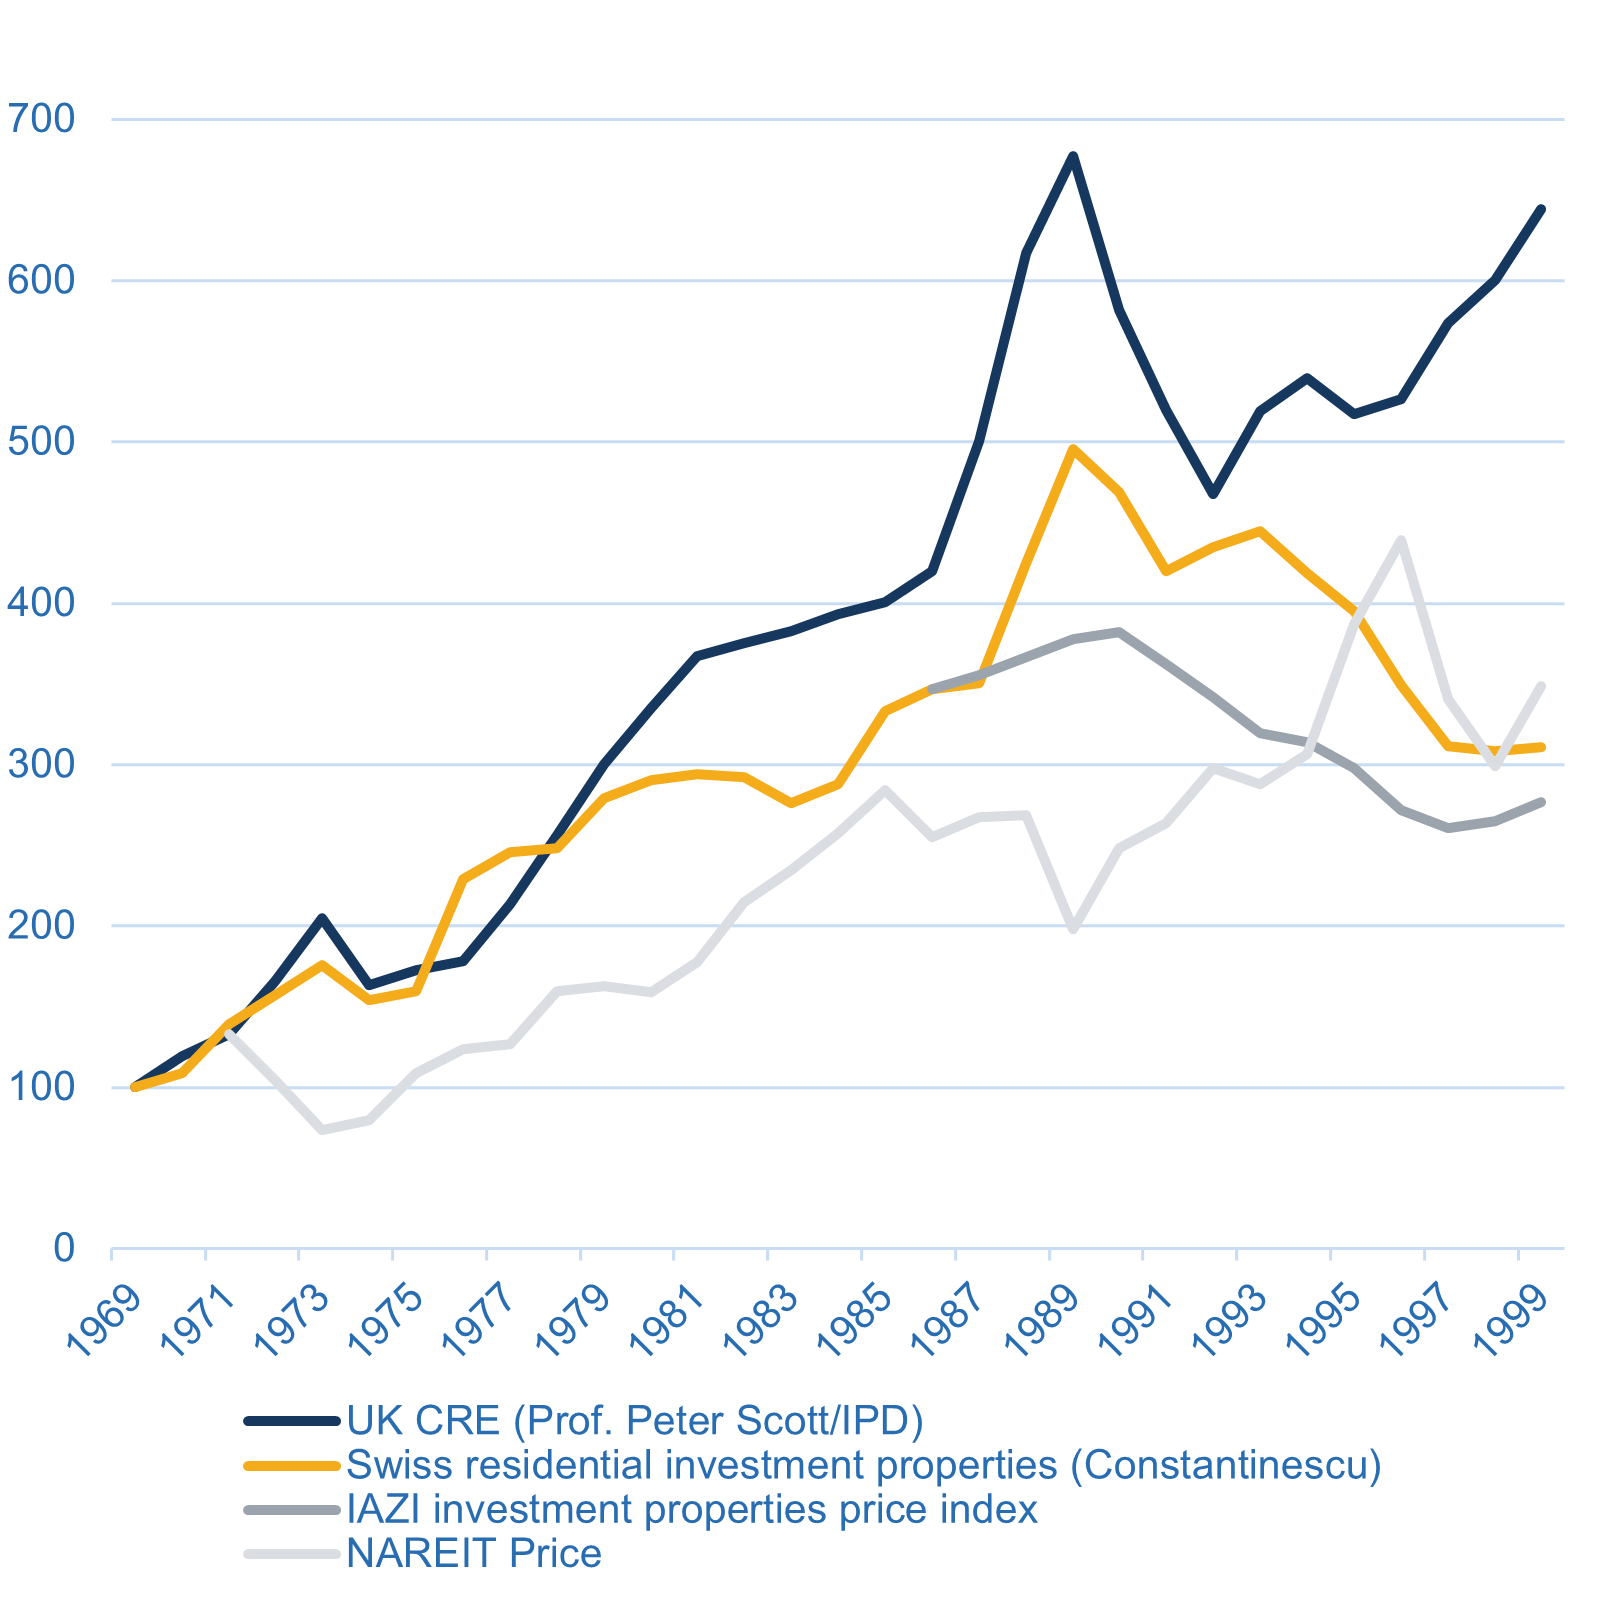
Abbildung 5 zeigt die nominale Entwicklung der Kapitalwerte zwischen 1970 und 1999. International gibt es Belege dafür, dass es bis 1974 zu einer deutlichen Korrektur der Immobilienwerte kam. In Grossbritannien sanken die Werte von Geschäftsimmobilien nominal um 20% und real um rund 40%. Prof. Peter Scott bezeichnete die Situation von 1974 als «the great property crash». Wer sich für die Geschichte des Immobiliensektors in Grossbritannien interessiert, kann sie in Prof. Peter Scotts Buch The Property Masters nachlesen.
Den Index für die Schweiz haben wir als gleitenden Zweijahresdurchschnitt aus zwei Methoden aus Mihneas Paper abgebildet. Er zeigt für 1974 einen nominalen Wertrückgang von 12%. Real waren es rund 20%. Hätten wir die einzelnen ungeglätteten Reihen verwendet, läge der Rückgang bereits nominal bei über 20%. Wie viel davon Rauschen und wie viel Wahrheit ist, wissen wir nicht genau. Deshalb haben wir die erste Grundregel eines Schätzers angewendet: Im Zweifel immer glätten…
Der US-NAREIT-Index hingegen ist ein Index kotierter Equity-REITs in den USA (wir mussten ihn verwenden, da der NCREIF-Index für Direktanlagen in den USA erst 1978 beginnt). Der NAREIT-Index ist kurzfristig klar mit der allgemeinen Aktienmarktentwicklung korreliert. Langfristig bilden REITs jedoch auch die Performance des direkten Marktes gut ab. Im Gegensatz zu den Indizes für die Schweiz und Grossbritannien enthalten diese Daten auch den Effekt der Fremdfinanzierung. Der NAREIT-Index erreichte im September 1972 seinen Höchststand und fiel bereits vor der ersten Ölkrise 1973. Bis zu seinem Tiefpunkt im Dezember 1974 hatte er nominal 36% und real rund 50% verloren. Das erscheint hoch. Im Vergleich zur globalen Finanzkrise 2007-2009 ist dieser Rückgang jedoch deutlich geringer. Zwischen Mitte 2007 und Q1 2009 fiel er nominal um satte 73%.
… doch langfristig waren Renditeliegenschaften ein guter Inflationsschutz
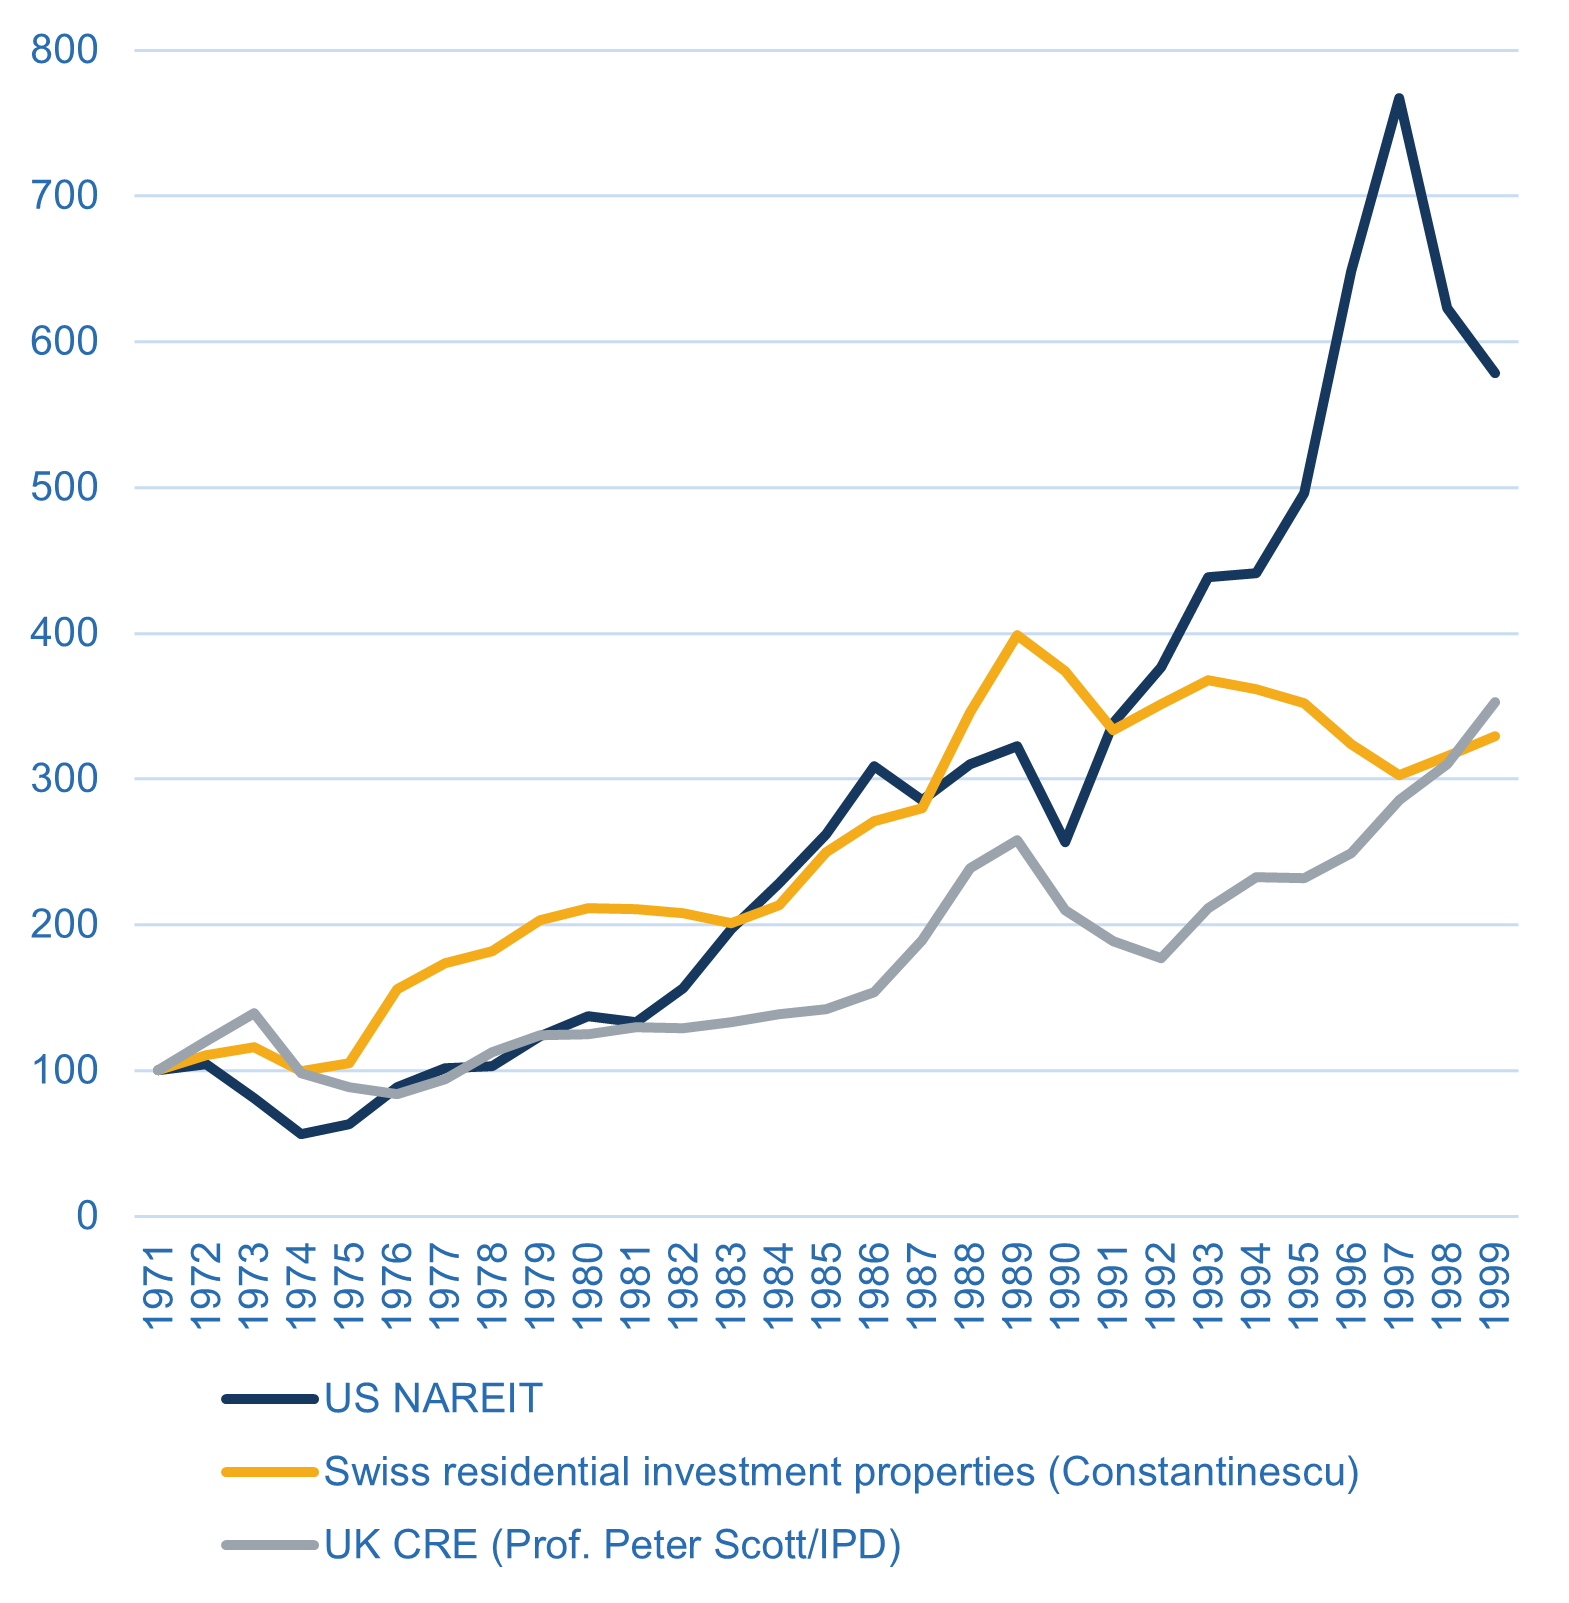
Immobilienanleger sind jedoch langfristige Investoren, und die Frage, welche Renditen Immobilienanlagen über einen längeren Zeitraum erzielt haben, ist ebenfalls grundlegend. Der Erfolg von Immobilienanlagen hängt nicht nur von der Veränderung der Kapitalwerte ab, sondern auch vom Nettoertrag, den eine Liegenschaft erwirtschaften kann. Entscheidend ist hier die Ertragsrendite. Wir haben deshalb in Abbildung 6 die Gesamtrenditen berechnet und stellen sie real (inflationsbereinigt) dar.
Wir kommen zum Schluss, dass insbesondere die hohen Ertragsrenditen von Immobilien in der Zeit von 1970-1999 ein wichtiger Faktor für den Schutz vor Inflation waren. Die Immobilienrenditen lagen 1973-1975 in Grossbritannien zwischen 6.8% und 7.5% und in der Schweiz zwischen 4.5% und 5.5%. Sie schwankten im Zuge der Immobilienzyklen, blieben aber von den 1970er- bis Ende der 1990er-Jahre in Grossbritannien zwischen 5.5% und 9.5% und in der Schweiz zwischen 4.5% und 6.0%. Heute liegen die Netto-Spitzenrenditen in Grossbritannien bei 3.5%-4.5% und in der Schweiz bei 2.0%-2.5%. (Bei Schweizer Wohnimmobilien in den Innenstädten liegen wir derzeit sogar bei 1.5% oder darunter)
In den 1970er-Jahren schlugen die Gesamtrenditen Schweizer Wohnimmobilien nicht nur die Inflation, sondern ihr Wert hat sich mehr als verdoppelt (Abbildung 6). Damit haben sie Anlagen in Grossbritannien und den USA übertroffen. Gewerbliche Immobilienanlagen in Grossbritannien haben ihren Wert gegenüber der Inflation kaum gehalten. Ähnlich entwickelte sich der NAREIT-Index für die USA. (Wir möchten zudem daran erinnern, dass die kumulierten Gesamtrenditeindizes davon ausgehen, dass Ausschüttungen stets wieder in Immobilien investiert werden.)
Das Ergebnis für Grossbritannien bedeutet, dass Immobilien selbst in einer «grösseren» Stagflation Schutz vor Inflation bieten können. Da die Schweiz in den 1970er-Jahren keine eigentliche Stagflation erlebte, können wir diesen Begriff auch nicht auf die Schweiz anwenden.
Leider muss auch gesagt werden, dass die Schweiz in den 1990er-Jahren den (Rendite-)Vorsprung, den sie in den 1970er-Jahren gegenüber den USA und Grossbritannien erzielt hatte, wieder preisgab. Das Problem war die ausgeprägte Immobilienblase Ende der 1980er-Jahre, die in der Schweiz in den 1990er-Jahren zu Wertverlusten führte, die mit jenen in den USA während der Subprime-Krise vergleichbar waren. Sowohl die nominalen Preisindizes als auch die realen Gesamtrenditen veranschaulichen den langen Bärenmarkt in der Schweiz in den 1990er-Jahren.
Abbildung 5: Nominale Preisindizes
Quelle: Mihnea Constantinescu, Peter Scott, CUREM, Bloomberg, FRED, Macro Real Estate
Abbildung 6: Reale Gesamtrenditen
Quelle: Mihnea Constantinescu, Peter Scott, CUREM, Bloomberg, FRED, Macro Real Estate
Die wichtigsten Erkenntnisse
Das Thema ist komplex, doch lassen Sie mich es kurz zusammenfassen:
- Die erste Ölpreiskrise führte in Grossbritannien, den USA und der Schweiz zu einem deutlichen Rückgang der Werte von Renditeliegenschaften, sowohl nominal als auch real
- Britische Geschäftsimmobilien durchliefen 1974-1975 eine tiefe Krise. Die Schweizer Immobilienindizes zeigten dagegen bald wieder nach oben. Schweizer Immobilien (vor allem Wohnrenditeliegenschaften) boten erfolgreich Schutz vor Inflation und schufen für Anleger zusätzlichen Mehrwert
- Doch selbst in Grossbritannien, das mit überwältigenden Inflationsproblemen zu kämpfen hatte, erholten sich die Kapitalwerte. Real sanken die Gesamtrenditen jedoch drei Jahre in Folge (1974-1976), bevor eine Erholung einsetzte.
- Auch in der Schweiz war der Zinsanstieg Anfang der 1970er-Jahre erheblich (rund 200 Basispunkte zwischen 1972 und 1974). Die Inflation lag während einiger Quartale über 10%. Die brutale Aufwertung des CHF als eine der Folgen der Aufgabe von «Bretton Woods» führte wieder zu wesentlich tieferen Zinsen. Die Hypothekarzinsen in der Schweiz erreichten in der zweiten Hälfte der 70er-Jahre ein deutlich tieferes Niveau als vor der Ölkrise. Dies hatte jedoch seinen Preis: Die Aufwertung des CHF führte zu einer Reihe nicht zu unterschätzender wirtschaftlicher Probleme
- Im Vergleich zu anderen Ländern, in denen Stagflation herrschte, war der Trend zu tieferen Hypothekarzinsen in der Schweiz eine Ausnahmeerscheinung. In den USA und in Grossbritannien sanken die Hypothekarzinsen erst in den 1980er-Jahren, als beispielsweise Volcker harte Massnahmen ergriff, um die Inflation unter Kontrolle zu bringen
- Wollte sich die Schweiz im Falle einer möglichen Stagflation von anderen Ländern abkoppeln, müsste der CHF erneut deutlich aufwerten. Oder es müsste zu einem vollständigen Vertrauensverlust und einer strukturellen Schwäche des USD oder des EUR kommen. Wir machen uns daher im aktuellen Umfeld keine grossen Hoffnungen auf eine Entkoppelung der Schweizer Konjunkturentwicklung von anderen Ländern. Die Schweiz würde somit eine Stagflation durchlaufen, auch wenn eine leichte Stärke des Schweizer Frankens die Auswirkungen in der Schweiz etwas abschwächen würde.
- Blicken wir auf die Jahre 1970-1990 zurück, müssen wir auch erkennen, dass der gute Inflationsschutz auch darauf zurückzuführen war, dass Immobilien damals robuste Ertragsrenditen liefern konnten
- Leider legen die damals höheren Zins- und Renditeniveaus nahe, dass die derzeit extrem tiefen Nettorenditen erst steigen müssen, bevor der Inflationsschutz während einer inflationären Phase greift. (Dies gilt nicht nur für die Schweiz, sondern auch für einige Core-Märkte im Ausland)
- Ein solcher Trend zu deutlich höheren Nettorenditen könnte einerseits für Anleger schmerzhaft sein, die auf dem falschen Fuss erwischt werden. Andererseits geben die Erfahrungen aus dieser Phase höherer Inflation auch Anlass zur Hoffnung, dass Immobilien nach einem anfänglichen Schock tatsächlich Schutz vor Inflation bieten. Man sollte sich deshalb bereits heute mental und finanziell auf solch enorme Chancen vorbereiten.
Die Unsicherheit ist derzeit hoch, und die Lage muss genau beobachtet werden. Heute weiss niemand, ob uns eine Stagflation oder nur eine Abschwächung bevorsteht. Auch wir Ökonomen, die Prognosen erstellen, wissen es nicht. Die Entwicklung ist stark pfadabhängig.
Macro Real Estate verfolgt die Entwicklung der Immobilienanlagemärkte in der Schweiz und international laufend. Bei Fragen können Sie sich gerne direkt an mich wenden.
Zoltan Szelyes
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.