
Indirekte Core-Immobilienanlagen: Schweiz vs. international
Wir vergleichen die Performance Schweizer und internationaler NAV-basierter Core-Immobilienanlagen. In den letzten Jahren haben sich Anlagen in der Schweiz deutlich besser entwickelt als internationale. Dennoch lohnt sich derzeit ein Blick ins Ausland. In der Vergangenheit waren grosse Korrekturen der internationalen Immobilienpreise, wie sie derzeit zu beobachten sind, oft ein guter Zeitpunkt, um die internationalen Immobilienquoten zu erhöhen.
An dieser Stelle möchten wir einen Überblick über die Entwicklung NAV-basierter Immobilienanlagen in der Schweiz und im Ausland geben. Im Fokus dieses Beitrags stehen Core-Immobilienprodukte mit teiloffenen Strukturen. Bei solchen Anlagen erzielen Anleger ihre Rendite über Ausschüttungen und Veränderungen der Bewertung der Anlageportfolios. (Value-Add- und opportunistische Strategien werden in einem separaten Beitrag behandelt)
Leider stehen solche Produkte nur institutionellen Anlegern offen. In der Schweiz handelt es sich dabei in erster Linie um die Immobilien-Anlagestiftungen, die Pensionskassen für indirekte Immobilienanlagen nutzen. Es gibt aber auch einige Immobilienfonds, die nicht an der Börse kotiert sind. Im Ausland kennen wir typischerweise nicht kotierte, offene, diversifizierte Immobilienfonds. Solche Vehikel gibt es in den USA, in Europa und im Raum Asien-Pazifik. Sie sind hinsichtlich Fremdfinanzierung (typischerweise unter 25%) und verfolgter Core-Strategie sehr gut mit Schweizer Anlagestiftungen vergleichbar. Auch solche Vehikel sind nur institutionellen Anlegern zugänglich und von den offenen deutschen und britischen Immobilienfonds für Privatanleger zu unterscheiden, die in den Medien oft negativ erwähnt werden.
Immobilienanlagen in den USA vs. Schweiz seit Ende 1998
Bei einer internationalen Anlage ist es unerlässlich, die Währungsentwicklung zu berücksichtigen. Aufgrund des im Vergleich zu anderen Ländern tieferen Zinsniveaus in der Schweiz fallen für Schweizer Anleger, die in internationale Vehikel investieren, Kosten für die Absicherung der Fremdwährungen an. Alternativ kann ein Fremdwährungsrisiko in Kauf genommen werden.
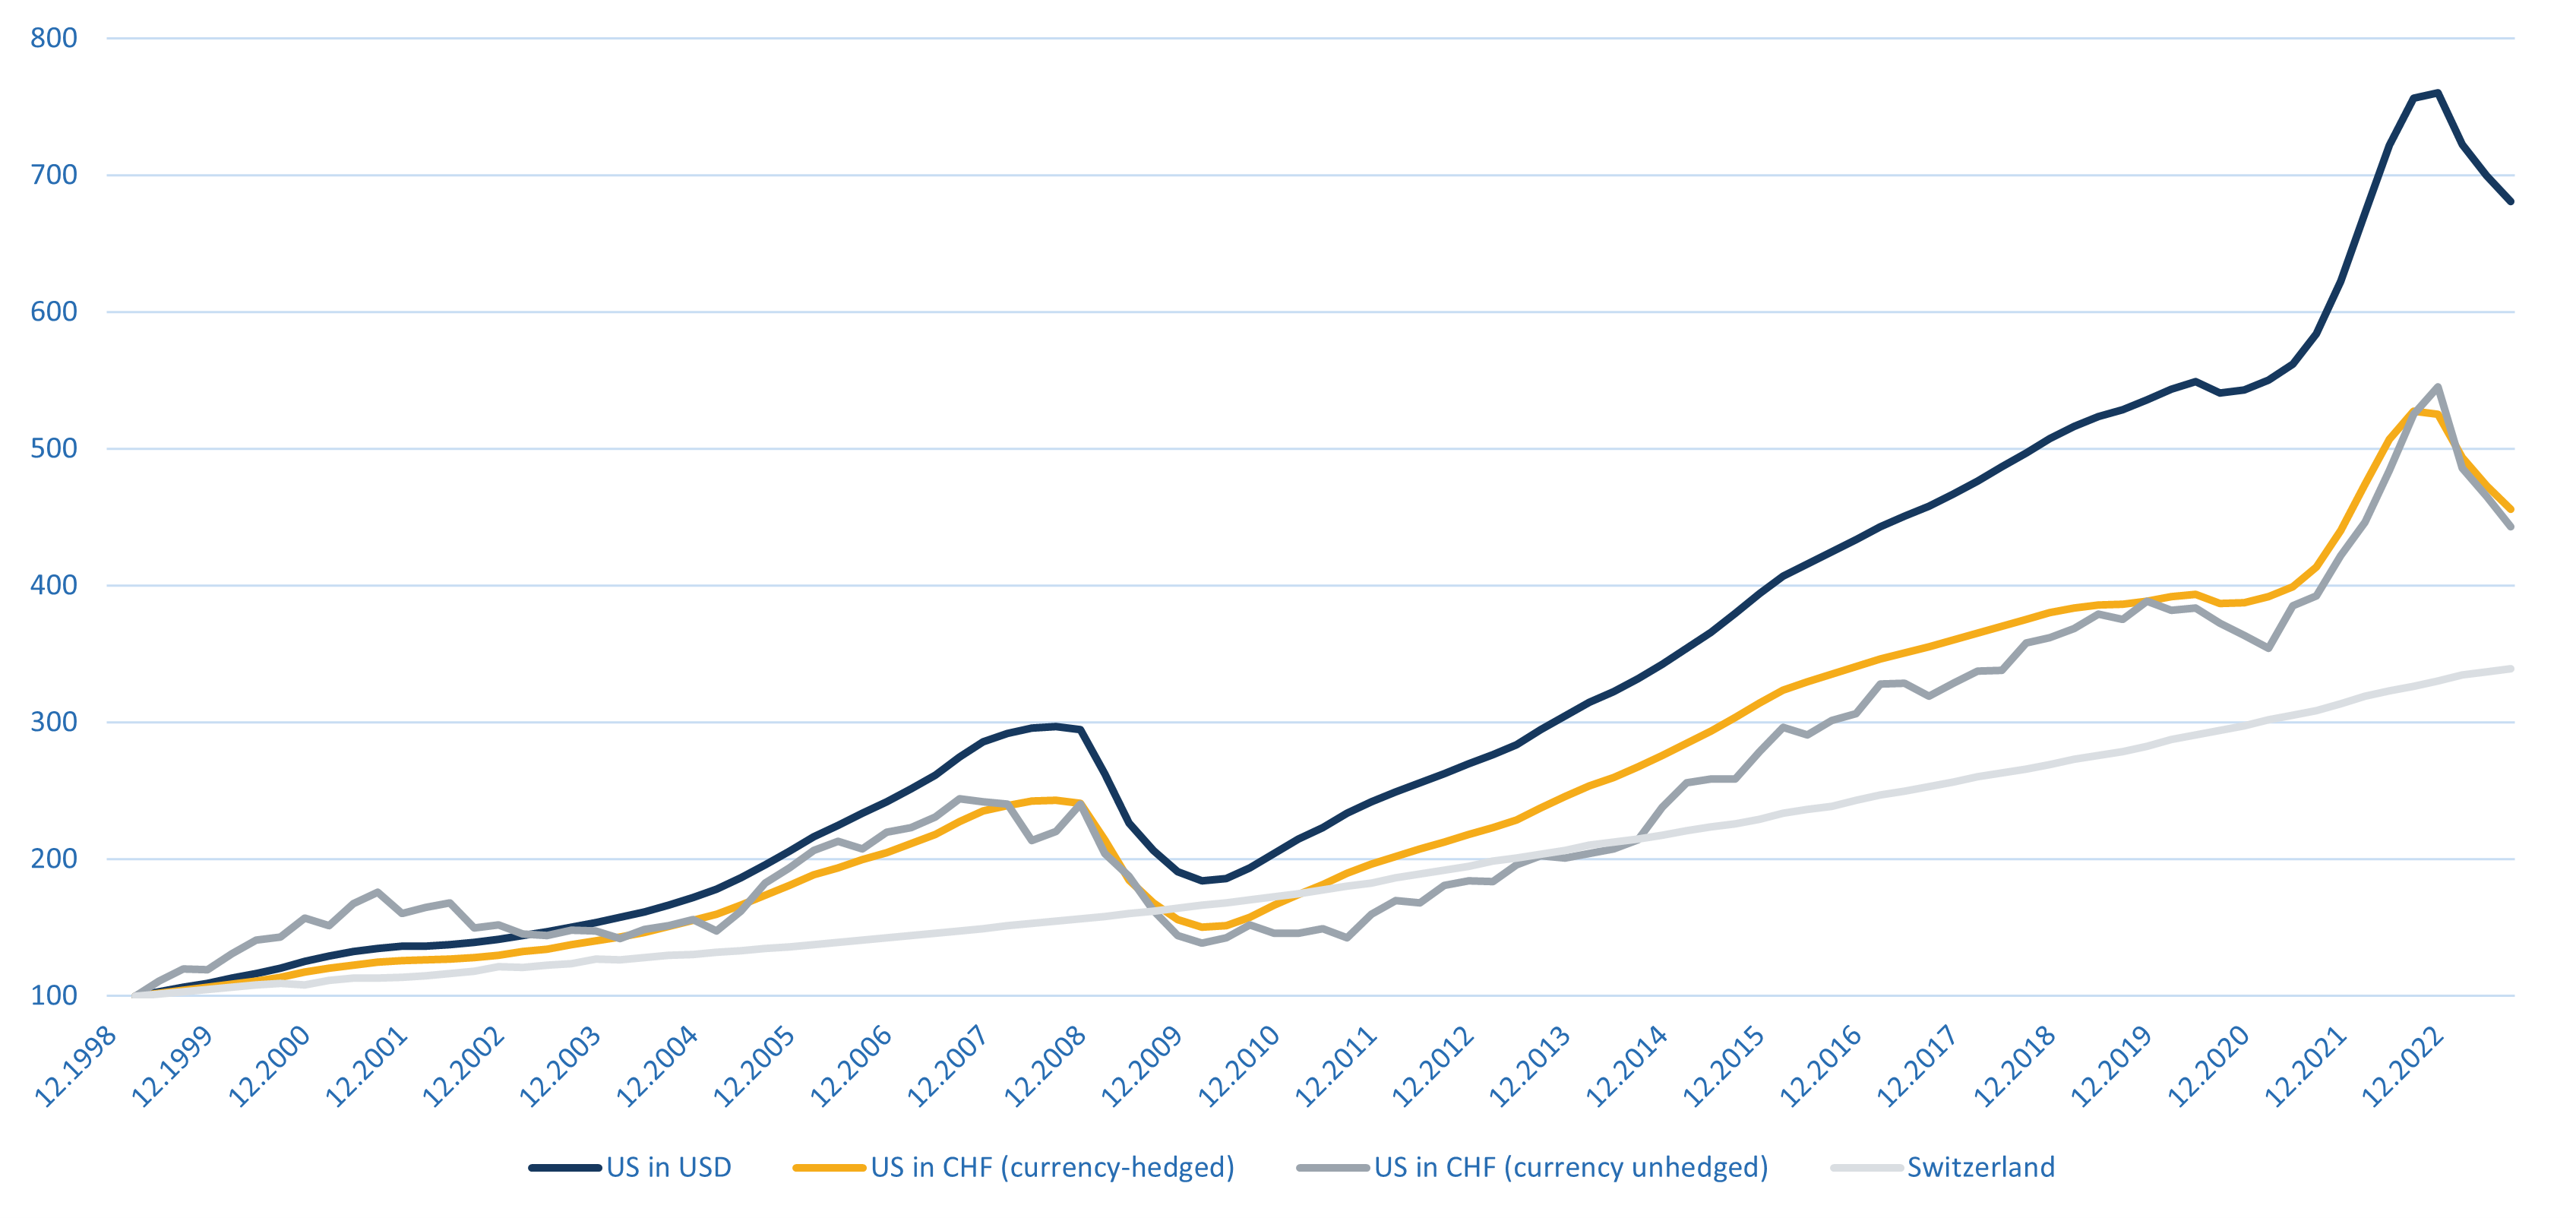
Abbildung 1 zeigt die Entwicklung der Gesamtrenditen der KGAST (d. h. der Schweizer Immobilien-Anlagestiftungen) im Vergleich zu jenen offener, diversifizierter US-Immobilienfonds (ODCE) über die letzten 25 Jahre. Eine Anlage von 10 Millionen Schweizer Franken in ein Portfolio von Anlagestiftungen, das die KGAST abbildet, hätte seit Ende 1998 mit reinvestierten Ausschüttungen einen Wert von 34 Millionen erreicht. US-Core-Immobilien in Lokalwährung hätten etwa das Doppelte erzielt. Nach Abzug der Kosten für die Währungsabsicherung bzw. der CHF-Aufwertung stünde ein solches Portfolio derzeit bei CHF 44 Mio.
Abbildung 1: Vergleich indirekter NAV-basierter Core-Immobilienanlagen (Gesamtrenditen indexiert, Q4 1998=100)
Quelle: Bloomberg, Macro Real Estate
Dass sich das währungsgesicherte Portfolio über diesen Zeitraum ähnlich entwickelt hat wie das ungesicherte, ist ein zufälliges Ergebnis. Dies ist auf die stärkere Entwicklung des USD in den letzten Jahren zurückzuführen. Anders sieht es bei Anlagen in GBP und EUR aus, da diese Währungen gegenüber dem CHF stärker abgewertet haben. Aus Sicht des Schweizer Frankens bevorzugen wir deshalb bei internationalen Immobilienanlagen eine Währungsabsicherung, zumal wir auch mittel- und langfristig mit einer Aufwertung des CHF rechnen.
Out- vs. Underperformance Schweiz vs. Ausland
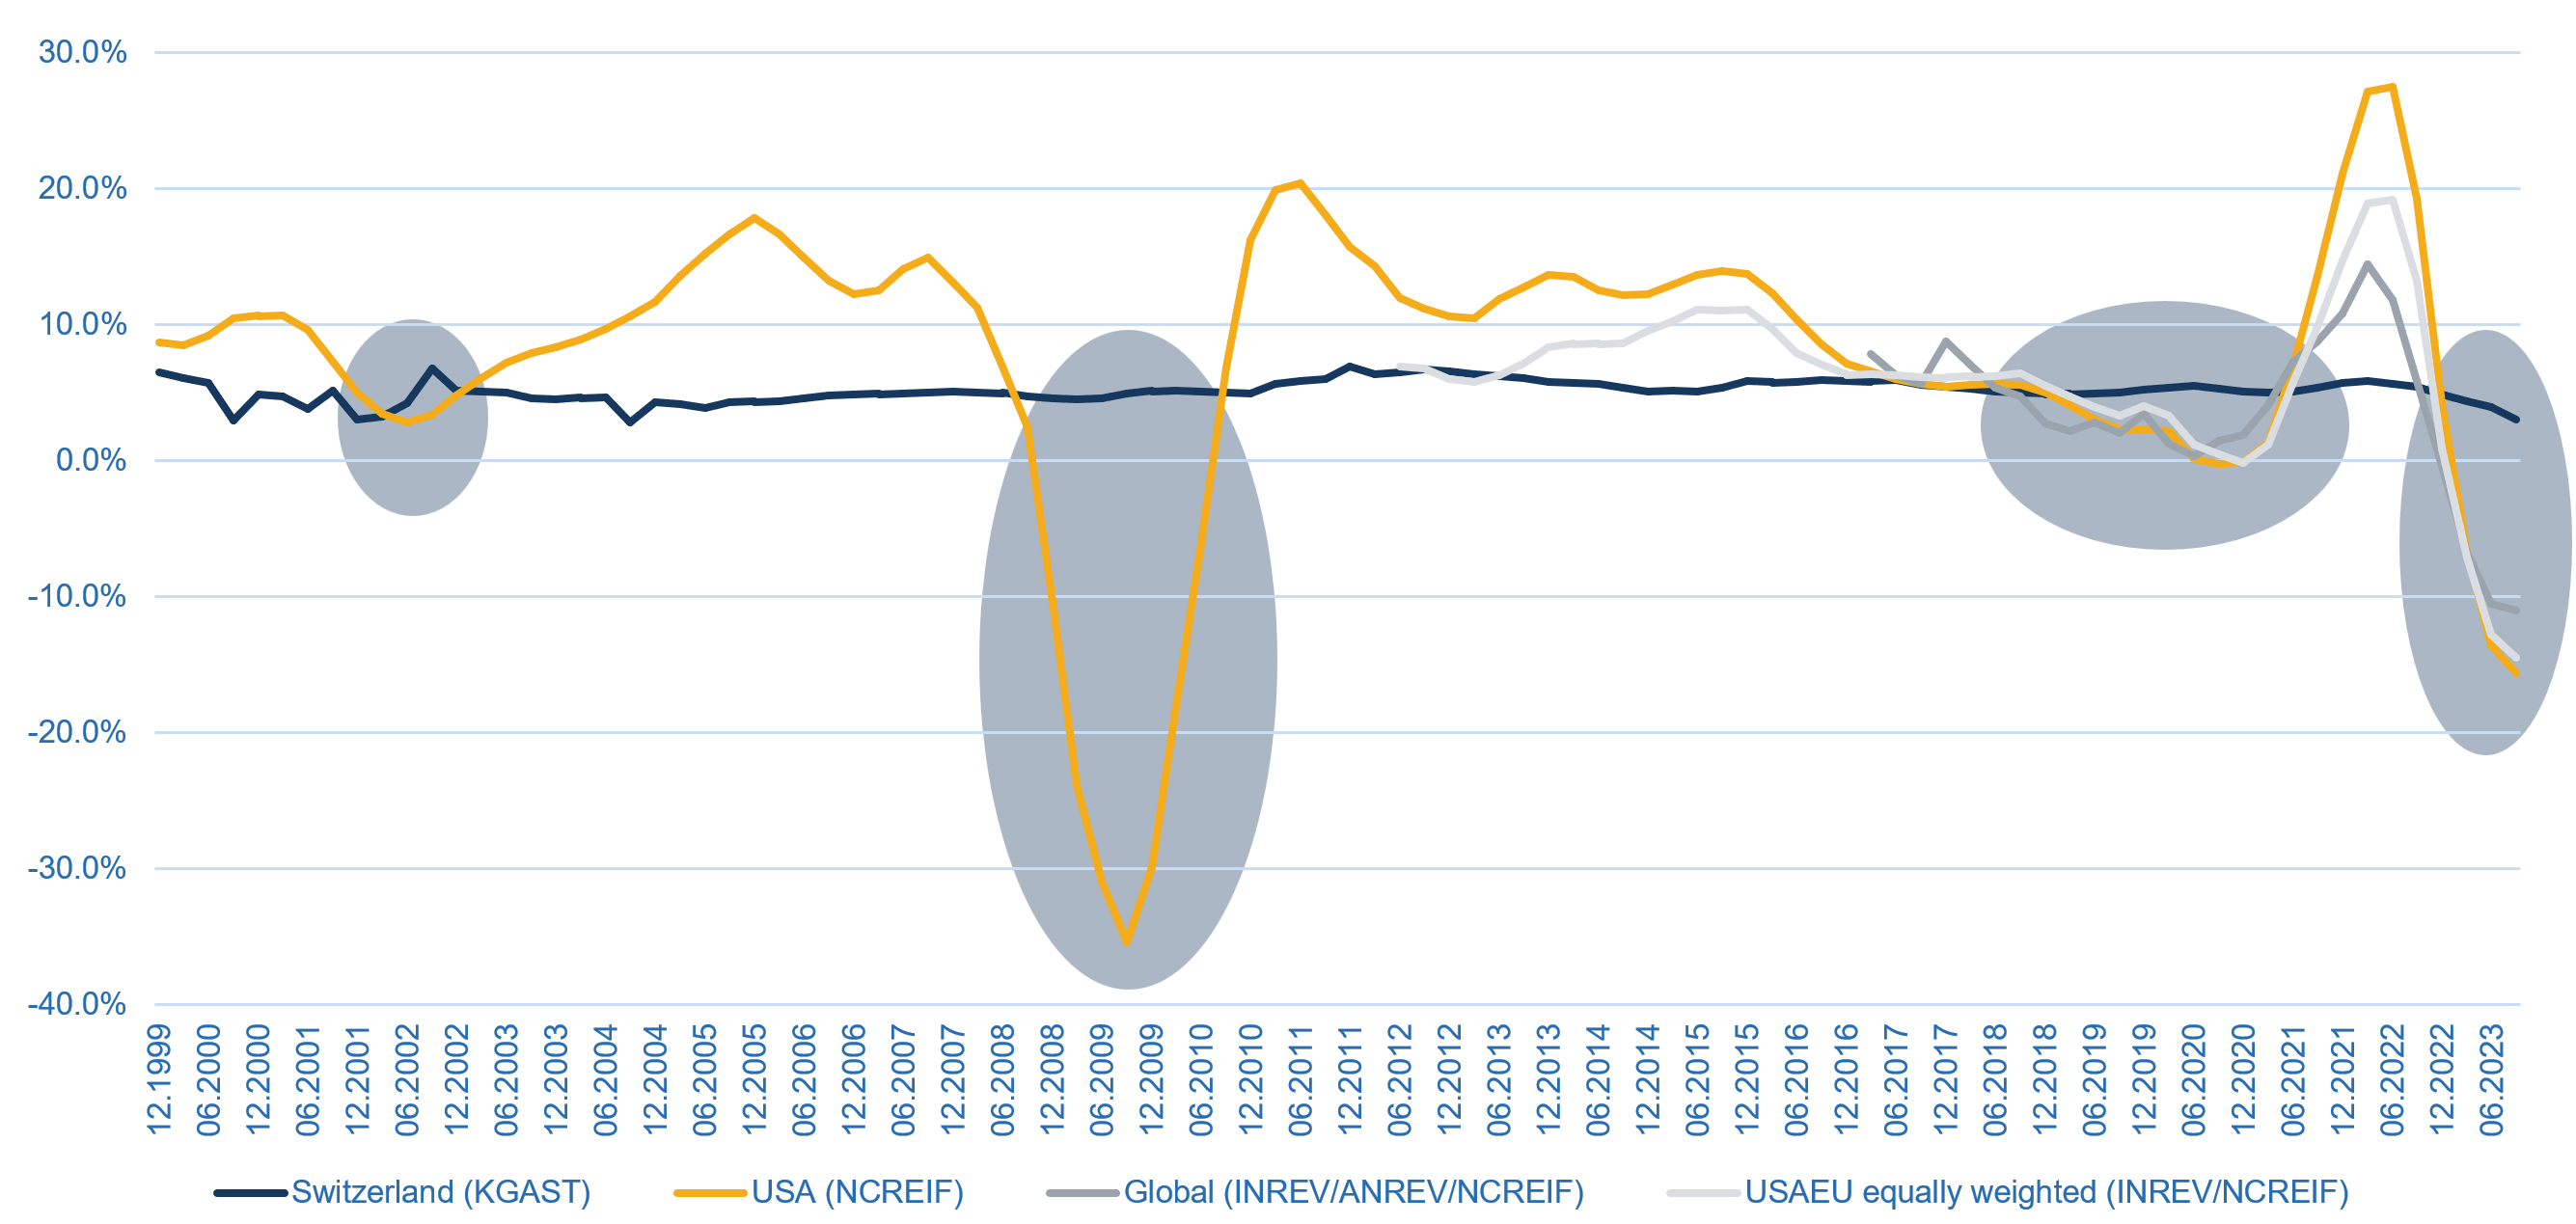
Den langfristigen Vergleich mit den USA haben wir aufgrund der Datenverfügbarkeit gewählt. In Abbildung 2 haben wir die Performance alternativer Indizes nach Absicherung der Währungsrisiken in CHF berechnet. Wir zeigen den von INREV/ANREV/NCREIF berechneten Index für institutionelle offene, diversifizierte Immobilienfonds. Zudem haben wir einen gleichgewichteten Europa-USA-Index auf Basis der Gesamtrenditen offener, diversifizierter Immobilienfonds in den USA und Europa berechnet.
Abbildung 2: Veränderung der Gesamtrenditen gegenüber dem Vorjahr (alle internationalen Indizes in CHF nach Berücksichtigung der Kosten für die Währungsabsicherung)
Quelle: Bloomberg, INREV, ANREV, NCREIF, Macro Real Estate
Abb. 2 zeigt, dass die internationalen Indizes Schweizer Anlagen über einen langen Zeitraum übertreffen. Ihre Volatilität ist jedoch auch deutlich höher. Dies liegt daran, dass die Werte im Ausland in einer Krise stärker fallen als jene von Schweizer Immobilien. Vier solche Phasen haben wir schattiert dargestellt. Es handelte sich um Phasen grosser Schocks wie 9/11, die Finanzkrise, die Coronakrise und den aktuellen Inflationsschock.
In Tabelle 1 haben wir die annualisierten Gesamtrenditen der betrachteten Indizes für verschiedene Zeiträume berechnet. Insbesondere die letzten fünf Jahre waren für internationale Immobilienanlagen eher mager. Mit Ausnahme der kräftigen Erholung im Jahr 2021 entwickelten sich internationale Anlagen in diesem Zeitraum schlechter als die Schweiz.
Tabelle 1: Gesamtrenditen indirekter NAV-basierter Core-Immobilienanlagen in Schweizer Franken (währungsgesichert)
Spalten: Schweiz | USA | US-EU | Global
- p.a. seit Ende 1999: 4.9% | 6.0% | k. A. | k. A.
- p.a. seit Q2 2011: 5.3% | 7.1% | 5.2% | k. A.
- p.a. über die letzten 5 Jahre: 4.7% | 3.1% | 1.9% | 1.1%
- Kumuliert seit Q2 2022: 4.3% | -16.1% | -15.4% | -14.1%
Quelle: Bloomberg, INREV, ANREV, NCREIF, Macro Real Estate
Fünf negative Quartale in Folge seit Mitte 2022
Die Quartalsperformance der internationalen Indizes in Schweizer Franken ist inzwischen fünf Quartale in Folge negativ. Das letzte Quartal mit positiver Performance in CHF war Q2 2022. Dies entspricht einer kumulierten negativen Gesamtrendite dieser drei Indizes zwischen -14.1% und -16.1%. Schweizer Immobilienanlagen haben den globalen Index in diesen fünf Quartalen um 18.4% übertroffen. Diese Outperformance wurde trotz einer deutlichen Abschwächung in der Schweiz erzielt. Für Schweizer Immobilienanlagen dürfte 2023 das schwächste Jahr seit der Krise der 1990er-Jahre werden. Ende November 2023 lag die Gesamtrendite der KGAST bei 2.5% gegenüber dem Vorjahr; mit den Bewertungen zum Jahresende erwarten wir, dass sie für das Gesamtjahr 2023 unter 1% fallen wird.
Mut zur Erhöhung der internationalen Immobilienquoten gefragt
Trotz der aktuell trüben Stimmung haben Schweizer Immobilienanlagen ihre Rolle im Portfolio auch in der aktuellen Schwächephase gut erfüllt. Sie haben auch in diesem Umfeld ihren Wert gehalten und Schutz vor Verlusten geboten.
Der Entscheid, Kapital zu investieren, sollte jedoch vorausschauend getroffen werden. Die Korrektur im Zuge der Finanzkrise in den USA betrug in CHF kumuliert -45% (also eine wesentlich tiefere Korrektur), dauerte jedoch nur sechs Quartale in Folge. Da eine grosse Zahl offener US-Immobilienfonds weiterhin mit erheblichen Rücknahmen zu kämpfen hat, dürfte die «Underperformance» diversifizierter internationaler Fonds bis ins nächste Jahr anhalten. Wie gezeigt, dauert die Phase tieferer Gesamtrenditen internationaler Anlagen im Vergleich zur Schweiz bereits rund fünf Jahre. Wie wir jedoch ebenfalls in Abbildung 2 veranschaulicht haben, folgt auf eine derart deutliche Korrektur in der Regel eine Phase relativer Outperformance internationaler Anlagen.
Entscheidungsträger haben die Wahl. Wer seine Immobilienquoten nur passiv bewirtschaften will, ist mit einer reinen Schweiz-Anlage richtig bedient, da die Schwankungen hier voraussichtlich begrenzt bleiben. Wir sind jedoch der Ansicht, dass sich Schweizer Core-Anlagen kaum mehr so stark entwickeln werden wie während der Negativzinsphase. Wir halten es für realistisch, dass globale Anlagen in den nächsten drei Jahren wieder deutlich besser abschneiden werden als Schweizer Anlagen. Deshalb ist nun auch Mut von den Entscheidungsträgern gefragt. Wir empfehlen, sich bereits heute Gedanken über eine Erhöhung der internationalen Quoten zu machen und diese im Laufe des Jahres 2024 umzusetzen.
Positives oder negatives Alpha bei der Umsetzung
Die Wertkorrektur im Ausland hat bei verschiedenen Fonds bereits zu interessanten Bewertungsniveaus geführt, insbesondere in den Sektoren Logistik und Wohnen in Europa. So erachten wir beispielsweise offene europäische Core-Logistikimmobilienfonds mit aktuellen Nettorenditen von 5.5% (auf Basis der Portfoliobewertung), kombiniert mit einem konservativ berechneten Potenzial für ein Wachstum der Nettoerträge von 4% – 5% p.a. über die nächsten drei Jahre, als spannend.
Entscheidend ist auch die Umsetzung der internationalen Immobilienallokation. Wir haben gesehen, dass globale Multi-Manager-Immobilienprodukte in den letzten fünf Jahren gegenüber den oben aufgeführten Indizes ein erhebliches Alpha erzielt haben. Leider haben verschiedene Anleger in Ein-Sektor- oder Ländervehikel investiert, deren Performance deutlich unter jener unserer Indizes liegt. Ein researchbasierter Ansatz sowie Kompetenz in der Manager- und Themenselektion werden auch künftig zentrale Voraussetzungen sein, um bei internationalen Immobilienanlagen Alpha zu generieren.
Disclaimer: Dies ist keine Anlageempfehlung, sondern lediglich eine Meinungsäusserung. Für eine Anlage ist eine wesentlich detailliertere Analyse erforderlich als dieser kurze Beitrag. Macro Real Estate unterstützt Anleger und Asset Manager bei der Analyse Schweizer und internationaler Immobilienmärkte und -anlagen.
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.