
Immobilienausblick 2025 für die Schweiz und international: Die Sonne scheint wieder
2022 und 2023 waren schwierige Jahre für Schweizer und internationale Immobilienanlagen.
2023 verzeichnete der Schweizer Immobilienmarkt sein schwächstes Jahr seit der grossen Immobilienkrise der 1990er-Jahre. Die Nettorenditen auf den Transaktionsmärkten stiegen um rund 30 – 50 Basispunkte, was einem durchschnittlichen Rückgang der Transaktionspreise von über 10% entsprach. Die Bewerter senkten die Immobilienwerte jedoch nur um 1.7% (MSCI-Index), da sie zu wenig Evidenz für grössere Anpassungen sahen.
Im Ausland entwickelten sich die Immobilienmärkte negativer. Die Nettorenditen auf den Transaktionsmärkten stiegen im Durchschnitt um 150 bis 200 Basispunkte. Die Bewertungen wurden im Durchschnitt um 15% bis 25% nach unten angepasst, bei Büroliegenschaften teilweise um über 50%.
Anders als in der Schweiz allgemein wahrgenommen, zeigten die internationalen Immobilienmärkte kein einheitliches Bild. Der Rückgang der Immobilienwerte fiel deutlich geringer aus als während der Finanzkrise und unterschied sich stark zwischen den einzelnen Sektoren und Regionen. In vielen Wohn-, Logistik- und alternativen Immobiliensektoren wurden deutliche Steigerungen der Nettobetriebserträge verzeichnet. Die Werte im Raum Asien-Pazifik (ohne China) entwickelten sich klar besser als in Europa und den USA.
Leider haben es einige Schweizer Anleger und Asset Manager versäumt, die historisch starke Ausrichtung ihrer internationalen Immobilienportfolios auf Büroimmobilien und die USA zu korrigieren und stärker in Sektoren wie Logistik, Wohnen oder Asien-Pazifik zu diversifizieren. Dies führte zu unnötig stark negativen Anlagerenditen und viel Frustration.
Stärkere Preiserholung kotierter Immobilienanlagen im Ausland
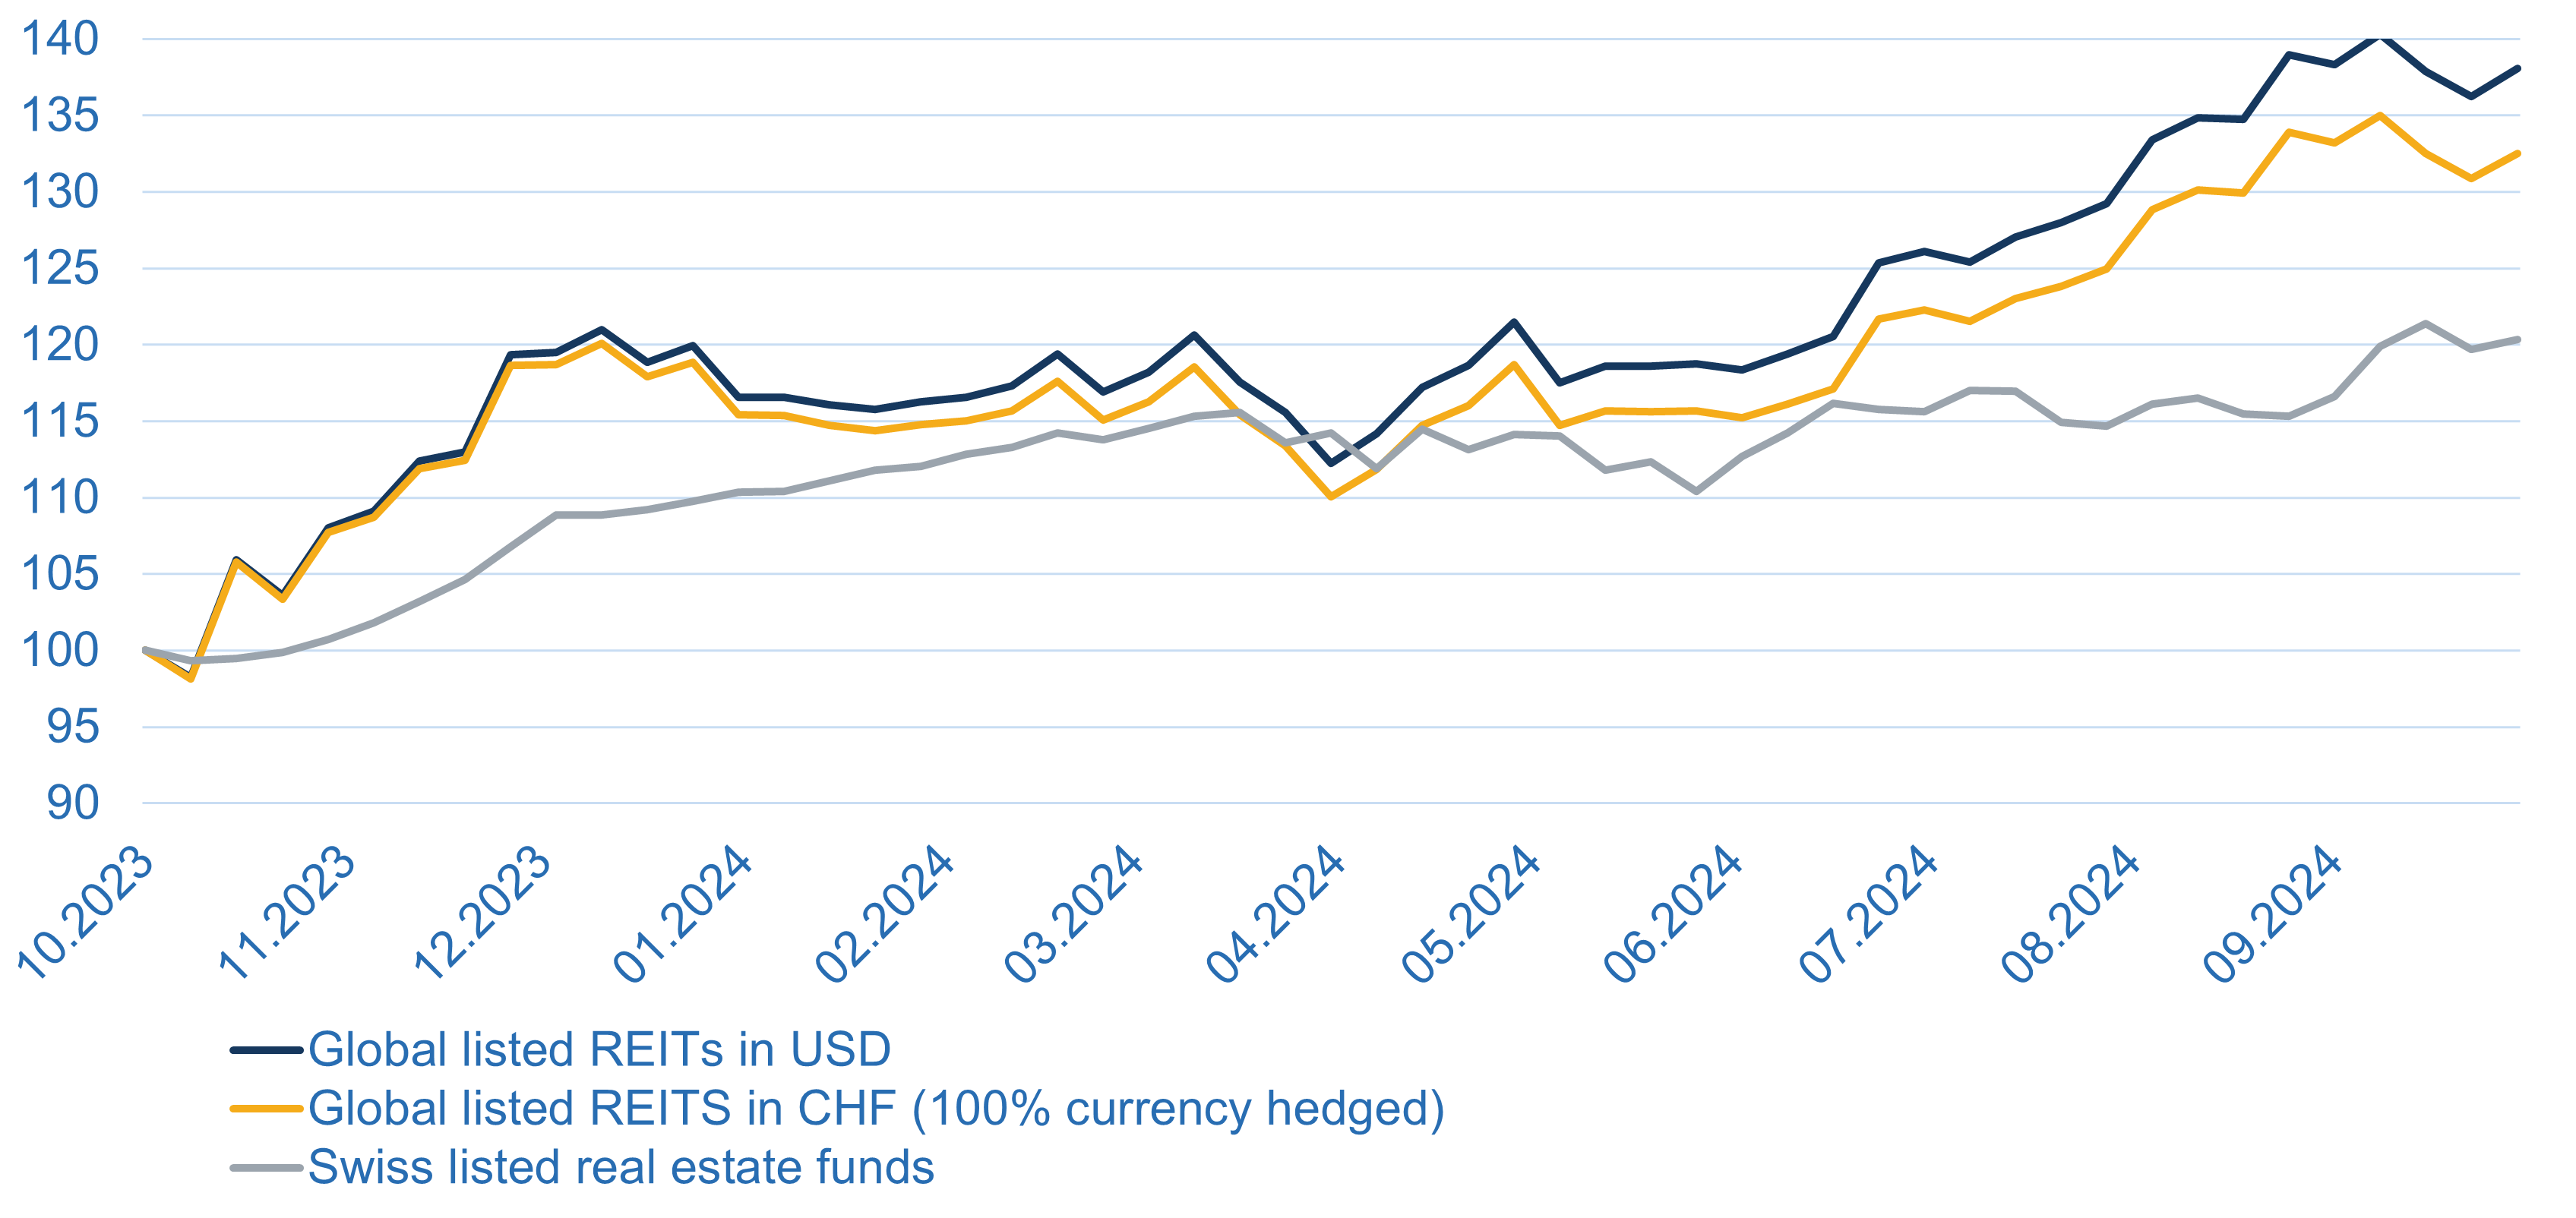
Aufgrund ihres vorausschauenden Charakters reagieren die Finanzmärkte schneller auf Veränderungen als die direkten Immobilienmärkte. Sie sind jedoch auch deutlich volatiler und übertreiben in beide Richtungen. Dies gilt auch für kotierte Immobilienprodukte. Per 18. Oktober 2024 erzielten globale REITs in CHF (nach Absicherung der Fremdwährungsrisiken) eine Gesamtrendite von 32% gegenüber dem Vorjahr. Die Gesamtrendite der Schweizer Immobilienfonds betrug 20%.
Bei derart fantastisch hohen Zahlen dürfte klar sein, dass diese nicht von den Ausschüttungen, sondern grösstenteils von der Kursentwicklung getrieben waren. Natürlich ist zu berücksichtigen, dass der Oktober 2023 den Tiefpunkt des aktuellen Zyklus markierte und dass dem eine ebenso negative Entwicklung vorausging. Dennoch ist dieser «Rebound» deutlich zu erkennen.
Abbildung 1: Performance von Global REITs in CHF und Schweizer Immobilienfonds (Gesamtrenditen)
Quelle: Macro Real Estate, Bloomberg
Interessant ist auch der Vergleich der Entwicklung in der Schweiz und international. Wie die Grafik zeigt, lagen Schweizer Immobilienfonds und globale REITs im April gleichauf. Seither haben sich kotierte ausländische Immobilien deutlich stärker entwickelt. Gründe für die geringeren Kursgewinne in der Schweiz waren einerseits die hohen Bewertungen, andererseits aber auch die FOMO (Fear of Missing Out) verschiedener Immobilien-Asset-Manager.
Der Schweizer Markt verzeichnete ein enorm hohes Volumen an Kapitalerhöhungen. Wir gehen davon aus, dass indirekte Immobilienprodukte in der Schweiz 2024 bis zu CHF 4 Mrd. an neuem Eigenkapital aufnehmen werden. Positiv ist, dass dies insbesondere bei den von Versicherungen geführten Asset Managern gelungen ist, die grosse Volumen aufgenommen haben. Da sie diese Mittel jedoch nicht vollständig am Markt platzieren konnten, traten sie in der Folge als Verkäufer auf.
Angesichts der im Vergleich zu REITs geringeren relativen Volatilität der Schweizer Immobilienfonds können Anleger mit der Performance der letzten zwölf Monate jedoch sehr zufrieden sein.
Deutlicher globaler Rückgang der Inflation im Jahr 2024
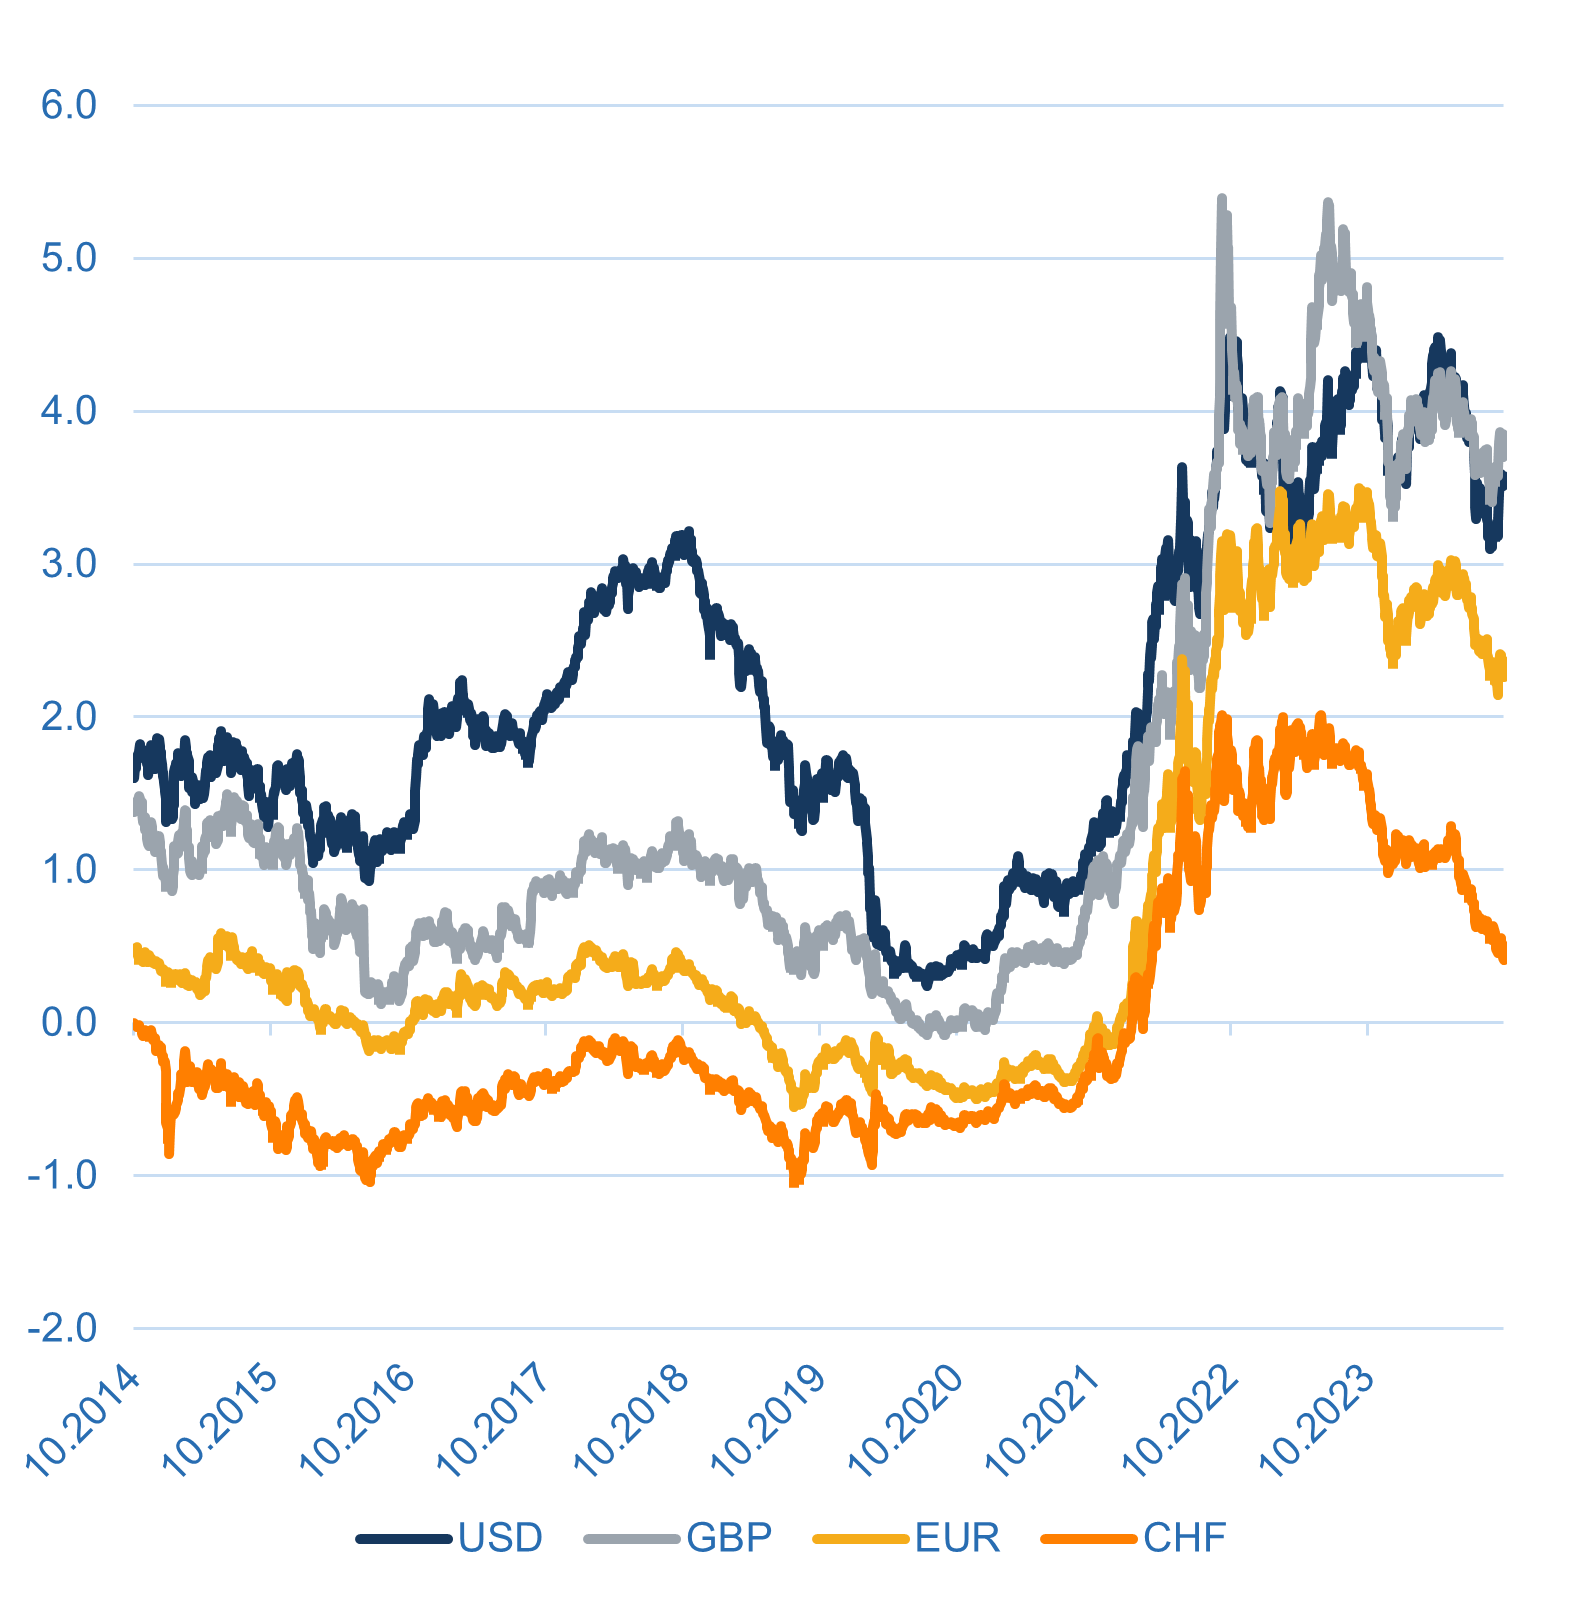
Ein deutlicher Rückgang der globalen Inflation ermöglichte diese starke Entwicklung. In der Schweiz liegt die Inflation bereits bei 0.8%. Wie Abbildung 2 zeigt, ist die Inflation inzwischen auch im Euroraum und in Grossbritannien unter 2% gefallen. Dies hat zu einer deutlichen Entspannung bei den Finanzierungskosten geführt. In der Schweiz lag der 5-jährige Swapsatz im Oktober bei nur noch 0.38%. Im Euroraum betrug er 2.23%, in den USA 3.56% und in Grossbritannien 3.91%.
Trotz der unterschiedlichen Niveaus bedeuten diese Werte für all diese Immobilienmärkte eine enorme Entlastung bei den Finanzierungskosten. Interessanterweise besteht trotz der Zinssenkungen weiterhin Unsicherheit über das Renditeniveau. Nach der Jumbo-Zinssenkung der Fed um 50 Basispunkte wäre ein weiterer Rückgang der Renditen 10-jähriger Staatsanleihen zu erwarten gewesen. Diese sind seither jedoch überraschend um 50 Basispunkte gestiegen.
Abbildung 2: Gesamtinflation gegenüber dem Vorjahr
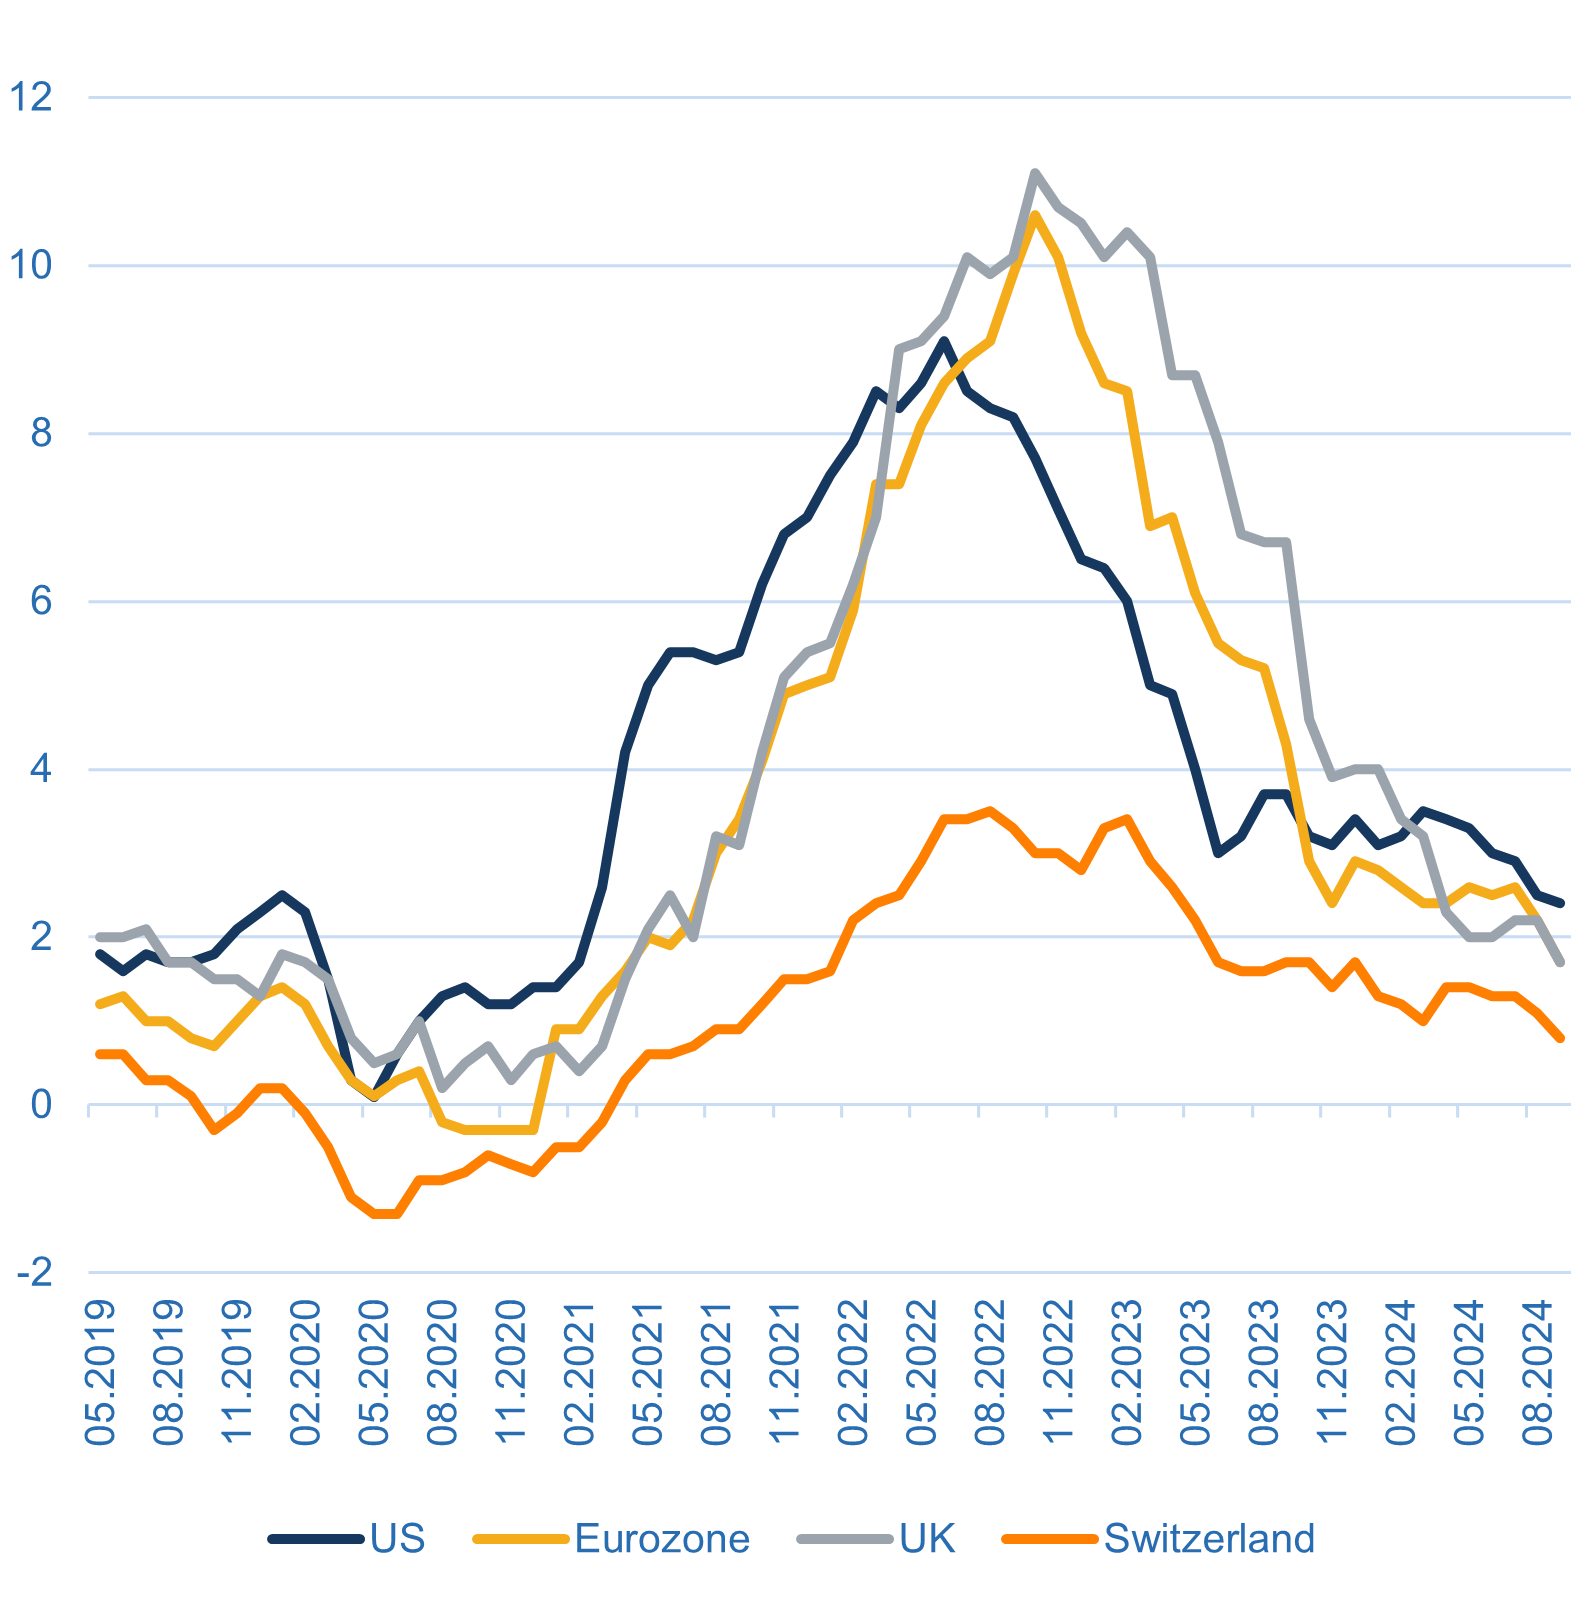
Abbildung 3: 5-jährige Swapsätze in %
Quelle: Macro Real Estate, Bloomberg
Strukturelle Inflation: Liegen wir falsch?
(Falls Sie die Diskussion zur strukturellen Inflation nicht interessiert, scrollen Sie bitte direkt zum Immobilienausblick 2025)
Wir sind weiterhin der Ansicht, dass die Inflation in den nächsten Jahren im Durchschnitt strukturell höher ausfallen wird als in den 2010er-Jahren. Die aktuellen Inflationsprognosen der Zentralbanken und der Konsensökonomen lassen davon jedoch nichts erkennen. Auch die Finanzmärkte sehen die Inflationsrisiken sehr gelassen. Die Schweizerische Nationalbank (SNB) erwartet für 2025 und 2026 eine durchschnittliche Inflation von rund 0.7% und hält nach eigenen Aussagen sogar eine Rückkehr zu Negativzinsen für möglich. Auch andere Zentralbanken sind mehrheitlich der Meinung, dass die Inflation besiegt ist, sonst hätten sie die Zinsen nicht in so kurzer Zeit so rasch gesenkt.
Wir fragen uns zu Recht, ob wir einen Fehler gemacht haben und mit unserer Einschätzung der Inflationsrisiken weiterhin falsch liegen.
Es ist zwischen strukturellen und zyklischen Effekten auf die Inflation zu unterscheiden. In jeder Phase struktureller Inflation gibt es Phasen der Disinflation. Dies ist aus mathematischen Gründen unvermeidlich und das Ergebnis zyklischer Faktoren.
Für das erste Halbjahr 2024 hatten wir in den westlichen Ländern einen deutlichen Rückgang der Inflation erwartet. Diese Prognose beruhte auf der Annahme, dass die angebotsseitigen Effekte, welche die Inflationswelle ausgelöst hatten, abklingen und die Zinserhöhungen verzögert auf den Konsum durchschlagen würden. Diese Annahme erwies sich als weitgehend richtig. Ab Juli 2024 erwarteten wir in Europa jedoch wieder einen leichten Anstieg der Inflation, und zwar aus folgenden Gründen:
- Stärkeres Wachstum in Westeuropa ab dem zweiten Halbjahr 2024
- Erholung der chinesischen Wirtschaft
- Geopolitische Risiken: Anstieg der Ölpreise nach dem Auslaufen der Basiseffekte der gestiegenen Rohstoffpreise
Diese Erwartungen eines Inflationsanstiegs im zweiten Halbjahr erwiesen sich als falsch.
Wir sehen dafür folgende Gründe:
Eine schwächere Nachfrage nach Rohstoffen und geringe Impulse Chinas für die Weltwirtschaft haben die Inflation gedämpft.
Europa wurde mit günstigen chinesischen Exporten überschwemmt, zum Beispiel mit Elektroautos. Die wirtschaftliche Schwäche Chinas war einer der Hauptgründe, weshalb die Inflation überhaupt so stark sinken konnte. Da China seine Produkte im schwachen Binnenmarkt nicht absetzen konnte, entschied es sich, sie zu exportieren. Infolgedessen importierte insbesondere Europa Deflation aus China, die Schweiz aufgrund der Aufwertung des Schweizer Frankens in noch stärkerem Mass.
Die Unsicherheit rund um die von Macron angesetzten vorgezogenen Parlamentswahlen in Frankreich führte ebenfalls zu einer Investitionszurückhaltung in Europa. Politische Risiken wirkten somit eher disinflationär als inflationär.
Das europäische Wirtschaftswachstum blieb insgesamt schwächer als erwartet, wobei Deutschland unter einer strukturellen Nachfrageschwäche leidet. Die erwartete Erholung der europäischen Wirtschaft lässt weiterhin auf sich warten…
Zwar haben sich geopolitische Risiken materialisiert, insbesondere durch die Spannungen in Israel, im Libanon und im Iran, doch der erwartete Anstieg der Rohstoffpreise ist ausgeblieben.
Wir haben unsere Erwartungen für 2025 an diese Entwicklungen angepasst. Wir rechnen in den nächsten zwölf Monaten nicht mehr mit einem substanziellen Anstieg der Inflation. Dennoch sind wir weiterhin überzeugt, dass wir uns in einer Phase höherer struktureller Inflation befinden, und sehen das Risiko einer weiteren Inflationswelle in den nächsten drei bis fünf Jahren.
Unsere Thesen, weshalb die Inflation strukturell ist und weitere Inflationswellen wahrscheinlich sind, stützen sich auf folgende Faktoren:
- Geopolitische Konflikte nehmen weiter zu und könnten zu Angebotsschocks führen. Da die Rohstoffproduktion grösstenteils nicht in den Händen der westlichen Welt liegt, können höhere Rohstoffpreise als Waffe eingesetzt werden.
- Reshoring/Nearshoring infolge geopolitischer Spannungen: Der Aufbau von Doppelstrukturen führt zu höheren Inputkosten.
- Europa und viele Teile der Welt haben zu wenig in die Verteidigung investiert. Eine Aufrüstung würde die Nachfrage nach Rohstoffen erhöhen, was inflationär wirken würde.
- Der KI-Boom führt zu einer höheren Nachfrage nach Energie.
- Die Haushaltsdefizite im Westen bleiben hoch, und die Regierungen dürften in Zeiten wirtschaftlicher Schwäche wieder auf direkte Geldzahlungen an die Bevölkerung (in Form von Schecks) zurückgreifen.
- Die Pensionierung der Babyboomer und die politischen Reaktionen auf die Migration begrenzen das Arbeitskräfteangebot. Dies ist in Europa bereits im Gang, und ein möglicher Wahlsieg Trumps könnte in den USA ähnliche Effekte haben.
Trotz dieser Risiken überwiegen vorerst die zyklischen, disinflationär wirkenden Faktoren. Dennoch könnten wir falsch liegen.
Das grösste Risiko, dass die befürchtete Inflationswelle ausbleibt, sehen wir in einer schneller als erwarteten, breiten Einführung künstlicher Intelligenz, die zu einem deflationären Lohntrend im Dienstleistungssektor führen könnte, sowie in einer Senkung der Energiekosten durch den Einsatz grüner Technologien. Beides wird mittelfristig erwartet. Unsere These lautet jedoch, dass die oben beschriebenen inflationstreibenden Faktoren vorher eintreten dürften und uns eine weitere Inflationswelle bescheren könnten. Wir bleiben daher wachsam.
Don’t fight the central banks
Für Immobilienanleger ist derzeit entscheidend, dass sie in Bezug auf Inflation und Zinsen für die nächsten 12 Monate grünes Licht haben. Sie sollten jedoch berücksichtigen, dass ein reales Risiko einer weiteren Inflationswelle in den nächsten drei Jahren besteht. An den Finanzmärkten gilt das Mantra «Don’t fight the FED». Immobilienanleger können dieses Prinzip im nächsten Jahr auf alle westlichen Zentralbanken übertragen: «Don’t fight the central banks».
Wir gehen davon aus, dass die Leitzinsen in der Schweiz und in Europa bis Mitte nächsten Jahres weiter sinken werden. In den USA ist der Ausblick hingegen etwas unsicherer. Wir halten weitere Zinssenkungen bis Jahresende für wahrscheinlich, doch die Präsidentschafts- und Kongresswahlen in den USA könnten hier eine grössere Rolle spielen.
Wiedereinführung «toxischer» Negativzinsen in der Schweiz?
Wir befürchten, dass die SNB den Leitzins bis Mitte nächsten Jahres auf 0.25% senken wird, da sie fälschlicherweise versucht, die Aufwertung des Schweizer Frankens mit der Zinspolitik zu bekämpfen.
Der Franken wertet jedoch aufgrund geopolitischer Risikoereignisse und einer im Vergleich zu anderen Ländern restriktiveren Schweizer Fiskalpolitik auf. Das bedeutet nicht, dass die Schweizer Fiskalpolitik absolut gesehen zu restriktiv ist, sondern nur im Verhältnis zu anderen Ländern. Gewissermassen ist die Schweiz ein Opfer ihrer eigenen erfolgreichen Haushaltsdisziplin. In einer Zeit, in der die Haushaltsdefizite im Ausland aus dem Ruder laufen, wirkt sich eine disziplinierte Politik negativ aus, auch wenn sie staatspolitisch richtig ist. Der Schweizer Franken bleibt wie Gold ein «sicherer Hafen». Wäre ein schwächerer Franken erwünscht, müsste in der Schweiz die Fiskalpolitik und nicht die Geldpolitik gelockert werden. Solche Pläne scheitern jedoch sowohl an den politischen Realitäten in der Schweiz als auch an der Schuldenbremse.
Mit ihren Zinssenkungen kämpft die SNB gegen die Aufwertung des Frankens wie Don Quijote gegen Windmühlen oder wie Sisyphos, der gezwungen war, einen schweren Felsbrocken einen steilen Berg hinaufzurollen, nur damit dieser jedes Mal kurz vor dem Gipfel wieder hinunterrollte.
Damit besteht erneut das Risiko einer Einführung von Negativzinsen, falls es im nächsten Jahr zu einem grösseren wirtschaftlichen Schock kommen sollte. Negativzinsen sind ein toxisches Instrument und eine Perversion des Geldsystems. Mit ihren verfrühten Zinssenkungen in diesem Jahr hat die SNB unnötigerweise wertvolle Munition verschossen, die später dringend benötigt werden könnte. In diesem Sinne steuert sie uns zurück in Richtung Negativzinsen. Wir wünschen uns eine Zentralbank, die nicht kurzsichtig handelt, sondern die langfristigen Entwicklungen im Auge behält und versucht, die Fehler der 2010er-Jahre nicht zu wiederholen. Leider agiert sie jedoch zu akademisch; unserer Meinung nach war es gerade die Politik der SNB (zusammen mit jener anderer westlicher Zentralbanken wie der Fed und der EZB), die in den 2010er-Jahren zu einer Fehlallokation von Kapital, einer zunehmenden Vermögensungleichheit und Überbewertungen an den Immobilienmärkten geführt hat.
Die SNB und die anderen Zentralbanken machen jedoch weiter wie während der Negativzinsphase; es fehlt jegliche Einsicht in die geldpolitischen Fehler.
Immobilienanlagen in der Schweiz: 2025 wieder stärkere Anlagerenditen erwartet
Trotz unserer mittel- und langfristigen Bedenken gegenüber der Politik der SNB wirkt diese vorerst stützend auf die Schweizer Immobilienwerte.
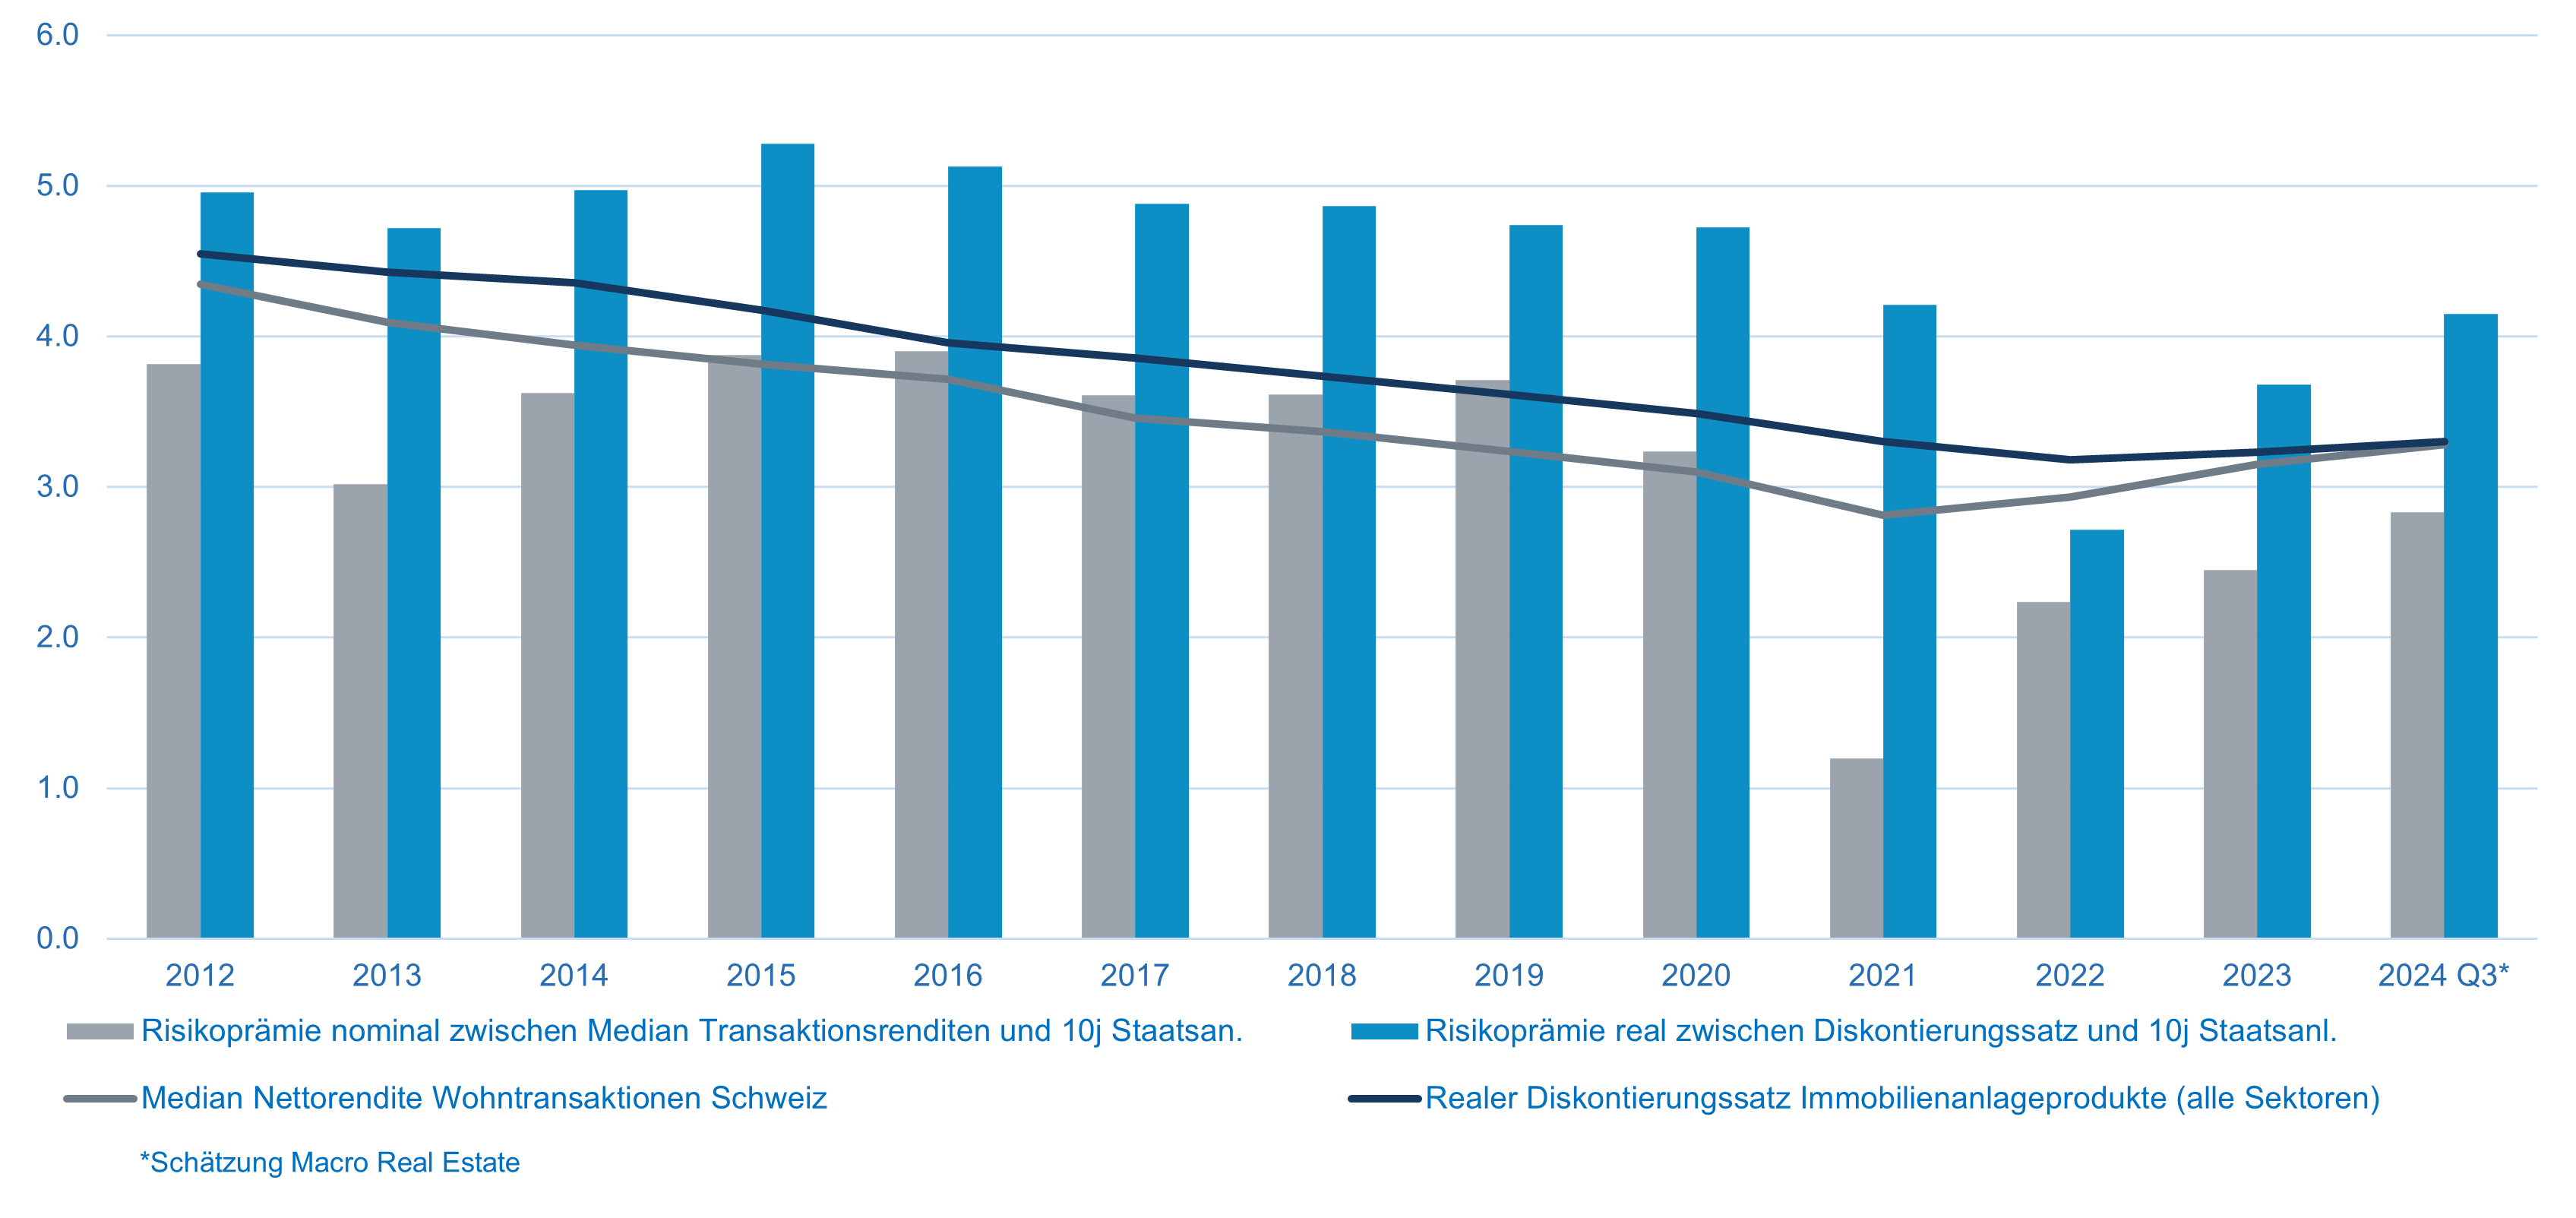
In Abbildung 4 haben wir die Nettorenditen bei Wohntransaktionen sowie den realen Diskontsatz auf Basis der Bewertungen dargestellt. Zufälligerweise liegen beide nun gleichauf. Die Transaktionsrenditen im Wohnsegment (und noch stärker im kommerziellen Bereich) liegen heute leicht über dem Niveau von 2021. Trotz des erneut tieferen Zinsniveaus (0.45% für 10-jährige Laufzeiten in der Schweiz) sind die Risikoprämien auf Basis der Transaktionsrenditen derzeit noch etwas tiefer als während der Negativzinsphase.
Interessant ist die Entwicklung der realen Risikoprämie bei den Diskontsätzen. Einige werden sich an unser Paper zu den Diskontsätzen aus dem Jahr 2023 erinnern. Mitte 2023 lag die reale Risikoprämie gegenüber den Diskontsätzen bei 3.1%. Heute liegt sie bei 4.1%. Neben einer leichten Anpassung der realen Diskontsätze ist der Anstieg grösstenteils auf den Realzins zurückzuführen, der wieder bei -0.85% (=0.45%-1.25%) liegt. Die Risikoprämie ist somit immer noch zu tief. Während der Phase negativer Realzinsen lag der Durchschnitt bei 4.6%. Im aktuellen Umfeld erwarten wir jedoch keinen weiteren Anstieg.
Abbildung 4: Nettorenditen, reale Diskontsätze und Risikoprämien in %
Quelle: Macro Real Estate, Wüest Partner, UBS, Jahres- und Halbjahresberichte indirekter Immobilienanlagen
2024 (bis Oktober) beobachteten wir bei Wohnimmobilien stabile Diskontsätze, während sie bei kommerziellen Immobilien weiter leicht anstiegen. Insgesamt erwies sich 2024 bei Diskontierung und Bewertungen als Übergangsjahr. Die definitiven Zahlen für 2024 werden erst im Frühjahr 2025 publiziert. Beim Kapitalwertwachstum gemäss MSCI erwarten wir für Mehrfamilienhäuser einen Anstieg von 0.5% bis 1.0% und für kommerzielle Liegenschaften eine Abwertung von 1.0% bis 1.5%.
Der Zinsrückgang wirkt sich jedoch positiv auf die Finanzierung aus. Bei einer medianen Nettorendite für Mehrfamilienhäuser von 3.3% und Finanzierungskosten von 1.6% lässt sich mit einem Belehnungsgrad (LTV) von 50% und einer Total Expense Ratio (TER) von 50 Basispunkten eine Cash-on-Cash-Rendite von 4% erzielen. Dies ist für Privatanleger mit Portfolios relevanter als für institutionelle Produkte, die mit deutlich tieferen Fremdfinanzierungsquoten arbeiten. Insgesamt stehen die Zeichen für Immobilienanlagen wieder günstiger. Der Einsatz von Fremdkapital wirkt wieder wertsteigernd.
Da kotierte Produkte aufgrund der Kursrally einen Teil ihres Potenzials eingebüsst haben (die Ausschüttungsrendite beliebter Wohnimmobilienfonds beträgt nur noch 2.2%), sehen wir 2025 wieder als Jahr der NAV-basierten Immobilienprodukte. Für Wohnimmobilienanlagen in der Schweiz prognostizieren wir für 2025 eine Aufwertung von 2.5% bis 3.0%.
Da die konjunkturelle Lage fragil bleibt und insbesondere Gewerbeflächen darunter leiden könnten, erwarten wir im kommerziellen Bereich im Durchschnitt weiterhin leichte Abwertungen. Die Performance dürfte hier je nach Lage und Objektqualität stark variieren. Für zentral gelegene, nachhaltige Büroflächen erwarten wir eine Aufwertung von 1.0% bis 1.5%, während wir für nicht nachhaltige Büroliegenschaften an peripheren Lagen oder Gewerbeflächen deutliche Abwertungen von -1% bis -2% erwarten.
Insgesamt sollten NAV-basierte Immobilienanlagen 2025 ein gutes Jahr erleben. Mit Ausschüttungsrenditen von rund 3.0% bei gemischten Vehikeln erachten wir diese Anlageklasse als attraktiv. Zudem könnten sie 2025 von Aufwertungen profitieren. Wir empfehlen institutionellen Anlegern, sich bei Neuanlagen derzeit auf dieses Segment zu konzentrieren.
Kotierte Immobilienfonds werden derzeit mit einem durchschnittlichen Agio von 25% gegenüber dem NAV und einer Ausschüttungsrendite von 2.6% gehandelt. Im Vergleich zu Obligationen sind sie fair bewertet; wir sehen jedoch keinen besonderen Mehrwert für substanzielle Neuanlagen in diesem Segment, auch wenn das allgemeine Umfeld in den kommenden Monaten unterstützend bleiben dürfte. Unser Fokus liegt hier auf Relative Value und der Generierung von Alpha durch die gezielte Auswahl einzelner Vehikel. Sollten die Agios im Rahmen einer Jahresendrally weiter steigen, wäre dies aus unserer Sicht ein Verkaufssignal.
Internationale Immobilienanlagen: Attraktiver Zeitpunkt für den Einstieg in NAV-basierte Vehikel
Wie beschrieben, haben kotierte internationale Produkte in den letzten zwölf Monaten eine fabelhafte Rally hingelegt. Gemäss unseren Modellen sind viele kotierte Vehikel bereits wieder überbewertet, insbesondere in den USA. Bei der Auswahl einzelner Titel bestehen jedoch weiterhin Möglichkeiten, Relative Value zu erzielen, da die Erholung der Immobilienmärkte erst am Anfang steht. Setzen sich die Zinssenkungen wie erwartet fort, könnte sich die Rally global in abgeschwächter Form fortsetzen.
Ganz anders präsentiert sich die Lage bei NAV-basierten Immobilienanlagen. Bei den Bewertungen NAV-basierter Vehikel befinden wir uns erst in der Bodenbildungsphase. Ähnlich wie am Ende der Finanzkrise sehen wir nun ein attraktives Einstiegsfenster, um internationale Immobilienpositionen aufzubauen oder aufzustocken. Folgende Faktoren sprechen für einen Einstieg zum jetzigen Zeitpunkt bzw. eine Erhöhung des Anteils NAV-basierter Vehikel:
- Mit einer Korrektur von rund 20% seit dem Höchststand gehören internationale Immobilienanlagen zu den wenigen Anlageklassen, die im Vergleich zu Aktien, Schweizer Obligationen und Schweizer Immobilien bewertungsmässig attraktiv erscheinen. Nach einer Phase sehr tiefer Transaktionsvolumen gewinnen die Transaktionsmärkte langsam wieder an Liquidität, was attraktive Einstiegsmöglichkeiten eröffnet. Besonders vielversprechend dürften die Jahrgänge 2023 – 2025 bei Value-Add-Fonds sein, da sich Gelegenheiten bieten, Liegenschaften mit Abschlag zu erwerben und neu zu positionieren.
- Die Nettoanfangsrenditen liegen 150 bis 200 Basispunkte höher als 2021. Auf diesem Renditeniveau wären internationale Immobilienanlagen auch gegenüber einer möglichen nächsten Inflationswelle gut positioniert.
- Die Finanzierungskosten sind im Verlauf von 2024 deutlich gesunken, und die höheren Renditen liegen wieder über den Finanzierungskosten. Dies dürfte 2025 zu einer entspannteren Sicht auf Refinanzierungsfragen führen. Dies gilt jedoch nicht für alle Marktteilnehmer – es wird weiterhin zu Insolvenzen kommen.
- Wir erwarten, dass die Nettoanfangsrenditen 2025 um 10 bis 30 Basispunkte sinken. Damit könnten auch in Core-Portfolios Aufwertungen von 3% bis 6% Realität werden. In einigen ausgewählten Sektoren erwarten wir für 2025 zweistellige Gesamtrenditen.
- Ein weiterer positiver Faktor ist der Rückgang der Kosten für die Absicherung gegen die Stärke des Schweizer Frankens, da die Zinsdifferenzen voraussichtlich wieder etwas abnehmen werden.
Wir sind jedoch der Meinung, dass Anleger beim Sektor- und Regionenmix vorsichtig bleiben müssen. In einem Umfeld schwächerer globaler Wirtschaftsentwicklung empfehlen wir weiterhin eine Übergewichtung struktureller Anlagethemen wie Logistik, Wohnimmobilien und alternativer Sektoren. Nach einer 8-jährigen strukturellen Korrektur sehen wir auch bei Detailhandelsimmobilien wieder ein gewisses Potenzial, insbesondere in den USA. Wir verfolgen die strukturellen Trends weiterhin genau und empfehlen nun auch, rund 3% – 5% eines globalen Immobilienportfolios in Rechenzentren zu halten.
(Die institutionellen Kunden von Macro Real Estate erhalten eine massgeschneiderte, detaillierte Beratung, die auf ihre Immobilien- und Anlageportfolios abgestimmt ist)
Fazit: Konstruktiver Jahresausblick mit erheblichen Renditechancen im Ausland
Es bestehen nach wie vor viele Risiken, doch wir sind der Ansicht, dass der Zinszyklus 2025 dominieren und Immobilienanlagen wieder Auftrieb verleihen wird. Es hat keinen Sinn, gegen die Zentralbanken anzukämpfen, da diese bereit sind, ihre Leitzinsen deutlich weiter zu senken. Aufgrund ihres kurzfristigen Fokus auf die Konjunktur unterschätzen sie jedoch die mittelfristigen Inflationsrisiken, die sich unseres Erachtens ab 2026 (möglicherweise auch später) materialisieren könnten.
Entsprechend dürfte 2025 sowohl in der Schweiz als auch im Ausland ein gutes Jahr für Immobilienanlagen werden. In der Schweiz bevorzugen wir NAV-basierte Anlagevehikel oder Vehikel, die derzeit zu den höheren Transaktionsrenditen zukaufen können.
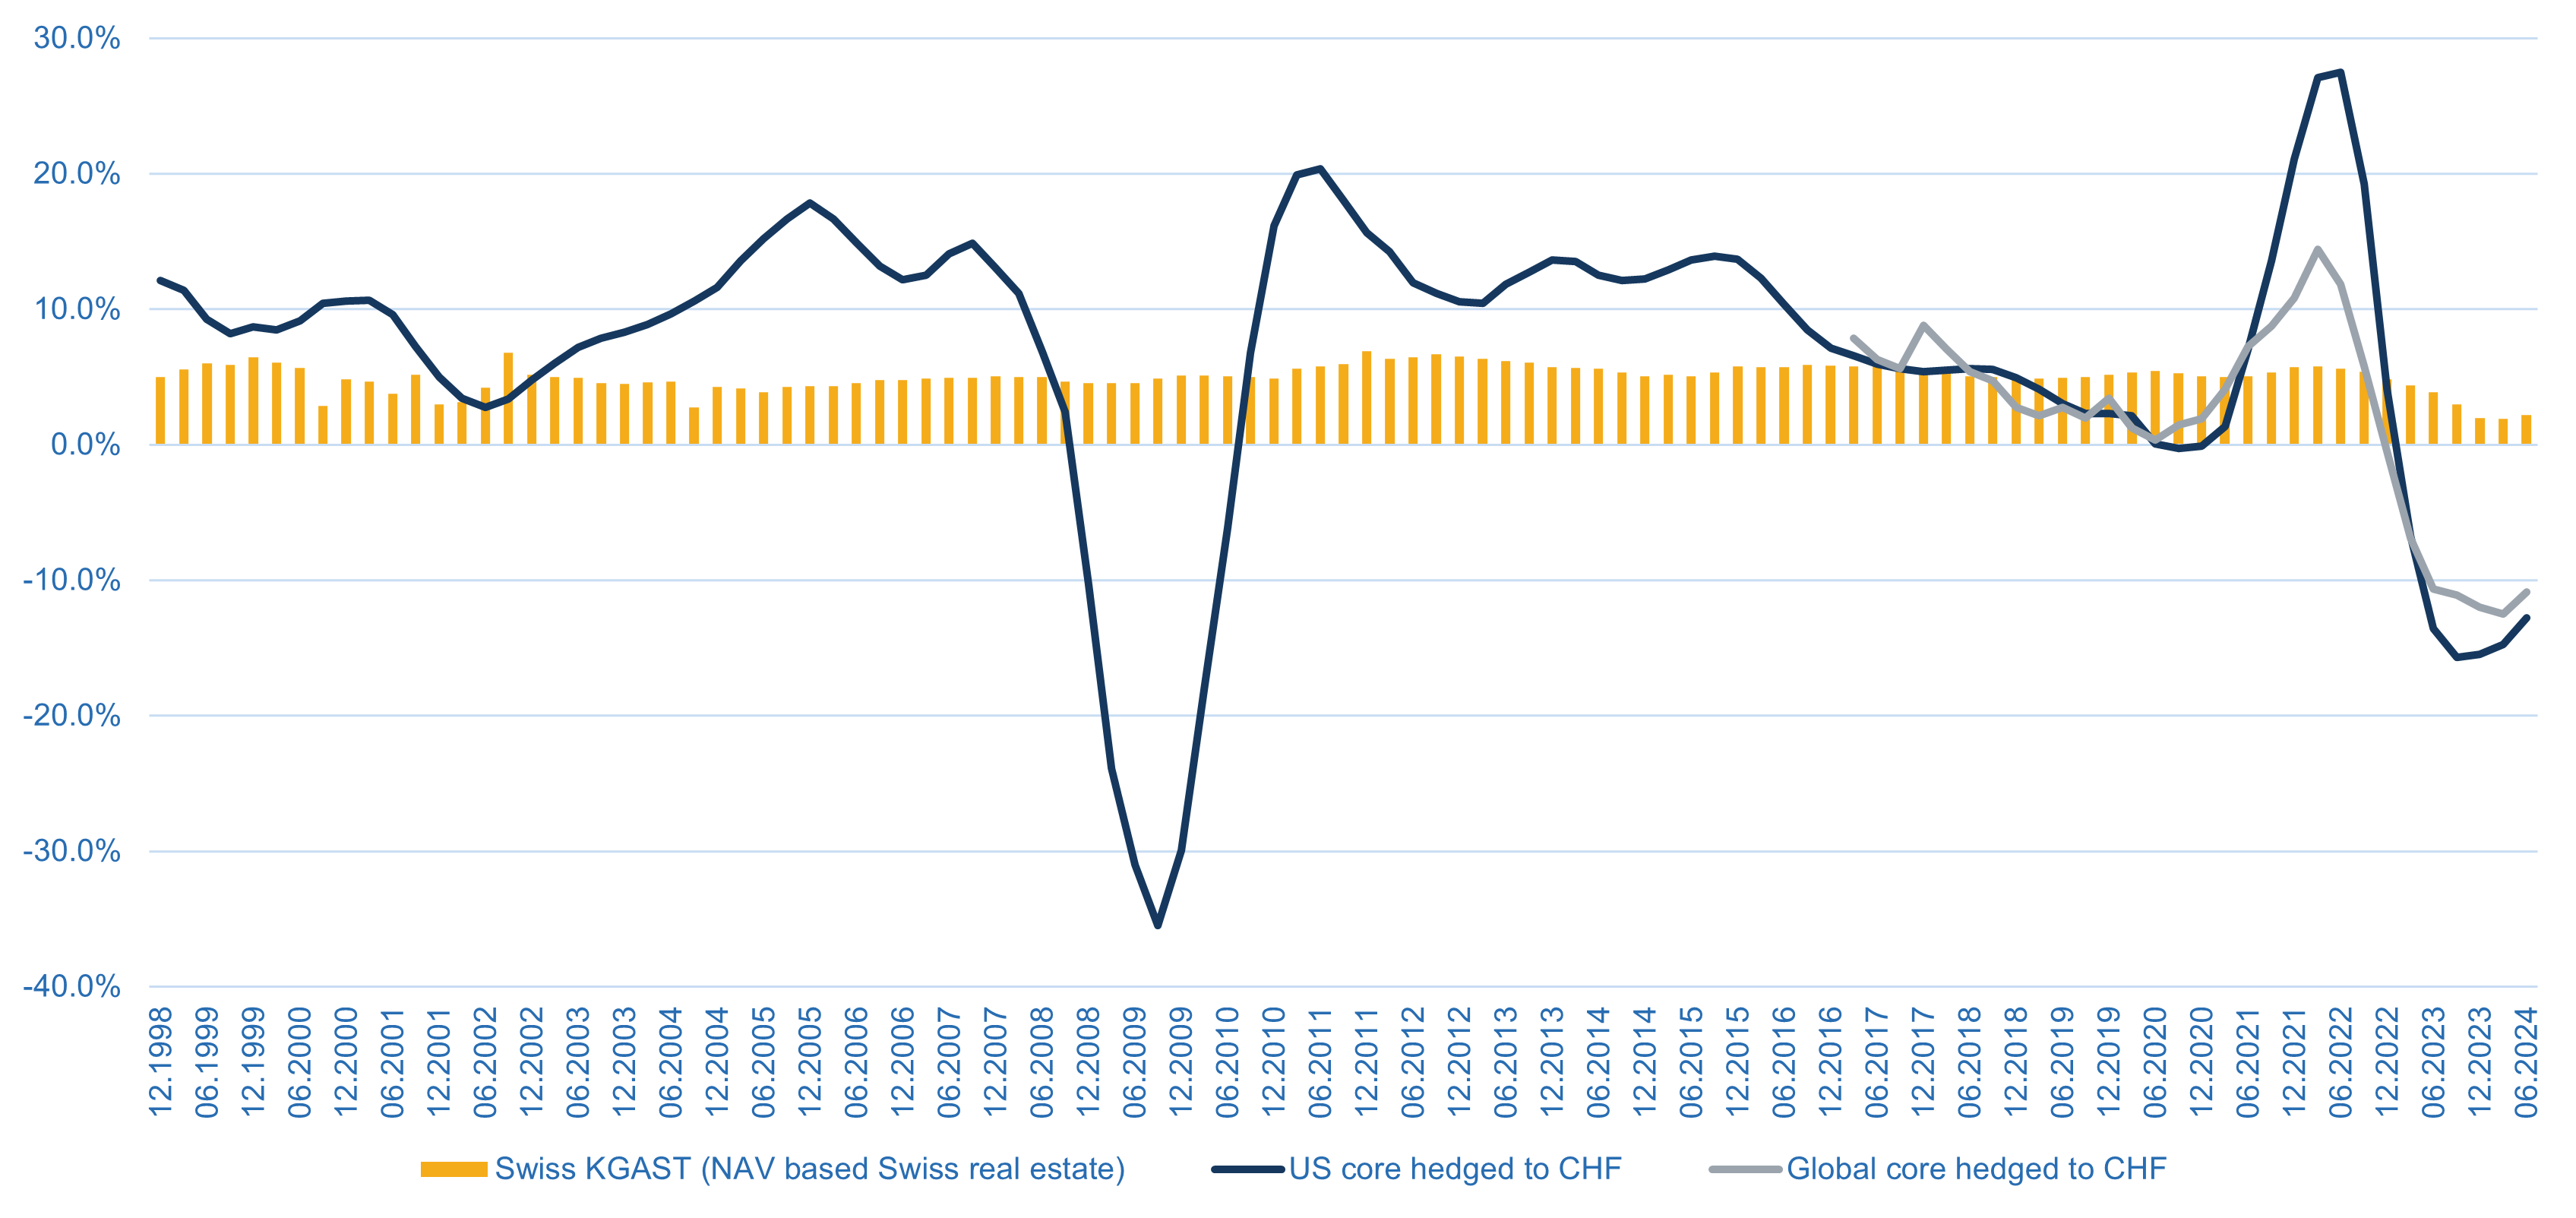
Aufgrund der höheren Wertschwankungen muss das ausländische Immobilienexposure aktiver gesteuert werden. Es gab Zeiten, etwa 2006 oder 2021, in denen es ratsam war, die Quoten zu senken und bei Immobilienfonds frühzeitig Rücknahmen anzumelden. Wir sind jedoch der Ansicht, dass wir uns erneut in einer Phase befinden, in der die Chancen im Ausland attraktiver sind. In Abbildung 5 zeigen wir, dass die Renditen gerade erst zu drehen beginnen. Solche Zeitpunkte waren traditionell stets günstig, um das ausländische Immobilienexposure zu erhöhen. Jetzt ist der Zeitpunkt für Neuzeichnungen in internationalen Vehikeln. Wie die eher negativen Erfahrungen einiger Schweizer Anleger mit einigen veralteten Produkten zeigen, sind der Aufbau internationaler Immobilienportfolios und die sorgfältige Auswahl der Sektor- und Regionenallokation sowie der jeweiligen Vehikel von entscheidender Bedeutung und können einen erheblichen Mehrwert schaffen.
Ein weiterer Punkt, der für internationale Immobilienanlagen spricht, ist, dass fokussierte Strategien wie Rechenzentren, Self-Storage, Last-Mile-Logistik oder alternative Wohnkonzepte in der Schweiz weniger entwickelt sind. Es braucht ein ausländisches Immobilienexposure, um sich in den strukturellen Trends zu positionieren, die für Immobilienanleger zunehmend an Bedeutung gewinnen. In diesem Sinne sind internationale Immobilienanlagen eine gute Ergänzung zu Schweizer Portfolios. Schweizer Produkte sind vorwiegend in den traditionellen Sektoren Wohnen und Büro investiert. Das sind solide Anlagen, doch es fehlt ihnen an Fantasie und Innovation.
Bei Fragen stehen wir Ihnen gerne zur Verfügung.
Abbildung 5: Netto-Gesamtrenditen in CHF gegenüber dem Vorjahr (YoY)
Quelle: Bloomberg, Macro Real Estate
Kostenlos für Mitglieder
Den vollständigen Artikel lesen
Die Beiträge aus «Unsere Sicht» sind für registrierte Mitglieder kostenlos. Registrieren Sie sich mit Ihrer E-Mail-Adresse oder melden Sie sich an, wenn Sie bereits ein Konto haben.